


Punti Chiave
- L'azione di Snap è scesa del 36% dall'inizio dell'anno, poiché un calo degli utenti nel Q4, previsioni prudenti per il Q1 e un giro di vite sulla sicurezza dei minori hanno seppellito il ritorno a una crescita dei ricavi a doppia cifra.
- I ricavi del Q2 sono aumentati del 19% su base annua a 1,6 miliardi di dollari, con un EBITDA rettificato di 250 milioni di dollari.
- Gli analisti assegnano 8 rating "acquisto", 3 "outperform", 28 "mantieni", 2 "underperform" e 1 "vendita", e il loro prezzo target medio di 7 dollari si trova il 42% sopra la chiusura a 5 dollari.
- Il modello caso medio di TIKR valuta l'azione Snap a 8 dollari entro dicembre 2030, implicando un rendimento totale del 57%.
Perché l'Azione Snap è Scesa del 36% nel 2026 Nonostante un Business Più Solido

L'azione di Snap (SNAP) ha perso il 36% dall'inizio di gennaio, chiudendo a 5 dollari il 28 settembre dopo aver terminato il 2025 a 8 dollari. La maggior parte di quel danno si è materializzata a febbraio. Il business è migliorato da allora, ma l'azione no.
Il calo è iniziato con il rapporto del quarto trimestre di Snap del 4 febbraio. Gli utenti attivi giornalieri (DAU) globali sono scesi a 474 milioni da 477 milioni, e i DAU nordamericani sono calati a 94 milioni poiché il divieto australiano per gli under-16 ha costretto alla rimozione di account. Il management ha poi fornito previsioni per i ricavi del primo trimestre tra 1,50 e 1,53 miliardi di dollari, al di sotto del consenso, e l'azione è crollata a circa 5 dollari nel giro di settimane.
I numeri operativi da allora sono migliorati. I ricavi del secondo trimestre sono aumentati del 19% a 1,6 miliardi di dollari, l'EBITDA rettificato è salito di 208 milioni di dollari su base annua a 250 milioni di dollari, e il free cash flow degli ultimi 12 mesi ha raggiunto 706 milioni di dollari. L'annuncio del 3 agosto ha spinto l'azione verso i 6 dollari, ma ha ceduto gran parte di quel guadagno entro fine settembre.
La regolamentazione spiega il perché. Il 26 agosto, Meta ha accettato di pagare fino a 18 miliardi di dollari per risolvere le accuse statali sui danni ai minori, e 5 miliardi di dollari di tale importo dipendono dall'adozione da parte di Snap, TikTok e YouTube di limiti giornalieri di un'ora per app e blocchi notturni dalle 22:00 alle 7:00. Il procuratore generale della California Rob Bonta ha dichiarato che il suo ufficio stava già parlando con Snap, e il governatore Gavin Newsom ha firmato una legge il 10 settembre che vieta agli under-16 di utilizzare feed a scorrimento infinito e riproduzione automatica algoritmica.
Il CFO Doug Hott ha segnalato tale esposizione durante la conferenza del Q2, avvertendo che lo scrutinio legato ai giovani e diversi processi negli Stati Uniti previsti per la fine di quest'anno "potrebbero comportare cambiamenti significativi ai nostri prodotti e pratiche commerciali, maggiori requisiti di conformità e costi legali, maggiori pagamenti per sentenze e accordi legali e impatti negativi sulla crescita e sul coinvolgimento degli utenti." I DAU nordamericani sono già scesi a 92 milioni nel Q2. Quindi gli investitori stanno scontando l'avvertimento di Hott, non il cash flow.
L'azione Snap ora scambia sul suo tetto regolamentare piuttosto che sul suo potenziale di utili, e quel divario è dove risiede il potenziale rialzista.
Gli Analisti Tagliano i Target di Snap del 25% ma Vedono Ancora un Potenziale del 42%
L'azione Snap detiene 8 rating "acquisto", 3 "outperform", 28 "mantieni", 2 "underperform" e 1 "vendita", e il target medio di 7 dollari si trova il 42% sopra la chiusura a 5 dollari. Separatamente, 35 analisti pubblicano un prezzo target.
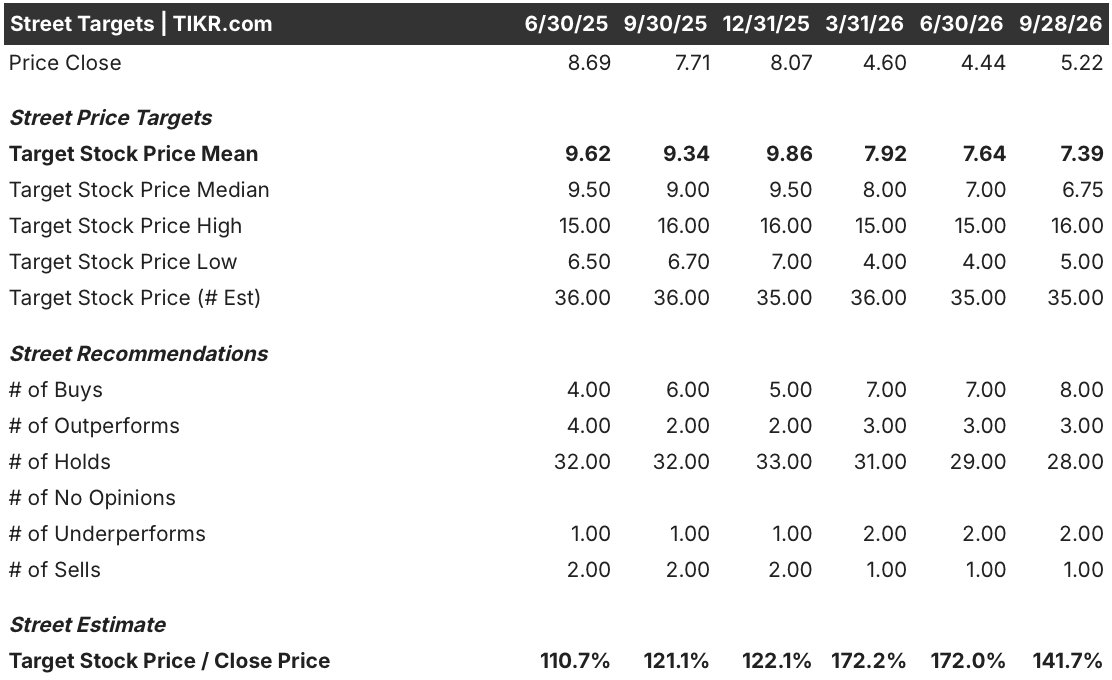
La media è scesa da 10 dollari alla fine del 2025, un taglio del 25% che comunque rimane inferiore al calo del 36% dell'azione. I rating "mantieni" sono diminuiti da 33 a 28 nello stesso periodo mentre gli "acquisto" sono aumentati da 5 a 8, quindi gli analisti stanno scontando il rischio regolamentare e allo stesso tempo si stanno scaldando al turnaround.
TIKR Valuta l'Azione Snap a 8 Dollari, un Guadagno del 57% entro il 2030
Il modello caso medio di TIKR valuta Snap a 8 dollari entro dicembre 2030, implicando un rendimento totale del 57% rispetto all'attuale prezzo di 5 dollari, ovvero l'11% annualizzato su 4,3 anni.

Questo ritmo annualizzato supera i rendimenti tipici a una cifra delle azioni internet di grande capitalizzazione, un premio che riflette l'esposizione legale aperta di Snap.
Il modello si posiziona sopra la media di 7 dollari degli analisti perché il selloff di febbraio ha scontato le perdite di utenti che il Q2 ha invertito, con i DAU globali saliti a 493 milioni e il free cash flow che ora finanzia i buyback. Le regole sulla sicurezza dei minori costeranno a Snap parte del coinvolgimento, ma un'azione a 5 dollari sconta già più di quel danno di quanto il cash flow mostri.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


