Punti Chiave
- Seagate Technology (STX) ha chiuso a $593,76 il 2 novembre, in calo del 30% rispetto alla chiusura del 2 ottobre, mentre i titoli dell'hardware per l'IA venivano venduti e Sandisk (SNDK) è sceso del 13,5% il 30 ottobre nonostante abbia battuto le stime.
- Il calo si è aggiunto a un ribasso del 10,2% del 2 ottobre, quando un rapporto ha indicato che Toshiba prevede di raddoppiare la propria capacità di dischi rigidi per i data center di IA.
- Il primo trimestre fiscale di Seagate ha superato le stime e le sue previsioni per dicembre le hanno battute. La maggior parte degli analisti ha comunque tagliato i propri target di prezzo, e Wells Fargo ha affermato che le spedizioni di unità nearline sono cresciute meno del previsto.
- Gli analisti hanno alzato le loro stime sugli utili dopo il rapporto anche mentre il titolo scendeva. Il rischio che giustificherebbe il prezzo attuale è che la nuova offerta arrivi più velocemente della domanda.
Seagate Technology (STX) ha ceduto il 30% in un mese, e il tempismo conta. Il conteggio parte dalla chiusura del 2 ottobre a $848,99, che già rifletteva un calo del 10,2% sulla notizia della capacità di Toshiba. Il titolo è poi sceso del 21% fino al suo rapporto del 27 ottobre mentre i titoli dell'hardware per l'IA venivano venduti, e di un altro 11% dopo un trimestre record e previsioni più alte.
Il resto del gruppo dello storage è sceso con esso. Sandisk è sceso del 13,5% il giorno dopo il suo superamento delle stime, e il 2 novembre Seagate ha perso un altro 7,9% mentre Western Digital, Sandisk e Micron scivolavano anch'essi.
TIKR monitora 26 analisti su Seagate Technology. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Seagate Technology, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Seagate Technology
Un trimestre record con un punto debole
Il primo trimestre fiscale di Seagate è terminato il 2 ottobre. I ricavi sono aumentati del 61% rispetto all'anno precedente, raggiungendo i $4,23 miliardi, superando i $4,14 miliardi attesi dagli analisti intervistati da LSEG. L'EPS rettificato di $7,68 ha battuto i loro $7,42. Il flusso di cassa libero di $1,5 miliardi è stato il più alto nella storia dell'azienda.
Seagate ha ritirato $1,2 miliardi di debito nel trimestre e altri $750 milioni da allora, riducendo il debito lordo a $1,6 miliardi. Ha anche aumentato il suo dividendo trimestrale di circa il 3% a $0,76. Per il trimestre di dicembre, ha fornito previsioni per $4,8 miliardi di ricavi e $9,20 di EPS rettificato.
Gli analisti si aspettano che gli utili continuino a salire fino al 2029 fiscale:
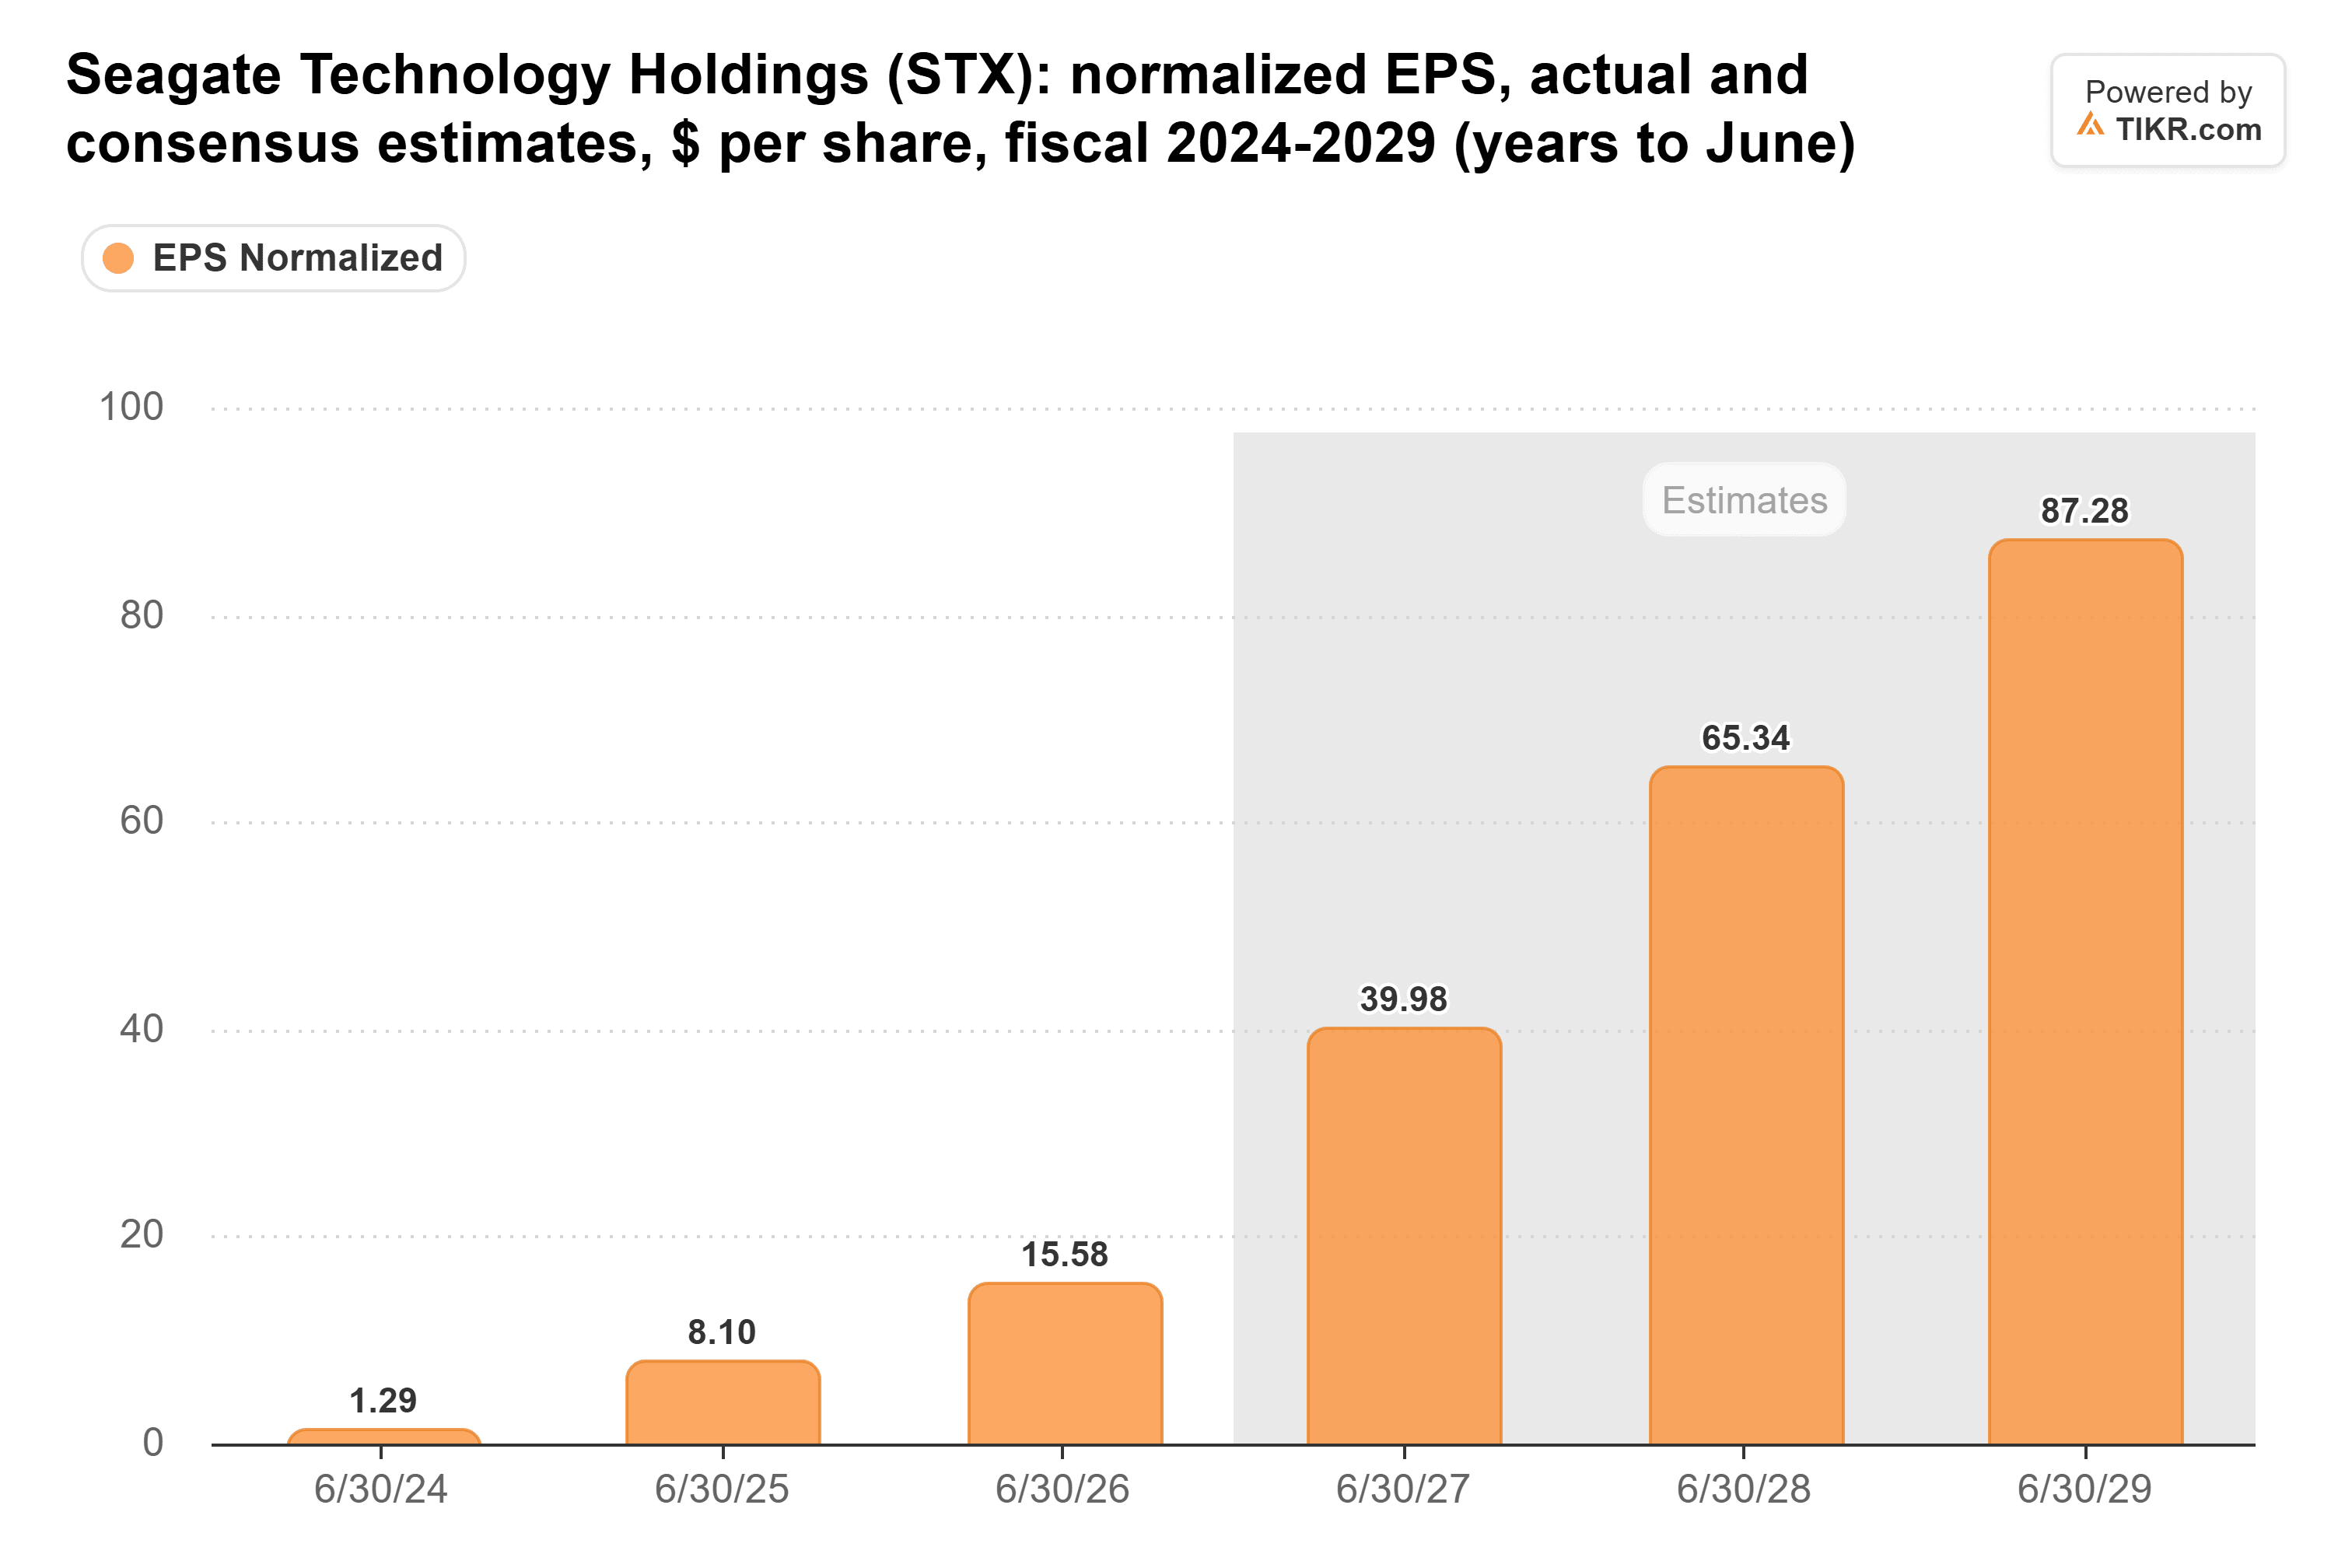
Queste stime sono aumentate dopo il rapporto, non diminuite. Il consenso di TIKR per il 2027 fiscale era a $36,66 quando è uscito il trimestre e a $39,98 al 31 ottobre. Al punto medio delle previsioni, i trimestri di settembre e dicembre sommano a $16,88 di EPS rettificato. Questo è più dei $15,53 che Seagate ha guadagnato in tutti e quattro i trimestri del 2026 fiscale.
Il punto debole è stato il segmento nearline, le unità ad alta capacità che i data center acquistano. Wells Fargo ha affermato che le spedizioni di capacità nearline sono cresciute meno del previsto, e la maggior parte degli analisti ha tagliato i propri target il 28 ottobre. Citi è passato a $1.050 da $1.300, Mizuho a $900 da $1.090 e TD Cowen a $900 da $1.000. Summit Insights ha declassato il titolo a Mantieni, mentre Baird ha alzato il suo target a $1.350 da $1.080.
Toshiba vuole raddoppiare la sua produzione
Lo spavento per l'offerta è arrivato per primo. Il 2 ottobre, Nikkei ha riportato che Toshiba prevede di raddoppiare la sua capacità per i dischi rigidi utilizzati nei data center di IA entro il suo 2027 fiscale, in parte espandendo il suo stabilimento nelle Filippine. Seagate è sceso del 10,2% quel giorno.
L'offerta limitata è ciò che ha permesso a Seagate di aumentare i prezzi. Il presidente e CEO Dave Mosley ha dichiarato nel comunicato del primo trimestre fiscale che la roadmap HAMR di Seagate le consente di soddisfare la crescente domanda di exabyte "attraverso guadagni di densità areale mantenendo la disciplina nell'offerta". Seagate cresce impacchettando più storage in ogni unità, non costruendo più unità.
L'annuncio di Toshiba stesso inquadra il suo obiettivo allo stesso modo. La sua unità filippina mira a quasi raddoppiare la capacità annuale in termini di capacità di storage entro il 2027 fiscale, che per Toshiba termina a marzo 2028. Questo è un obiettivo, non un'offerta spedita, e parte di esso può derivare da unità più dense piuttosto che da un numero maggiore.
Il margine lordo di Seagate è salito dal 19% nel 2023 fiscale al 35% nel 2025 fiscale:
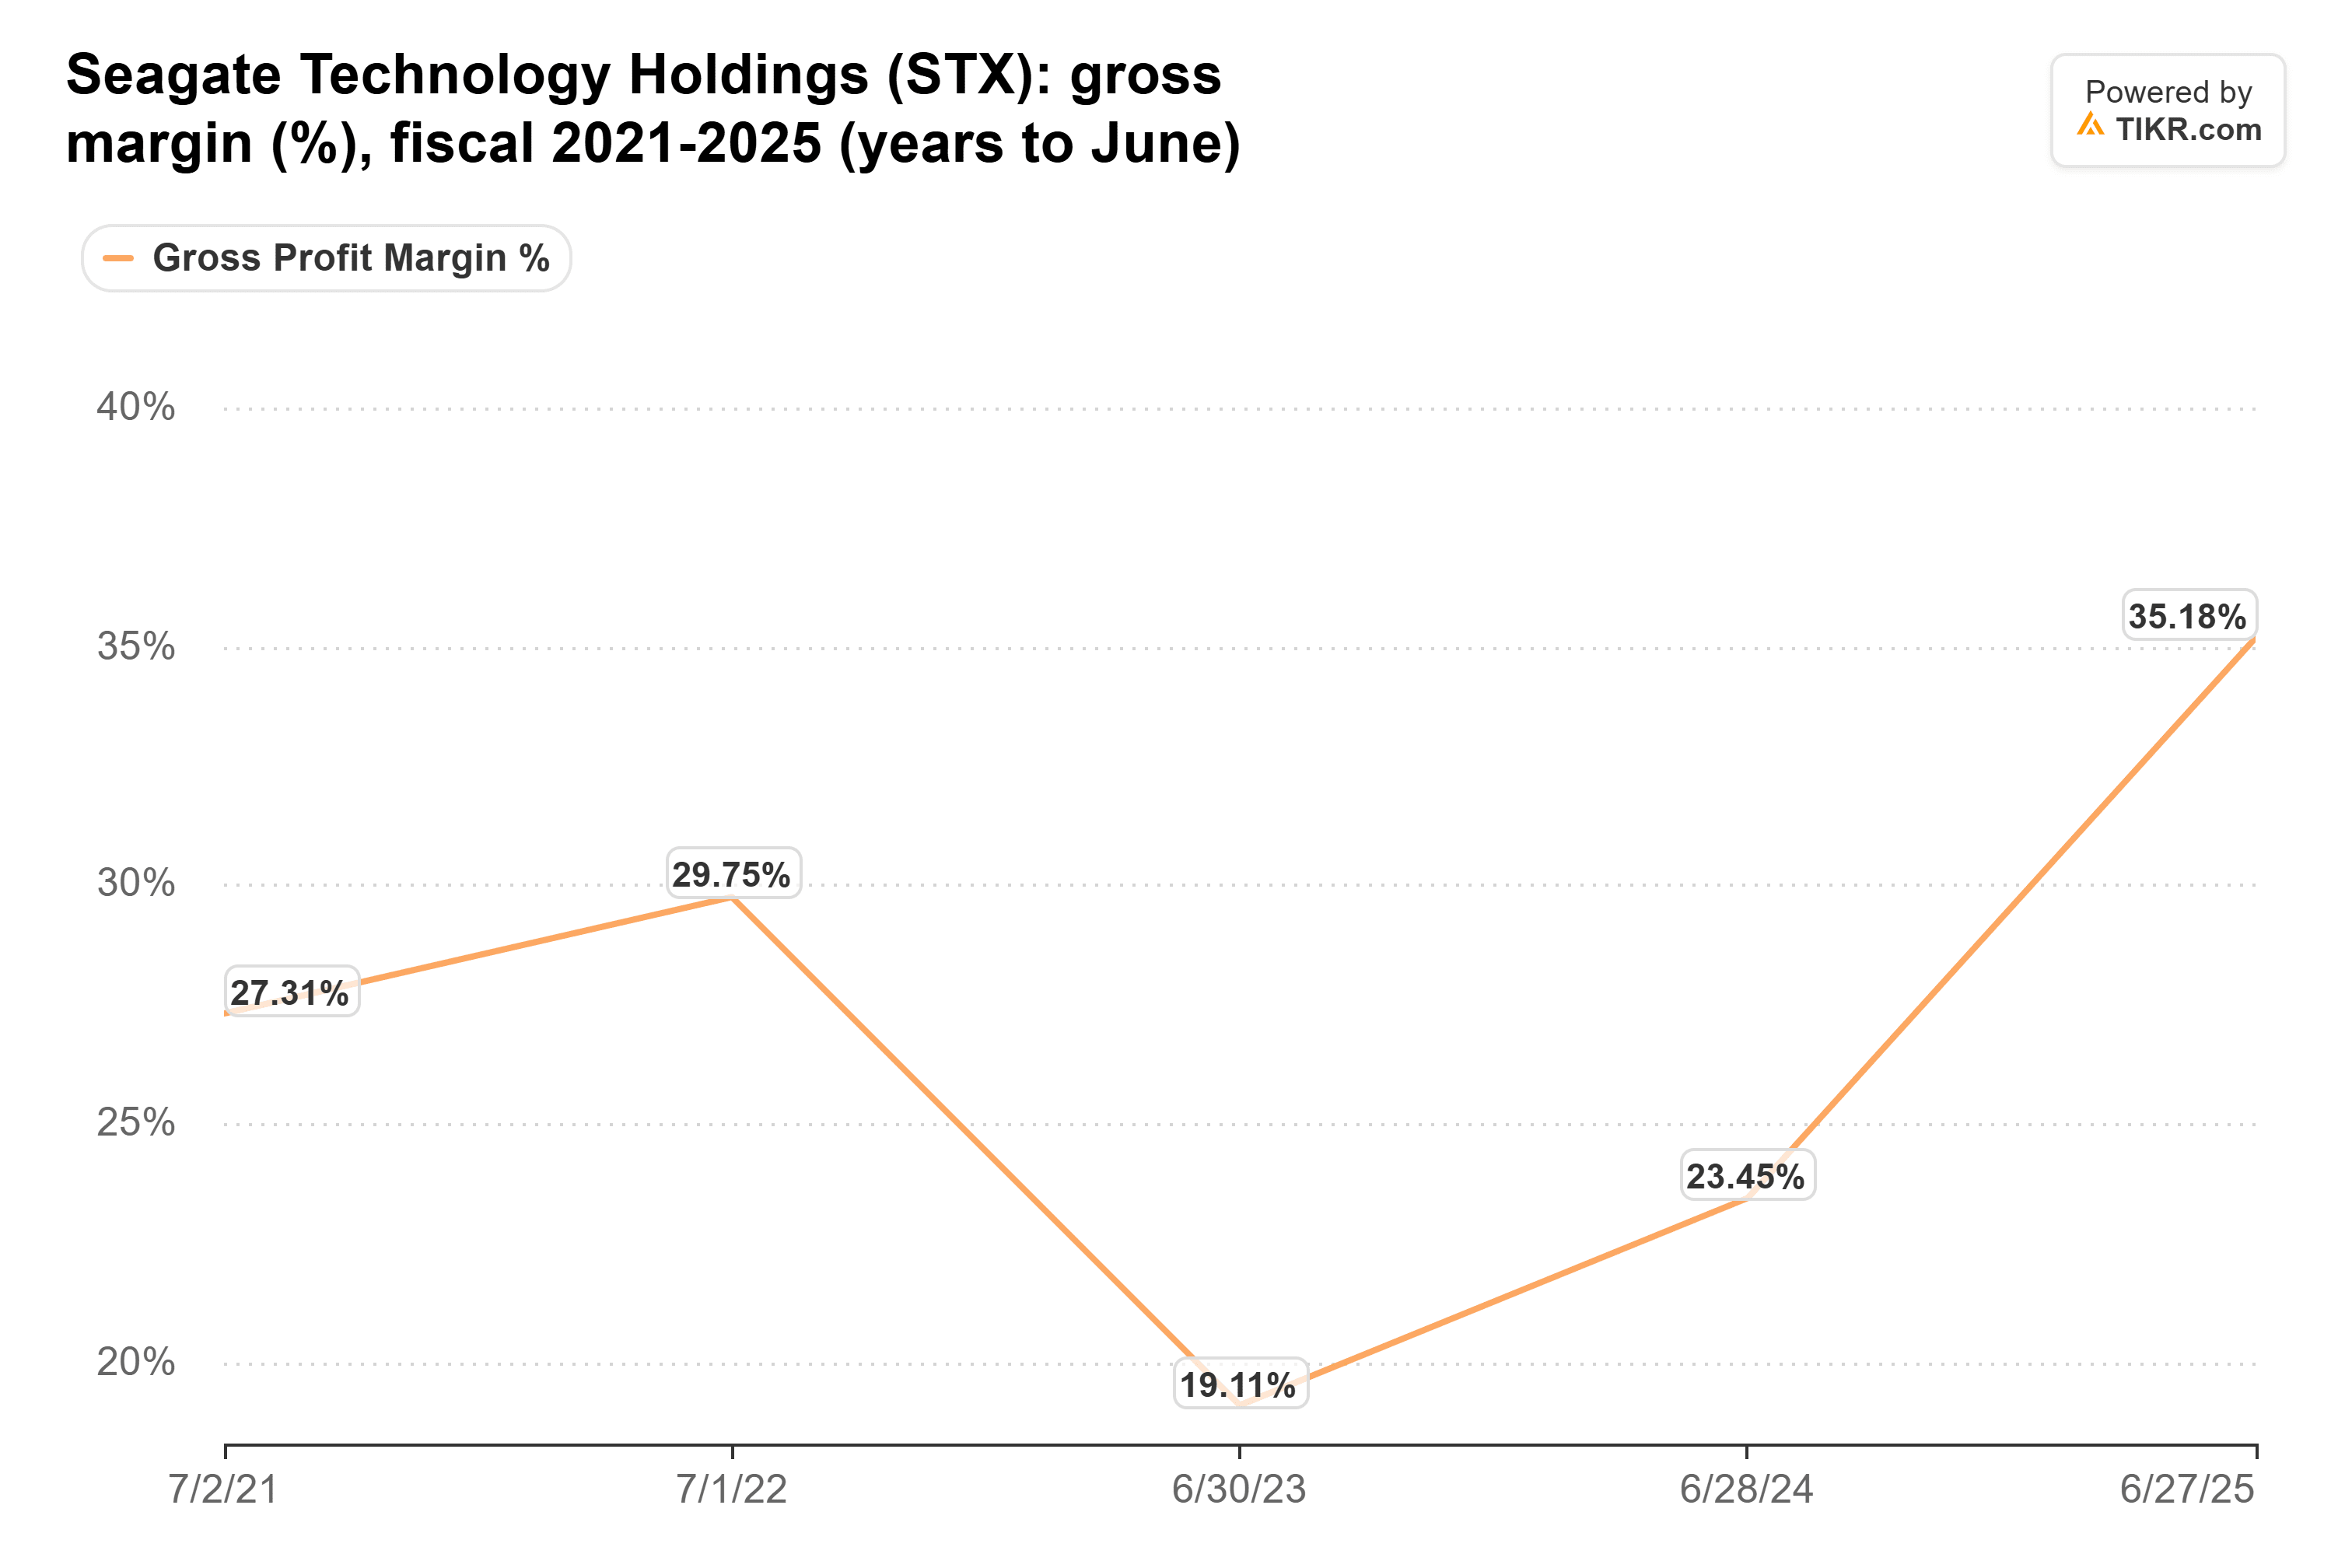
L'ultimo trimestre ha raggiunto il 57,8% su base rettificata, rispetto al 40,1% di un anno prima. Se la capacità di Toshiba arriva più velocemente di quanto cresca la domanda, è questo margine a cedere per primo.
L'intero tema dell'hardware per l'IA è stato venduto
Seagate non è sceso da solo. Prima del suo rapporto, Wells Fargo, JPMorgan e Rosenblatt avevano già tagliato i loro target, con Rosenblatt che citava la compressione dei multipli a livello di settore. Il 22 ottobre, i titoli di chip e memoria sono scesi dopo le prospettive di Lam Research della sera prima e il taglio di Tesla al suo target di spesa in conto capitale per il 2026. Il 30 ottobre, Seagate è sceso dell'8,0% e Sandisk del 13,5% mentre il Nasdaq aveva la sua peggiore giornata da giugno. Il 2 novembre, il Philadelphia Semiconductor Index ha perso un altro 3,4%.
Quando un'azienda che ha appena fornito previsioni più alte si muove in sincronia con l'intero gruppo, le vendite sembrano puntare al tema dell'hardware per l'IA piuttosto che ai numeri di Seagate.
Accumula, tenendo d'occhio l'offerta
Anche dopo il calo, Seagate è in rialzo del 116% nel 2026. Tuttavia ha scambiato a circa 13,7x gli utili forward alla chiusura del 30 ottobre, in calo da circa 18x appena prima del rapporto:
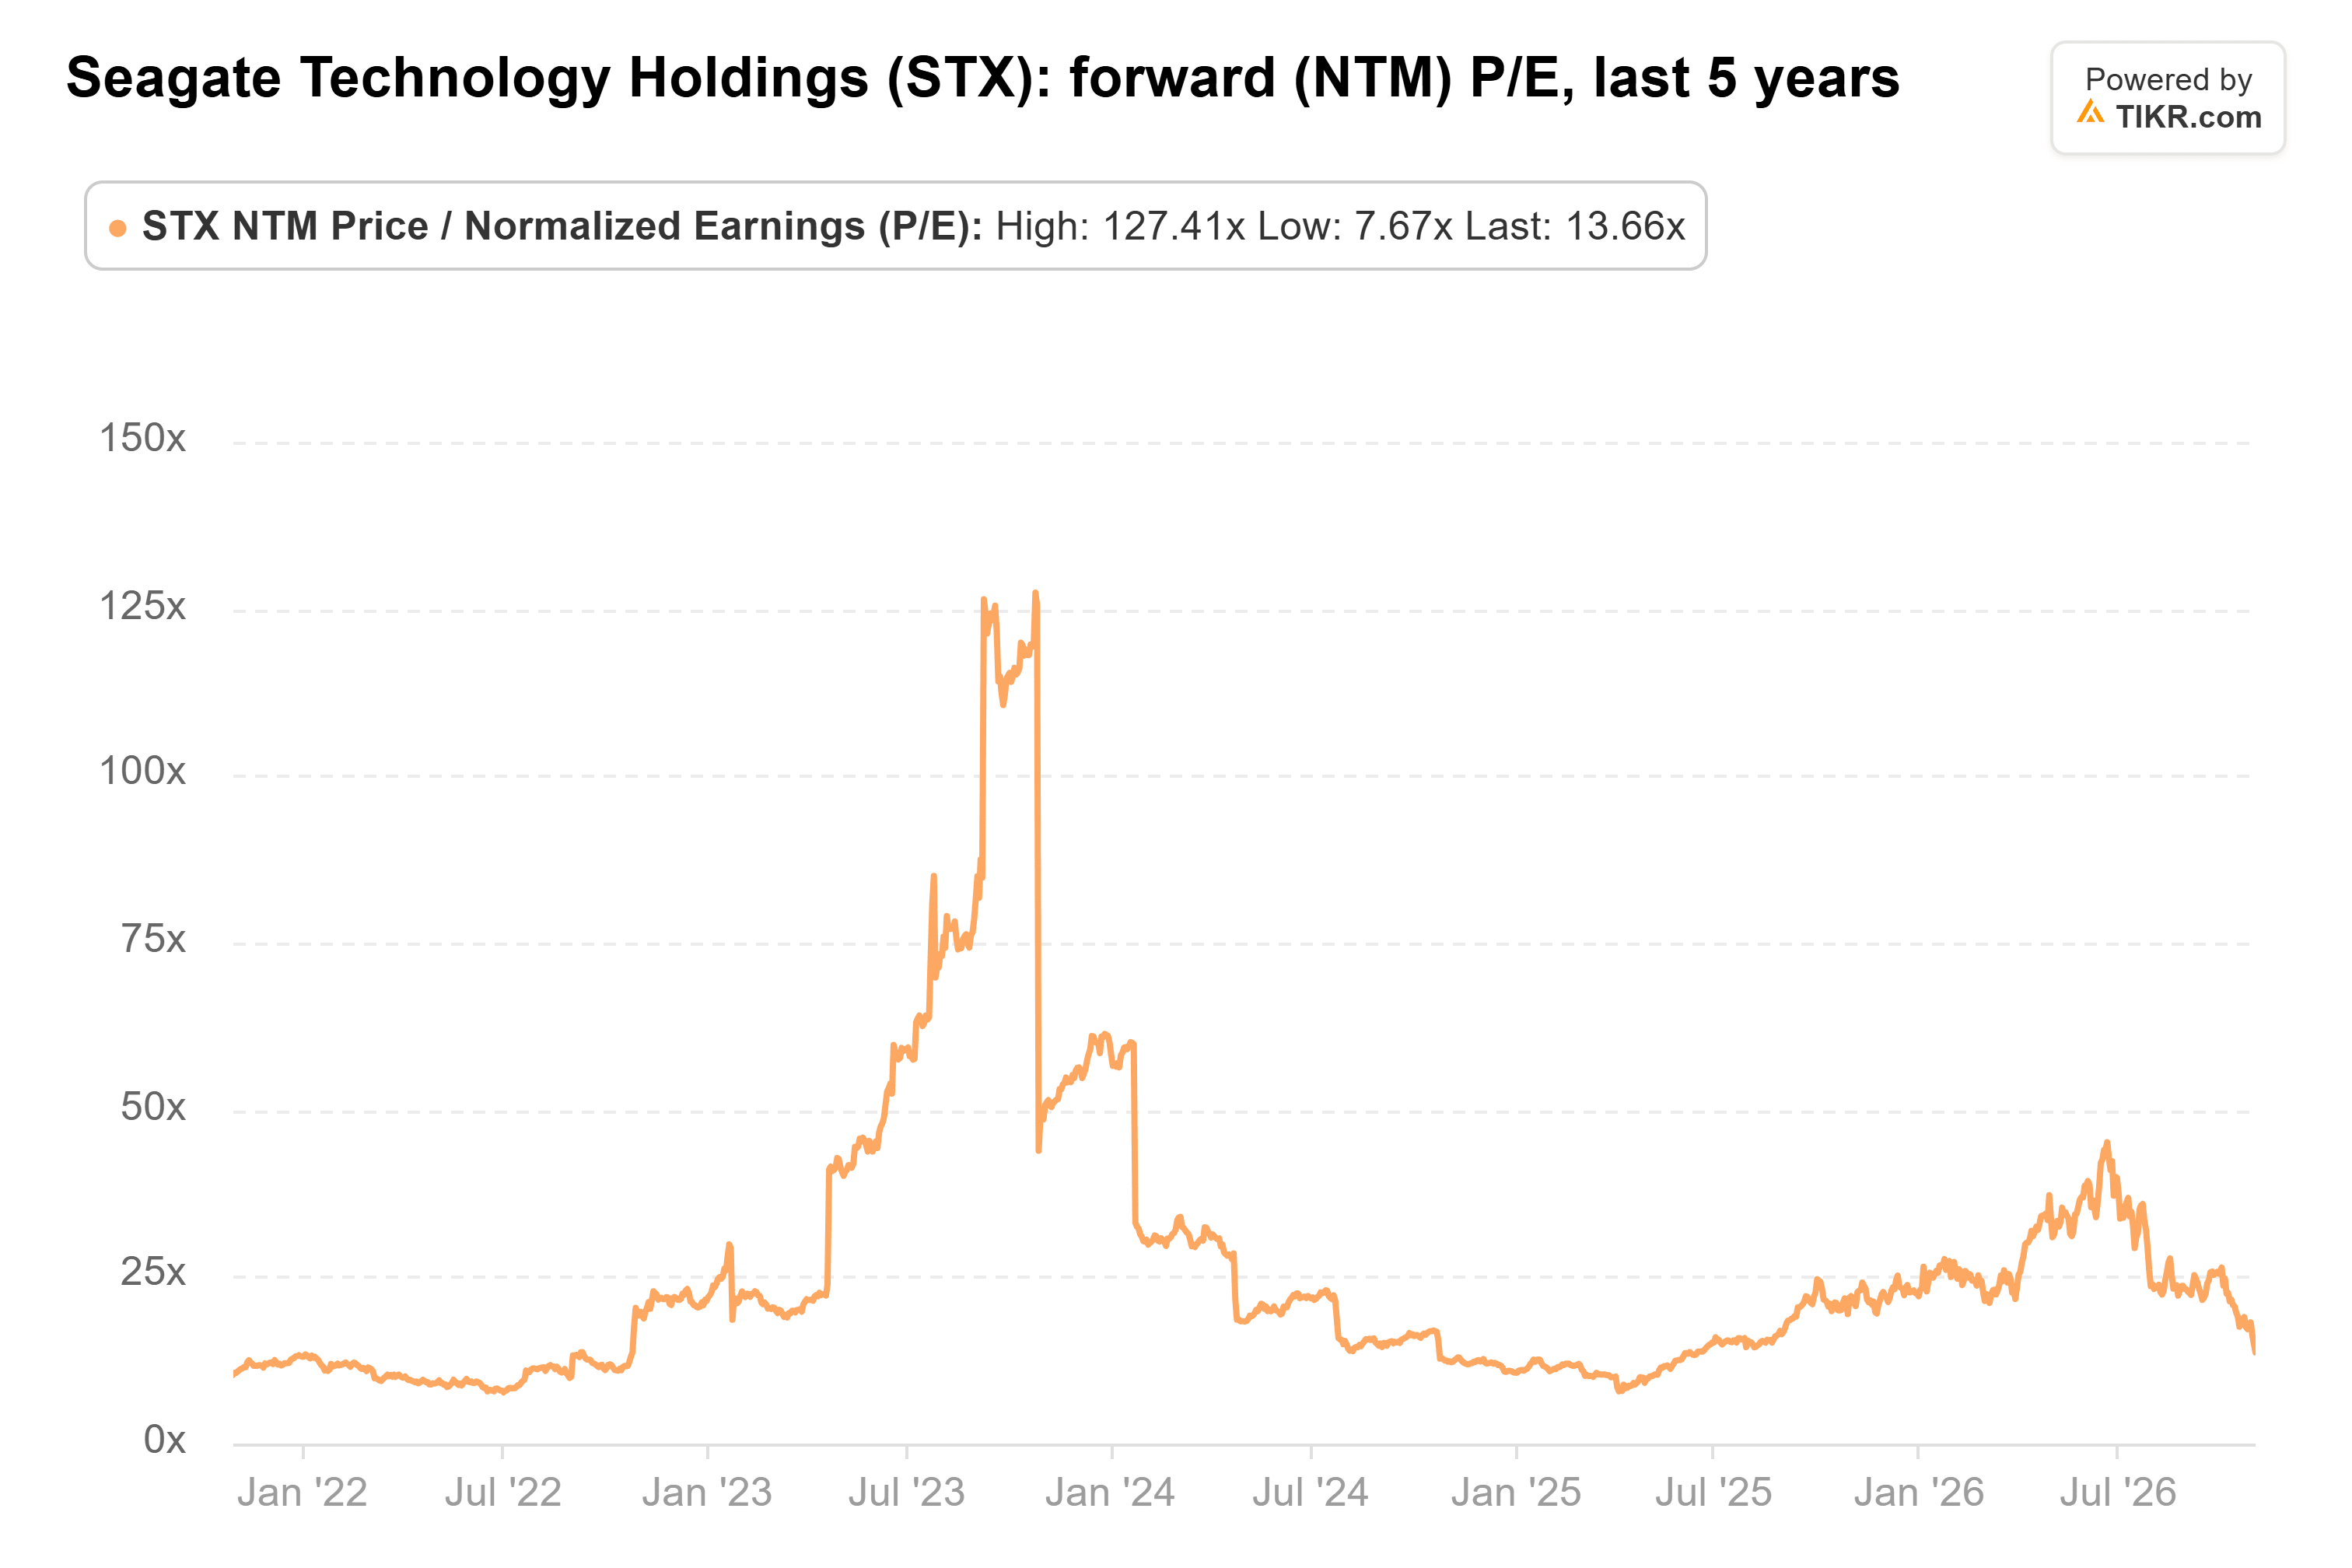
Il calo del 7,9% del 2 novembre ha spinto il multiplo ancora più in basso. Il target di Citi di $1.050 si trova circa il 77% sopra la chiusura del 2 novembre, e la media di 26 target di analisti compilati da StockAnalysis è di circa $1.045. Anche UBS e Susquehanna, entrambi a Neutrale, hanno target di $750 e $765, sopra il livello a cui scambia il titolo.
Il mercato sta valutando Seagate come se la carenza di unità stesse già terminando, mentre Seagate ha appena fornito previsioni più alte per vendite e utili a dicembre. Questo divario suggerisce di accumulare piuttosto che vendere, per gli investitori che possono sopportare le oscillazioni.
Il rapporto del trimestre di dicembre, previsto per fine gennaio, è il test. Ricavi vicini alla previsione di $4,8 miliardi con margine lordo rettificato pari o superiore al 57,8% confermerebbero la storia dei prezzi. Spedizioni nearline o prezzi più deboli mentre la capacità di Toshiba aumenta la spezzerebbero.
Quindi, quanto vale realmente il titolo Seagate?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Seagate. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!