


Punti Chiave
- Il CEO di Microsoft Satya Nadella ha dichiarato nel podcast 20VC che la maggior parte dell'utilizzo dei token AI sarà di tipo commodity, e che Copilot già utilizza molti modelli più economici.
- Modelli più economici proteggono i margini di Microsoft man mano che l'utilizzo dell'IA cresce, perché l'azienda guadagna la maggior parte del suo profitto dalle applicazioni in cui i token vengono spesi.
- Il margine lordo è sceso dal 69,8% nell'anno fiscale 2024 al 67,9% nell'anno fiscale 2026, mentre la spesa in conto capitale è salita a 116 miliardi di dollari, e i prezzi da commodity potrebbero rendere più difficile ammortizzare quella spesa.
- Il rapporto del 28 ottobre mostrerà se il margine lordo di Microsoft Cloud si mantiene vicino al 65%, come indicato dal management.
Microsoft (MSFT) Il CEO Satya Nadella ha una previsione schietta su dove si sta dirigendo l'utilizzo dell'IA, ed è una brutta notizia per chiunque conti su prezzi premium per i modelli di frontiera.
In una nuova puntata del podcast 20VC, Nadella ha detto "ci sarà sempre un mercato per la frontiera". Ma:
"Penso che l'utilizzo dei token sarà prevalentemente di tipo commodity."
Quando gli è stato chiesto se ciò significa open source, ha detto che potrebbero essere modelli open-weight o modelli chiusi economici, perché "ci sarà molta concorrenza sui prezzi". Poi ha indicato il suo stesso prodotto. All'interno di Copilot, ha detto, "usiamo molti modelli chiusi più economici".
Questa è un'affermazione piuttosto significativa, considerando che viene dal partner di lunga data di OpenAI.
TIKR monitora 57 analisti su Microsoft. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Microsoft
I token economici fanno bene a Copilot
Il segmento Productivity and Business Processes di Microsoft, che ospita Office e Microsoft 365, ha generato il 54,0% del reddito operativo dell'azienda nell'anno fiscale 2026 (l'anno terminato a giugno). Ogni risposta di Copilot costa a Microsoft potenza di calcolo. Quindi più economico è il modello che la supporta, maggiore è la parte del prezzo di ogni licenza che Microsoft trattiene.
E questo costo si è fatto vedere. Il margine lordo di Microsoft è sceso per due anni consecutivi, dal 69,8% nell'anno fiscale 2024 al 67,9% nell'anno fiscale 2026.
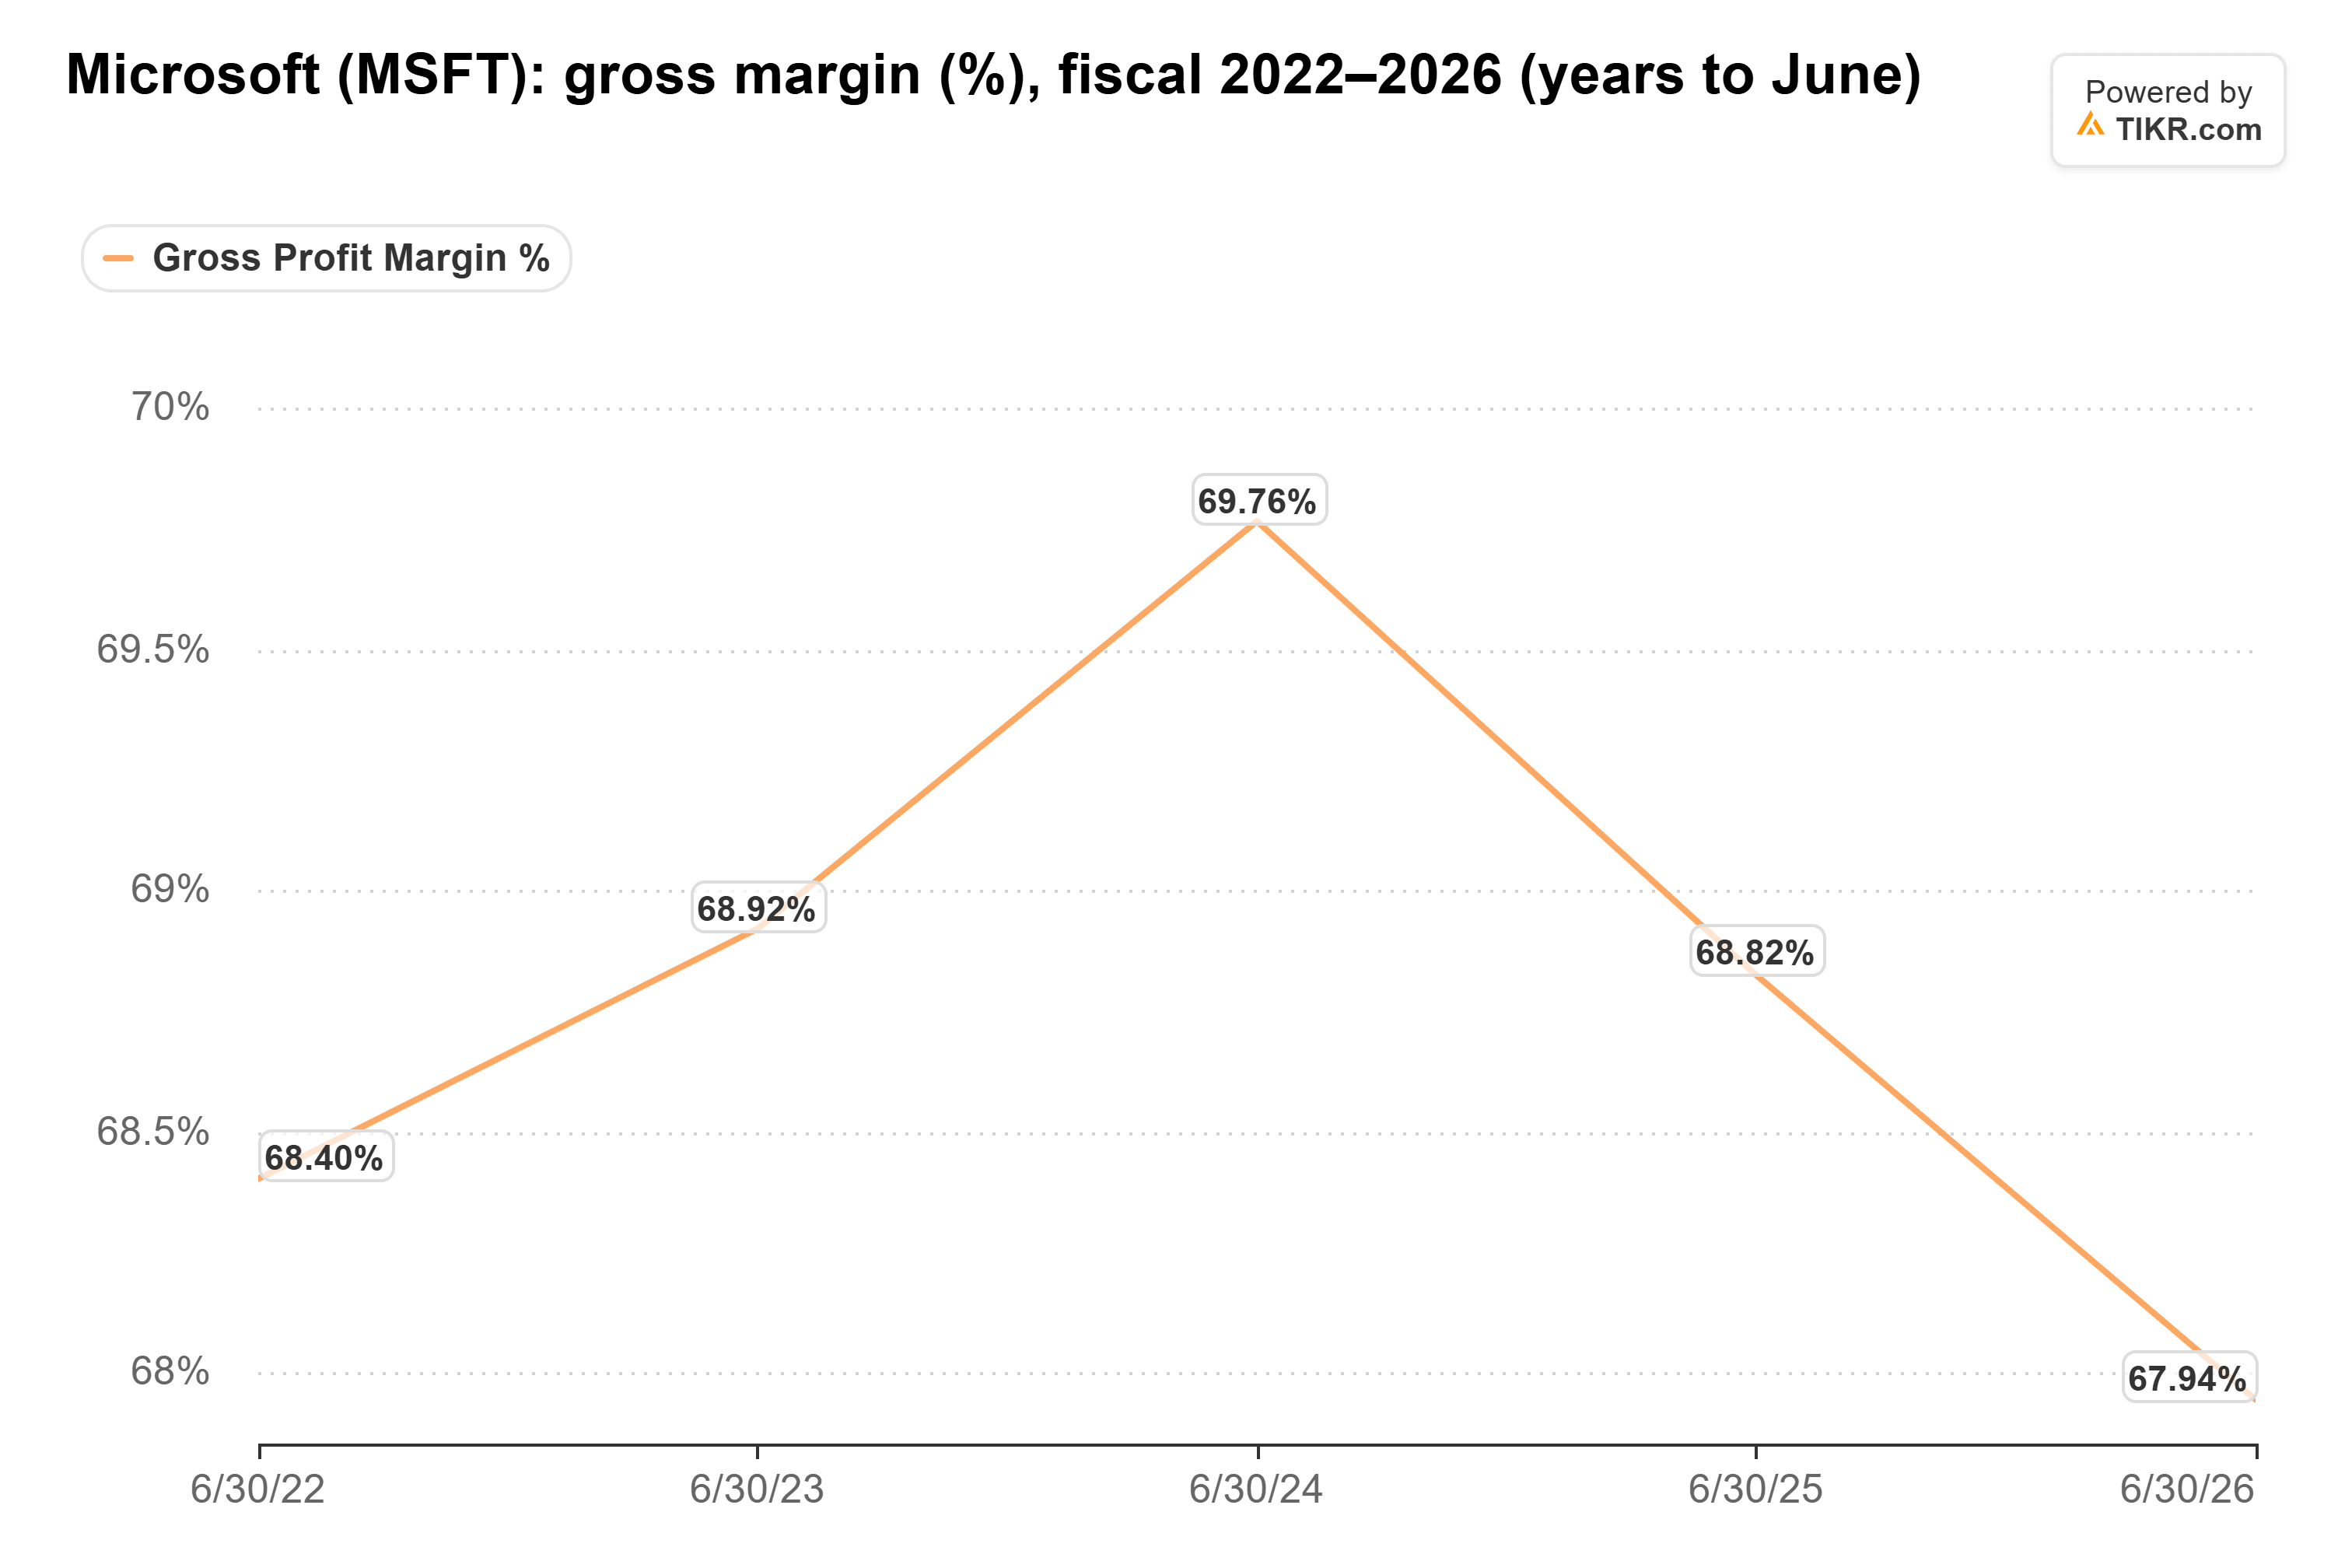
Sta ancora scivolando. Il margine lordo di Microsoft Cloud è sceso dal 68% nel trimestre di settembre 2025 al 65% nel trimestre di giugno 2026.
I modelli più economici sono la soluzione di Microsoft. Nella chiamata sui risultati del quarto trimestre fiscale, il management ha dichiarato che i propri modelli MAI hanno ridotto i costi delle GPU dell'89% in una funzionalità di Dynamics 365 e fino all'84% in PowerPoint. Nadella non ha intenzione di regalare quei modelli. Li ha definiti "pesi con licenza" e ha detto che vuole costruire "un semplice e lineare business software".
Inoltre, Microsoft ha mantenuto sotto controllo tutto il resto. Le spese operative sono aumentate del 7% nell'anno fiscale 2026 mentre i ricavi sono aumentati del 18%, quindi il margine operativo è salito al 46,8% dal 45,6% anche se il margine lordo è diminuito.
Anche Azure vende i token
Naturalmente, Microsoft vende anche i token. Azure affitta la potenza di calcolo su cui vengono eseguiti, e Nadella vede quel mercato diventare più affollato: "ogni giorno ti svegli e dici, wow, c'è più concorrenza in ogni livello dello stack". Ha nominato il silicio e i sistemi che lo eseguono, insieme ai modelli e alle applicazioni.
Token commodity significano prezzi da commodity per quella capacità, e Microsoft ha speso pesantemente per costruirla. La spesa in conto capitale è salita da 23,9 miliardi di dollari nell'anno fiscale 2022 a 116 miliardi di dollari nell'anno fiscale 2026.
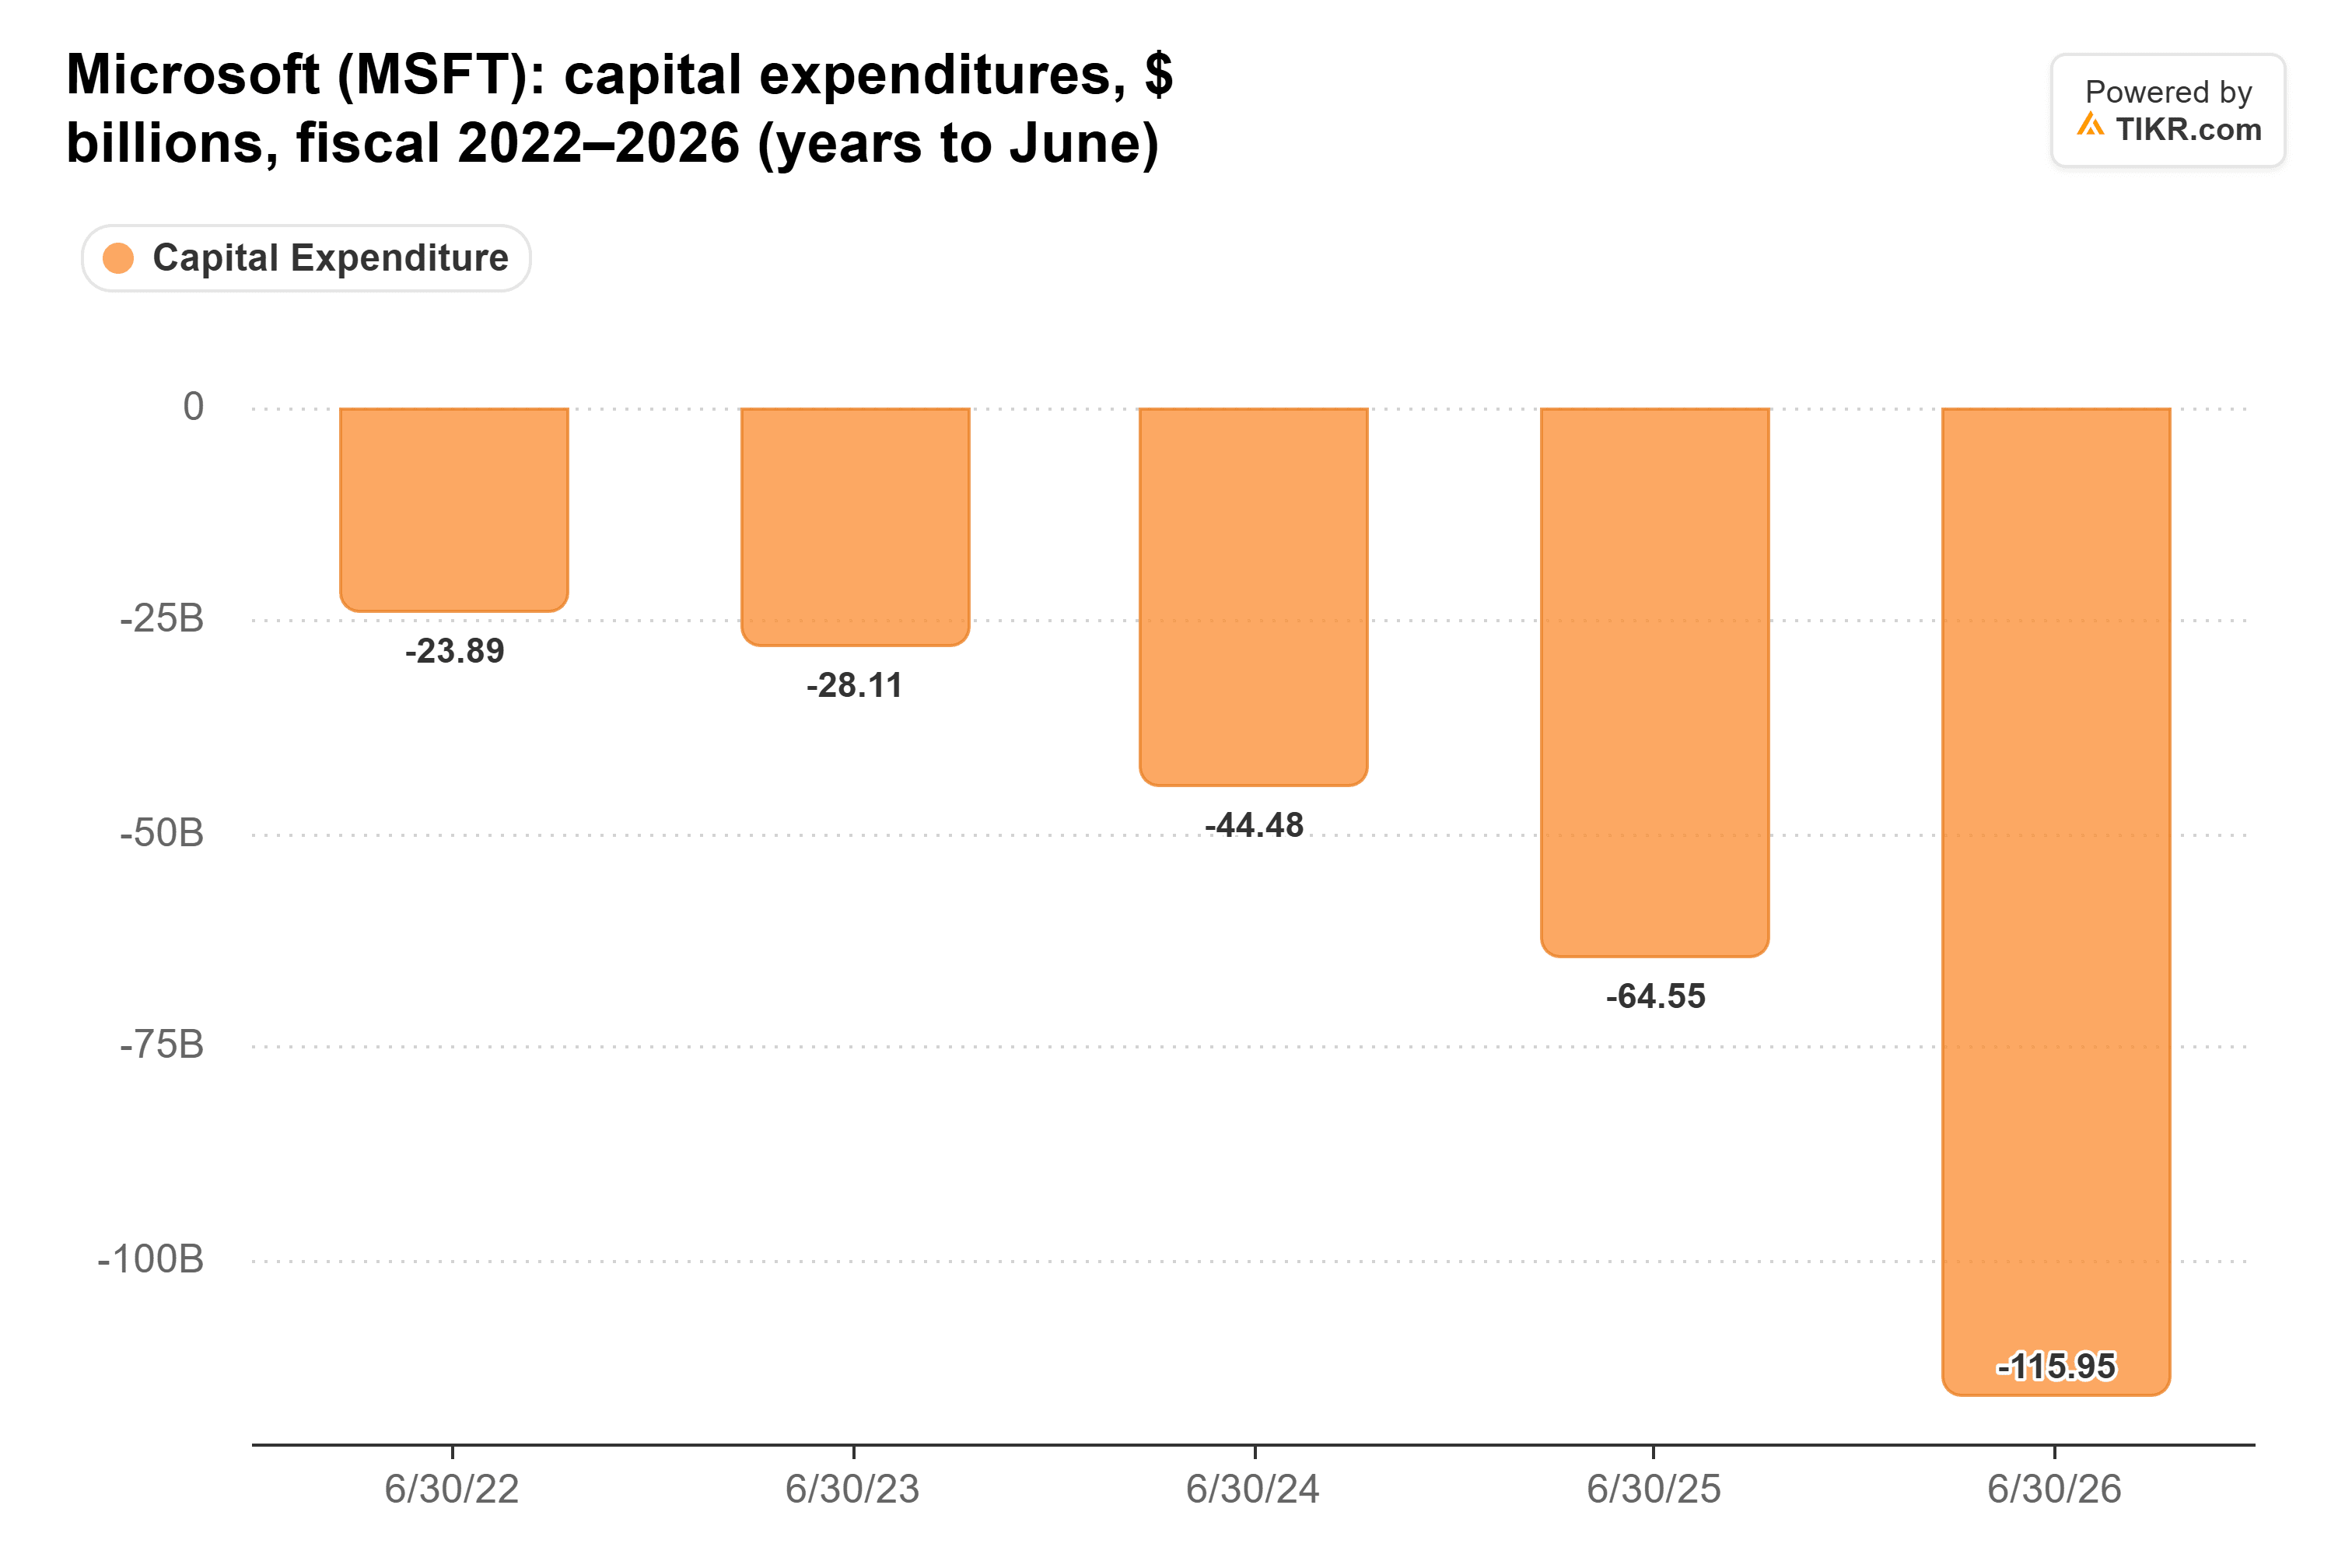
E gli analisti si aspettano 193,7 miliardi di dollari nell'anno fiscale 2027. Se il prezzo di un token continua a scendere, ognuno di quei dollari deve lavorare di più per ripagarsi.
I contratti attenuano il colpo. Le prestazioni rimanenti obbligatorie commerciali di Microsoft hanno raggiunto 678 miliardi di dollari al 30 giugno 2026, in aumento dell'84%, e del 25% escludendo OpenAI. OpenAI costituiva circa il 45% di quel backlog alla fine del 2025, quindi anche la strategia Copilot conta qui. Le applicazioni proprie di Microsoft possono generare denaro senza fare affidamento sui modelli più costosi di OpenAI.
Microsoft ne esce avvantaggiata se Nadella ha ragione
La mia opinione: Microsoft è dalla parte giusta dell'IA economica. Possiede le applicazioni in cui viene spesa la maggior parte dei token, quindi la caduta dei prezzi dovrebbe tradursi in margini migliori su Copilot. Nel frattempo, il suo backlog garantisce ad Azure anni di domanda contrattualizzata mentre i prezzi si assestano.
La parte che terrei d'occhio è il capex. Microsoft pubblica i risultati del primo trimestre fiscale il 28 ottobre, e il management ha indicato che il margine lordo di Microsoft Cloud dovrebbe mantenersi più o meno stabile al 65%. Se si mantiene, questo è il primo segno che i modelli più economici stanno facendo il loro lavoro. Se scivola di nuovo, il prezzo di Azure potrebbe essere in calo più velocemente dei costi di Copilot.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!




