

Punti Chiave
- Nel podcast All-In, l'ex "zar" dell'IA della Casa Bianca David Sacks ha dichiarato che CoreWeave non può fallire. Allo stesso tempo, i suoi credit default swap implicavano una probabilità di default del 55% circa nei prossimi cinque anni.
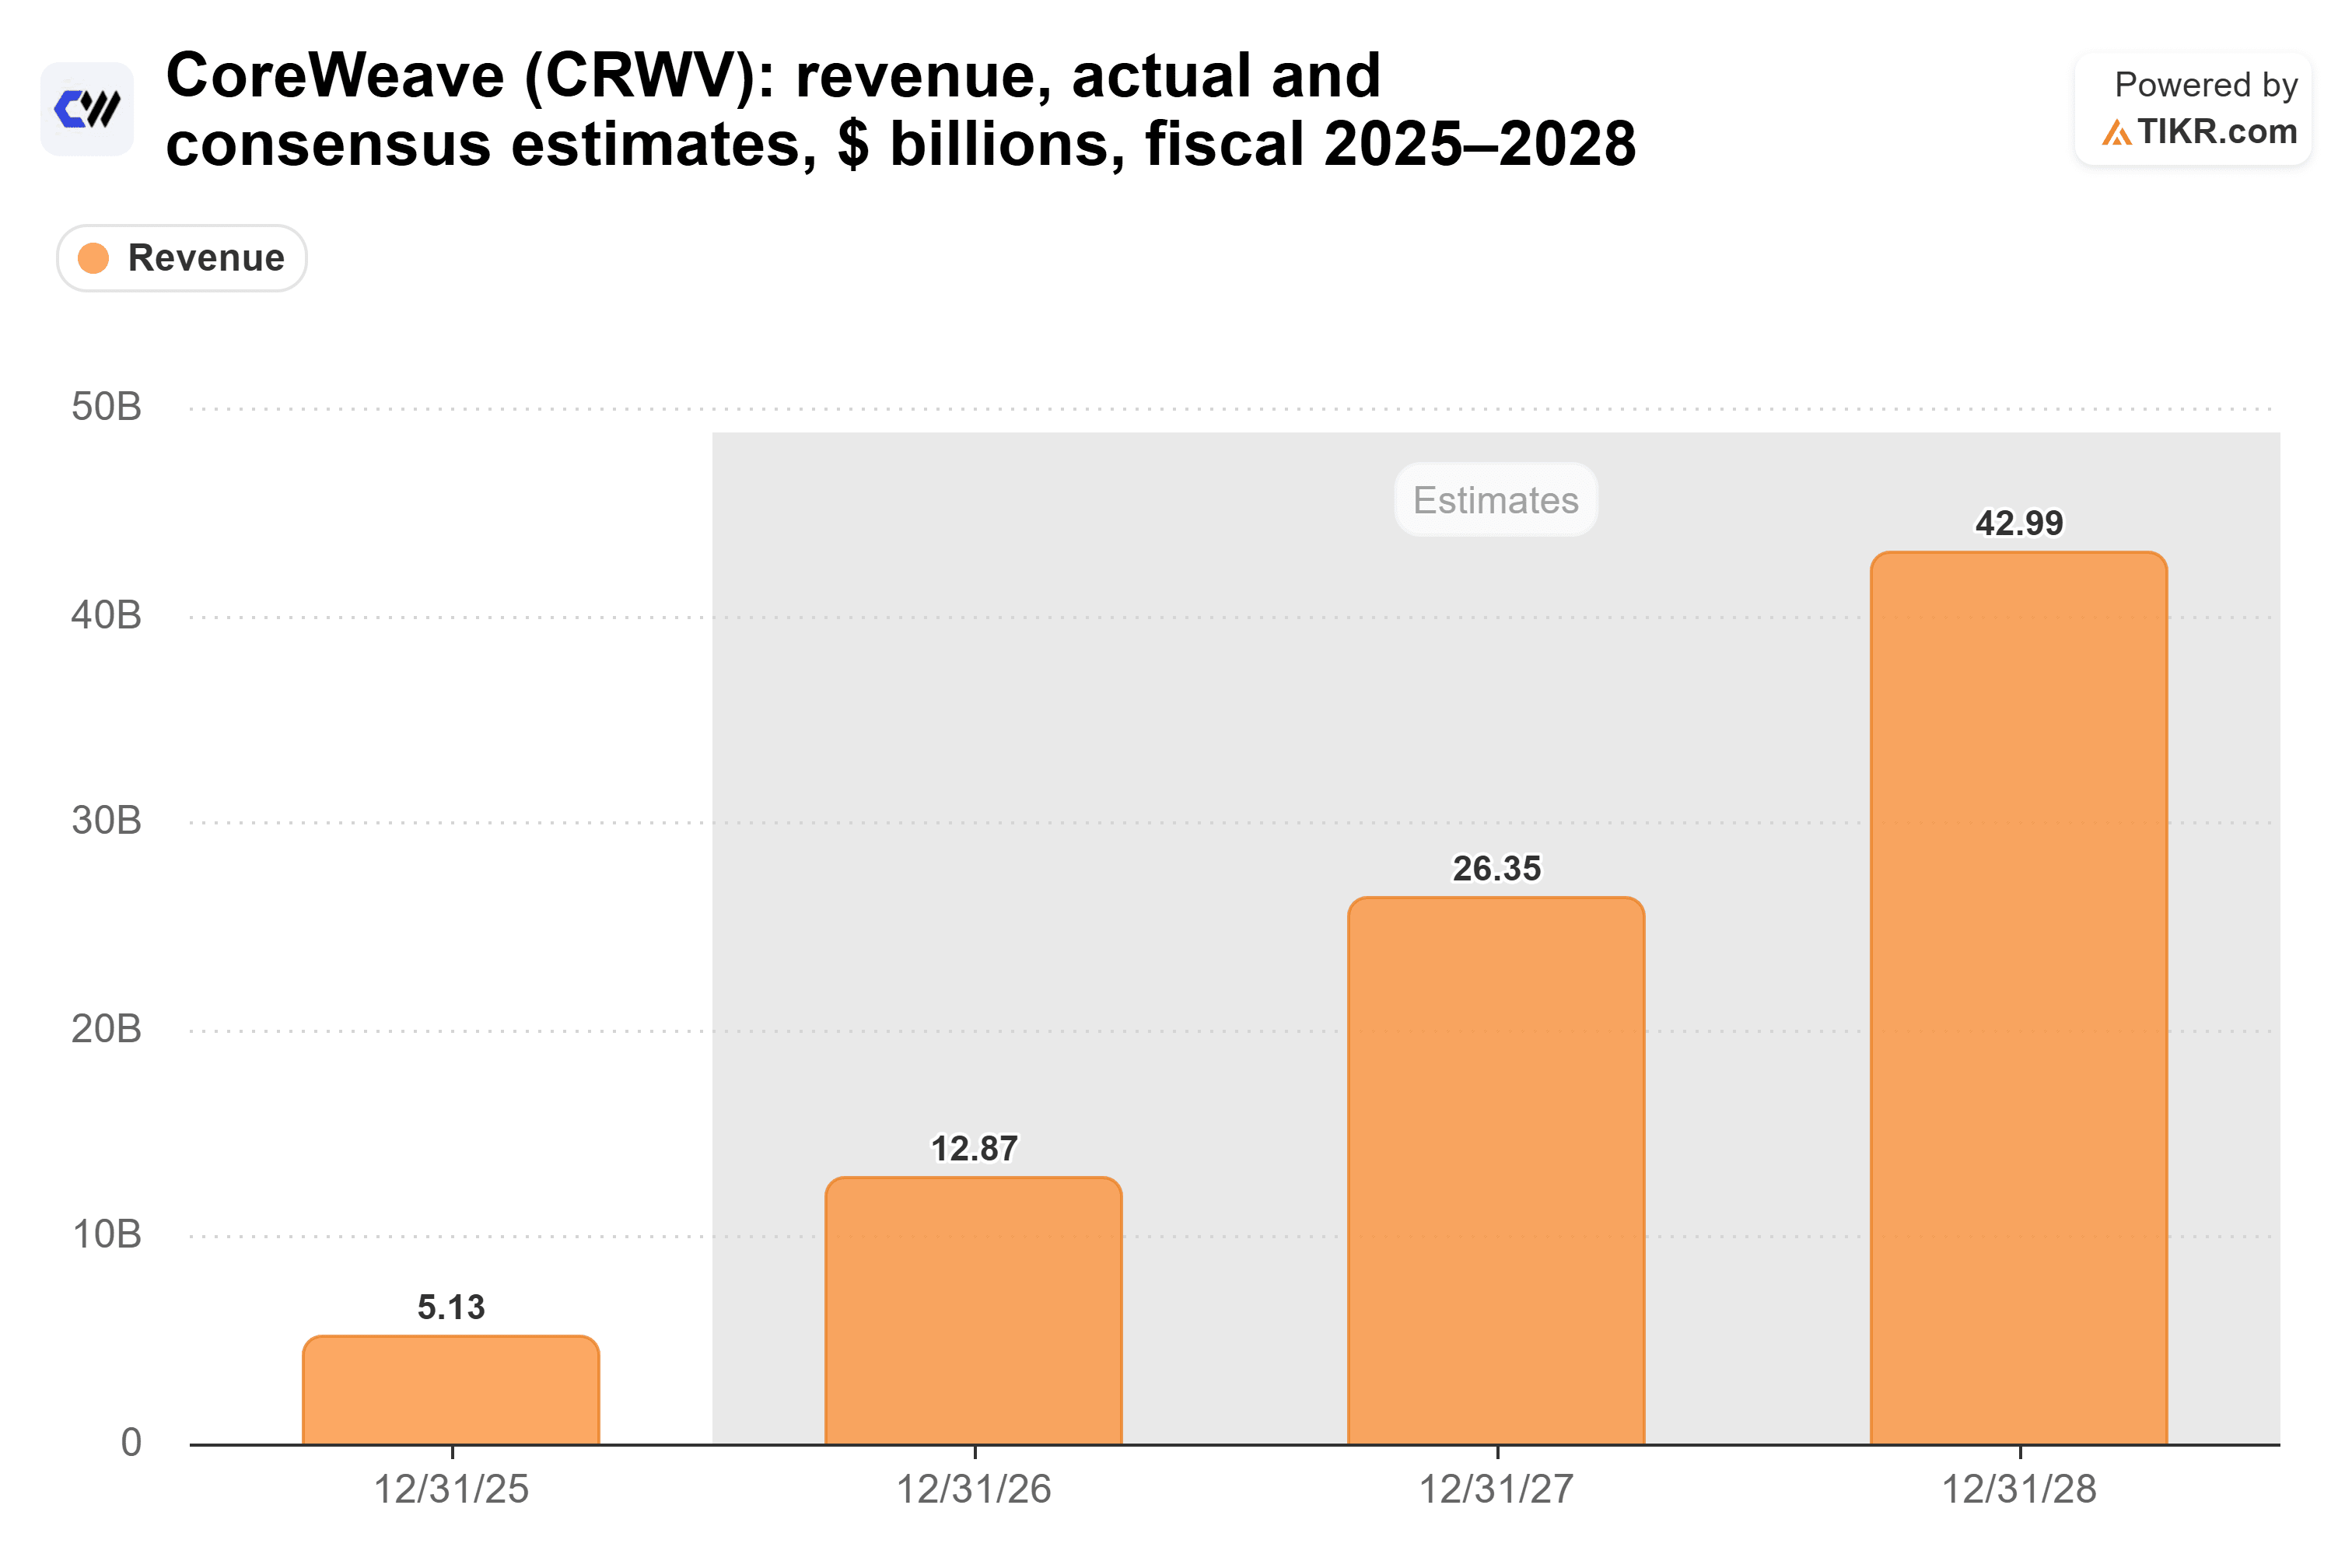
- La domanda per CoreWeave tiene: gli analisti si aspettano che i ricavi salgano da 5,13 miliardi di dollari nel 2025 a 43,0 miliardi di dollari nel 2028.
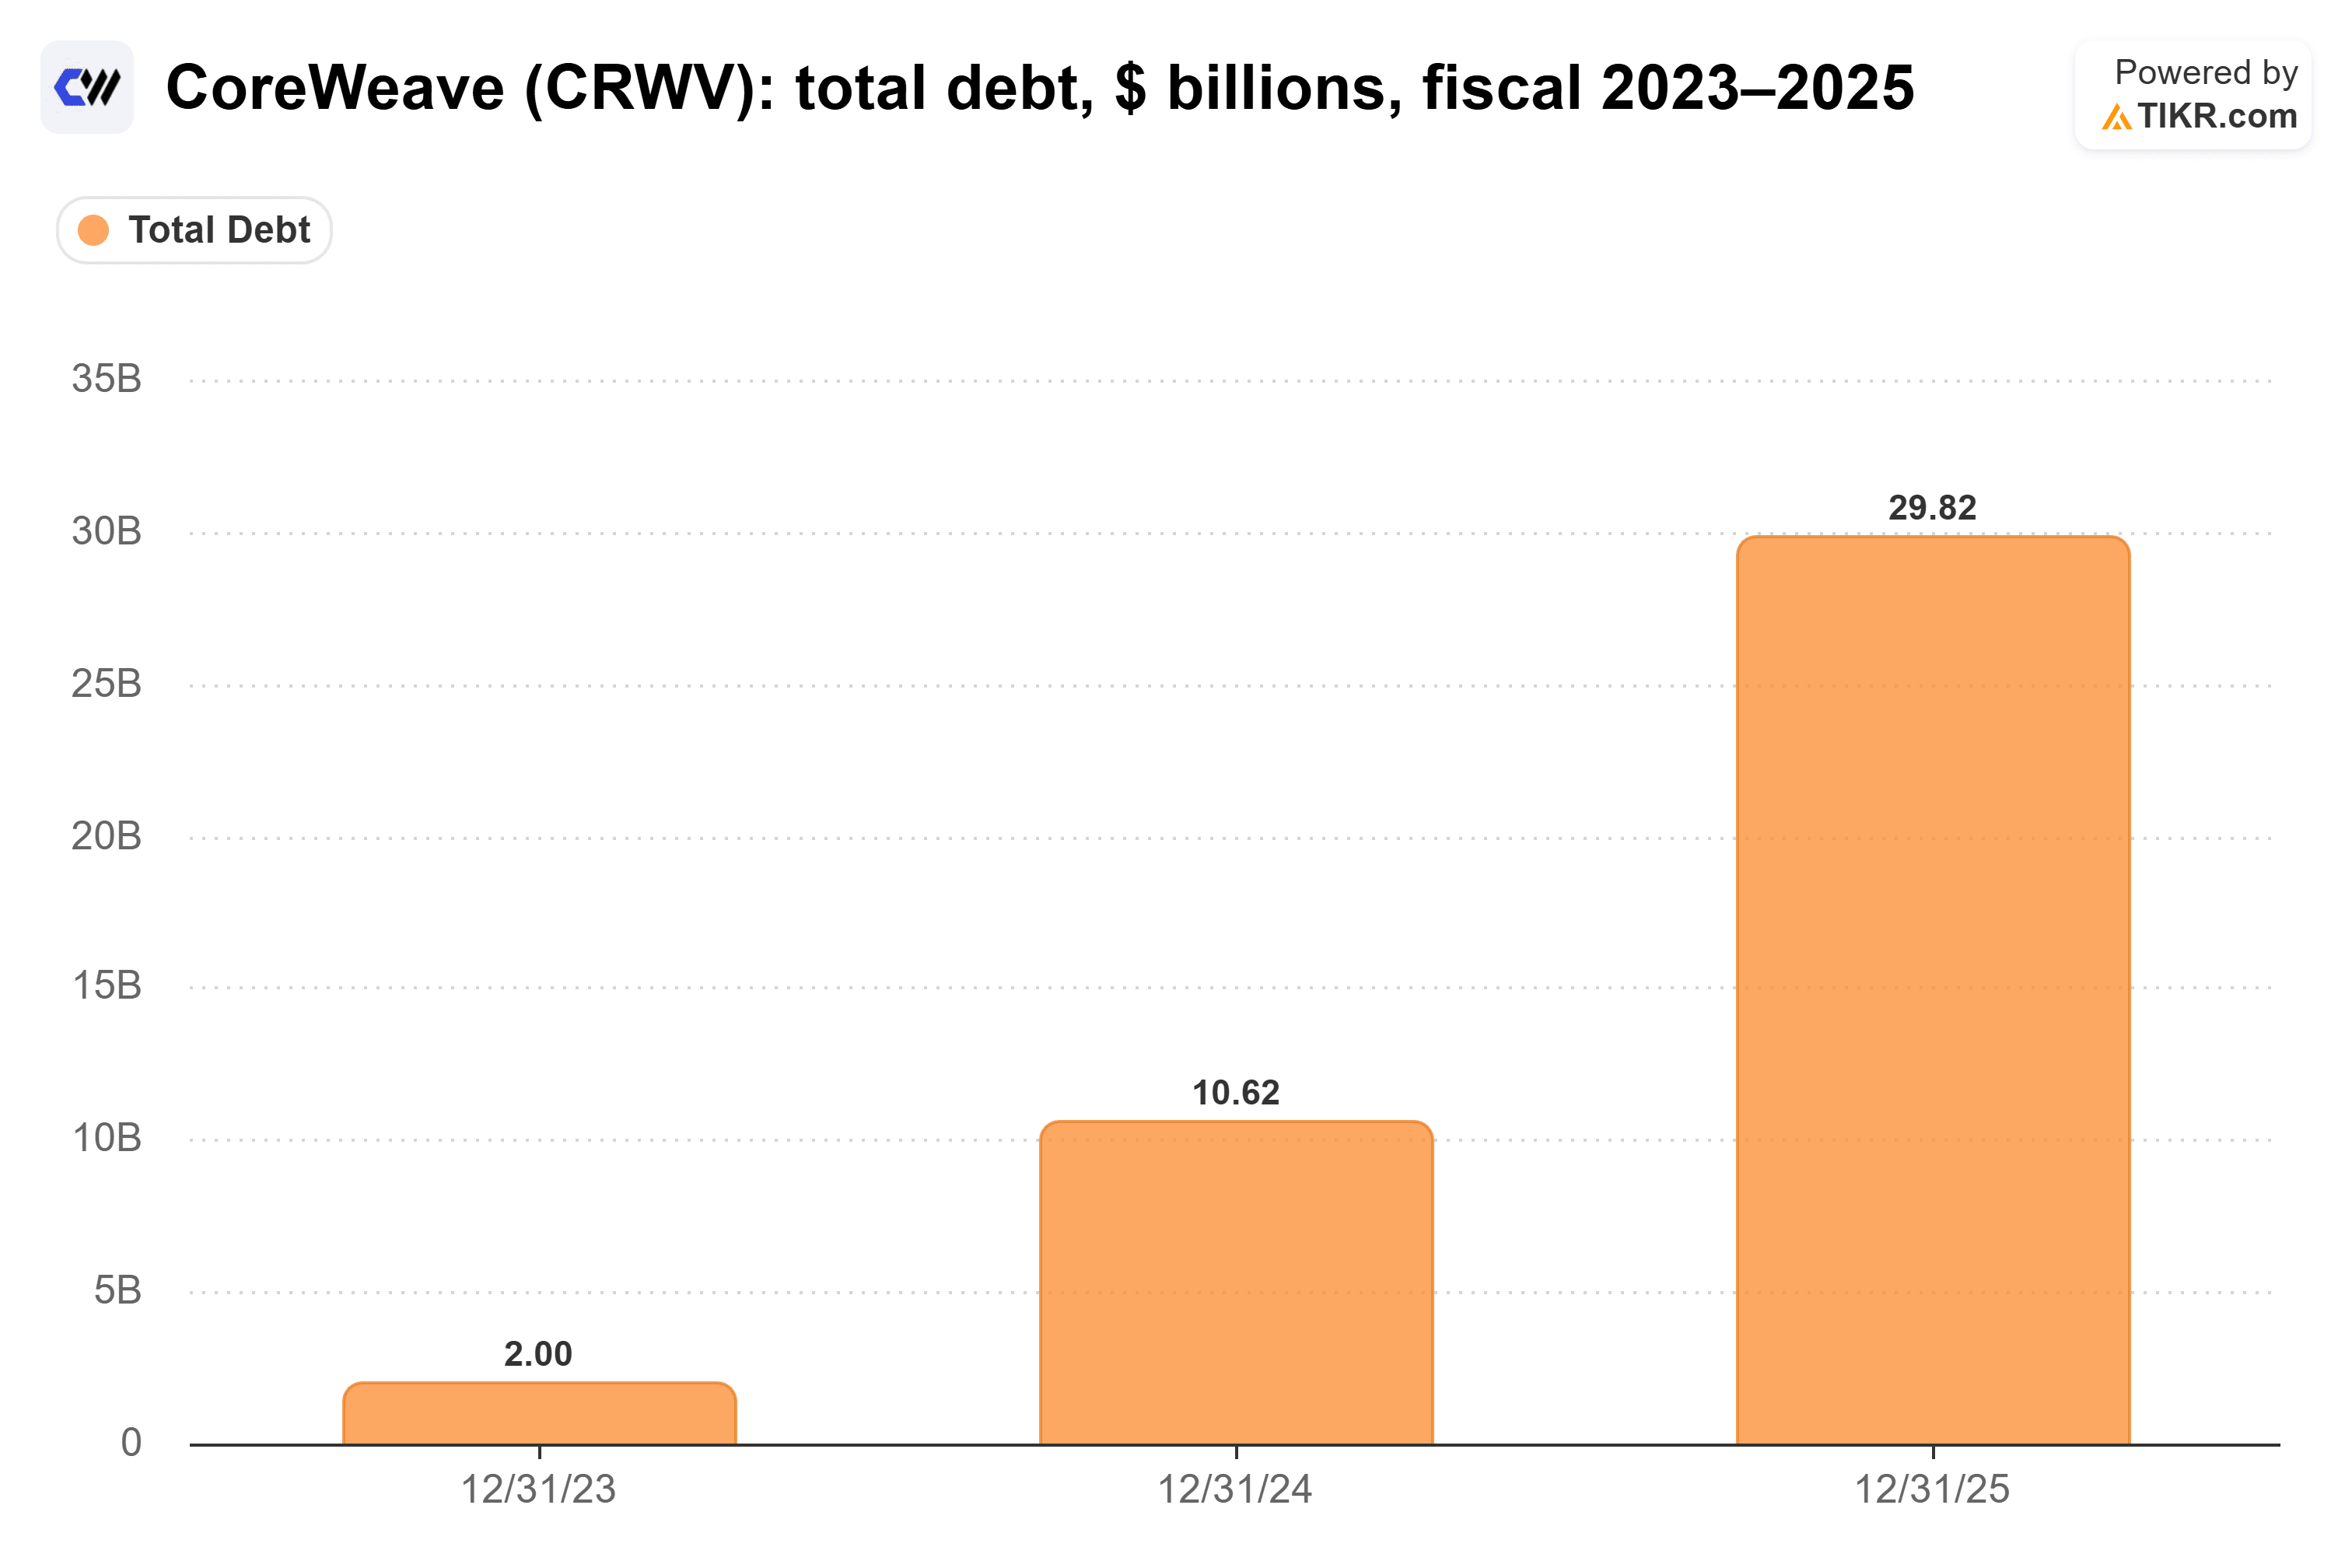
- Il rischio è nel finanziamento. Il debito totale ha raggiunto i 29,8 miliardi di dollari alla fine del 2025, e Jim Chanos stima il rendimento del capitale dell'azienda prima delle tasse al 9%, mentre le sue obbligazioni non garantite rendono circa il 15%.
- JPMorgan stima che CoreWeave potrebbe aver bisogno di capitale esterno fino al 2030, quindi è probabile che gli azionisti pagheranno per la crescita attraverso diluizione e debito costoso. I risultati del terzo trimestre di novembre saranno il prossimo punto di riferimento.
Quando l'azione di CoreWeave (CRWV) è scesa di oltre il 25% la scorsa settimana a causa del distress obbligazionario, i conduttori del podcast All-In hanno mostrato una scommessa su Polymarket: una probabilità del 23% che CoreWeave dichiari fallimento entro la fine del 2028.
Il co-conduttore David Sacks, primo zar dell'IA di Trump (ha lasciato il ruolo a marzo), ha definito la scommessa stupida:
"CoreWeave non può fallire."
La sua ragione è il modo in cui CoreWeave finanzia la sua espansione. Ogni data center risiede nel proprio veicolo a livello di asset. Quindi, se uno va male, dice Sacks, quel veicolo va in amministrazione controllata e le sue GPU vengono vendute, e l'azienda va avanti.
E non vede la domanda esaurirsi. La potenza di calcolo è difficile da costruire, e le comunità locali non si affrettano ad approvare nuovi data center. Quindi, nelle sue parole, "c'è una scarsità imposta".
È un'affermazione audace quando il mercato del credito stava prezzando l'opposto.
Nello stesso episodio, il co-conduttore Chamath Palihapitiya ha indicato i credit default swap di CoreWeave, che la scorsa settimana sono saliti a circa 953 punti base. La sua conclusione: "quel calcolo implica una probabilità di default di circa il 55%. Quindi è un lancio di moneta, se falliscono o no."
Da allora, Goldman Sachs ha aggiornato il titolo a Buy da Neutral lunedì e ha alzato il suo prezzo obiettivo a 139 dollari da 106. JPMorgan ha definito l'attività solida.
TIKR monitora 41 analisti su CoreWeave. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su CoreWeave, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di CoreWeave
Il lato della domanda regge
Sempre nell'episodio, il co-fondatore di Andreessen Horowitz Ben Horowitz ha messo una data alla scarsità. Ha detto che il CEO di Amazon Andy Jassy gli ha detto che la capacità è esaurita "oltre il 2028".
Il libro ordini di CoreWeave stesso lo conferma. Ha chiuso il secondo trimestre con un backlog di ricavi di circa 104 miliardi di dollari in impegni firmati con i clienti.
E gli analisti si aspettano che i ricavi crescano più di otto volte in tre anni, da 5,13 miliardi di dollari nel 2025 a 43,0 miliardi di dollari nel 2028.
Se il caso rialzista avesse bisogno solo della domanda, sarebbe facile.
Finanziarla è la parte difficile
Per soddisfare quella domanda, CoreWeave si è indebitata pesantemente. Il suo debito totale è passato da 2,00 miliardi di dollari alla fine del 2023 a 29,8 miliardi di dollari alla fine del 2025, quasi 15 volte in due anni.
Anche quel prestito è diventato più costoso. Le note non garantite di CoreWeave sono state emesse con una cedola del 9,625% e hanno scambiato a rendimenti intorno al 15% questo mese. Le note che ha già venduto mantengono la loro cedola, ma il 15% è più o meno quello che il mercato le chiederebbe per nuovo debito non garantito.
Un rendimento del 9% su denaro al 15%
Lo short seller Jim Chanos pensa che la piena domanda potrebbe non coprire quel costo. Si basa su un modello dell'account X Uncovered Alpha, che stima che ogni 1 dollaro di capex generi circa 0,30 dollari di ricavi annuali. Da lì, Chanos stima il rendimento del capitale di CoreWeave prima delle tasse al 9%, assumendo che le GPU generino reddito per 10 anni.
È una vita generosa per una GPU (il caso base del modello stesso usa sei anni). E un rendimento del 9% è ben al di sotto del denaro al 15%.
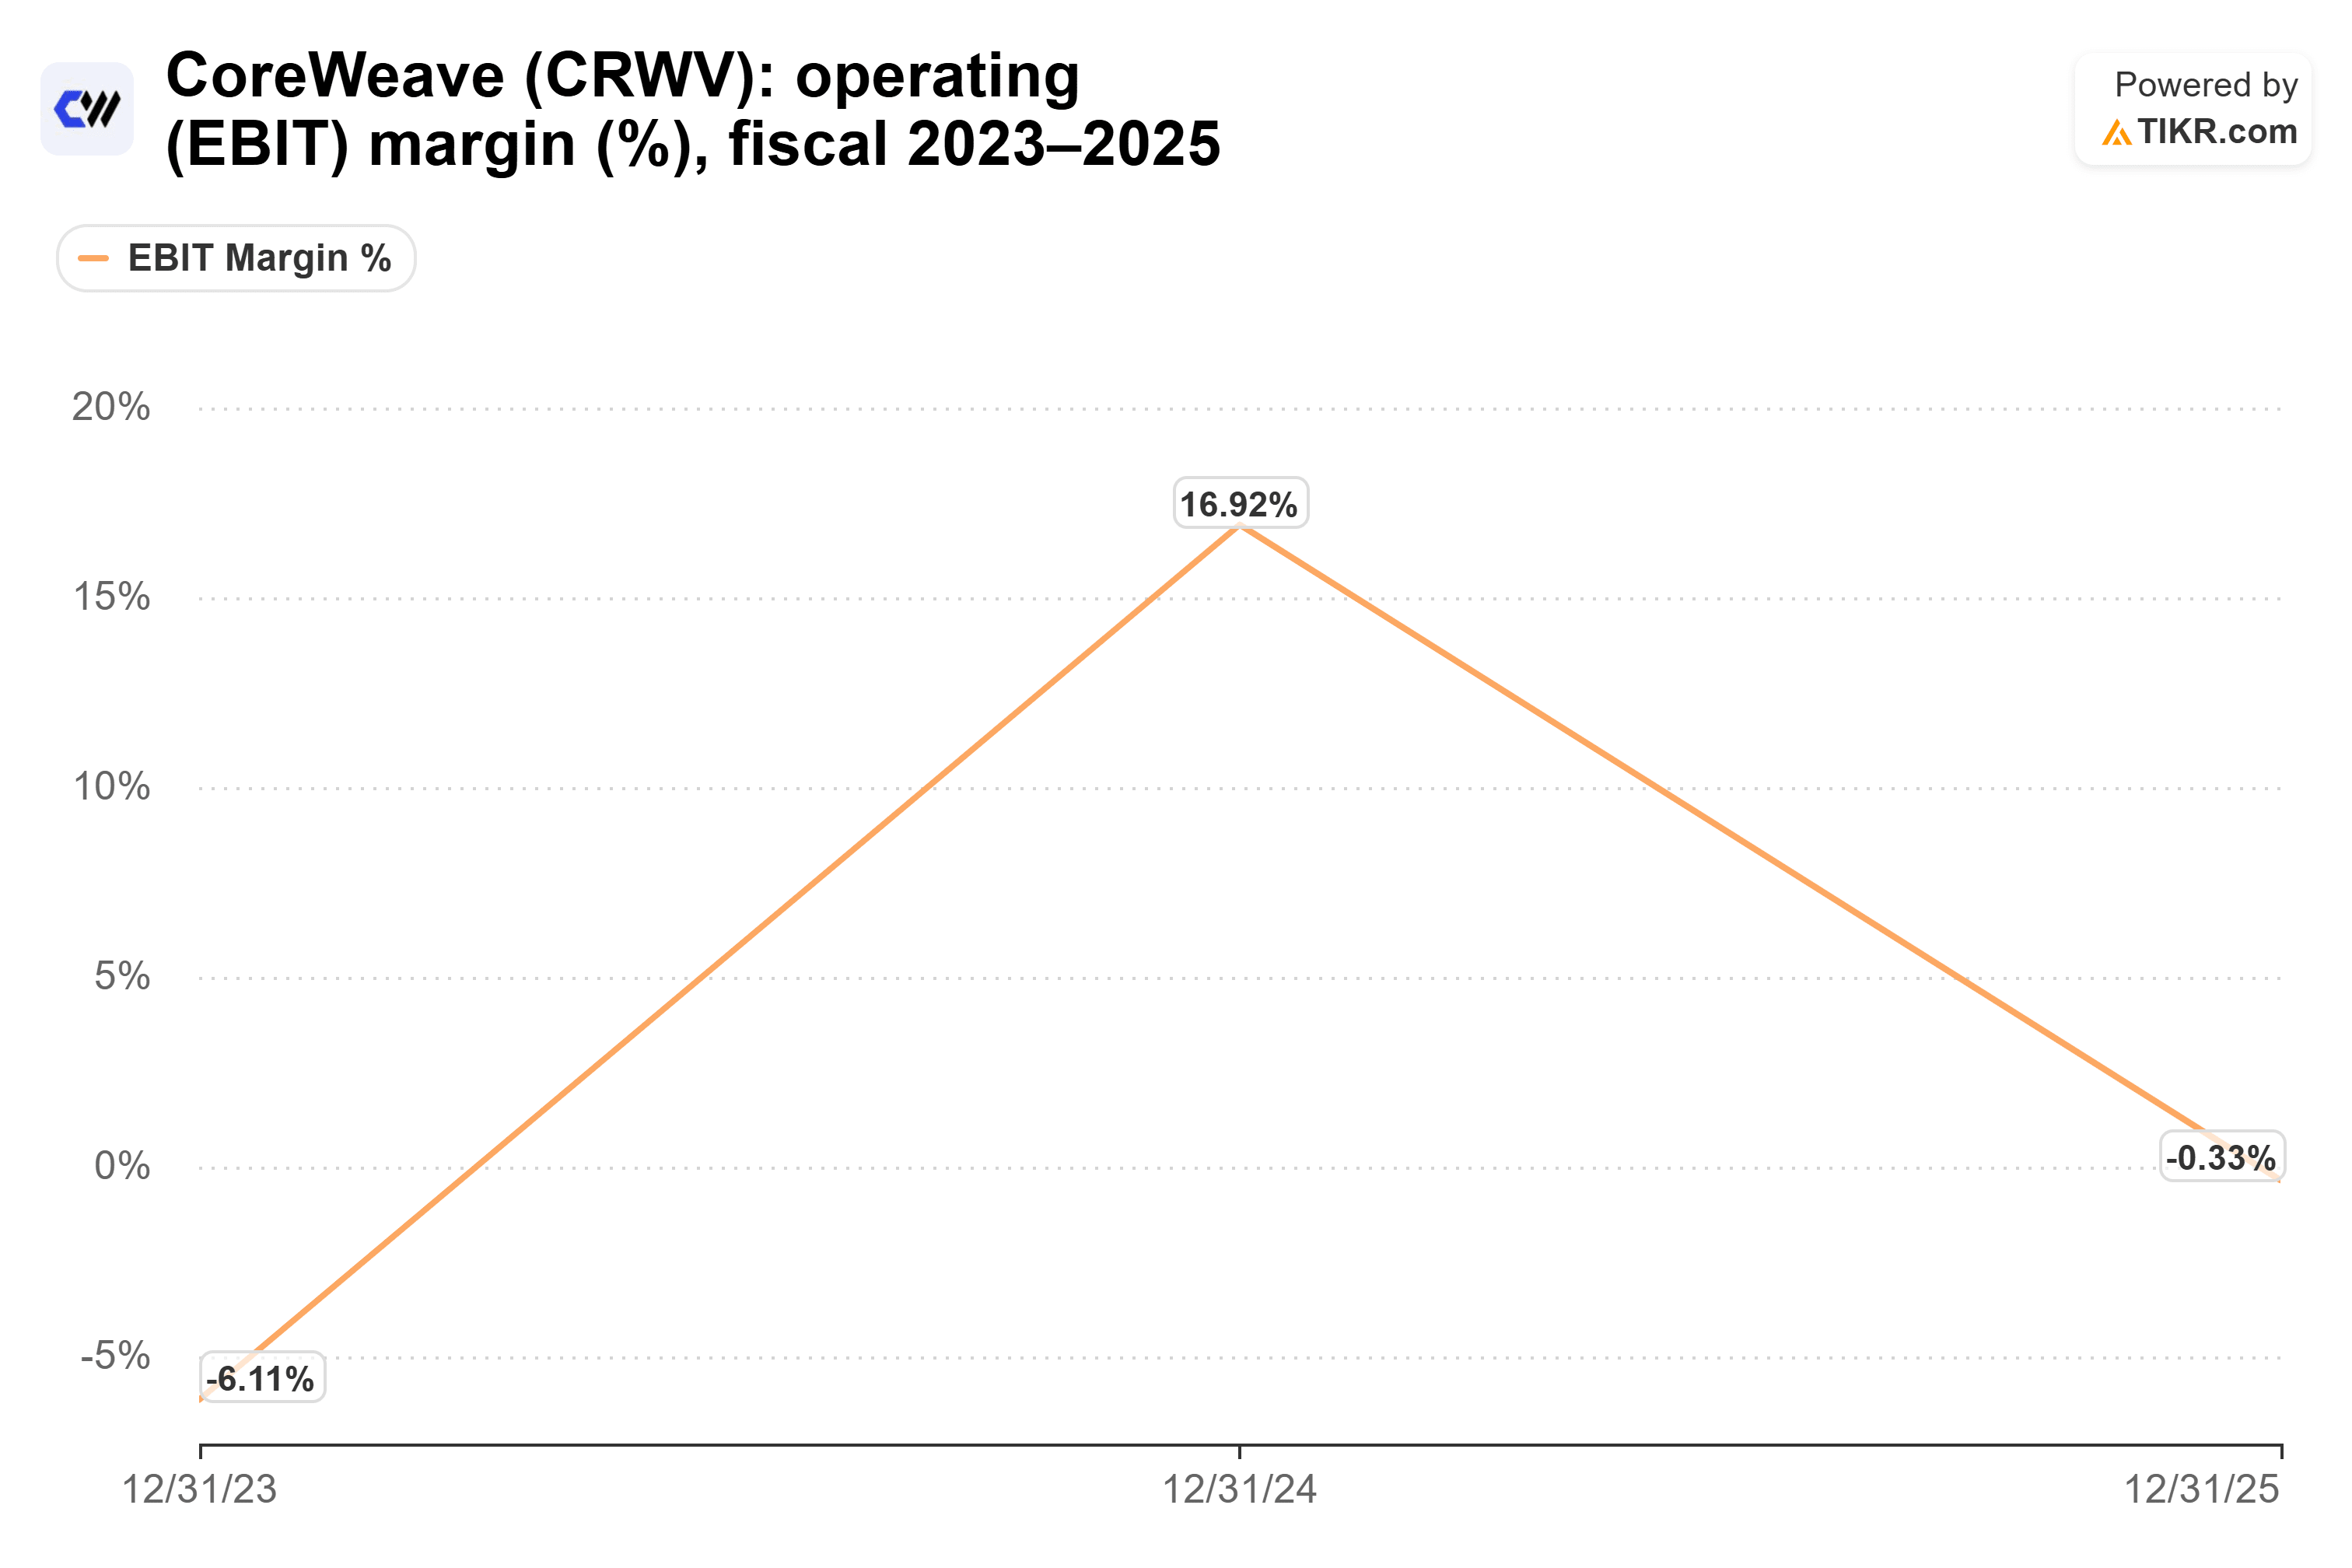
I risultati riportati di CoreWeave sembrano ancora più sottili. Il suo margine operativo è passato dal 16,9% nel 2024 a poco sotto il pareggio nel 2025.
Gli analisti di JPMorgan lavorano la matematica in modo diverso. Stimano che un tipico contratto quinquennale generi un rendimento unlevered nella fascia media delle due cifre. Questo è superiore al costo del capitale misto dal 9% all'11% che stimano per CoreWeave. Il rendimento del 15% si applica solo alle note non garantite, e nel caso conservativo della banca circa l'80% del capex di un progetto è pagato con debito a livello di asset.
La sopravvivenza è un obiettivo basso
Quindi, CoreWeave può fallire? Mettendo insieme il finanziamento progetto per progetto descritto da Sacks, un backlog di 104 miliardi di dollari e la matematica dei contratti di JPMorgan, un collasso a livello aziendale mi sembra improbabile.
Ma JPMorgan stima anche che CoreWeave potrebbe non generare abbastanza cassa dalle sue operazioni esistenti per finanziare la sua espansione fino al 2030. Fino ad allora, il divario deve essere colmato con più debito o più azioni.
La mia opinione: Sacks ha ragione sulla domanda, e CoreWeave molto probabilmente ce la farà. Ma gli azionisti pagheranno per l'espansione attraverso diluizione e finanziamento costoso, almeno finché le GPU non mostreranno cosa possono guadagnare dopo la scadenza dei loro primi contratti.
Naturalmente, i risultati del terzo trimestre di novembre mostreranno più chiaramente se i ricavi tengono il passo con quel crescente cumulo di debito.
Quindi, quanto vale realmente l'azione di CoreWeave?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CoreWeave. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta CoreWeave gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





