Punti Chiave
- Il CEO di Palo Alto Networks, Nikesh Arora, afferma che NVIDIA non può fornire chip per il 2028, mentre Microsoft, Alphabet e Amazon comunicheranno i loro piani di spesa in conto capitale la prossima settimana.
- La crescita di NVIDIA fino al 2028 sembra limitata dal numero di chip che può produrre, quindi le stime di ricavo di Wall Street appaiono conservative.
- Gli analisti si aspettano che i ricavi aumentino del 68% nell'anno che termina a gennaio 2028. Ciò è in linea con le previsioni del management, che afferma di essere limitato dall'offerta.
- NVIDIA scambia a 17 volte gli utili futuri, il suo multiplo più basso in tre anni.
Il critico dell'IA Ed Zitron pensa che NVIDIA (NVDA) stia vendendo una carenza che si è inventata.
"Non c'è scarsità se non quella creata da Jensen Huang," ha detto Zitron, CEO dell'agenzia di pubbliche relazioni EZPR, a Yahoo Finance's The 8:30 venerdì. L'ha definita "channel stuffing": spingere i clienti ad acquistare ora, prima che i chip finiscano.
Poi un grande acquirente di potenza di calcolo per l'IA ha descritto come appare realmente il mercato.
Nel podcast All-In di questa settimana, il CEO di Palo Alto Networks (PANW) Nikesh Arora ha detto che costruire i propri data center per l'IA sarebbe "una specie di minaccia vuota". Parte del motivo:
"se parli con Jensen, non può darti chip per il 2028."
Il channel stuffing di solito appare un po' diverso.
E arriva pochi giorni prima che Microsoft (MSFT), Alphabet (GOOG) e Amazon (AMZN) comunichino la spesa in conto capitale che si trasforma in ricavi per NVIDIA. (Il management ha detto a febbraio che i cinque maggiori provider cloud costituiscono poco più della metà delle sue vendite ai data center.)
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Nvidia
Esaurito da cima a fondo
Palo Alto non è l'unica in attesa. Jim Keller, CEO di Tenstorrent che vende chip AI rivali, ha detto alla giornalista di Bloomberg Liana Baker che se vuoi acquistare prodotti NVIDIA per 10 milioni di dollari, "forse non riceverai nemmeno una chiamata", come lei ha raccontato nel podcast Bloomberg Tech.
Keller ha le sue ragioni per dirlo. Ma un'azienda che fa channel stuffing di solito non lascia ordini da 10 milioni di dollari in sospeso.
Dan Ives di Wedbush ha quantificato la situazione su Bloomberg Surveillance: "oggi il rapporto domanda-offerta è di 13 a 1."
E i prezzi stanno salendo. Affittare un H100 costa il 45% in più rispetto a dicembre, secondo Social Capital, nonostante il chip sia stato messo in vendita nel 2022 e da allora siano uscite due nuove generazioni.
È il mercato dell'usato del 2021 di nuovo: quando non riesci a trovarne uno nuovo, quelli vecchi aumentano di valore.
Le stime di Wall Street appaiono conservative
Questo cambia il modo di leggere le stime di ricavo degli analisti.
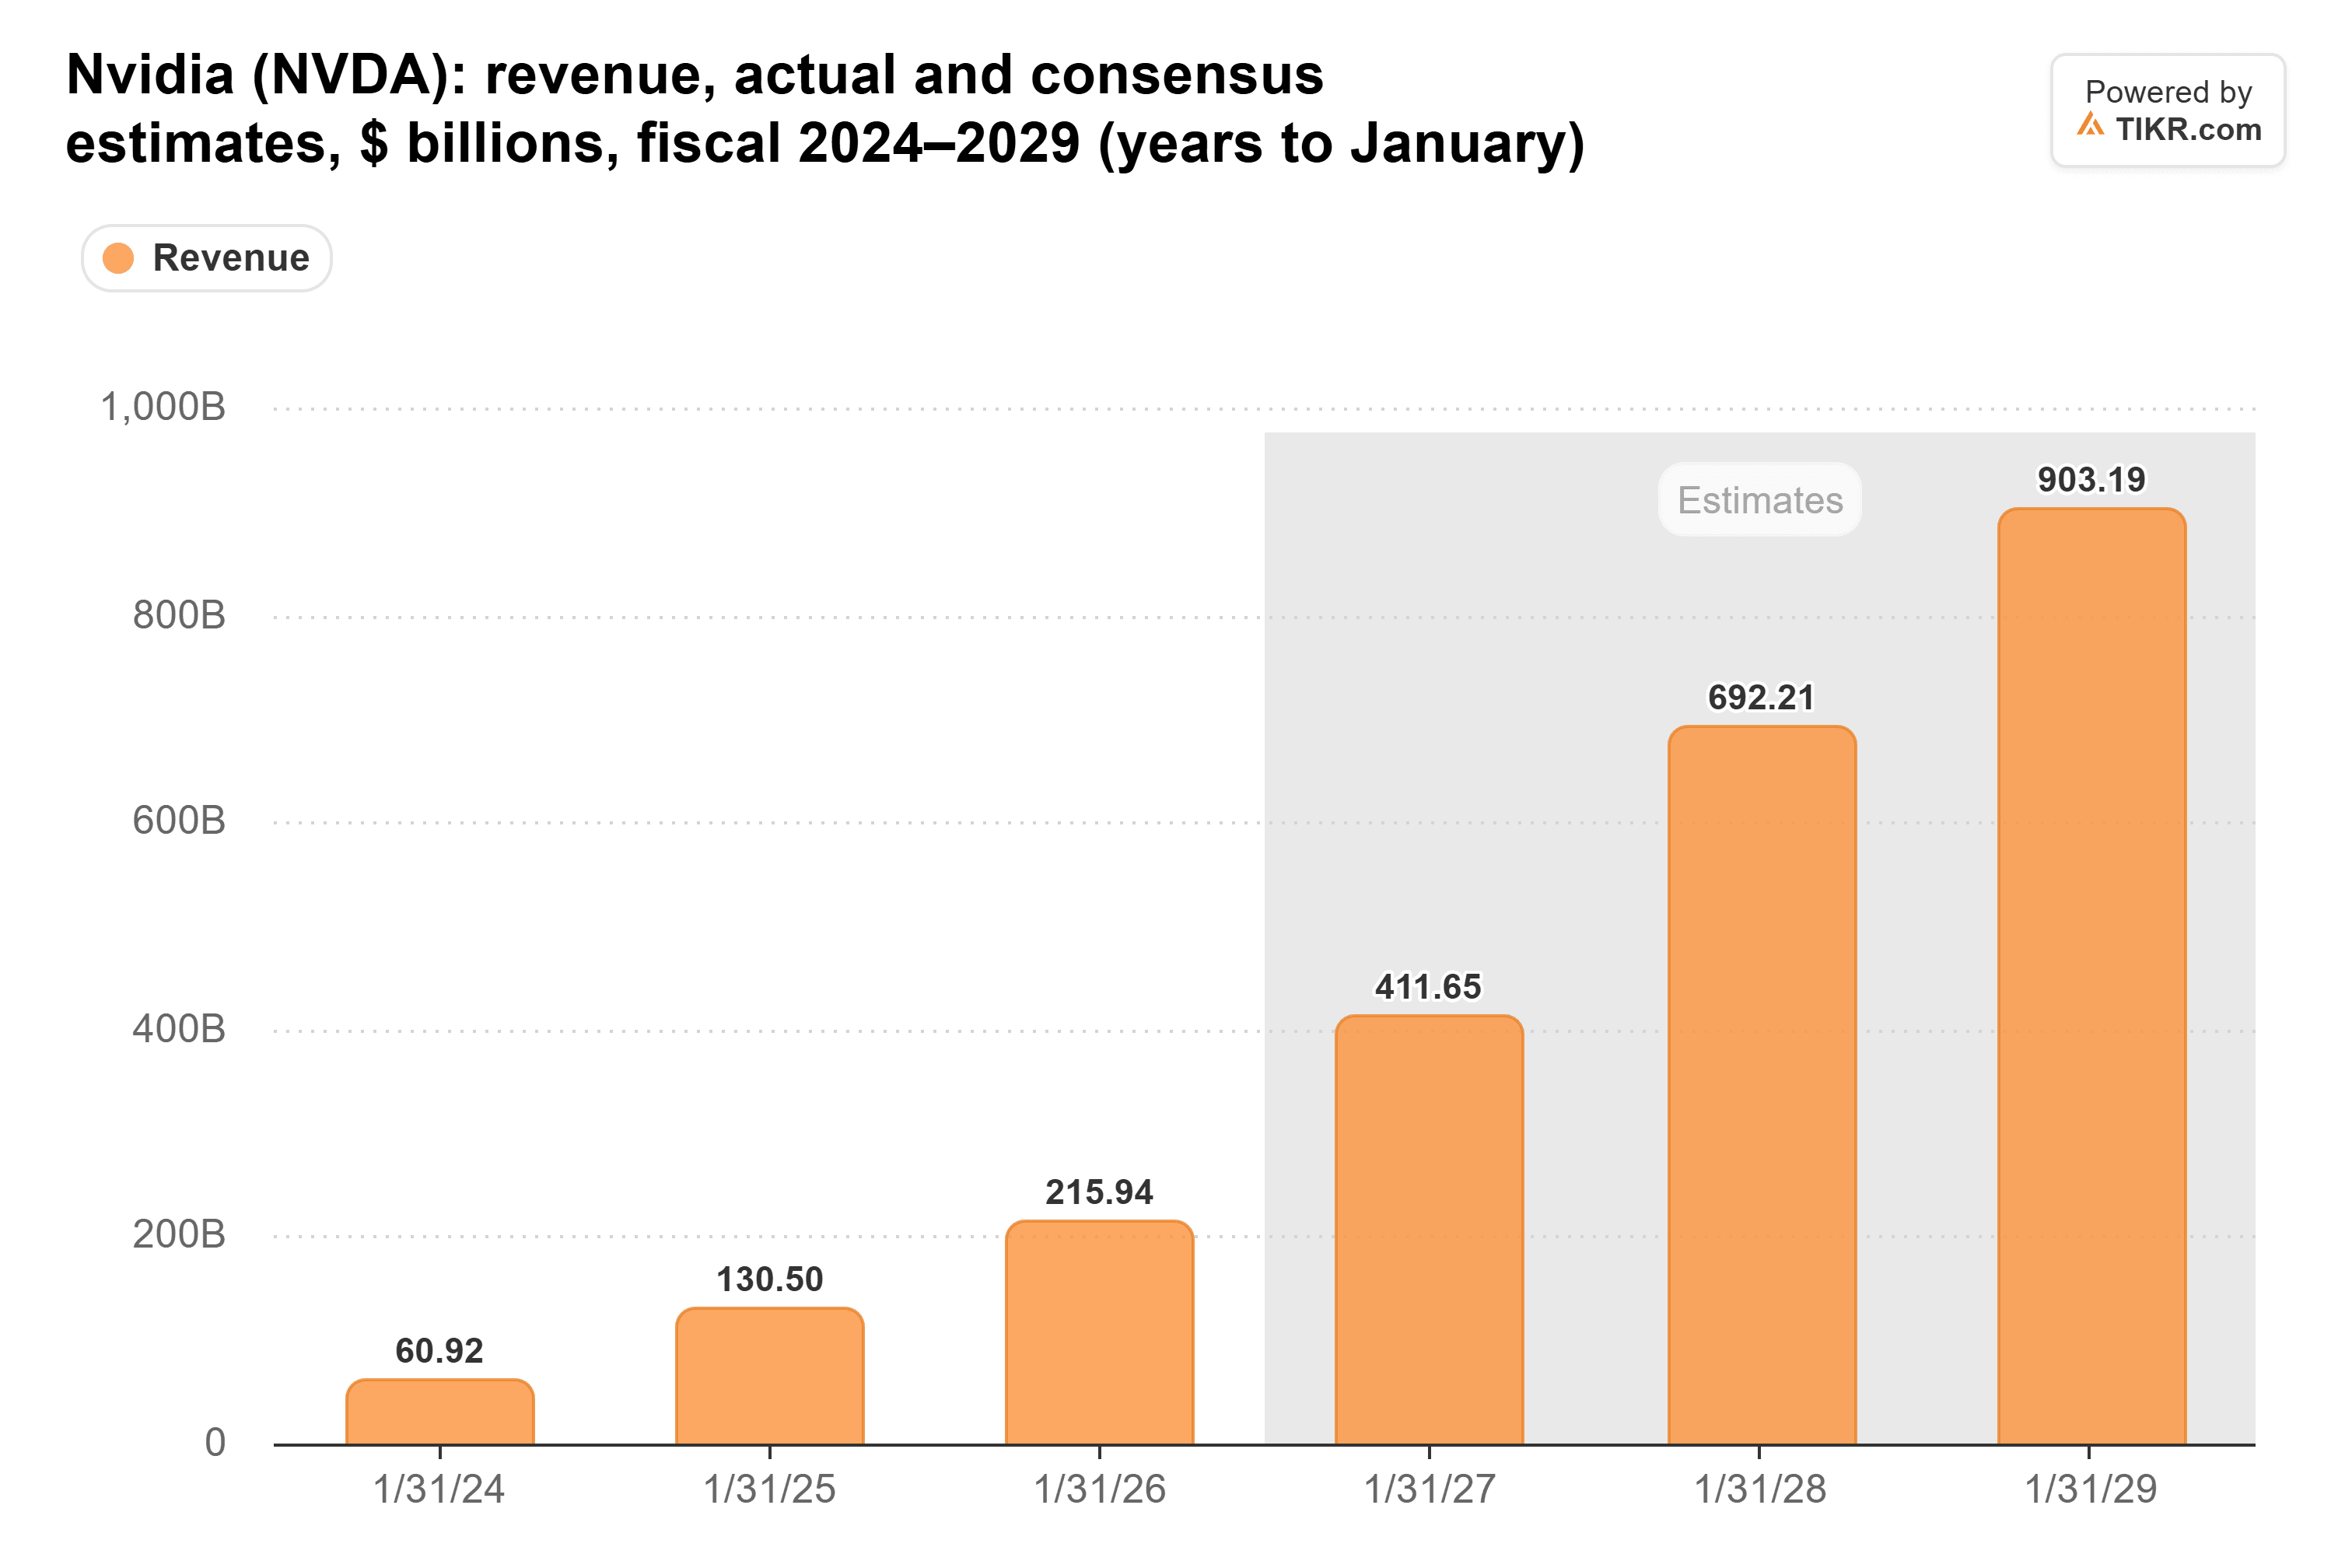
Gli analisti si aspettano che i ricavi salgano da 215,9 miliardi di dollari nell'anno terminato a gennaio 2026 a 692 miliardi di dollari nell'anno che termina a gennaio 2028, con un aumento del 68% rispetto all'anno precedente. Ciò è perfettamente in linea con le previsioni del management di una crescita di circa il 70% per quell'anno. Nella conference call sugli utili di agosto, il management di NVIDIA ha detto che quella cifra è limitata dall'offerta e che le previsioni dei clienti puntano più in alto.
Dopodiché, gli analisti si aspettano che la crescita rallenti a circa il 30% nell'anno che termina a gennaio 2029, che copre quasi tutto il calendario 2028. Se NVIDIA già non può promettere chip per il 2028, quel rallentamento dipende da quanti chip può produrre.
I margini indicano la stessa direzione.
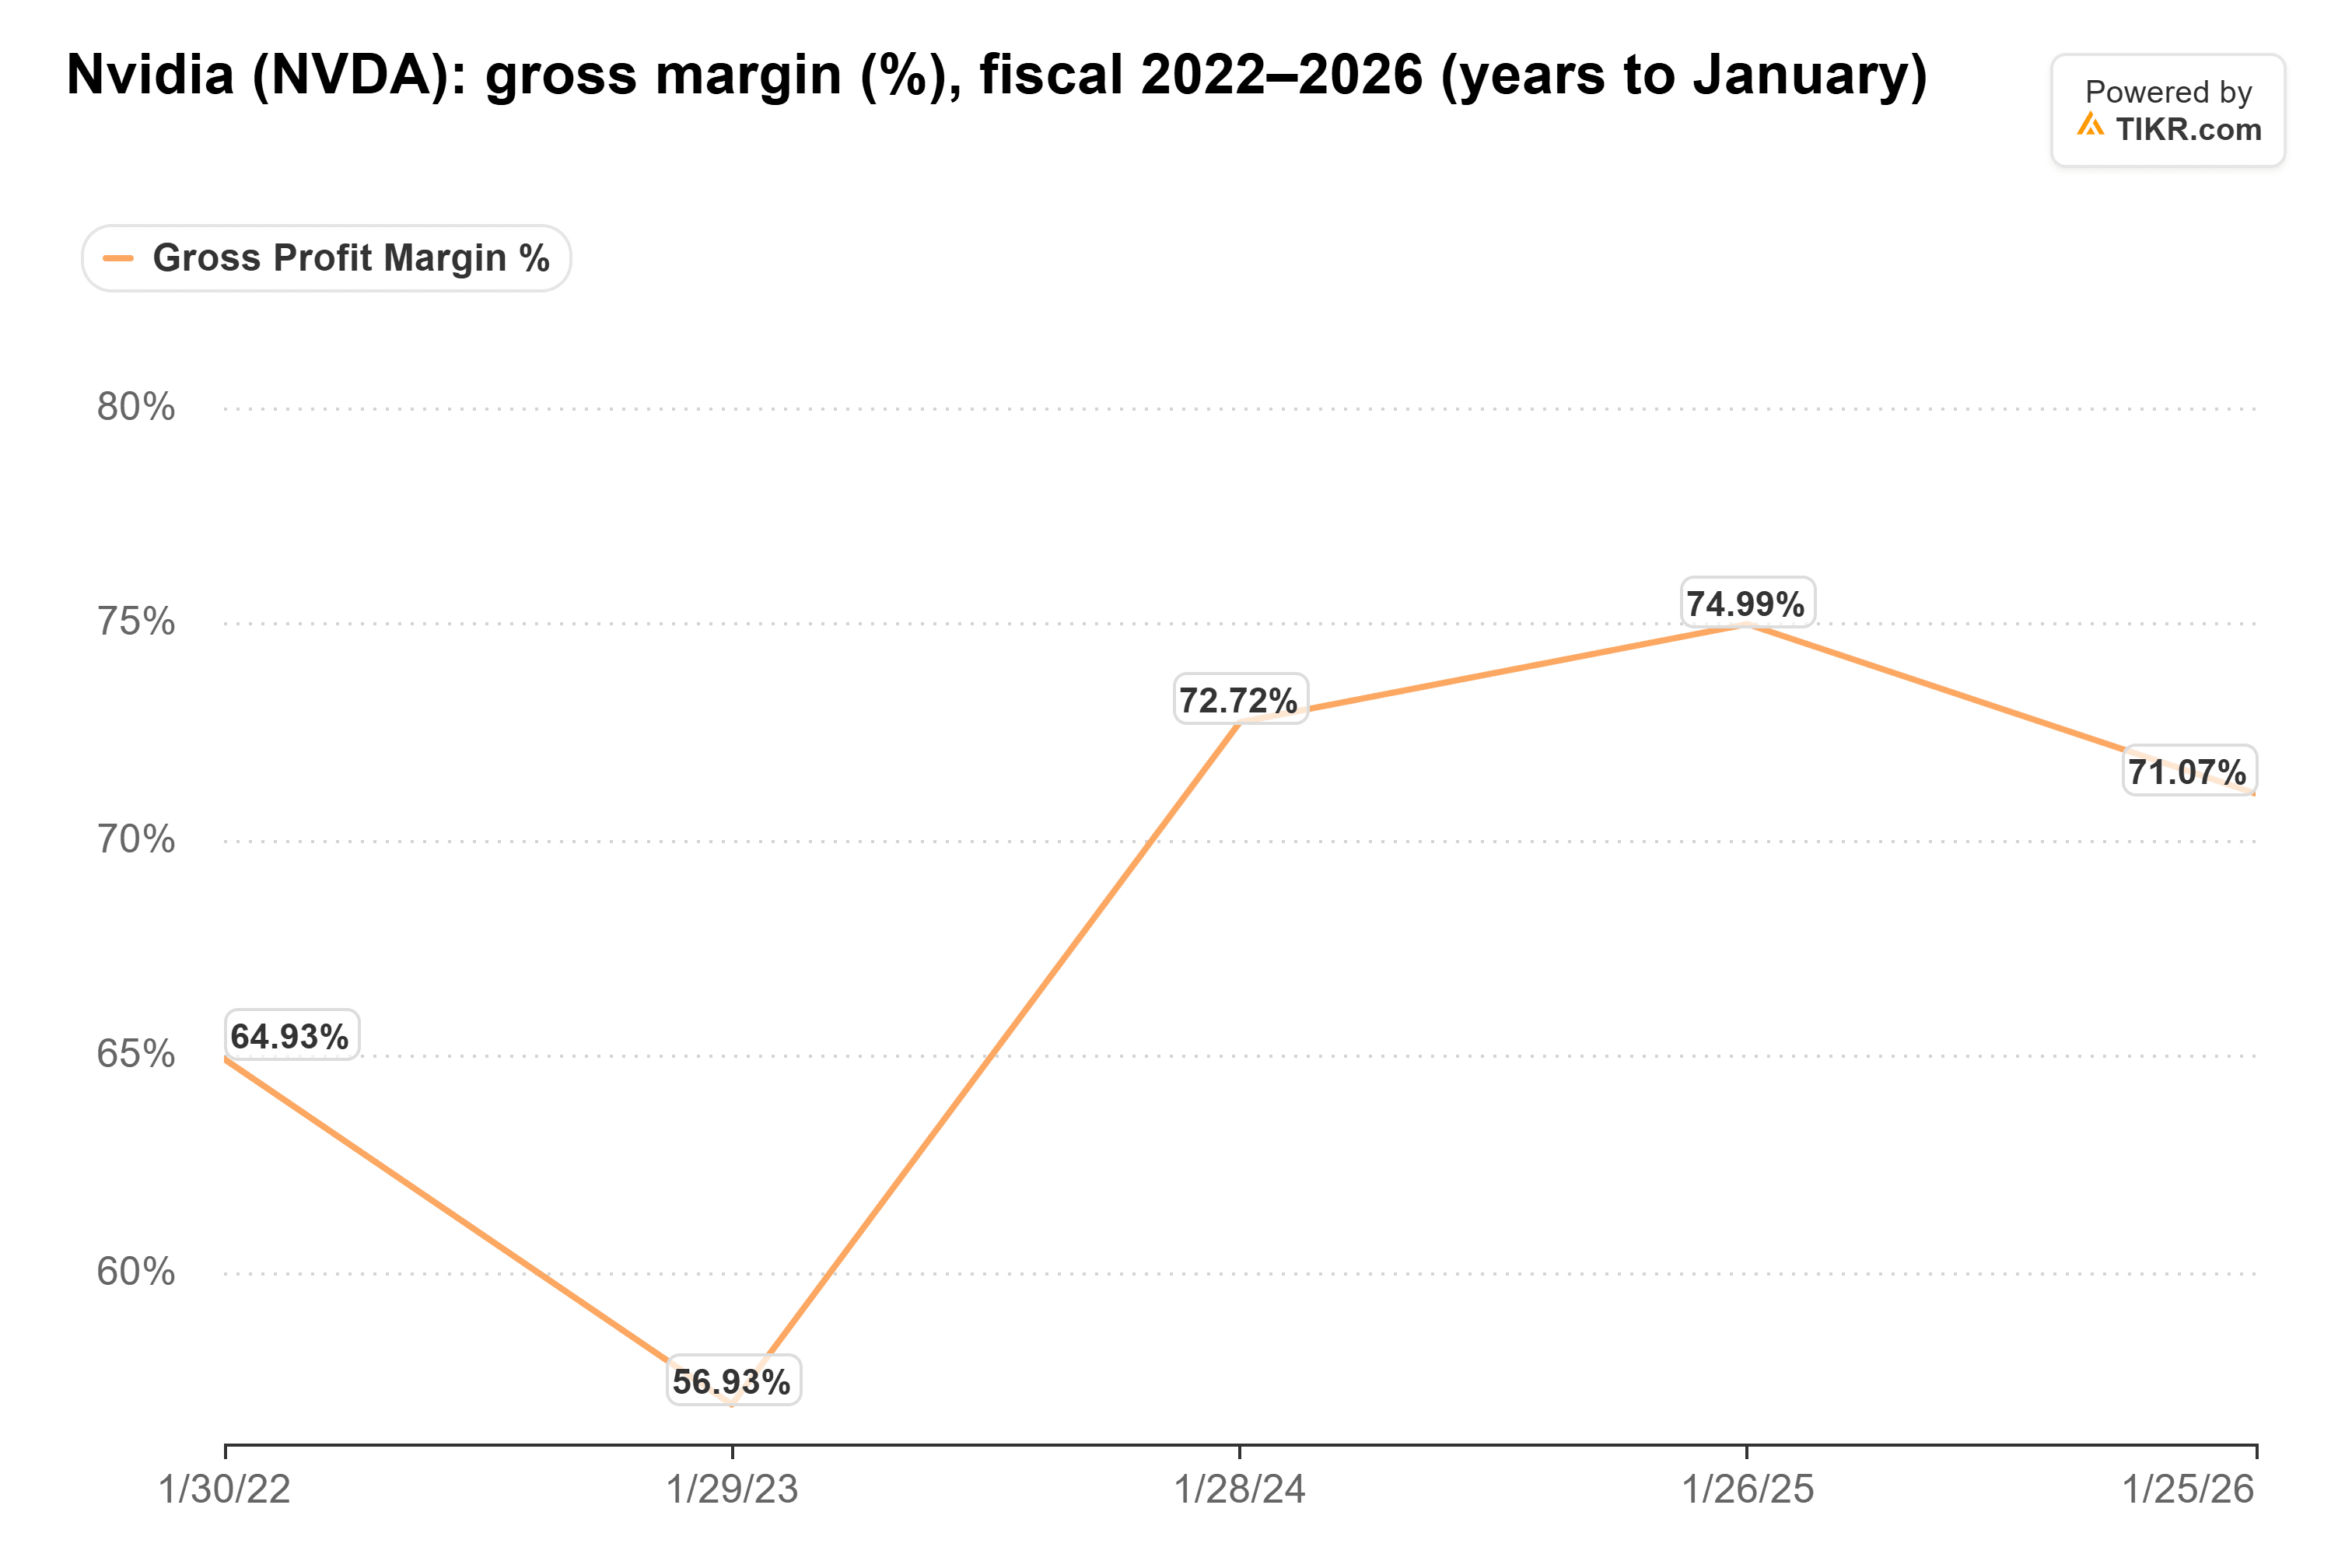
Il margine lordo è sceso al 71,1% nell'anno terminato a gennaio 2026, dal 75,0% dell'anno precedente, in parte a causa di una svalutazione di 4,5 miliardi di dollari sui suoi chip H20 per la Cina. È tornato al 75,0% nel trimestre terminato a luglio 2026. Il management si aspetta un calo al 71%-72% nel trimestre di gennaio 2027 man mano che i costi della memoria salgono. Sta rispondendo con aumenti di prezzo che entreranno in vigore all'inizio del 2027.
Aumentare i prezzi mentre i costi salgono è ciò che fa un venditore che ha una lista d'attesa.
Osserva chi paga
Gli ordini sono validi solo quanto i soldi che li sostengono. Cinque clienti diretti detenevano il 70% dei crediti di NVIDIA alla fine di luglio. E il management si aspetta che i laboratori di IA che sostiene con il proprio bilancio costituiscanno circa un quarto del business del prossimo anno. Se i finanziatori voltano le spalle ai neocloud, alcuni di quegli ordini per il 2028 potrebbero trasformarsi in cancellazioni.
Valutata come se il boom stesse finendo
Eppure l'azione è valutata come se questo fosse il picco.
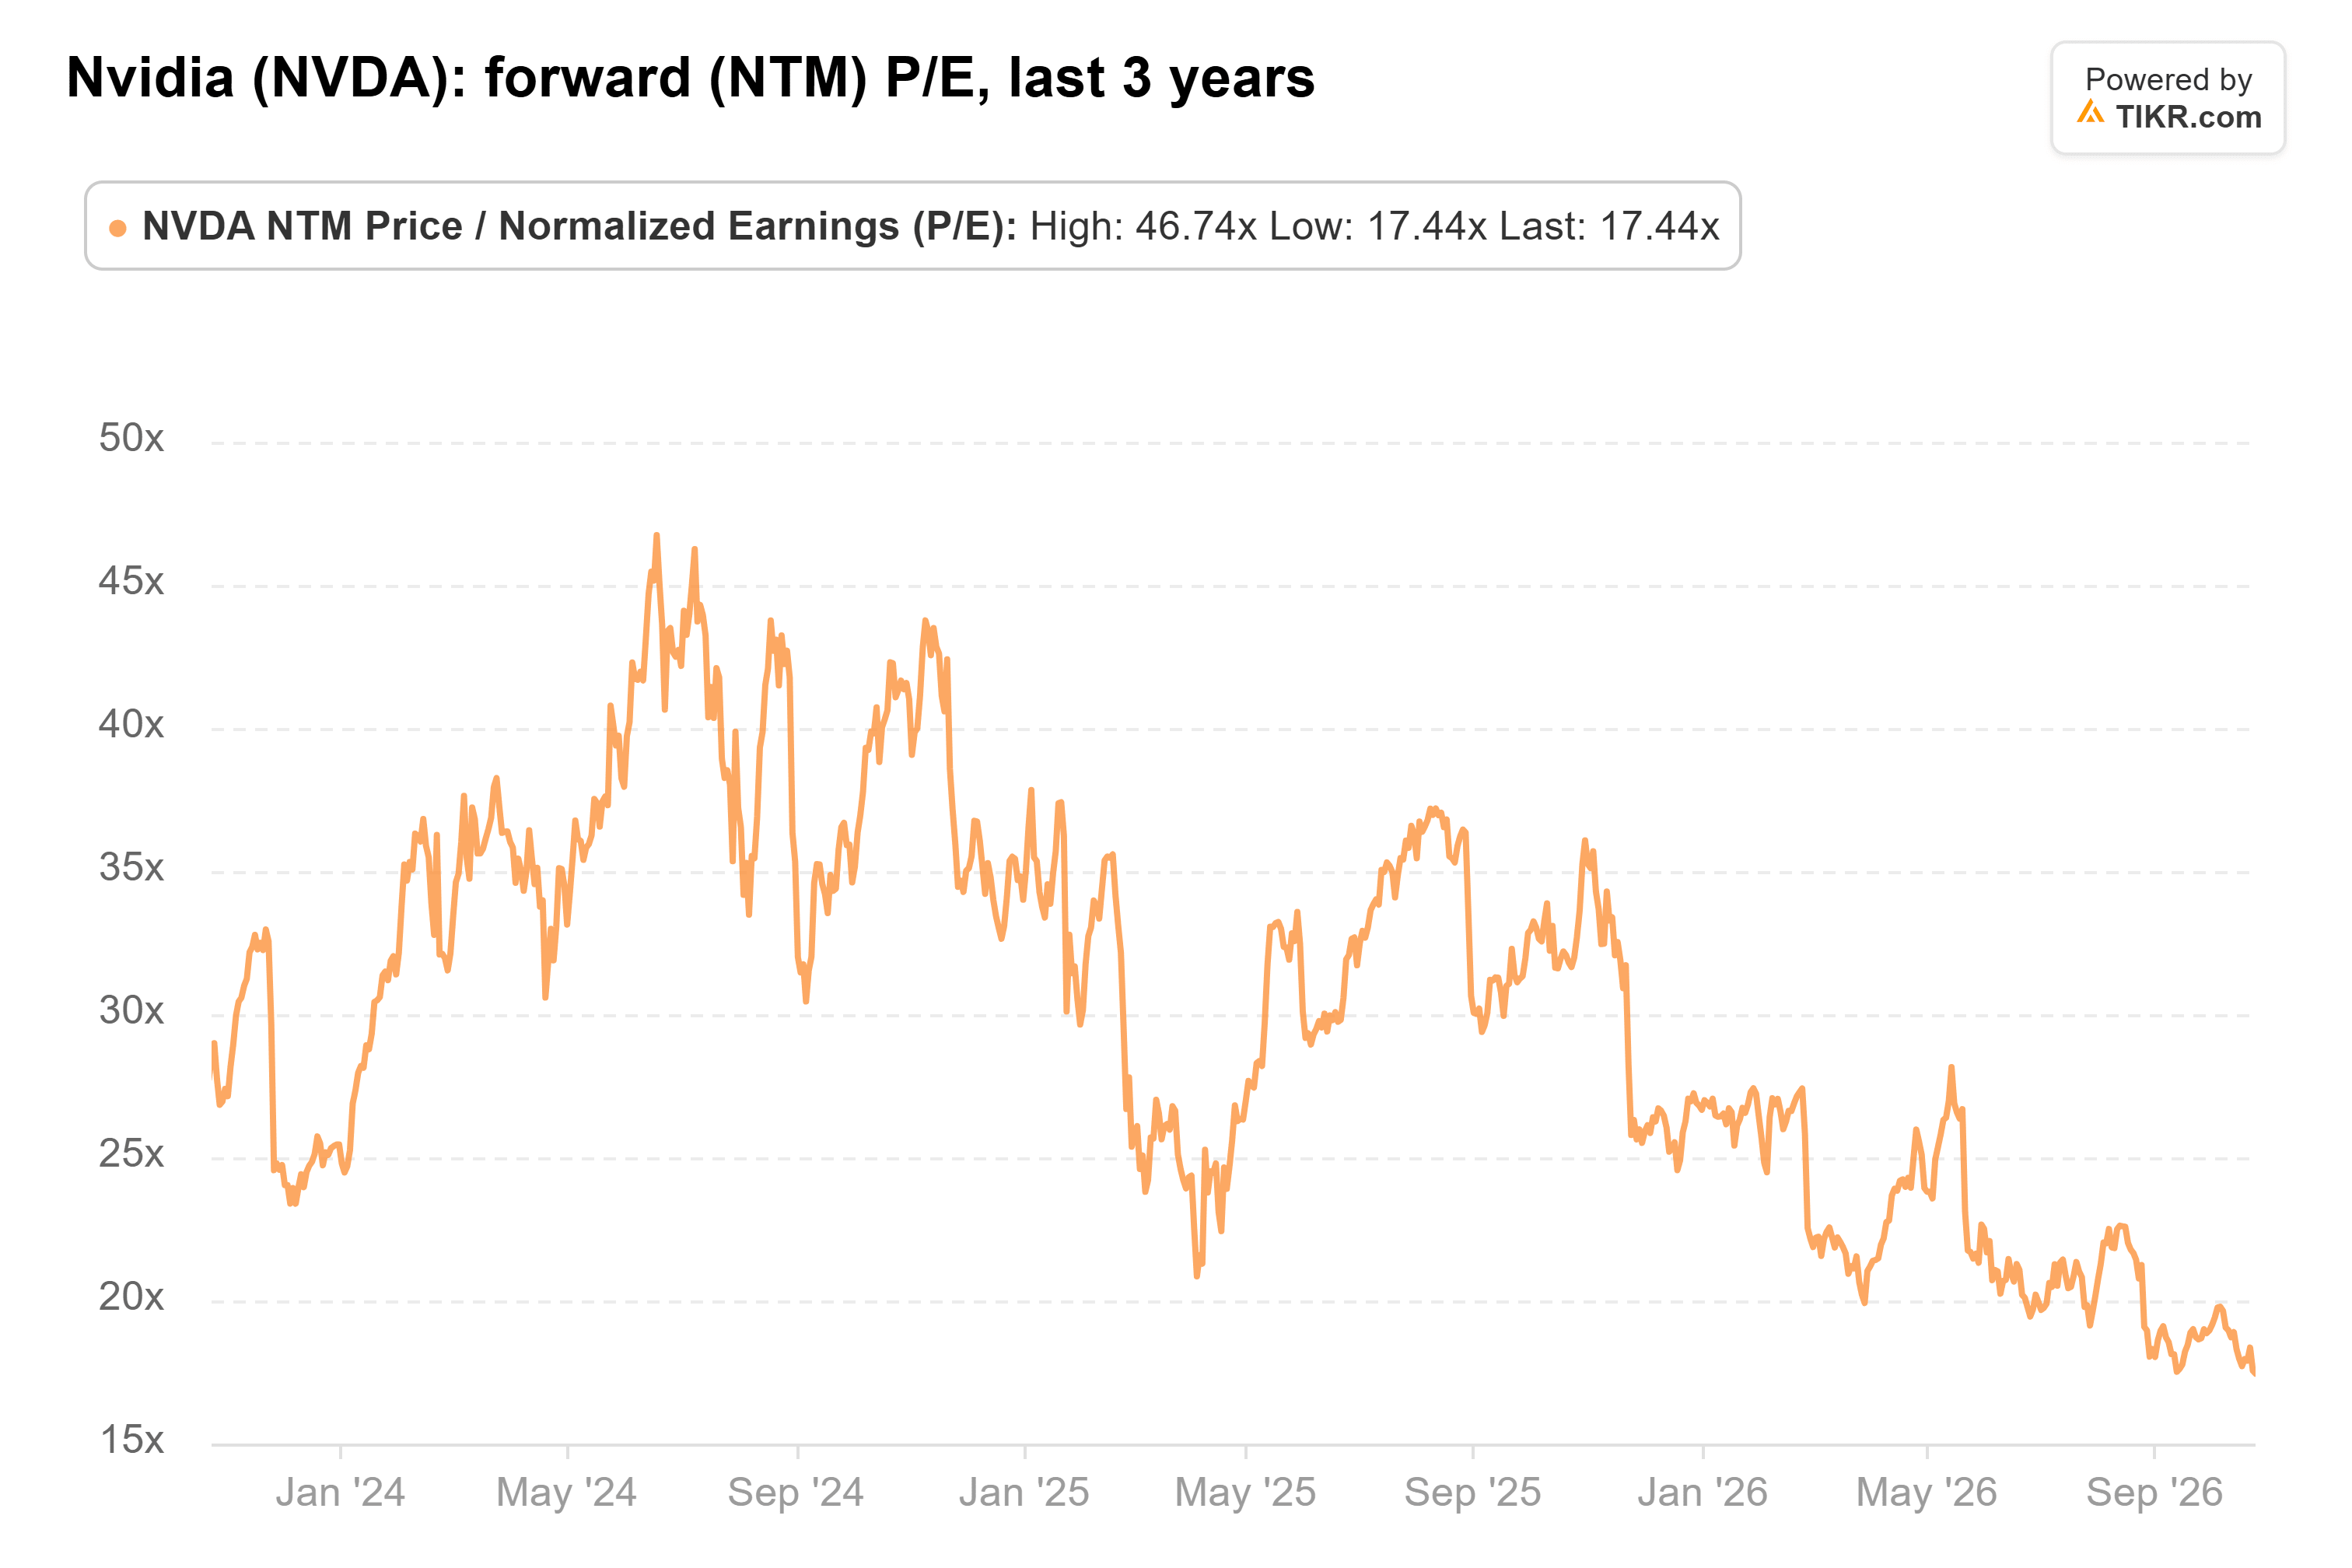
A 17 volte gli utili futuri, NVIDIA scambia al suo multiplo più basso in tre anni, contro una media di 30x e un picco di 47x nel giugno 2024.
La mia opinione: se i clienti non riescono a ottenere chip con due anni di anticipo, le stime degli analisti sembrano un punto di partenza. E 17x è un prezzo economico per un'azienda che ha così tanta domanda in lista d'attesa.
Naturalmente, tutto ciò dipende dal fatto che la spesa continui. I piani di capex di Microsoft, Alphabet e Amazon la prossima settimana sono il primo controllo, e il prossimo sarà il rapporto di NVIDIA stesso il 17 novembre.
Quindi quanto vale realmente l'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle aziende o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!