


Punti Chiave
- Michael Burry ha affermato che l'avvertimento di Ken Griffin secondo cui i prezzi di noleggio delle GPU sarebbero andati "in caduta libera" se l'offerta avesse superato la domanda è "ovvio per chiunque abbia un neurone funzionante".
- Il meccanismo è reale: nell'ultima fase di contrazione di Nvidia, nell'esercizio 2023, il suo margine lordo è sceso al 56,9% dal 64,9%.
- Un eccesso di offerta ridurrebbe le vendite di Nvidia e AMD, ma CoreWeave lo sentirebbe per prima: il suo margine operativo era -0,3% nel 2025.
- I prezzi di noleggio indicano ancora carenza, mentre il consenso degli analisti prevede che i ricavi di Nvidia più che triplichino in due anni fiscali, raggiungendo i 692 miliardi di dollari.
Michael Burry non ritiene che l'avvertimento di Ken Griffin sui prezzi delle GPU richieda molte discussioni.
Lunedì, l'investitore noto soprattutto per aver scommesso contro il mercato immobiliare prima del 2008 ha risposto su X a un post che riassumeva la tesi ribassista di Griffin sui chip AI. La sua risposta è stata di una riga: "Questo è ovvio per chiunque abbia un neurone funzionante."
Il tempismo è delicato. Nvidia (NVDA) è scesa di circa il 4% nella vendita di titoli AI di giovedì scorso, e le maggiori società cloud aggiornano i loro piani di spesa questa settimana.
Griffin ha esposto la sua tesi la scorsa settimana su Bloomberg Talks. Il CEO di Citadel ha fatto riferimento all'espansione delle telecomunicazioni del 2000: "Abbiamo costruito più fibra di quanta ne avessimo domanda, e il prezzo delle telecomunicazioni è semplicemente crollato."
Vede lo stesso rischio per i chip AI: "se raggiungiamo un punto in cui la fornitura di GPU supera la domanda di GPU, la determinazione del prezzo marginale andrà effettivamente in caduta libera."
Una volta che una GPU è installata, noleggiarla per un'altra ora costa al proprietario molto poco. Quindi, in caso di eccesso di offerta, i proprietari tagliano i prezzi per mantenere i loro chip occupati. Griffin ha detto che questo "sconvolge davvero tutti gli assunti di investimento con cui le persone lavorano oggi." Un eccesso di offerta raggiungerebbe Nvidia e Advanced Micro Devices (AMD) attraverso gli ordini dei loro clienti, e colpirebbe CoreWeave (CRWV) direttamente, poiché i noleggi di GPU sono i suoi ricavi.
Burry ha ragione. Nvidia ha già vissuto una versione di questo scenario.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Nvidia
L'ultima fase di contrazione di Nvidia mostra quanto velocemente vanno i prezzi
Il margine lordo è la misura più chiara di quanto valga la scarsità per Nvidia. L'ultima volta che le sue vendite si sono fermate, nell'esercizio 2023 (l'anno terminato a gennaio 2023), i ricavi sono rimasti piatti a 27,0 miliardi di dollari e il margine lordo è sceso al 56,9% dal 64,9%.
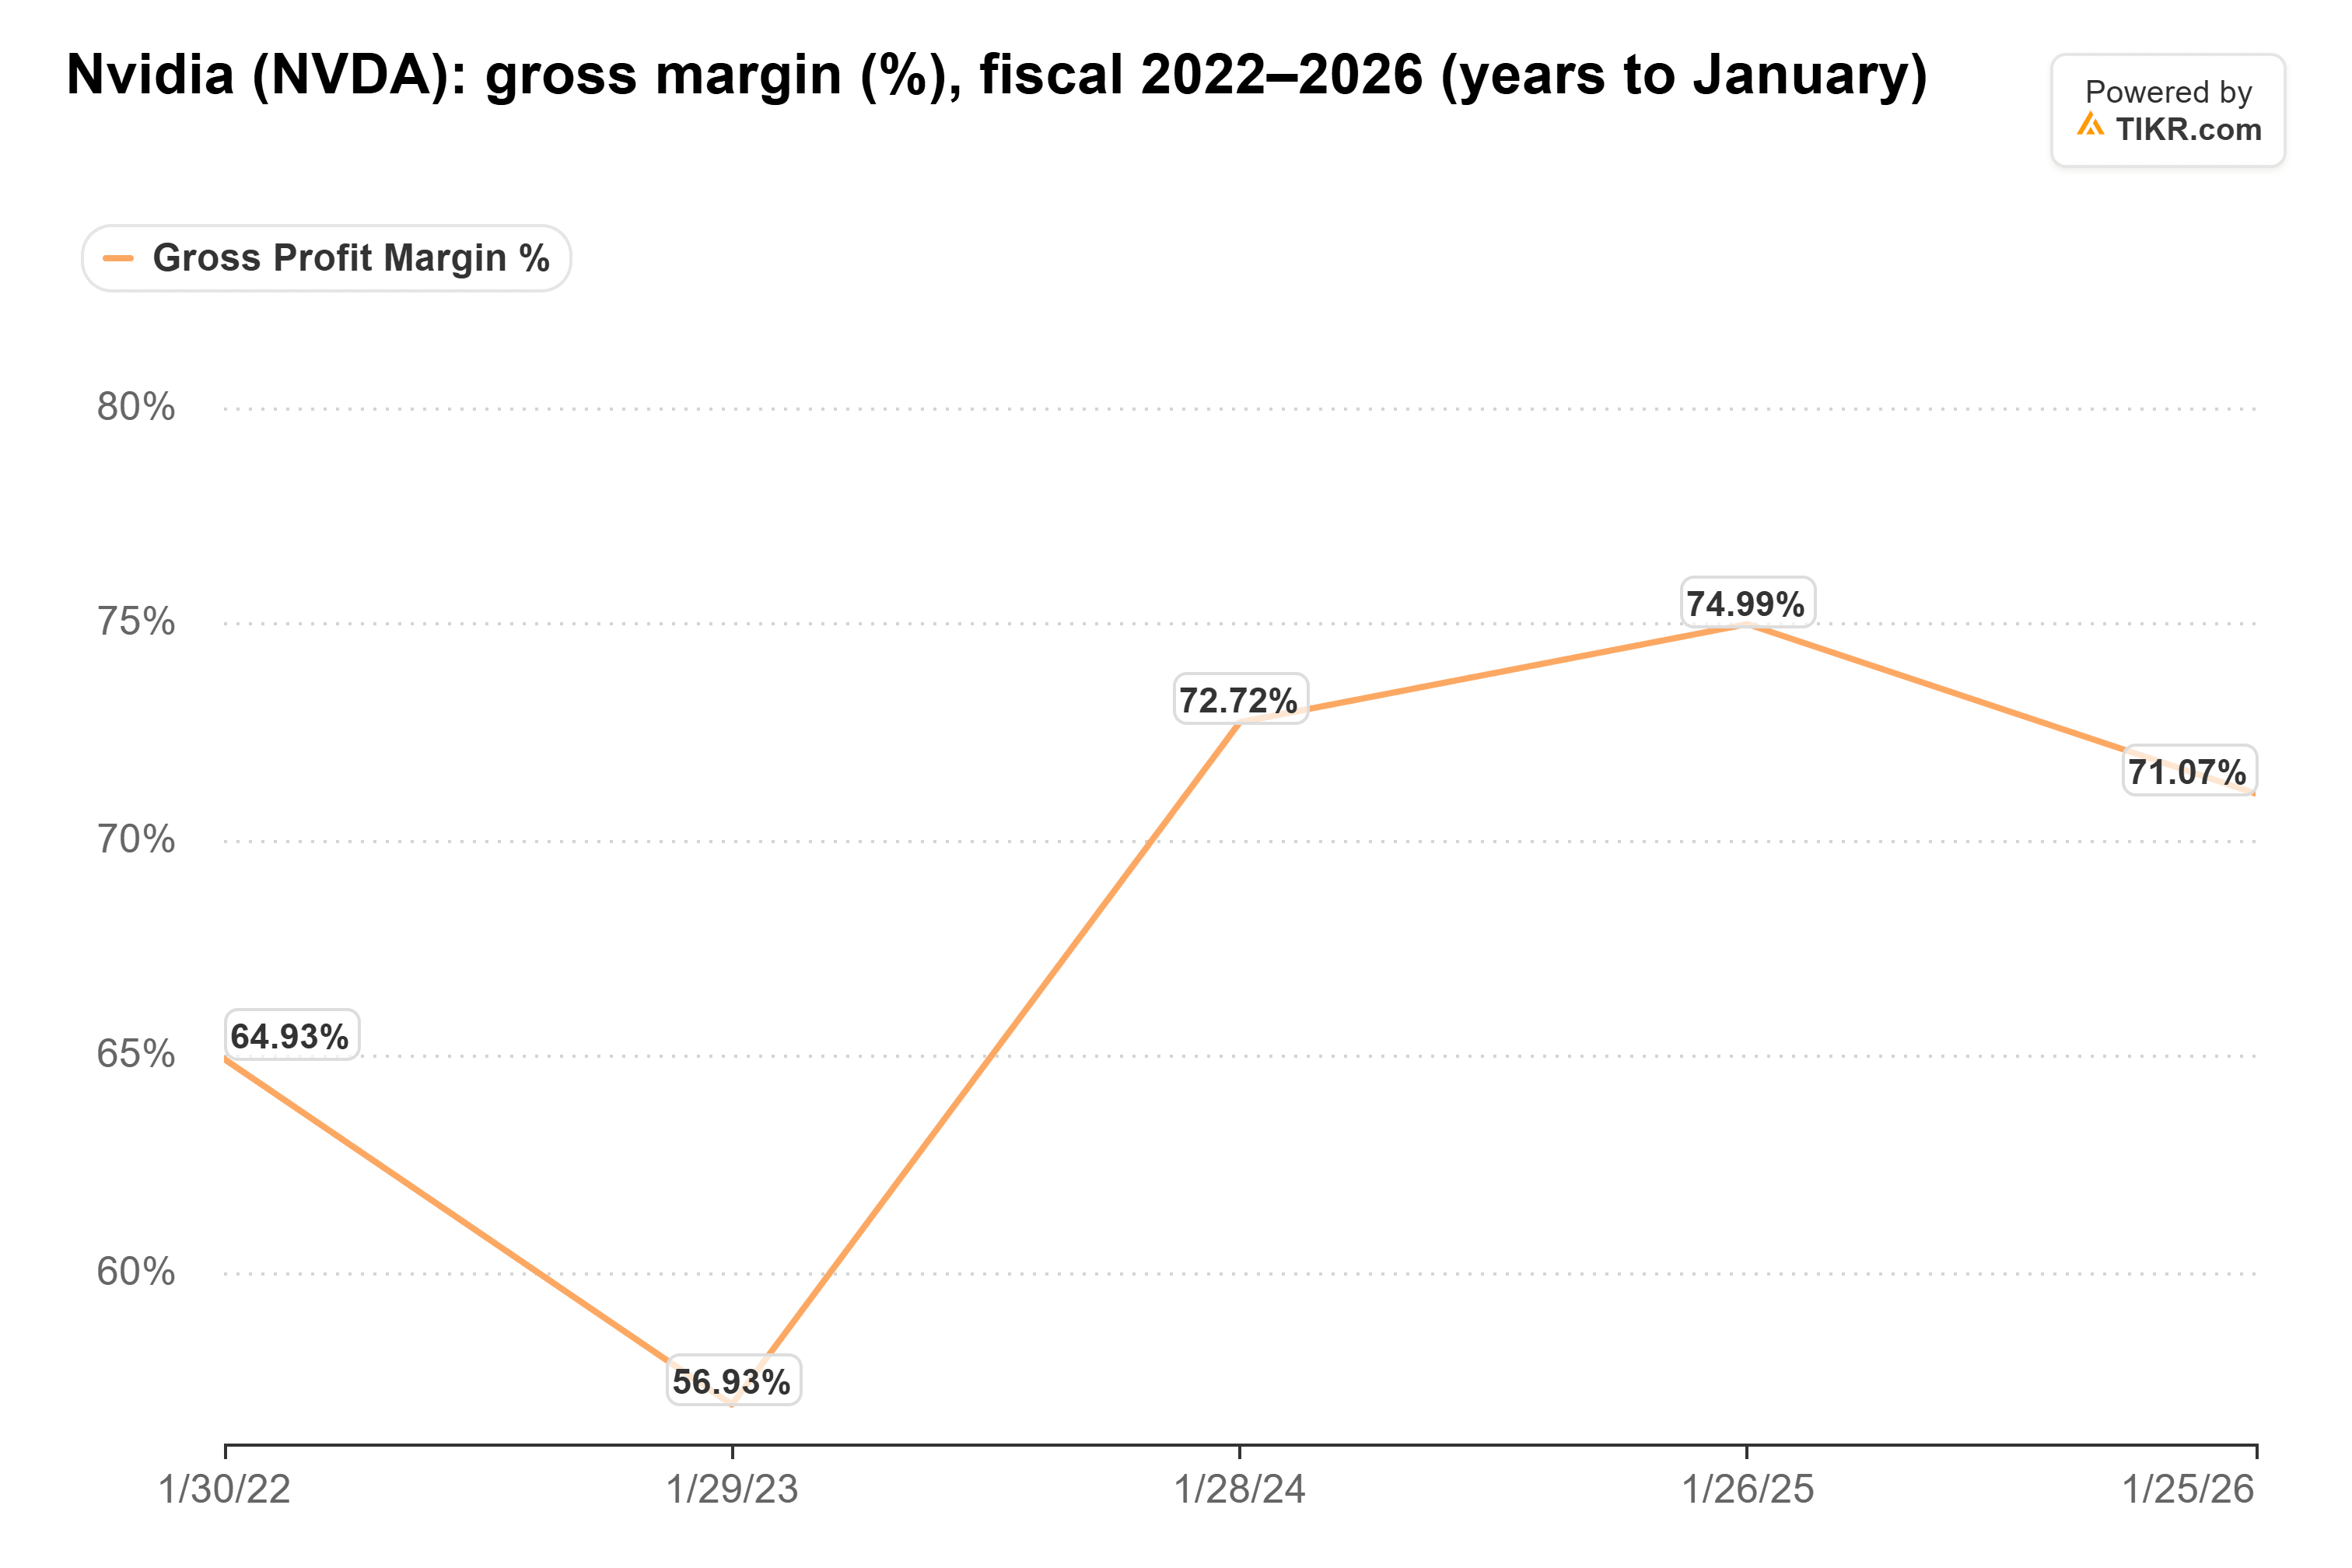
Da allora è rimasto sopra il 70%, e nel trimestre terminato a luglio 2026 era al 75,0%.
Le stime di Wall Street presuppongono che la carenza duri. Il consenso degli analisti prevede che i ricavi di Nvidia più che triplichino in due anni, passando da 216 miliardi di dollari nell'esercizio 2026 a 692 miliardi di dollari nell'anno terminato a gennaio 2028, e poi a 903 miliardi di dollari l'anno successivo.
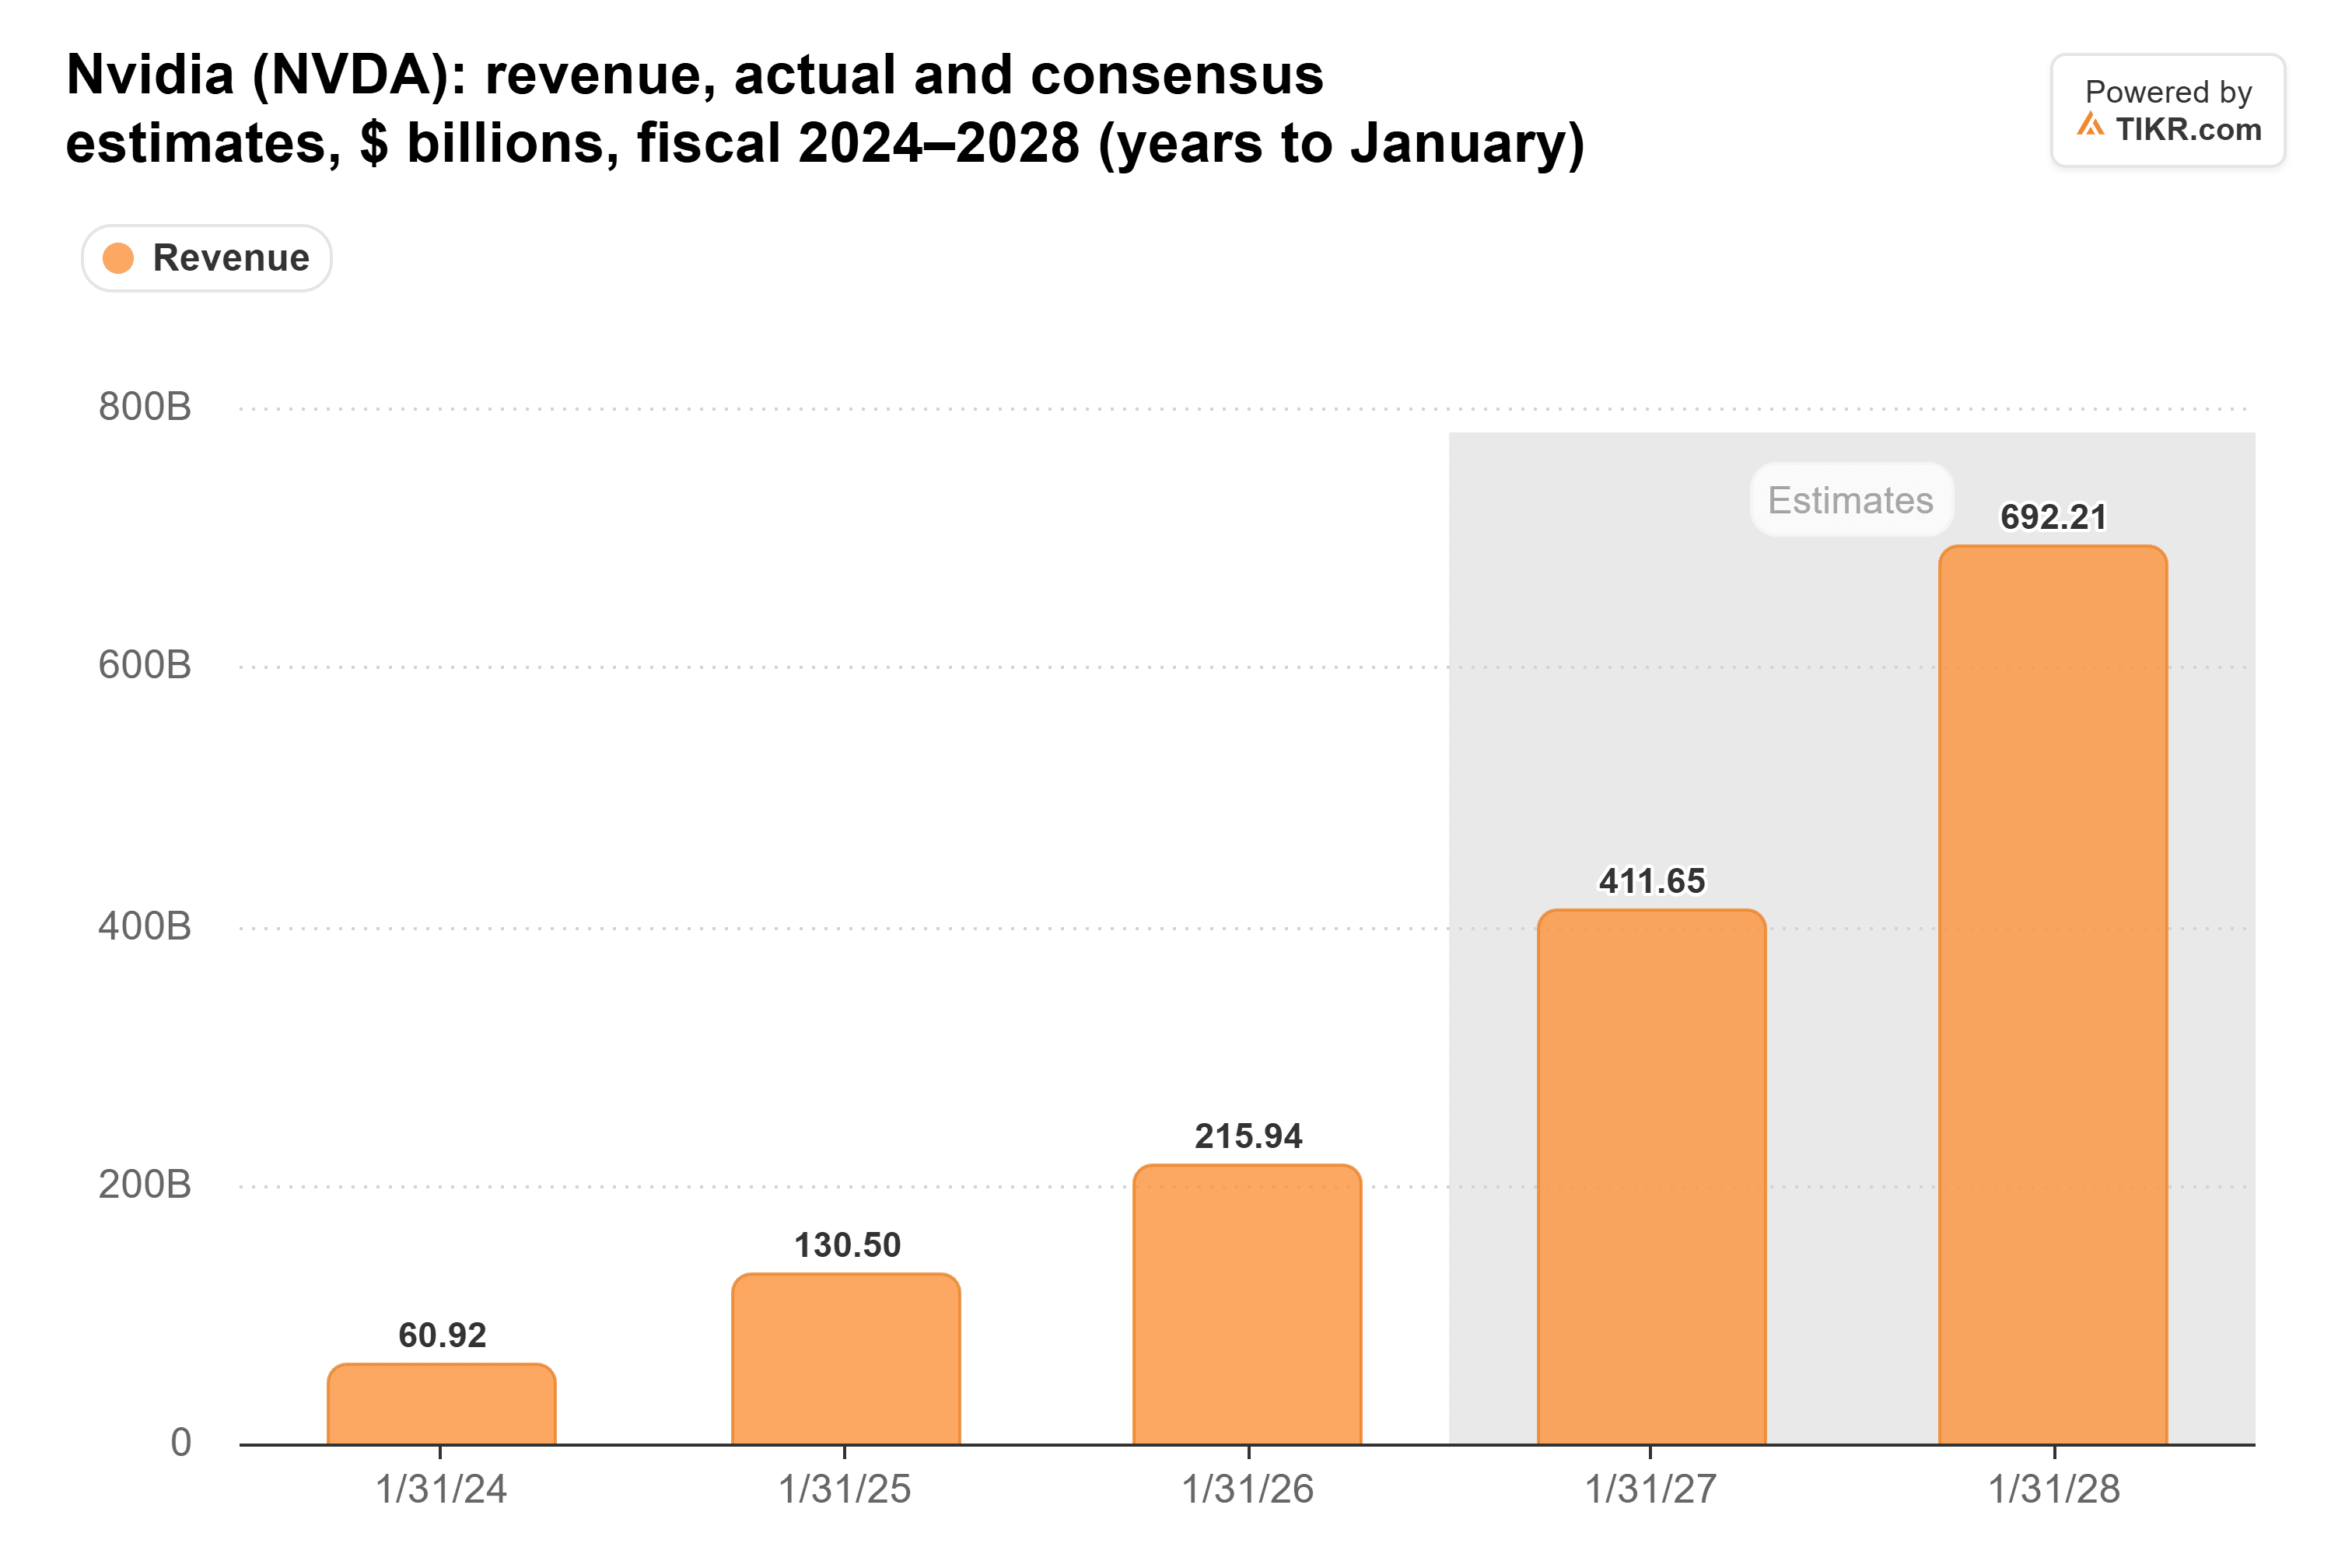
Il post di Burry non dà agli analisti nuove ragioni per tagliare quei numeri. I prezzi di noleggio in calo lo farebbero, perché gli acquirenti smetterebbero di ordinare chip che non possono noleggiare con un profitto.
Ogni prezzo indica ancora carenza
Per ora, i prezzi di noleggio vanno nella direzione opposta. Social Capital ha fatto notare su X che noleggiare un H100 costa il 45% in più rispetto a dicembre. Questo nonostante il chip sia stato messo in vendita nel 2022, con due generazioni più nuove uscite da allora.
Chamath Palihapitiya di Social Capital ha dato la ragione: "L'energia è il vincolo limitante."
I chip che non possono ottenere energia non possono creare un eccesso di offerta. Quindi nessuno può ancora fissare una data per la caduta libera di Griffin.
CoreWeave ha il minor margine di errore
Se i prezzi dovessero effettivamente invertirsi, il primo posto in cui si manifesterebbe sarebbero i margini delle società che noleggiano i chip. Il margine operativo di CoreWeave è passato dal 16,9% nel 2024 a leggermente negativo nel 2025.
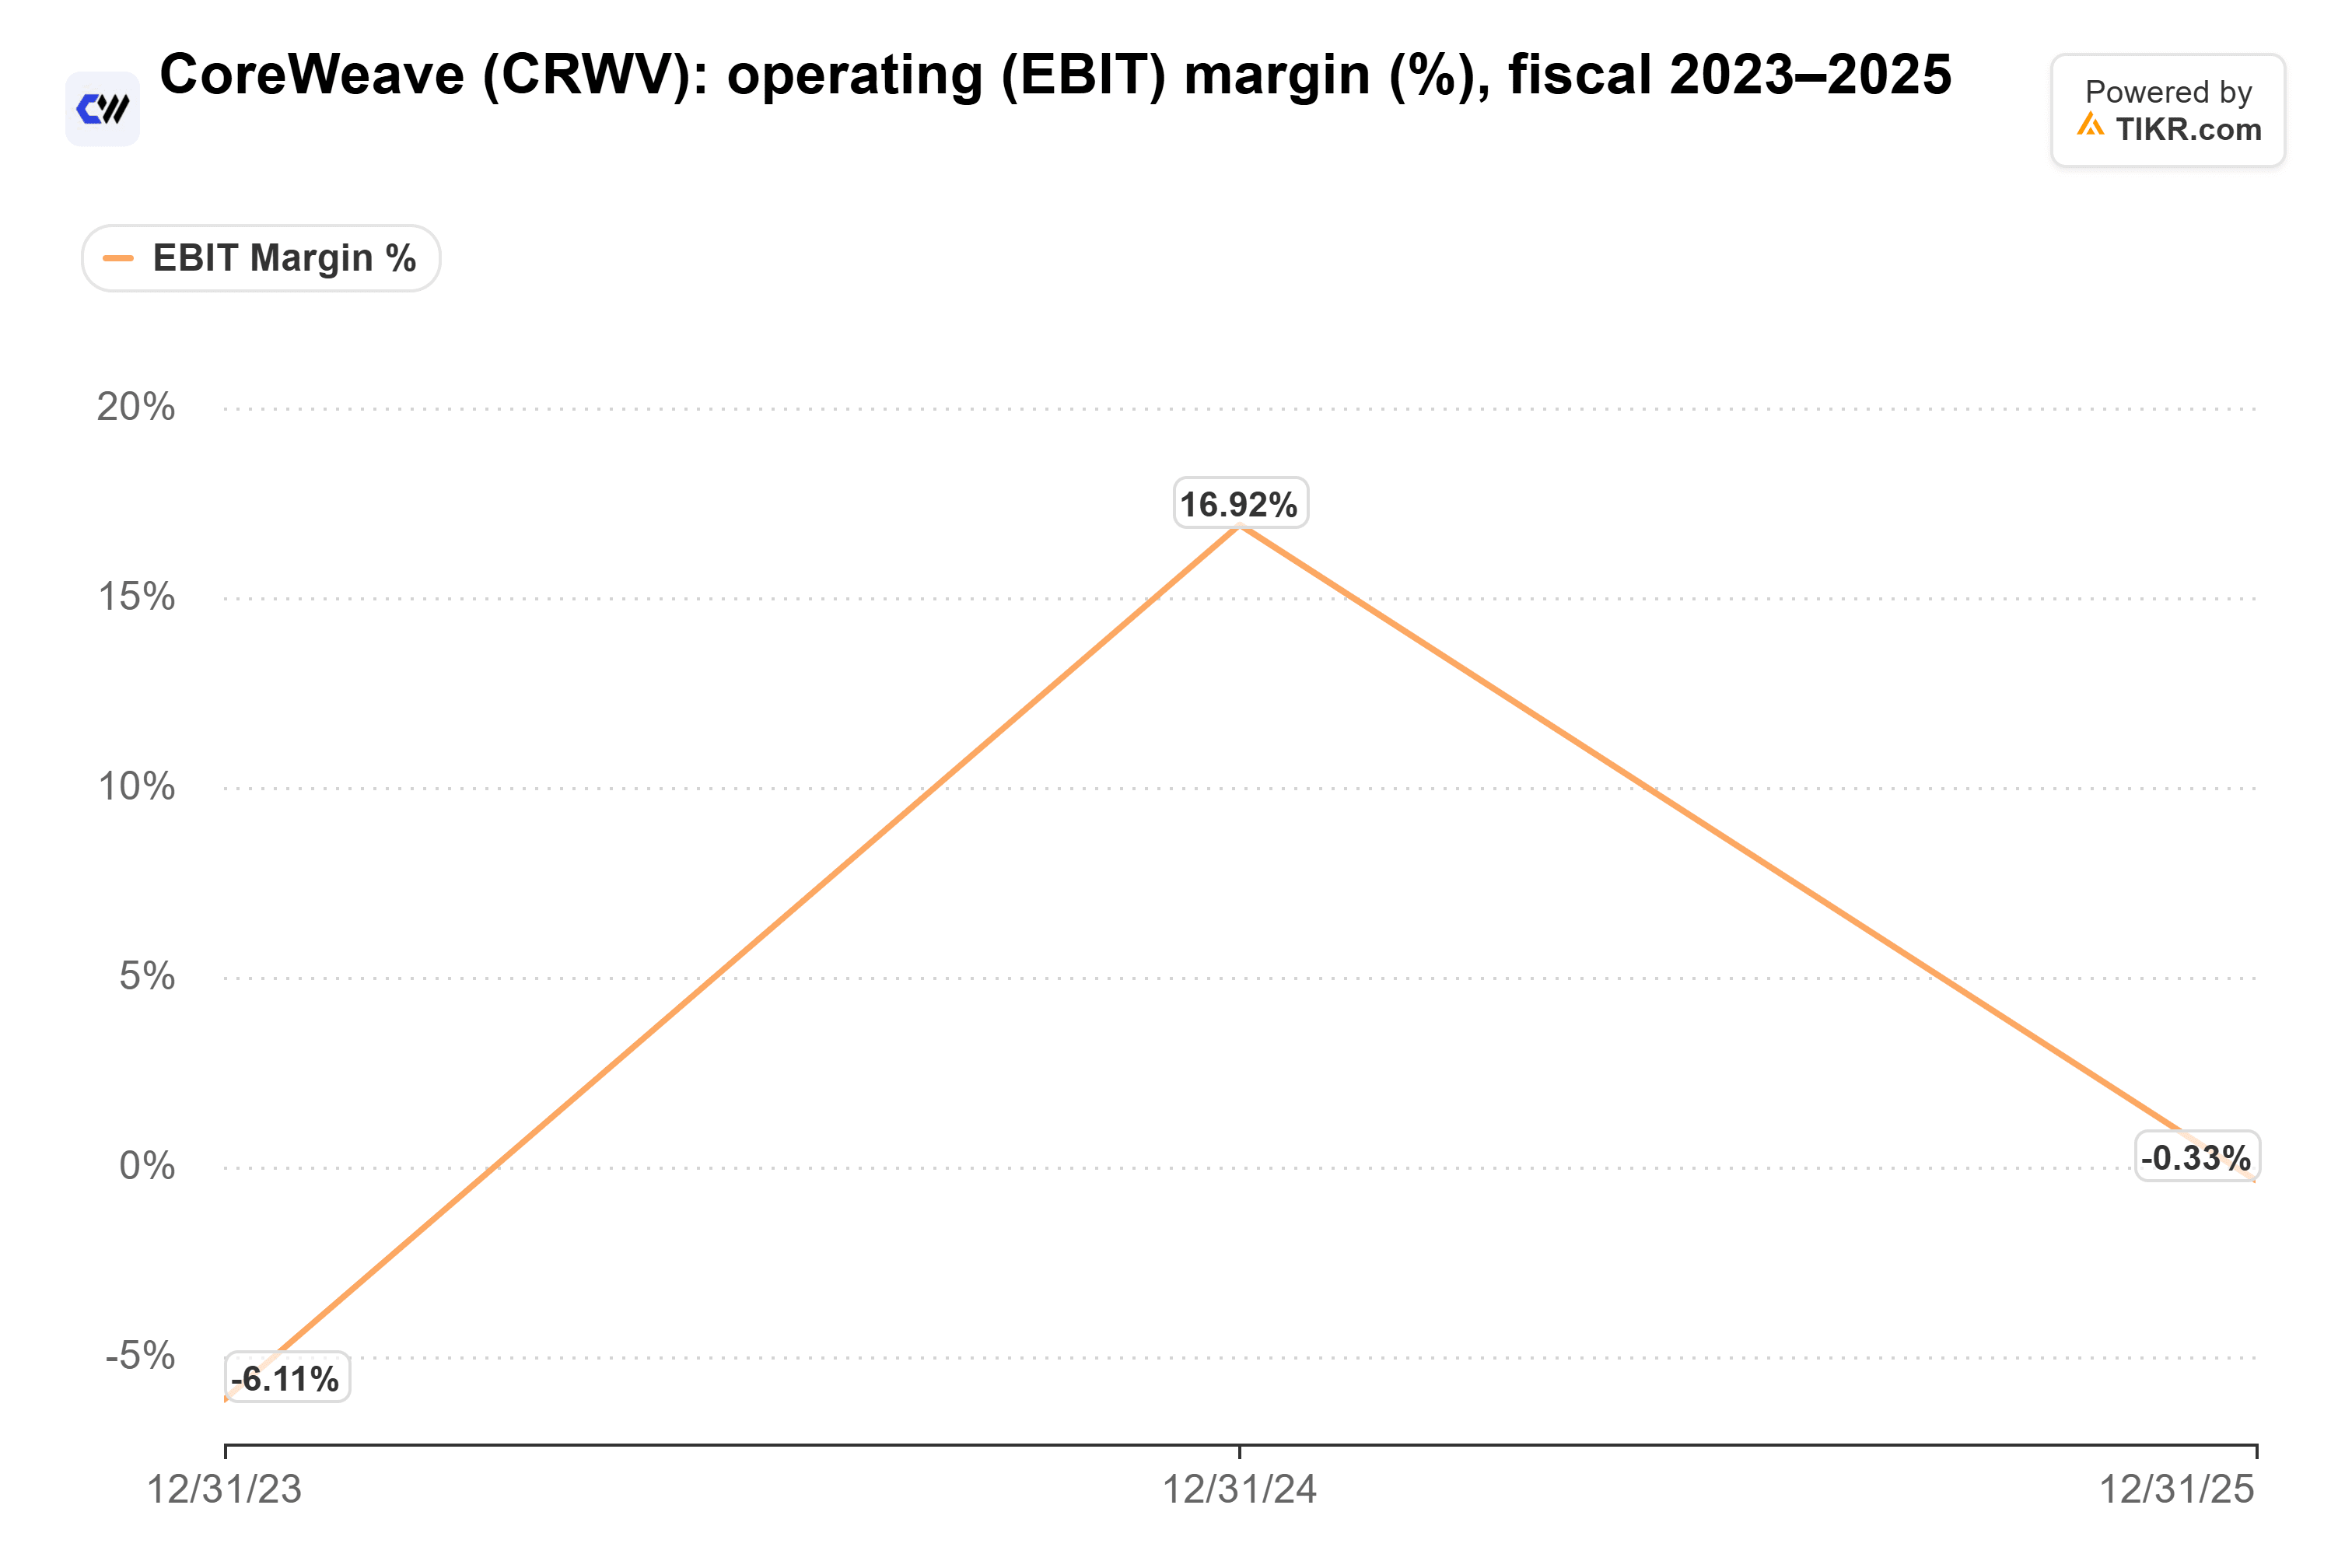
E questo era prima del balzo del 45% del prezzo dell'H100 da dicembre.
Jon Gray, Presidente e COO di Blackstone, la cui società ha effettuato finanziamenti per chip con CoreWeave, ha detto a Bloomberg Talks che il business principale dei neocloud è "abbastanza buono." Il problema, secondo le sue parole: "devi fornire quella capacità di calcolo." Farlo richiede debito, capitale proprio, data center ed energia. La conduttrice Dani Burger ha notato che i rendimenti su alcuni dei debiti di CoreWeave hanno raggiunto il 15%.
Un noleggiatore che non riesce a coprire i suoi costi smette di ordinare chip. Questa è la domanda in cui Nvidia e AMD stanno vendendo.
Il rischio è reale, e inizia con i noleggiatori
Burry ha ragione nel dire che il meccanismo di Griffin è "ovvio." L'esercizio 2023 di Nvidia mostra quanto velocemente i prezzi si rompono una volta che l'offerta raggiunge la domanda. E ogni trimestre, una parte maggiore del mercato dipende dal fatto che la carenza duri: il debito di CoreWeave, la spesa degli hyperscaler e le stime che prevedono il triplo dei ricavi di Nvidia.
La mia opinione: l'eccesso di offerta non è ancora qui, e i limiti di energia rendono difficile vederne uno in arrivo a breve. Ma CoreWeave ha il minor margine di errore se dovesse accadere, e le stime su Nvidia non lasciano alcuno spazio per un tale scenario.
Naturalmente, gli aggiornamenti sulla spesa degli hyperscaler arrivano prima questa settimana, e poi Nvidia pubblica i risultati il 17 novembre. Qualsiasi segno che i maggiori acquirenti stiano rallentando renderebbe molto più facile datare lo scenario di Griffin.
Quindi, quanto vale realmente il titolo Nvidia?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nvidia. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



