


Punti Chiave
- Barclays ha aggiornato la raccomandazione su Tesla a Overweight lunedì, ha alzato il prezzo obiettivo a $450 da $370 e ha definito una fusione con SpaceX una parte chiave del caso rialzista.
- Scott Galloway sostiene che la fusione sarebbe un salvataggio in cui gli azionisti di Tesla vincono e quelli di SpaceX pagano.
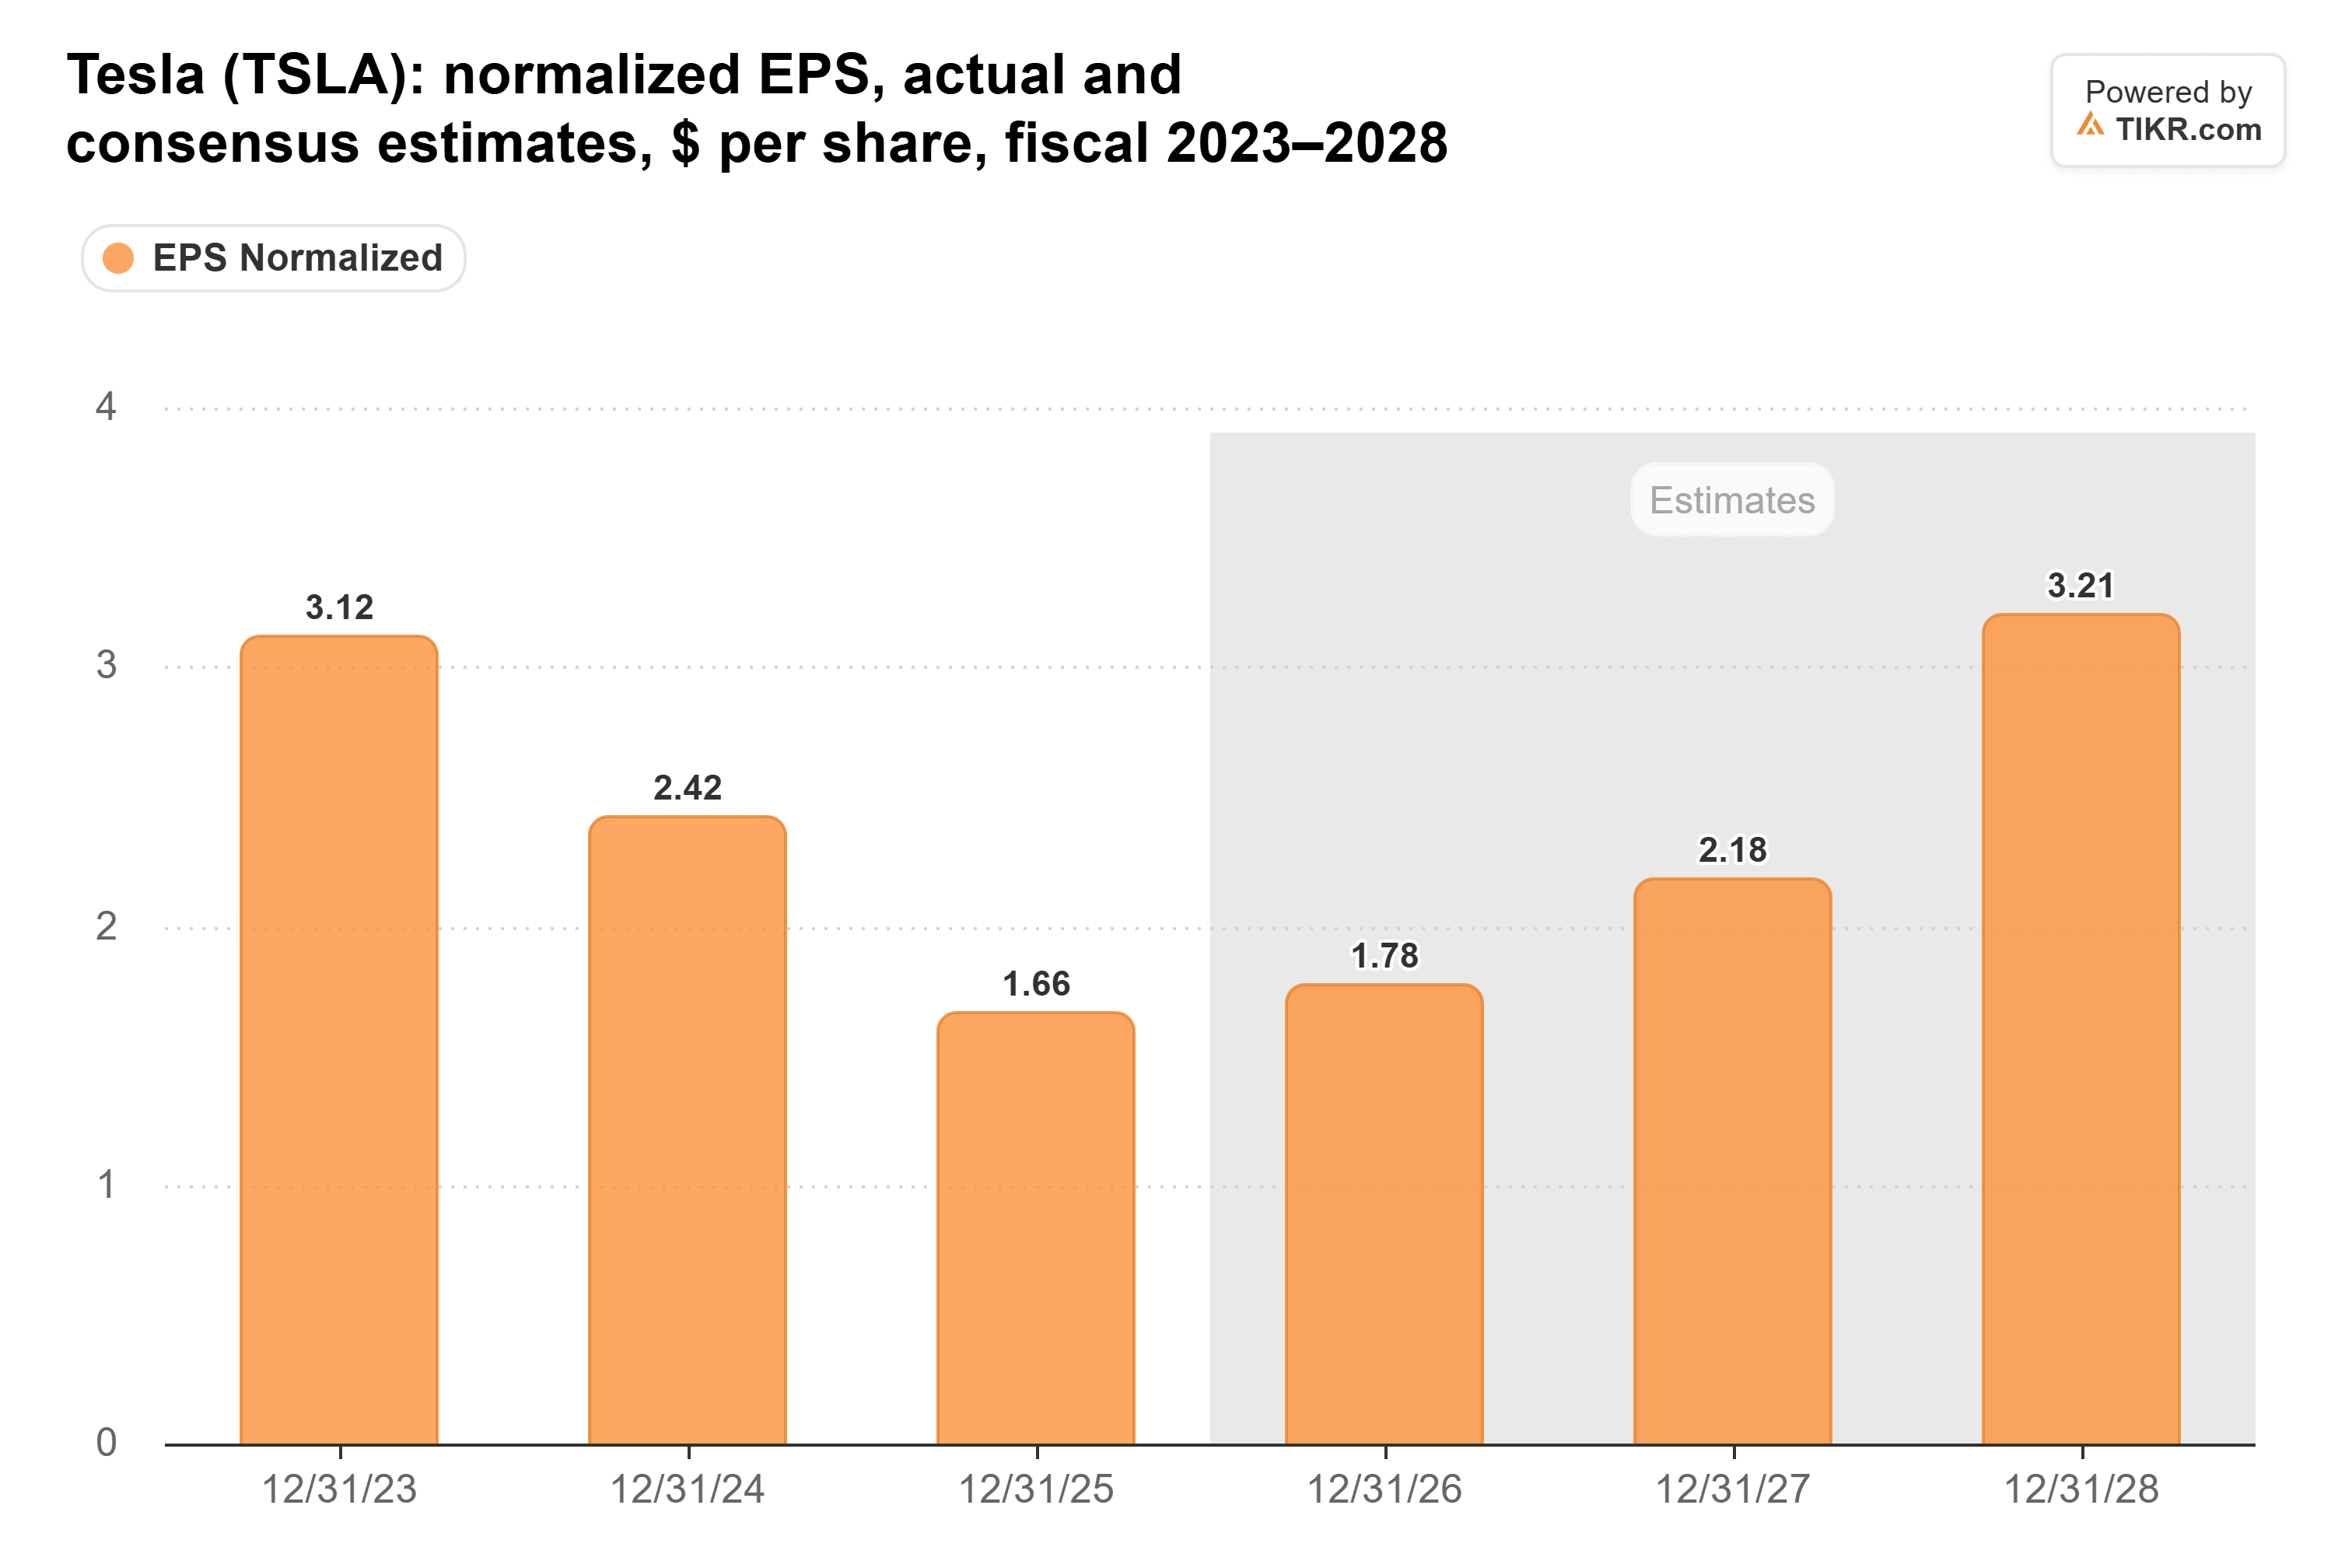
- L'utile normalizzato per azione di Tesla è sceso da $3,12 nel 2023 a $1,66 nel 2025, mentre il suo P/E forward si colloca ben al di sopra della sua media triennale.
- L'accordo favorirebbe gli azionisti di SpaceX solo se Robotaxi e Optimus iniziano a generare profitti, e i primi termini della fusione mostreranno quanto gli azionisti di SpaceX rinunciano.
Le azioni di Tesla (TSLA) sono balzate [del 6%] lunedì dopo che Barclays ha migliorato la raccomandazione sul titolo a causa di un accordo che non è stato ancora concordato: una fusione con SpaceX (SPCX).
Elon Musk ha dichiarato durante la conference call sugli utili di SpaceX la scorsa settimana che entrambe le società hanno formato comitati speciali per discutere una fusione. L'analista di Barclays Dan Levy ora tratta l'accordo come sostanzialmente definito e lo ha definito "una parte chiave del caso rialzista su Tesla". Ha spostato la raccomandazione su Tesla da Equal Weight a Overweight, ha alzato il suo prezzo obiettivo a $450 da $370 e si aspetta "un certo premio per le azioni TSLA" quando arriveranno i termini.
Nell'episodio di lunedì di Prof G Markets, il conduttore Scott Galloway ha visto l'accordo in modo diverso. Come ha detto lui, "in questo momento, Tesla è il paziente e SpaceX è il donatore di organi."
Pensa che gli azionisti di Tesla siano i vincitori. Scambierebbero azioni di un'azienda automobilistica in contrazione per una quota in Starlink e nell'IA, e gli azionisti di SpaceX pagherebbero per questo.
Duro. Ma i numeri per lo più gli danno ragione.
TIKR monitora 44 analisti su Tesla. Quanti dicono "Compra"?
Vedi la ripartizione completa delle raccomandazioni Compra, Mantieni e Vendi su Tesla, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le Raccomandazioni degli Analisti su Tesla
Il business delle auto non sostiene il titolo
L'utile normalizzato per azione di Tesla si è quasi dimezzato in due anni, e gli analisti non si aspettano che torni sopra il livello del 2023 prima del 2028.
C'è pochissimo profitto rimasto. Il margine operativo GAAP di Tesla era del 2,6% nel terzo trimestre, in calo dal 5,8% di un anno prima, mentre la spesa in R&S è aumentata del 69%.
Eppure il titolo quotava a circa 175 volte gli utili forward alla chiusura di venerdì, ben al di sopra della sua media triennale di 135x.
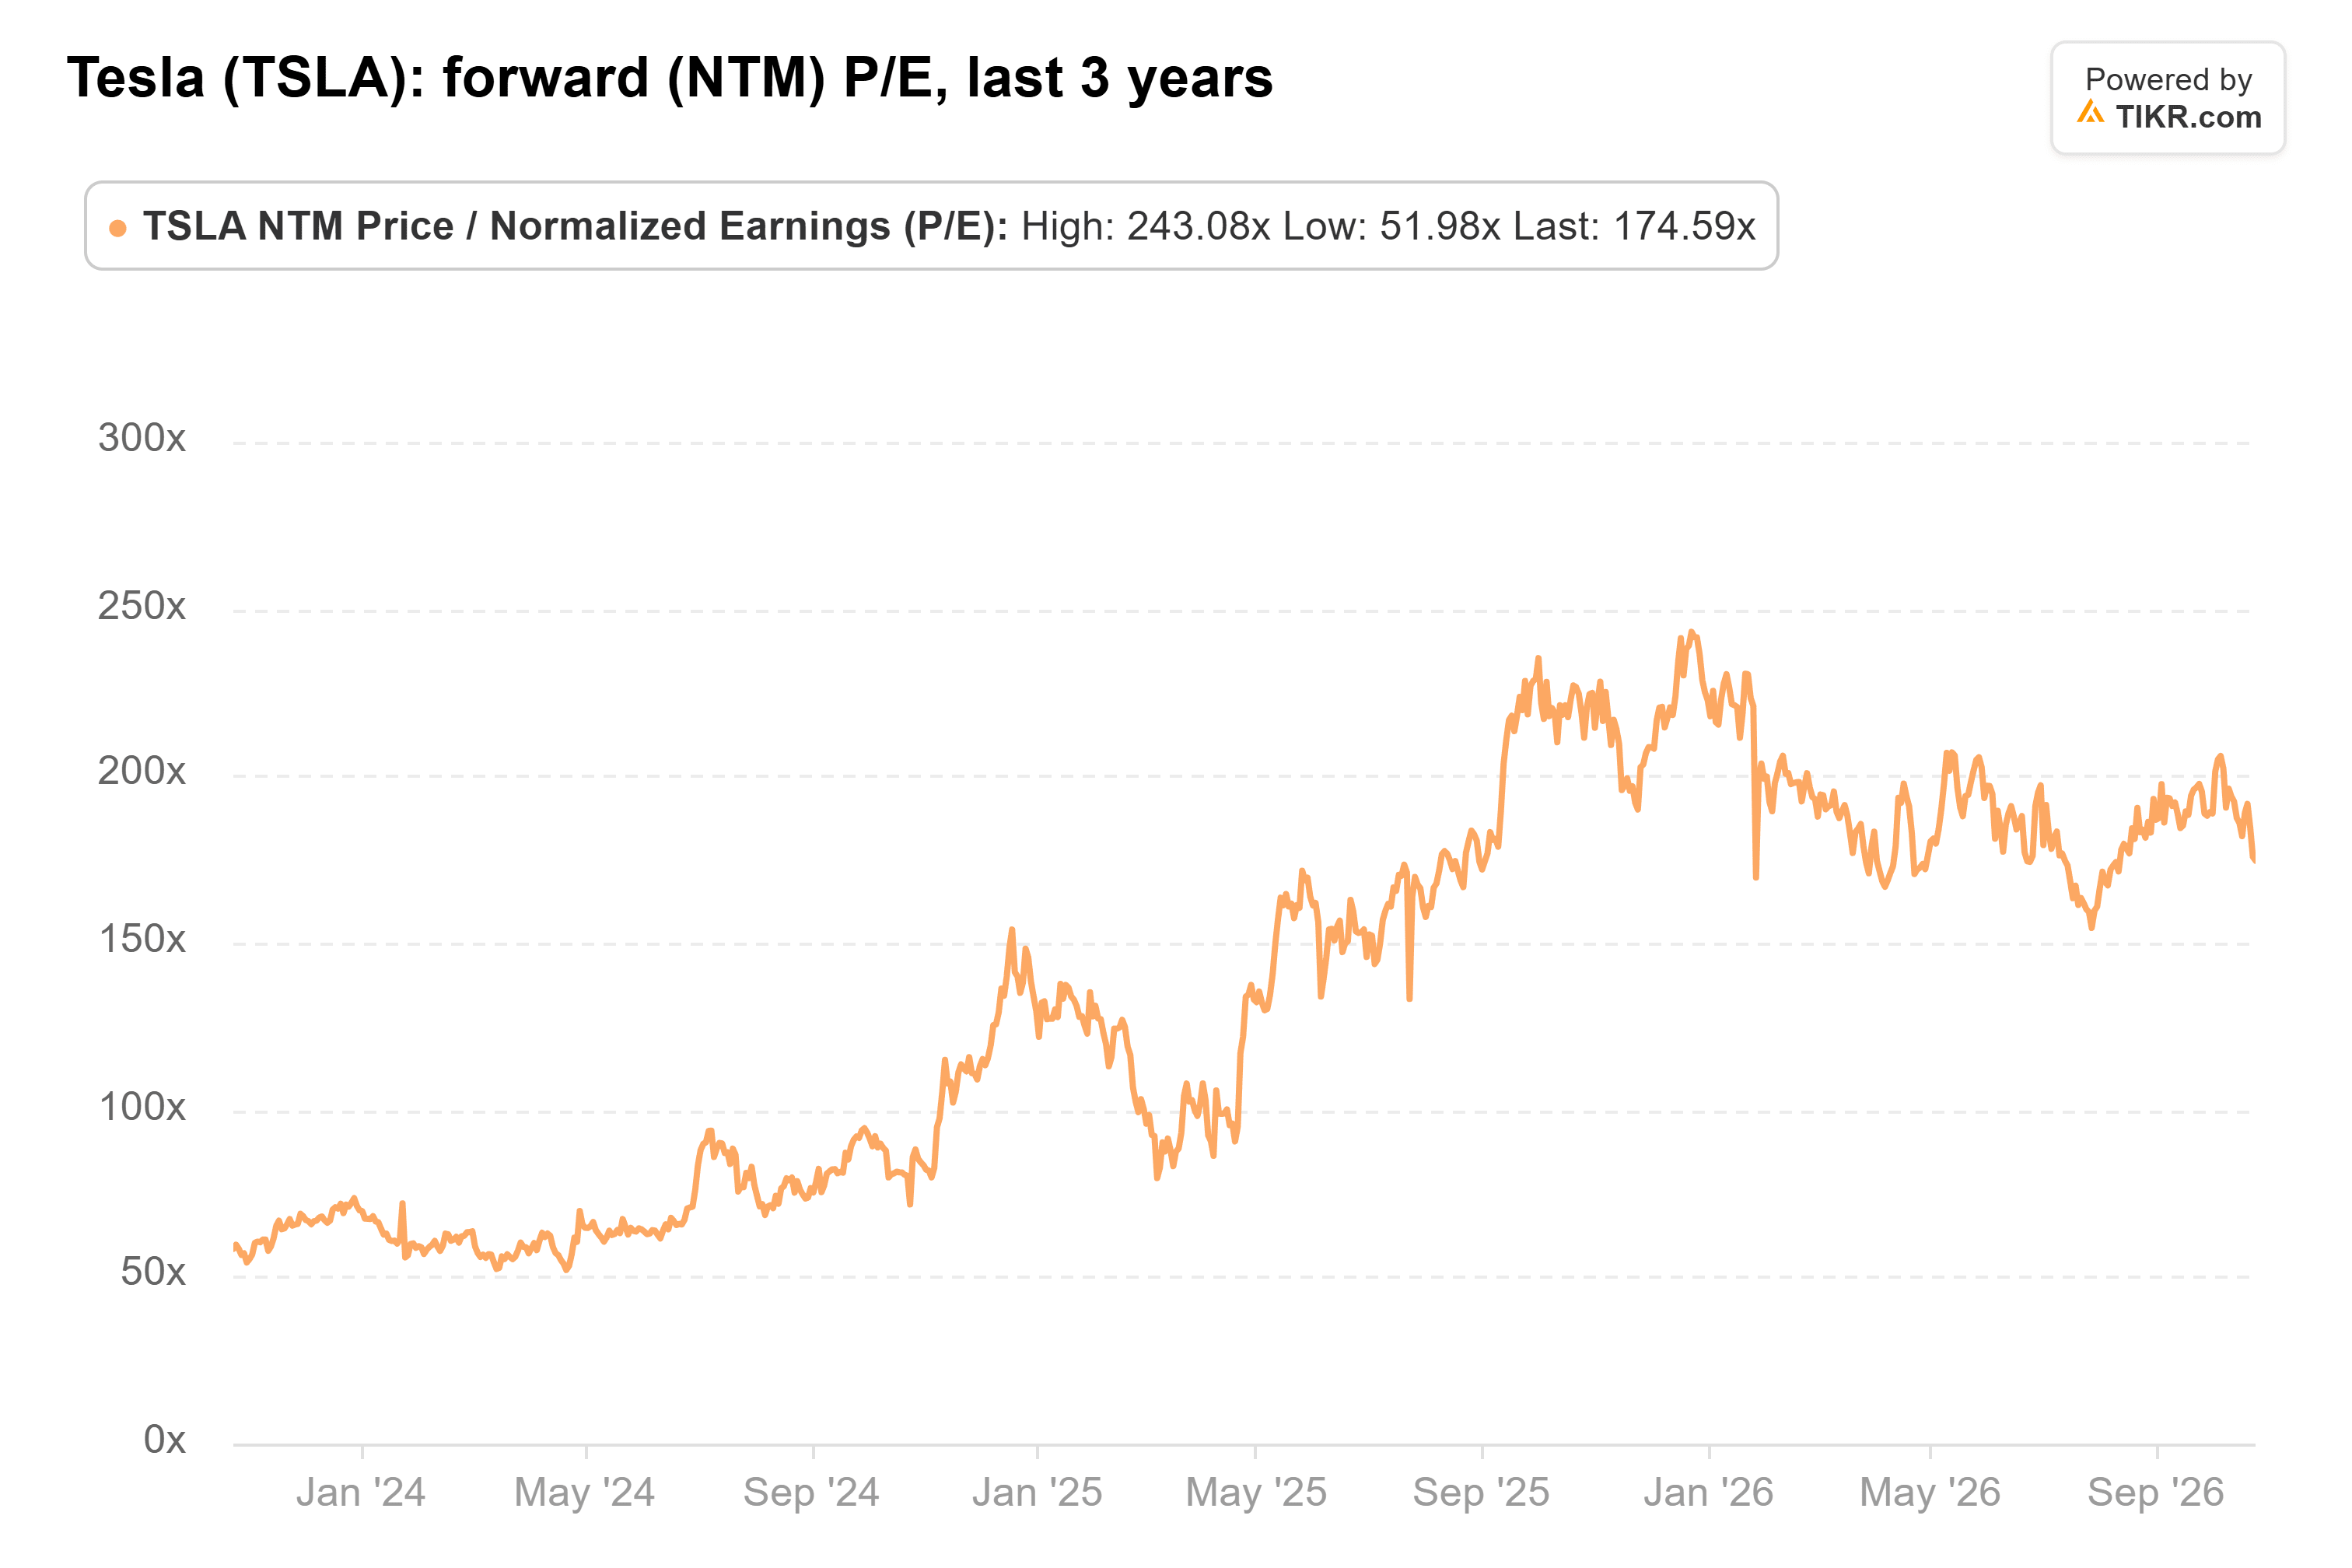
(E questo era prima del balzo di lunedì.)
Quel premio poggia su Robotaxi, Optimus e, sempre di più, sulla fusione. Barclays più o meno lo ha detto: Levy si aspetta che l'accordo aggiunga potenziale rialzista attraverso un premio di acquisizione e limiti il rischio al ribasso, poiché è improbabile che gli investitori vadano short sul titolo prima di un annuncio.
Gli azionisti di SpaceX pagherebbero per il trapianto
Il co-conduttore di Galloway, Ed Elson, ha messo dei numeri sullo scambio: "Tesla quota 14 volte i ricavi. SpaceX quota 87 volte i ricavi." Definisce la fusione un "riciclaggio di multipli": il business automobilistico in rallentamento di Tesla viene inglobato nella storia più ampia di SpaceX.
Anche SpaceX si è guadagnato il suo multiplo più ricco. I suoi ricavi del terzo trimestre sono aumentati del 161% a $14,6 miliardi.
Tesla sembra l'affare sui ricavi, ma con un margine operativo del 2,6%, pochissimo di quei ricavi si trasforma in profitto. Sugli utili forward, SpaceX quota circa 52x, contro i 175x di Tesla.
Quindi in un'operazione interamente azionaria, gli azionisti di SpaceX consegnerebbero azioni quotate a 52 volte gli utili per una società quotata a 175x... più qualsiasi premio i comitati concordino. JPMorgan si aspetta un premio del 30% al 35% in un'operazione interamente azionaria guidata da SpaceX.
Quel premio è l'organo, e gli azionisti di SpaceX sono quelli che lo donano.
Robotaxi potrebbe invertire il trapianto
Se Robotaxi e Optimus daranno i loro frutti, l'accordo appare molto diverso: gli azionisti di SpaceX otterrebbero quei business a un prezzo fissato mentre Tesla guadagnava $1,66 per azione.
Ci sono segnali precoci. I chilometri cumulativi di Robotaxi senza supervisione sono cresciuti di otto volte nel terzo trimestre, a quasi 2 milioni, e Barclays afferma di aver visto "una netta inflessione nei chilometri percorsi da Robotaxi" nelle ultime settimane. La banca si aspetta anche che il business automobilistico di Tesla cresca quest'anno dopo due anni di cali. Nella conference call del terzo trimestre di Tesla, Musk ha dichiarato che i ricavi di Robotaxi dovrebbero essere percepibili entro il secondo trimestre del 2027.
Ma le tempistiche di autonomia di Musk tendono a slittare. A gennaio, si aspettava corse senza conducente in "decine di grandi città" entro la fine del 2026. A ottobre, il management ne ha citate sei. E nemmeno gli analisti contano ancora sugli utili di Robotaxi: la loro stima EPS per il 2028 di $3,21 è appena superiore ai $3,12 del 2023.
Galloway ha la diagnosi giusta
La mia opinione: sui numeri di oggi, Galloway ha ragione, e gli azionisti di Tesla ne escono avvantaggiati. Se possedessi SpaceX, vorrei un piccolo premio e ricavi da Robotaxi nei risultati di Tesla prima di firmare. E con Musk che detiene circa l'82% del potere di voto di SpaceX, secondo Barclays, gli altri azionisti di SpaceX non avranno molta voce in capitolo.
Naturalmente, non ci sono ancora termini. Da parte di Tesla, un accordo necessita della maggioranza di tutte le azioni in circolazione, una soglia che Barclays ha definito un "alto ostacolo" e che lo stesso Musk ha riconosciuto durante la call di SpaceX. I primi termini che i comitati speciali renderanno noti mostreranno quanto finiranno per cedere gli azionisti di SpaceX.
Quindi, quanto vale realmente il titolo Tesla?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Tesla. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



