


Punti Chiave
- I risultati del Q2 FY27 di Salesforce e una serie di apparizioni dei dirigenti hanno costruito la tesi che i timori di una SaaSpocalypse guidata dall'IA siano finiti, ancorati al fatto che l'ARR di Agentforce ha raggiunto 1,5 miliardi di dollari e a un nuovo prodotto costruito da Anthropic, Claudeforce.
- La crescita dei ricavi trailing, il test più semplice di una riaccelerazione, è scesa al 10,8% anno su anno lo scorso trimestre dopo aver toccato il 13,2% il trimestre precedente, anche se il cRPO basato sulle prenotazioni è cresciuto più velocemente al 14%.
- Il margine operativo GAAP si è contratto anno su anno nello stesso trimestre che il management presenta come prova della riaccelerazione, e il CFO ha dichiarato che la spesa interna per l'IA è parte del motivo per cui le previsioni sui margini non sono state alzate.
- I target di prezzo di Wall Street non hanno tenuto il passo con il rally: il target medio ora si trova solo circa il 10% sopra il prezzo attuale delle azioni, il premio più basso dell'ultimo anno, rispetto a premi superiori al 150% durante i momenti peggiori della vendita.
Da SaaSpocalypse a Claudeforce
Lo stesso giorno in cui Salesforce (CRM) ha riportato i risultati del secondo trimestre fiscale, Marc Benioff è andato su CNBC con Dario Amodei di Anthropic per svelare Claudeforce, un prodotto che sovrappone il ragionamento di Claude al motore di dati e flussi di lavoro di Salesforce. Entrambi i momenti hanno sottolineato lo stesso punto: la narrazione secondo cui gli agenti di IA autonomi avrebbero permesso alle aziende di bypassare software come Salesforce, la SaaSpocalypse, non si è materializzata. Benioff ha citato la crescita del valore degli ordini annuali netti al ritmo più forte degli ultimi quattro anni, un'attrition dei clienti vicina ai minimi storici, l'annual recurring revenue di Agentforce che raggiunge 1,5 miliardi di dollari, Data e AI combinati vicini a 3,9 miliardi di dollari, e un aumento di sei volte nell'utilizzo delle unità di lavoro agentiche.
Queste sono cifre reali, divulgate, e le testimonianze dei clienti nella conference call, da Xero, Legora e Replit, descrivono implementazioni reali piuttosto che progetti pilota. La domanda per un investitore non è se Salesforce stia trovando casi d'uso per l'IA. È se la riaccelerazione che viene venduta al mercato sia già visibile nei numeri che contano di più: i ricavi effettivamente riconosciuti, il margine che li finanzia, e se gli analisti più vicini all'azienda credano alla storia abbastanza da spostare i loro target.
Cosa Mostrano Veramente i Trend dei Ricavi e dei Margini di Salesforce
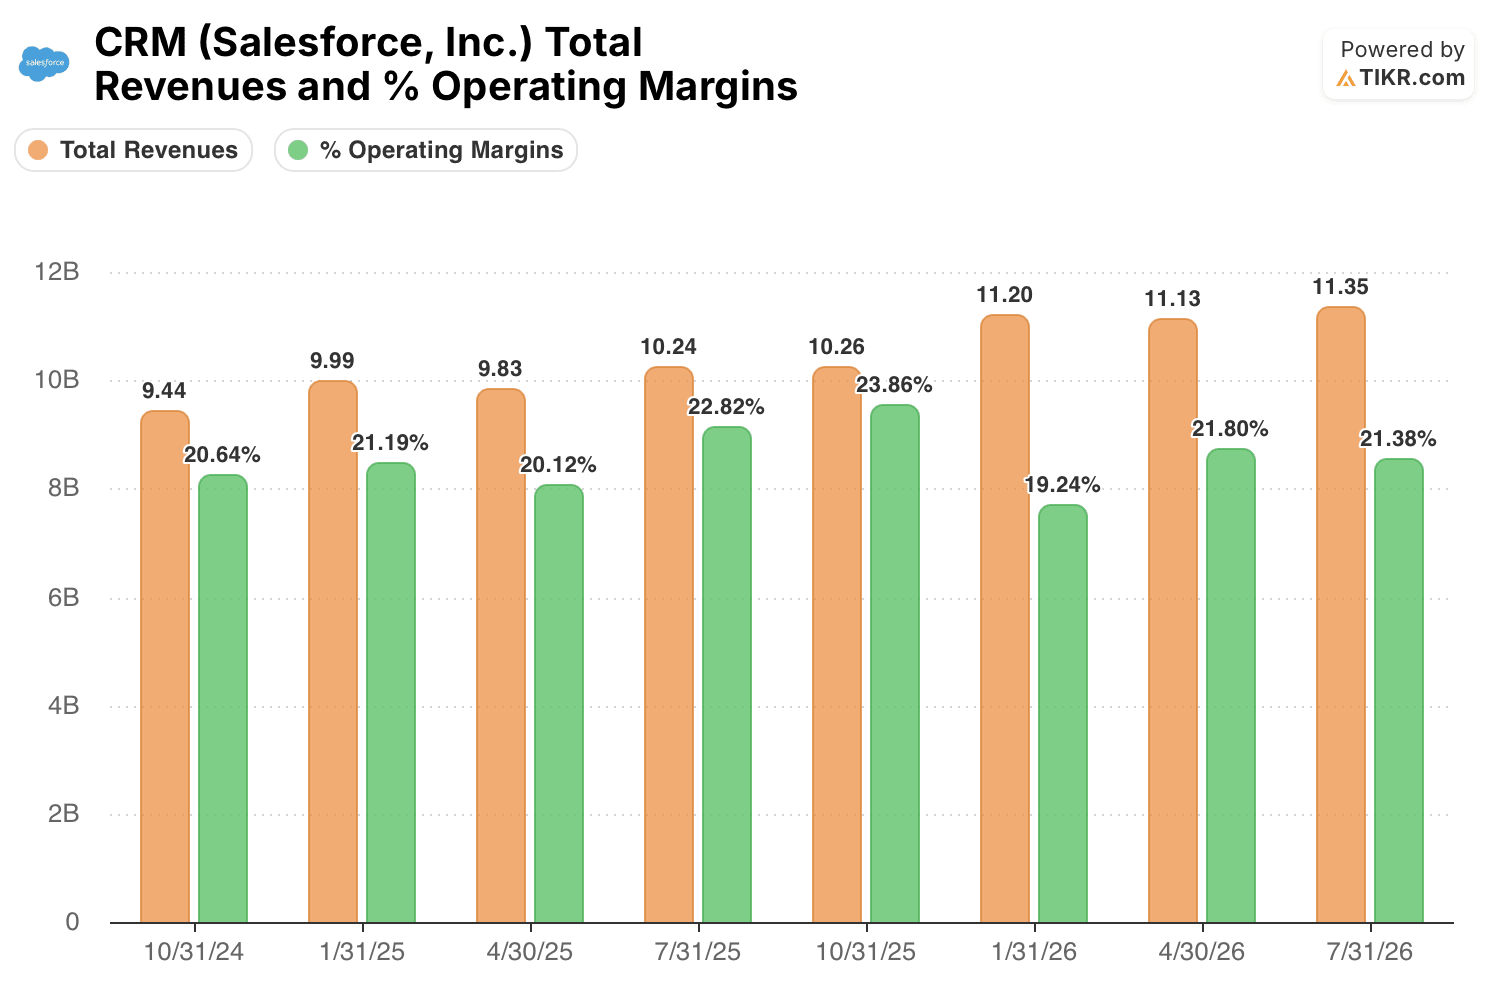
I ricavi totali di Salesforce negli ultimi otto trimestri fiscali sono saliti costantemente da 9,44 miliardi di dollari nel trimestre terminato a ottobre 2024 a 11,35 miliardi di dollari nel trimestre terminato a luglio 2026. Misurata anno su anno, tuttavia, la crescita non ha accelerato in linea retta. È passata dall'8,7% al 12,1% al 13,2%, per poi rallentare al 10,8% lo scorso trimestre, proprio il periodo che il management indica come prova che si è voltato pagina.
Questo non è necessariamente contraddittorio. Il current remaining performance obligation, o cRPO, il valore dei ricavi contrattualizzati ma non ancora riconosciuti attesi nei prossimi dodici mesi, è cresciuto del 14% a cambio costante lo scorso trimestre, superando l'11% di crescita dei ricavi riportati. Poiché il cRPO si converte in ricavi nel tempo, le prenotazioni che corrono più veloci dei ricavi riconosciuti sono un legittimo indicatore anticipatore, coerente con l'argomento del management secondo cui la riaccelerazione è ancora nella pipeline piuttosto che pienamente riportata. Ma significa che l'affermazione della "crescita delle prenotazioni più forte degli ultimi quattro anni" è, per ora, un dato puntuale di un trimestre sovrapposto a un tasso di crescita dei ricavi che ha appena rallentato sequenzialmente. Agli investitori viene chiesto di fidarsi dell'indicatore anticipatore piuttosto che di quello trailing.
Il margine aggiunge una seconda complicazione. Il margine operativo GAAP è stato del 21,38% lo scorso trimestre, in calo rispetto al 22,82% di un anno prima, anche se il margine del trimestre precedente del 21,80% era aumentato anno su anno. Il Deputy CFO Mike Spencer ha detto agli analisti alla conferenza di Deutsche Bank che le previsioni sui margini non sono state alzate quest'anno in parte perché Salesforce sta assorbendo i costi dei token derivanti dal rollout di Claude nella propria organizzazione di R&S.
Il margine operativo non-GAAP, che esclude la retribuzione azionaria e gli oneri legati alle acquisizioni, si è mantenuto al 34,1% per il trimestre, e le previsioni annuali per questa metrica sono sostanzialmente invariate al 34,3%. Quindi l'erosione si manifesta più nella cifra GAAP che nel numero su cui il management si orienta, ma l'ammissione che l'investimento in IA è un freno attivo sul margine è di per sé significativa: crescita e redditività sono attualmente in tensione, non si muovono insieme verso l'alto.
Nemmeno Wall Street Ci Crede Del Tutto
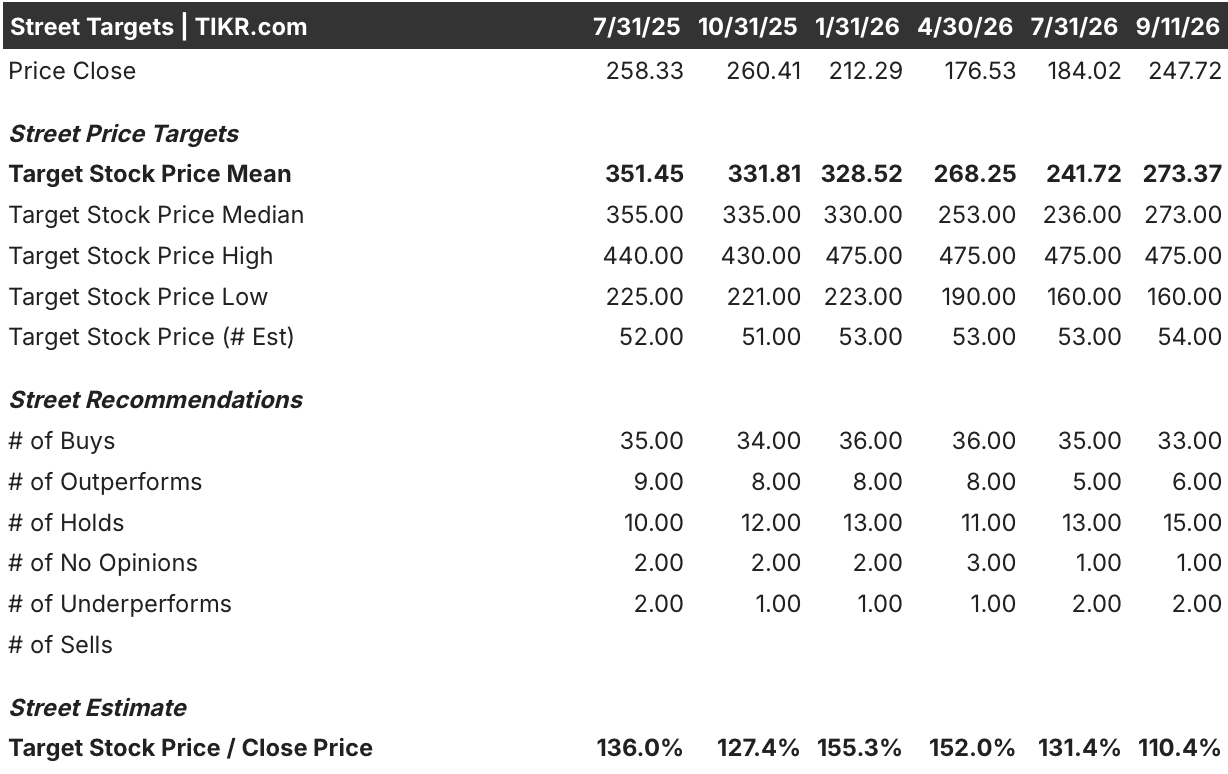
Se la tesi della riaccelerazione fosse inattaccabile, i target di prezzo del sell-side dovrebbero recuperare il terreno rispetto al rally del titolo. Non l'hanno fatto, almeno non proporzionalmente. Le azioni di Salesforce sono scese da 258,33 dollari a luglio 2025 a 176,53 dollari ad aprile 2026, il minimo della vendita a cui Benioff continua a fare riferimento, prima di risalire a 247,72 dollari l'11 settembre 2026, una ripresa di circa il 40% dal minimo. Nello stesso arco di tempo, il target medio degli analisti si è mosso nella direzione opposta per la maggior parte del periodo: da 351,45 dollari a 241,72 dollari a luglio 2026, salendo solo a 273,37 dollari all'11 settembre.
Il risultato è che il rapporto tra prezzo target e prezzo corrente, una misura approssimativa di quanto upside il sell-side vede ancora, si è compresso dal 155% di gennaio 2026, quando il titolo era economico e la paura era massima, a solo il 110% ora, il divario più stretto dell'intera serie. Anche i rating di acquisto sono diminuiti, da 36 ad aprile 2026 a 33 oggi, mentre i rating di hold sono saliti da 11 a 15 nello stesso periodo. Niente di tutto ciò significa che gli analisti abbiano ragione e Benioff torto. Significa che le persone il cui lavoro è sottoscrivere questa esatta storia di riaccelerazione hanno alzato i loro target di circa il 13% mentre il titolo è salito di quasi il 35%, e una quota crescente di loro sceglie di stare in disparte piuttosto che confermarla.
La Riaccelerazione di Salesforce È Già Prezzata Prima di Essere Dimostrata?
Niente di tutto ciò invalida la tesi sull'IA di Salesforce. Agentforce e Data Cloud combinati stanno crescendo a un tasso superiore al 200% anno su anno, il cRPO cresce più dei ricavi, e un'azienda con solo il 5% di penetrazione delle edizioni premium nella sua base installata ha un'ampia pista di monetizzazione in gran parte inesplorata se anche solo una frazione della sua base fa l'upgrade. Ma un investitore che oggi compra l'idea che la SaaSpocalypse sia finita sta pagando per quella storia prima che si manifesti chiaramente nella crescita dei ricavi riportati, mentre il margine GAAP si comprime a causa dello stesso investimento in IA che il management indica come soluzione, e mentre gli analisti più vicini all'azienda hanno alzato i loro target a un ritmo pari a circa un terzo di quello a cui si è mosso il titolo.
La prossima divulgazione che risolverebbe realmente la questione è semplice. La crescita dei ricavi del Q3 FY27 deve mostrare l'accelerazione implicata dal cRPO piuttosto che un altro rallentamento sequenziale, e la crescita del cRPO stessa deve mantenersi vicina al 14% piuttosto che ridiscendere verso il tasso di crescita dei ricavi riportati. Se entrambe le cose si verificano, la storia guidata dalle prenotazioni si converte in una guidata dagli utili, e la valutazione di oggi sembra più l'inizio di un re-rating che la fine di uno. Se una delle due si blocca, il divario tra la narrazione che gli investitori ascoltano a Dreamforce questo mese e i numeri già disponibili diventa più difficile da spiegare.
Dovresti Investire in Salesforce, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo CRM e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo, e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare CRM insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare il Titolo CRM su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei top investor globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buon investimento!


