Principali Statistiche per l'Azione CVS Health
- Prezzo Attuale: $94.66
- Prezzo Obiettivo (Medio): ~$132
- Obiettivo della Street: ~$116
- Rendimento Totale Potenziale: ~39%
- IRR Annualizzato: ~8% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
CVS Health (CVS) ha fatto qualcosa di insolito il 9 settembre. Ha sminuito il proprio settore. Parlando alla Wells Fargo 21st Annual Healthcare Conference, il management ha dichiarato che i costi sanitari continuano a muoversi in un ambiente di "alta tendenza", e il commento ha trascinato al ribasso anche i pari del managed care, tra cui UnitedHealth, Humana e Alignment Healthcare. L'azione ha chiuso a $94,66 l'11 settembre, ben lontana dai $110,68 raggiunti all'inizio dell'anno.
Ciò che ha attirato meno attenzione è stato il resto della conversazione: un team dirigenziale che dettagliava quanto ha spinto l'efficienza operativa e quanto margine di miglioramento rimane. Lo scarto tra un messaggio prudente sui costi e un'azienda che silenziosamente riprogetta la propria base di costo è la tensione che vale la pena comprendere qui.
La Spinta all'Efficienza di Cui Nessuno Ha Scritto
Il presidente di Aetna, Steve Nelson, ha dedicato gran parte della sessione a numeri non correlati alla tendenza dei costi sanitari ma centrali per i margini. L'accreditamento dei fornitori che una volta richiedeva da 30 a 120 giorni ora richiede un solo giorno. Preparare un consulente Aetna per una chiamata con un membro è sceso da 90 minuti a due. Le approvazioni di autorizzazione preventiva ora sono chiare entro 24 ore più del 90% delle volte. Questi sono deployment di AI agentica già in produzione, e Nelson è stato chiaro che "non si tratta solo di costi".
Il CFO Brian Newman ha inquadrato la filosofia come "investire oggi per crescere domani", descrivendo oltre 1 miliardo di dollari di produttività annuale che CVS ha in gran parte reinvestito. Per un'azienda la cui rivalutazione dipende dalla leva operativa, una base di costo strutturalmente più bassa è il motore silenzioso sotto il rumoroso avvertimento sui costi.
CVS ha riportato ricavi del Q2 2026 per $106,1 miliardi, in aumento del 7,3% anno su anno, e EPS rettificato di $2,58, in aumento di oltre il 40% anno su anno e circa il 39% al di sopra del consenso di $1,85. Il management ha alzato le previsioni di EPS rettificato per l'intero anno a $7,90 - $8,10, il suo secondo aumento quest'anno, e ha alzato le previsioni del flusso di cassa da operazioni ad almeno $11,5 miliardi.
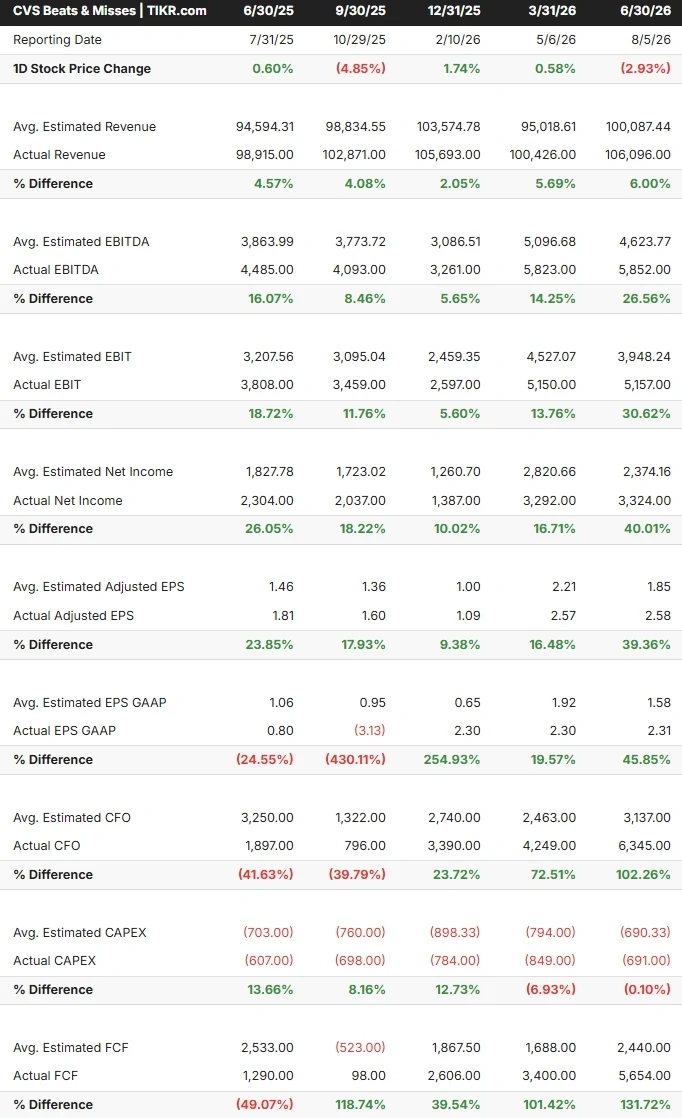
Vedi stime storiche e forward per l'azione CVS Health (È gratuito!) >>>
Perché l'Azione Continua a Scambiarsi Come Se Qualcosa Non Andasse
Se l'azienda sta eseguendo, perché le azioni si attestano vicino a $94 piuttosto che al loro massimo di luglio? La risposta è il 2027, e il management l'ha affrontata direttamente. Newman ha detto agli investitori di aver fissato un minimo di almeno $8,44 di EPS rettificato per il prossimo anno, inquadrandolo come "benedire il consenso", il suo modo di avallare la stima esistente della Street come un minimo piuttosto che promettere un upside oltre essa. Il Chief Strategy Officer Larry McGrath ha sottolineato che il minimo non è uno stretch, dicendo che "non abbiamo ipotizzato di dover fare nulla di eroico o al di là della nostra normale prudente filosofia di guidance per arrivarci", senza deployment di capitale oltre a compensare la diluizione.
Due headwinds (fattori a sfavore) gravano su quell'anno. Il primo è il 340B, un programma federale di sconto sui farmaci che mette sotto pressione Caremark poiché i produttori limitano la partecipazione; McGrath ha detto che diminuisce di nuovo nel 2027, che ha definito un proxy ragionevole per il punto in cui si stabilizza.
Il secondo è una stagione di vendite più debole per Caremark: dopo 6 miliardi di dollari di nuove vittorie l'anno scorso, la retention è scesa da oltre il 99% a metà degli anni '90. Newman l'ha inquadrato come un abbandono di contratti legacy che CVS non voleva, disciplina piuttosto che perdita di quote.
Il rischio reale è più stretto di quanto suggeriscono i titoli. La ripresa di Aetna dipende dal comportamento dei costi sanitari, e il management è stato esplicito nel dire che non stanno collaborando pienamente. Se l'utilizzo riaccelera, la riparazione dei margini che guida l'intera tesi rallenta con essa.
Da Storia di Turnaround a Free Cash Flow
Newman ha portato la leva finanziaria da 5x debito/EBITDA nel 2024 a metà degli anni '3, con circa 4 miliardi di dollari di debito rimborsati quest'anno. Questo progresso è ciò che permette a CVS di parlare di riavviare i riacquisti di azioni e perseguire acquisizioni bolt-on, ritorni di capitale che erano fuori discussione quando è iniziato il turnaround. Il dividendo, mantenuto a $0,67 a trimestre, rende circa il 2,8% con un payout vicino al 70% degli utili trailing.
CVS scambia anche a uno sconto rispetto ai pari assicuratori che la sua traiettoria rende difficile giustificare pienamente. Porta più debito e un mix di segmenti più disordinato di un piano sanitario puro, ma cresce l'EPS rettificato al 40% e guida a una crescita a doppia cifra media fino al 2028. Se questo sconto sia meritato o un'opportunità è la domanda a cui risponde il modello.

Vedi come CVS Health si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $94.66
- Prezzo Obiettivo (Medio): ~$132
- Rendimento Totale Potenziale: ~39%
- IRR Annualizzato: ~8% / anno

Il caso medio si basa su due driver di ricavi: una crescita continua a cifra singola media in Pharmacy e Consumer Wellness, aiutata dal contributo di Rite Aid e dal modello di pricing CostVantage, più un'espansione costante dei Health Services nonostante la pressione del 340B. Assume che i ricavi si compongano a circa il 4% con un margine di reddito netto vicino al 2,7%, una cifra sottile che riflette la struttura ad alto fatturato di CVS. Il driver del margine è il recupero del benefit-ratio di Aetna, aiutato dalla base di costo più bassa. Il rischio principale è quello nominato dal management: una riaccelerazione della tendenza dei costi sanitari che blocca il recupero. L'upside corre verso il caso alto di $219 se i margini di Aetna si normalizzano completamente; il downside lascia gli investitori in attesa attraverso un altro anno di riparazione mentre lo sconto persiste.
Conclusione
La prossima prova è il report del Q3 2026 il 4 novembre, e una linea decide come il mercato lo legge: il medical benefit ratio di Aetna. Il rapporto aumenta naturalmente durante l'anno con il reset delle franchigie, quindi la prova non è un singolo numero ma se il Q3 si allinea o scende al di sotto di quanto guidato dal management. Un risultato in linea con il piano conferma che la tendenza dei costi è contenuta e il minimo di $8,44 è conservativo. Una deviazione significativa al di sopra della guidance dice che l'utilizzo sta vincendo, e la tesi ha bisogno di un altro trimestre di pazienza. Il management ha passato il tempo a Wells Fargo dicendo agli investitori di rimanere cauti. Il 4 novembre, il numero deciderà se quella era prudenza o preveggenza.
Dovresti Investire in CVS Health?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri CVS Health e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare CVS Health insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza CVS Health su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buon investimento!