Statistiche Chiave per l'Azione NextEra Energy
- Prezzo Attuale: $82.31
- Prezzo Target (Medio): ~$135
- Target della Piazzola: ~$98
- Potenziale Rendimento Totale: ~65%
- TIR Annualizzato: ~12% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
NextEra Energy (NEE) ha appena ricevuto il tipo di notizia che un tempo avrebbe fatto salire il suo titolo. L'8 settembre, il Dipartimento dell'Energia degli Stati Uniti ha chiuso un prestito fino a $1,9 miliardi per aiutare a riavviare la centrale nucleare Duane Arnold in Iowa, e Google ha accettato di acquistare la maggior parte di quella energia per 25 anni. Il finanziamento è chiuso, sebbene l'impianto abbia ancora bisogno dell'autorizzazione della Nuclear Regulatory Commission prima di funzionare. Le azioni hanno chiuso la settimana a $82.31, più o meno dove erano partite e ben lontane dal loro massimo a 52 settimane di $98.75.
NextEra ha mancato ampiamente le entrate del secondo trimestre, la sua fusione con Dominion Energy deve ancora affrontare anni di revisione normativa, e un'utility con oltre $107 miliardi di debito netto è esattamente il tipo di nome che gli investitori vendono quando si innervosiscono sui tassi. La domanda è se tale cautela abbia spinto un'azienda che si sta ricostruendo in una piattaforma energetica al di sotto di un prezzo che i suoi stessi numeri giustificano.
Un Riavvio Nucleare che il Governo Federale Sta Pagando per De-Riskare
Duane Arnold è un impianto da 615 megawatt che ha smesso di funzionare nel 2020, quando un derecho ha costretto a un ritiro anticipato già pianificato. Il piano di riavvio stesso risale allo scorso ottobre, quindi il nuovo incremento qui è il finanziamento: il prestito del DOE, effettuato tramite il suo Office of Energy Dominance Financing, abbassa il costo del capitale del progetto e ne condivide il rischio con il governo. NextEra punta all'avvio commerciale non oltre il primo trimestre del 2029, in attesa dell'approvazione della NRC.
Ciò che lo rende economicamente sostenibile è l'acquirente. Google detiene un accordo di 25 anni per la maggior parte della produzione dell'impianto, prendendo l'elettricità come fornitura carbon-free 24/7 per le sue operazioni cloud e di AI. Quel contratto trasforma una ristrutturazione speculativa in una finanziata con un acquirente finale firmato per decenni.
Nella call di luglio, l'amministratore delegato John Ketchum ha legato il progetto a un'idea più grande: "Il riavvio del nostro impianto nucleare Duane Arnold è un esempio perfetto di abbinamento del carico elettrico con la generazione di energia". Quel principio è lo stesso dietro gli ordini show cause della FERC emessi a giugno, e Ketchum ha trascorso 18 mesi posizionando l'azienda per venderlo. Un impianto finanziato con un contratto hyperscaler rende reale il posizionamento.

Vedi le stime storiche e forward per l'azione NextEra Energy (È gratuito!) >>>
L'Upgrade che il Mercato Non Ha Prezzato
Le entrate di NextEra per il Q2 sono state di $7.534 milioni contro un consenso vicino a $8.168 milioni, una mancata corrispondenza di quasi l'8%, anche se l'EPS rettificato di $1,15 ha battuto la stima della piazzola di $1,11 ed è aumentato di circa il 9,5% su base annua. Per un'utility ad alta intensità di capitale, quel gap di entrate sembra più una questione di tempistica del ciclo di costruzione che di domanda persa, e il motore degli utili che finanzia il dividendo ha continuato a girare: Florida Power & Light ha aumentato il capitale regolamentato impiegato di circa il 9,3%, la direzione ha ribadito le previsioni di EPS rettificato per l'intero anno di $3,92-$4,02 al limite superiore, e il dividendo è salito a $0,62 con un payout ratio che lascia spazio.
Nella sua recente dichiarazione S-4, NextEra ha rivelato che l'EBITDA rettificato di Energy Resources per il 2032 ora è di circa $4 miliardi superiore a quanto indicato alla sua conferenza degli investitori di dicembre, trainato da rendimenti migliori del previsto sull'origine di rinnovabili e stoccaggio. Questo è un incremento concreto della base di utili forward, non una narrazione. La domanda che lo alimenta è ampia: NextEra conta ora 30 potenziali hub di data center e ne prevede 40 entro la fine dell'anno, mentre FPL ha aumentato il suo obiettivo di carico elevato da 6 a 8 gigawatt entro il 2032, con circa 21 gigawatt di interesse e 12 in trattative avanzate. Ogni gigawatt servito sotto la tariffa di FPL significa circa $2 miliardi di spese in conto capitale che guadagnano un rendimento regolamentato, e il rinnovo dei contratti sta atterrando con un premio di circa $20 per megawattora su termini di 15 anni.
Un debito netto superiore a $107 miliardi e un free cash flow profondamente negativo significano che la storia dell'equity dipende dalla conversione di quella spesa in asset contrattualizzati secondo i tempi previsti, sebbene un programma di copertura del rischio tasso da $46 miliardi attutisca l'esposizione ai tassi. La fusione con Dominion aggiunge una seconda variabile: gli azionisti di entrambe le società hanno approvato l'accordo tutto azionario da $66,8 miliardi il 3 settembre, ma ha bisogno dei regolatori statali e federali, non dovrebbe chiudersi prima della seconda metà del 2027, e il governatore della Virginia si è mosso per intervenire nella revisione. Rispetto ai pari regolamentati, l'EV/EBITDA di NEE vicino a 14,5 volte si colloca al di sopra di dove la maggior parte negozia, con Portland General intorno a 8 volte, OGE Energy vicino a 10 volte e IDACORP vicino a 14 volte, un premio difendibile solo se la domanda si converte.

Vedi come NextEra Energy si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $82.31
- Prezzo Target (Medio): ~$135
- Potenziale Rendimento Totale: ~65%
- TIR Annualizzato: ~12% / anno
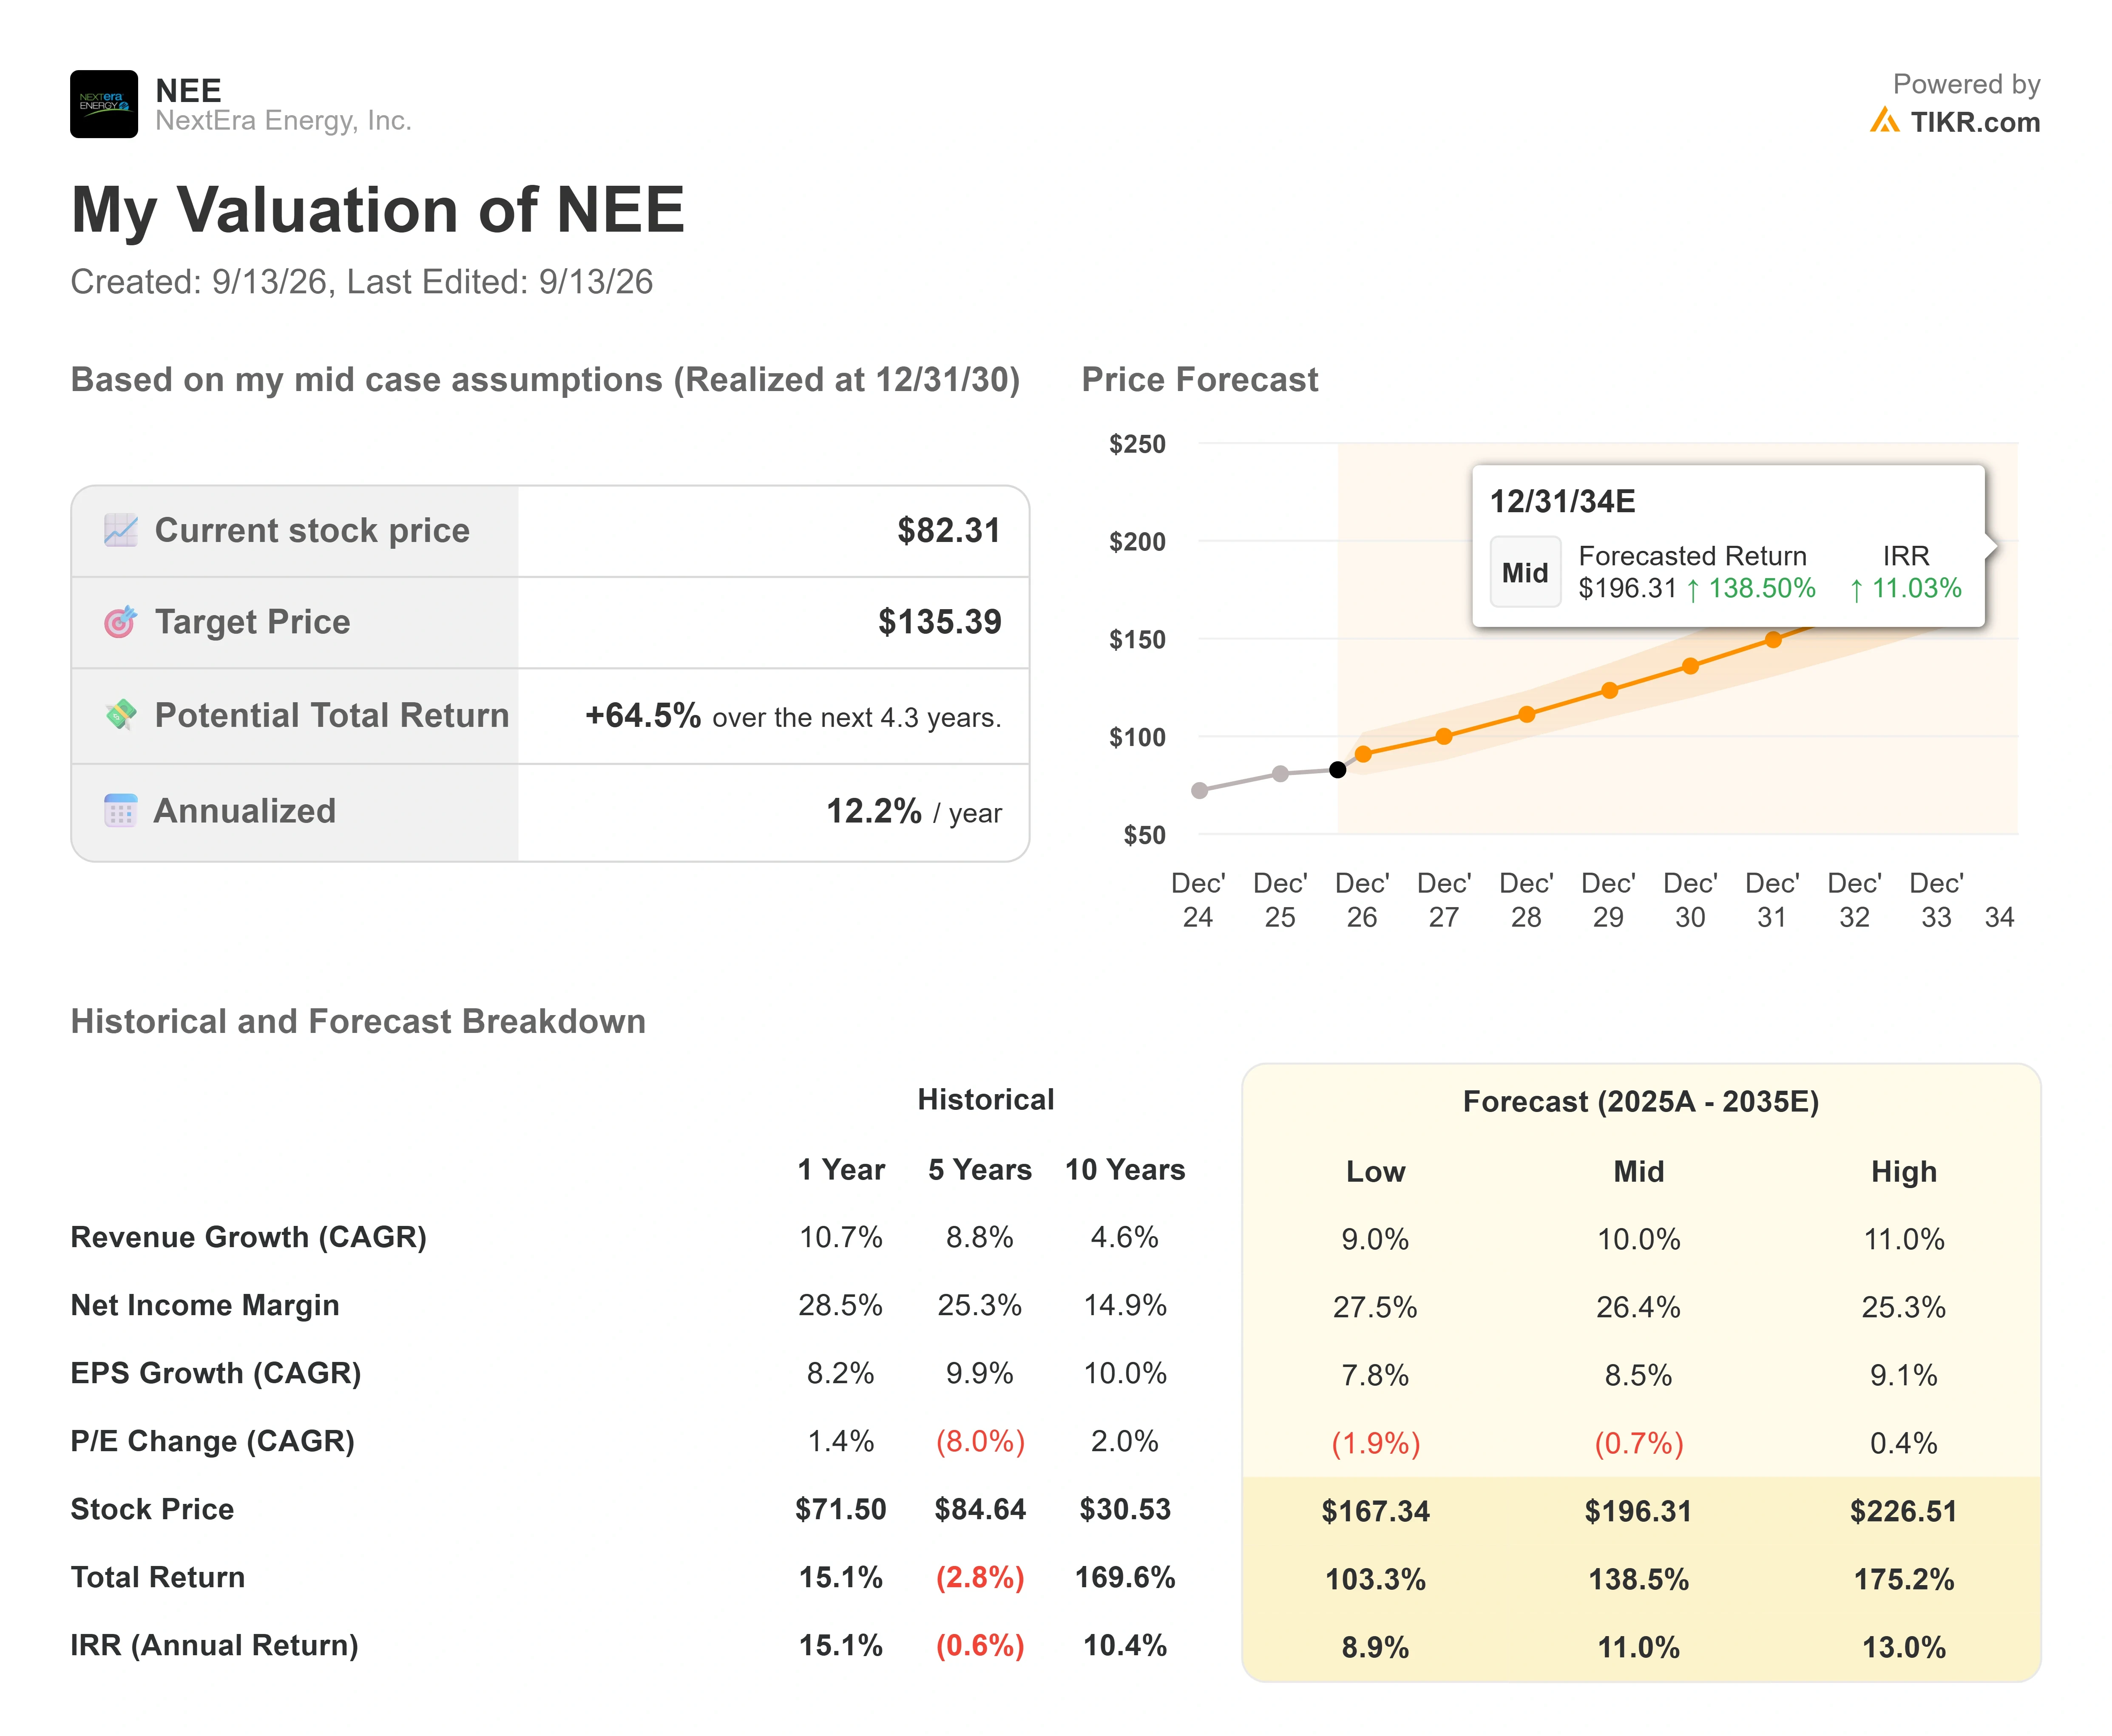
Il modello mid-case di TIKR valuta NextEra vicino a $135, implicando un rendimento totale di circa il 65% e un TIR annualizzato di circa il 12% dall'attuale $82.31. Utilizza il caso medio perché segue le previsioni della stessa direzione: crescita delle entrate di circa il 10% all'anno e un margine di utile netto vicino al 26%.
Due driver sostengono il top line. Il primo è la costruzione regolamentata di FPL, ancorata dal capitale per carichi elevati che guadagna un rendimento su ogni gigawatt aggiunto. Il secondo è il backlog contrattualizzato di Energy Resources, dove i premi di rinnovo dei contratti e la pipeline degli hub aumentano i prezzi realizzati. Il driver del margine è la scala: i costi operativi non legati al combustibile di FPL sono oltre il 70% al di sotto della media del settore, proteggendo la redditività mentre l'azienda cresce.
Il rischio principale è la compressione del multiplo. Il modello assume già che il multiplo degli utili si sposti leggermente al ribasso, quindi il rendimento dipende dalla crescita degli utili, non da una valutazione più ricca; un'utility con molto debito si svaluta rapidamente se i tassi rimangono alti o la domanda cala. L'upside: la pipeline degli hub si converte più velocemente di quanto modellato e gli utili si compongono al limite superiore dell'obiettivo dell'8%+. Il downside: l'attrito normativo su Dominion o uno stallo nelle firme per carichi elevati lascia il titolo vicino a dove negozia, incassando il suo dividendo mentre aspetta.
Conclusione
Il test più chiaro arriva prima della fine dell'anno, quando la direzione si aspetta di annunciare almeno un accordo per un data center a carico elevato sotto la tariffa di FPL. Un accordo firmato confermerebbe che i 21 gigawatt di interesse si stanno convertendo in capitale regolamentato e consegnerebbe al mercato la prova della domanda che stava aspettando. Il silenzio fino al 2027 suggerirebbe che la pipeline è più debole di quanto implicato dai commenti, e lo sconto sembrerebbe meritato. Per ora, NextEra ha un riavvio nucleare finanziato dal governo federale, un contratto con Google di 25 anni e un'azione che si è comportata come se nessuno dei due fosse successo.
Dovresti Investire in NextEra Energy?
L'unico modo per saperlo davvero è guardare i numeri da soli. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri NextEra Energy e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per entrate e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare NextEra Energy insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza NextEra Energy su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi rovesci... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!