Statistiche Chiave per il Titolo OXY
- Performance di questa settimana: +1.8%
- Range a 52 settimane: $39 a $67
- Prezzo obiettivo del modello di valutazione: $64
- Potenziale rialzista implicito: 3,8% in 2,3 anni
Valuta il potenziale di crescita del cash flow di Occidental al variare dei prezzi del petrolio (È gratuito) >>>
Nuovo CEO, Cash Flow Record: La Transizione Silenziosa di Occidental
Occidental Petroleum (OXY) ha chiuso la settimana a $61, in leggero rialzo, mentre il produttore continua a beneficiare dei prezzi più forti del petrolio. I ricavi del Q2 sono balzati del 57% su base annua a $8,3 miliardi, e l'EPS rettificato di $2,40 ha superato il consenso di circa il 29%. I prezzi realizzati del petrolio hanno mediato $97 per barile durante il trimestre.

La società ha anche completato un cambio di leadership quest'anno. Richard Jackson, precedentemente COO di Occidental, è diventato presidente e CEO il 1° giugno, succedendo a Vicki Hollub, che rimane nel consiglio di amministrazione. Jackson ha sottolineato la disciplina di capitale, dicendo agli analisti che Occidental può offrire rendimenti solidi "senza aumentare la produzione" grazie ai guadagni di efficienza.
Occidental sta anche valutando cosa fare con Kinetik Holdings, una società di midstream che Western Midstream, un'entità sostenuta da Occidental, ha avvicinato all'inizio di quest'anno. Quei colloqui non hanno prodotto un accordo, anche se i rapporti suggeriscono che Kinetik stia esplorando un processo di vendita più ampio ora.
Jackson è stato chiaro sulle priorità future. "Vediamo un percorso chiaro per aggiungere oltre $4 miliardi di cash flow annuale sostenibile entro il 2030," ha detto agli analisti, descrivendo piani che non dipendono dall'aumento della produzione.
Il Brent che ha scambiato sopra i $100 per barile questo mese ha sollevato l'intero settore energetico. Se il titolo OXY continua a beneficiare dei prezzi solidi del petrolio, la crescita del dividendo potrebbe accelerare ulteriormente.
Segui il piano di restituzione del capitale di Occidental con 5 anni di previsioni (È gratuito) >>>
La Valutazione di Occidental: Prezzata per la Stabilità, Non per lo Spettacolo

Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 3,7%
- Margini Operativi: 29,5%
- Multiplo P/E: 12,5x
Sulla base di questi input, il modello stima un prezzo obiettivo di $64, implicando un potenziale rialzista totale del 3,8% rispetto al prezzo attuale delle azioni e un rendimento annualizzato dell'1,6% nei prossimi 2,3 anni.
Il rendimento modellato di Occidental di appena l'1,6% annuo si colloca ben al di sotto della soglia del 5% che di solito segnala un ingresso attraente. Questo rappresenta un cambiamento rispetto a un anno fa, quando le azioni scambiavano vicino a $45.

Un'ipotesi di crescita dei ricavi del 3,7% riflette la strategia di Occidental di mantenere la produzione sostanzialmente piatta mentre spreme più cash flow dai pozzi esistenti. I margini operativi vicini al 29,5% sono ben al di sopra della media quinquennale della società, aiutati dai guadagni di efficienza nella perforazione.
Il multiplo forward di 12,5x si colloca al di sotto della media decennale di Occidental vicina a 14,3x, ma è anche allineato con il pari ConocoPhillips. Poiché i rendimenti dipendono fortemente dal fatto che i prezzi del petrolio rimangano elevati, il modesto potenziale rialzista integrato nelle stime lascia poco spazio a un ritracciamento.
La riduzione del debito di Occidental dopo l'acquisizione di Anadarko ha rafforzato il suo bilancio, ma il titolo ora sembra più un'azione con crescita costante del dividendo che un'opportunità di deep value.
Occidental vs. ConocoPhillips e Chevron: La Corsa all'Efficienza nel Permian
I pari più vicini di Occidental sono ConocoPhillips (COP) e Chevron (CVX), e i numeri mostrano tre approcci diversi alla stessa opportunità del Bacino del Permian. ConocoPhillips ha registrato una produzione record nel Permian superiore a 900.000 barili di petrolio equivalente al giorno l'ultimo trimestre e scambia a circa 20,7x gli utili trailing, restituendo il 45% del cash flow operativo agli azionisti. Chevron, rafforzata dalla sua acquisizione di Hess, ha registrato una crescita dei ricavi del 51% a $67,2 miliardi e scambia a un multiplo P/E più ricco di 34x.
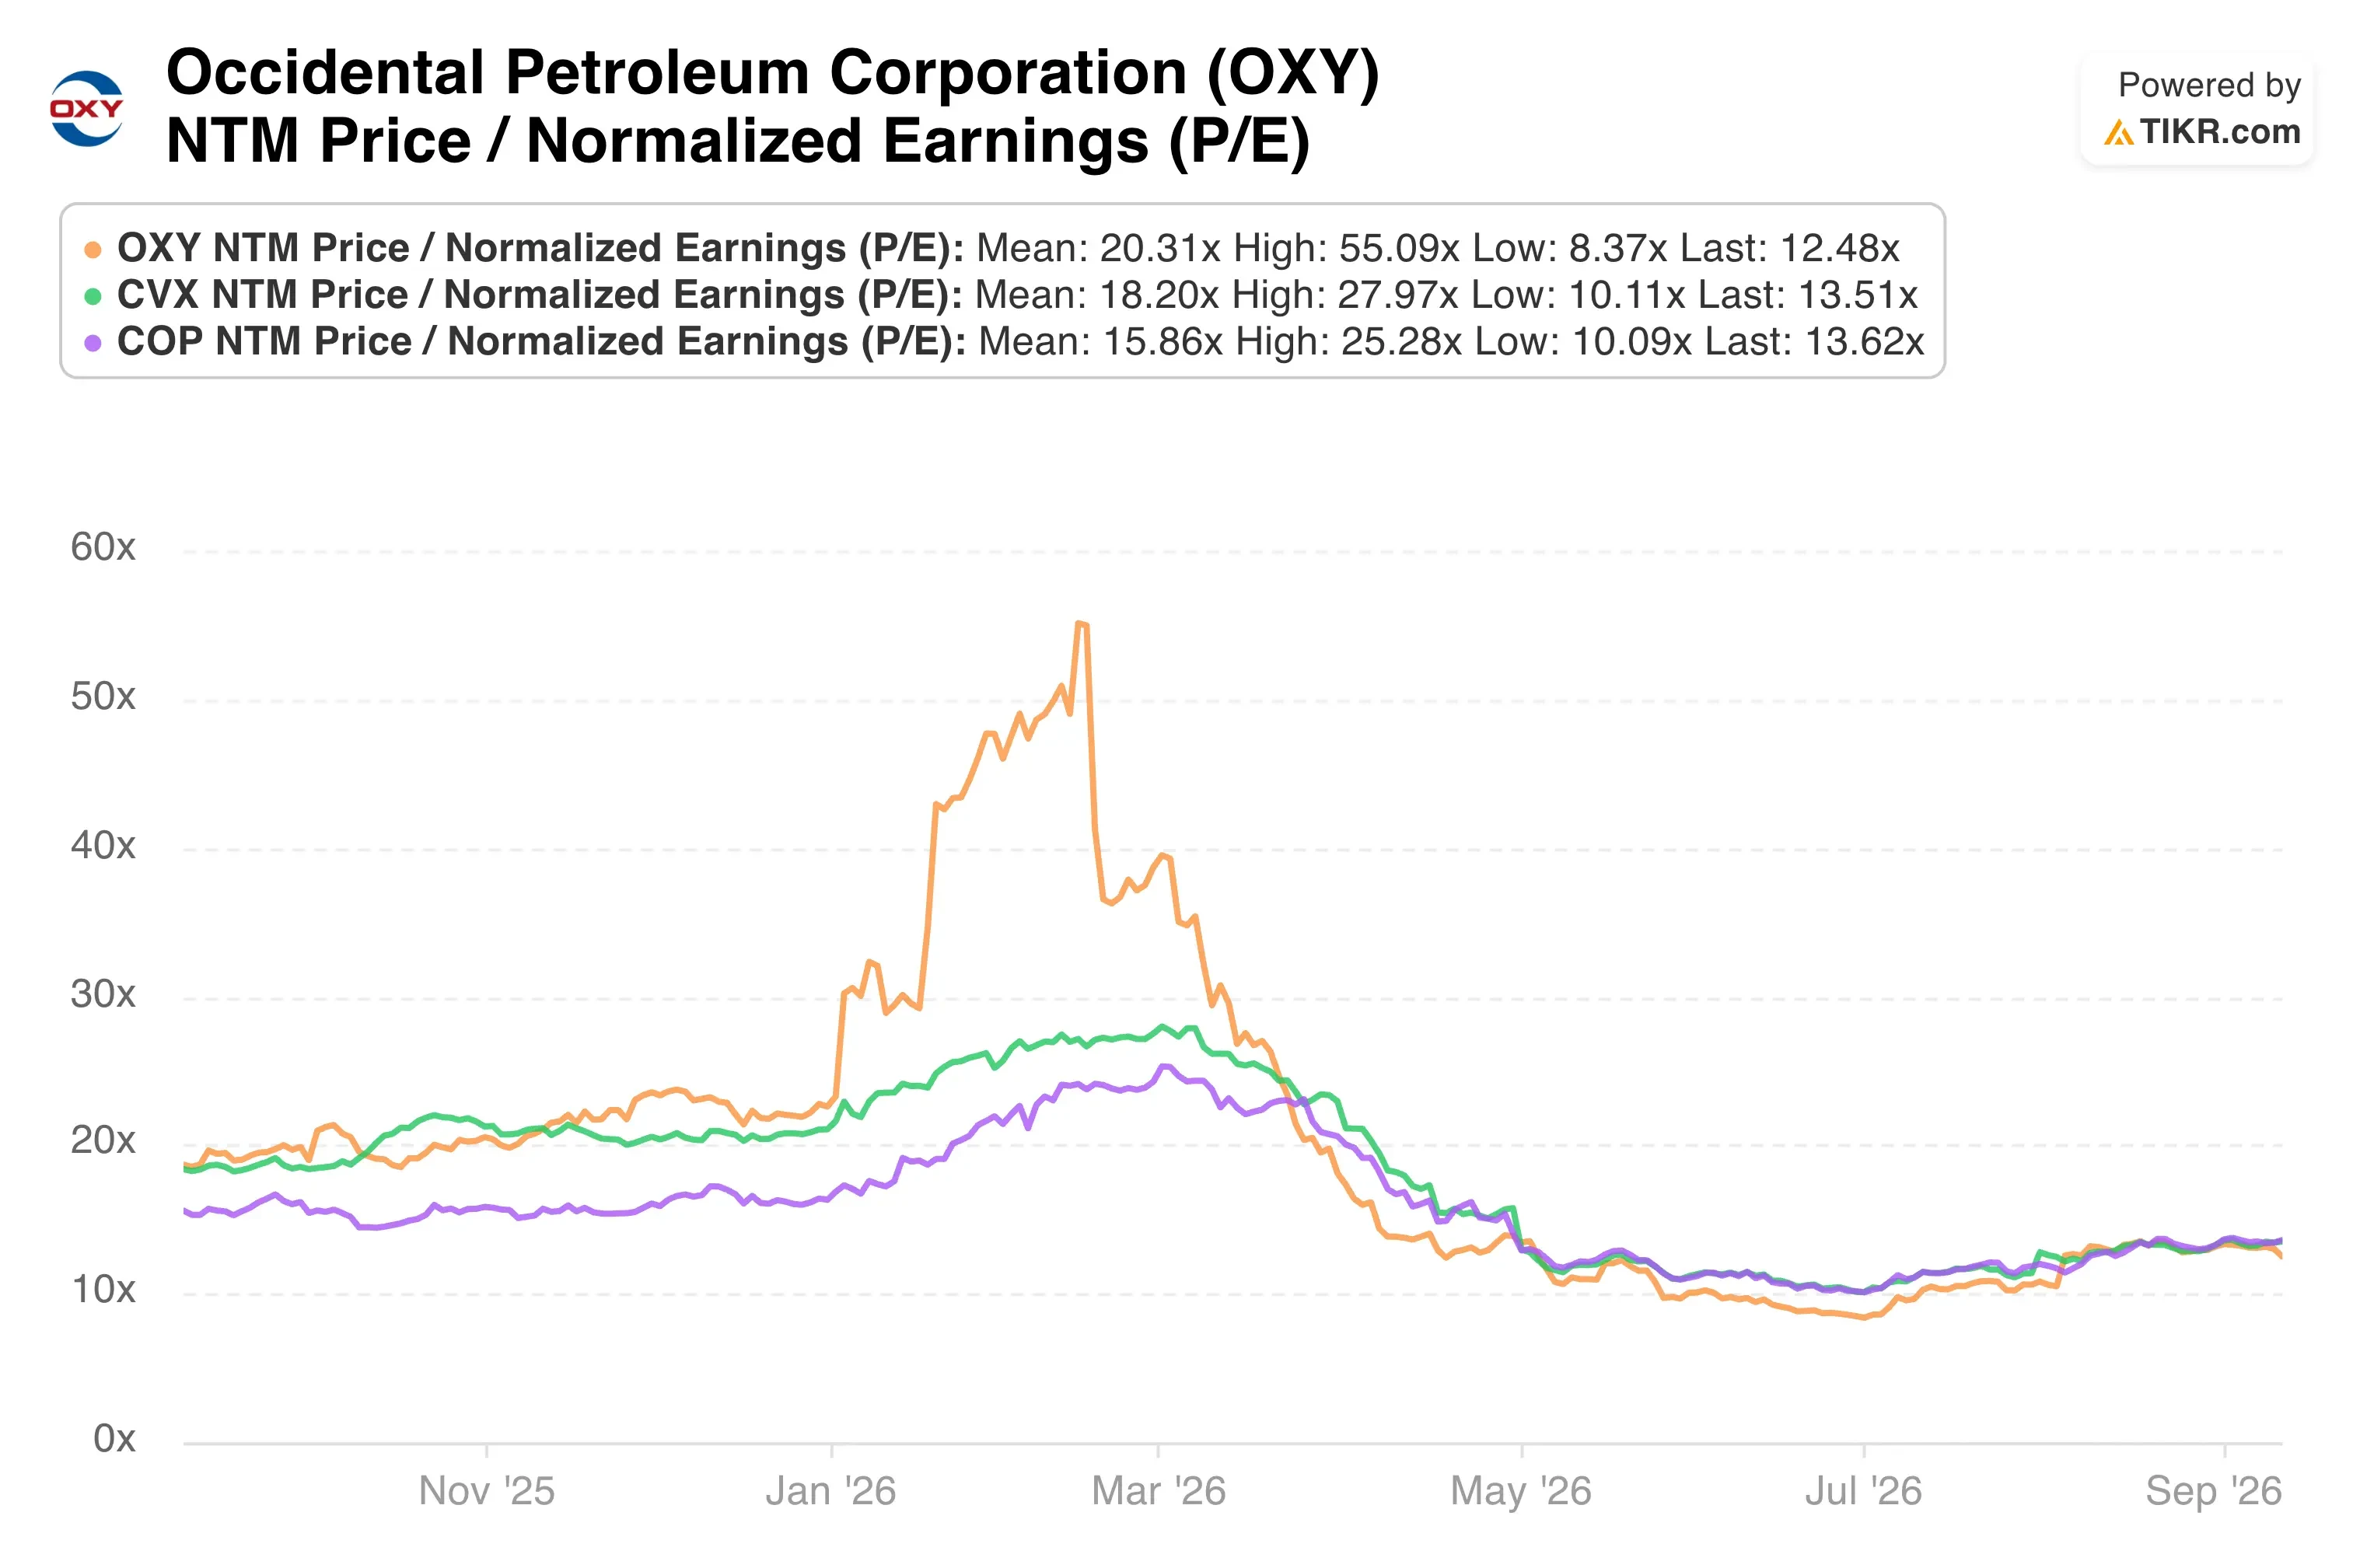
Il multiplo forward di 12,5x di Occidental si colloca ben al di sotto di entrambi i pari, anche se il suo margine operativo del 29,5% supera il margine netto riportato da ConocoPhillips. Quel gap riflette in parte il carico di debito più elevato di Occidental rispetto a Chevron.
Dove Occidental spicca è l'efficienza del capitale. Il suo piano di aggiungere $4 miliardi di cash flow annuale entro il 2030 senza aumentare la produzione rispecchia la strategia di produzione piatta di ConocoPhillips più dell'approccio di crescita tramite acquisizione di Chevron.
Cosa Guiderà il Titolo OXY in Futuro?
I catalizzatori futuri di Occidental si concentrano sull'esecuzione piuttosto che sulle operazioni di fusione e acquisizione. La società prevede di ridurre di 3 le piattaforme di perforazione nel Q4 portando comunque online 15 pozzi in più di quanto originariamente pianificato, un segno che l'efficienza della perforazione continua a migliorare.
Il management ha anche evidenziato i progetti pilota di recupero migliorato del petrolio con anidride carbonica nel Permian, che hanno fornito un incremento del recupero superiore al 45% in oltre un decennio di test. L'impianto di cattura diretta dell'aria Stratos sta progredendo verso la piena messa in servizio verso la fine dell'anno.
Quel progetto dovrebbe ridurre le spese in conto capitale di Low Carbon Ventures di $400 milioni a partire dal 2027. Tuttavia, la direzione dei prezzi del petrolio probabilmente conterà più di qualsiasi singolo aggiornamento operativo.
Il piano di Occidental presuppone che circa l'85% del suo obiettivo di $4 miliardi di cash flow possa essere raggiunto anche a prezzi molto più bassi, il che dovrebbe limitare il lato negativo se il greggio dovesse ritirarsi. Gli investitori dovrebbero guardare ai risultati del Q3 all'inizio di novembre per gli aggiornamenti.
Dovresti Investire in Occidental Petroleum?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri OXY e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare OXY insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo OXY su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!