

Statistiche Chiave per l'Azione Bloom Energy
- Prezzo Attuale: $275.75
- Prezzo Obiettivo (Medio): ~$1,443
- Obiettivo della Piazza: ~$276
- Potenziale Rendimento Totale: ~423%
- IRR Annualizzato: ~47% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Bloom Energy (BE) ha chiuso a $275.75 l'11 settembre, in rialzo del 6,68% sulla giornata, ed entra nell'S&P 500 prima dell'apertura del 21 settembre, sostituendo Molson Coors. La mossa su cui gli investitori si stanno informando è l'aggiunta all'indice. Il numero che merita la loro attenzione è un altro: l'azione è ora salita fino a trenta centesimi dal prezzo obiettivo medio di Wall Street di $276,05.
È una posizione insolita per acquistare un titolo che è salito di oltre il 210% dall'inizio dell'anno. L'analista medio che segue Bloom ora vede quasi nessun upside nei prossimi dodici mesi, anche se quel target medio è stato esso stesso in salita per tutto l'anno. Eppure le chiamate più recenti e rumorose sono rialziste, e i fondi passivi stanno per acquistare l'azione indipendentemente da dove scambi. Se $276 sia un tetto che la Piazza deve inseguire e superare o un top di cui sta avvertendo è la domanda a cui le prossime due settimane daranno risposta.
Le Banche che la Coprono si Sono Appena Divise a Metà
L'analista di UBS Manav Gupta ha alzato il suo obiettivo a $325 da $300 il 7 settembre mantenendo un Buy, inquadrando l'ingresso nell'indice come una nuova fonte duratura di domanda passiva piuttosto che un rimbalzo di un giorno. Clear Street è andata oltre il giorno dopo, alzando il suo obiettivo a $330. Contro questo, Jefferies ha alzato il suo obiettivo a $229 ma è rimasta a Hold, citando rischi di autorizzazione e di esecuzione anche mentre riconosceva la domanda trainata dall'IA.
La forbice è importante perché il target medio si trova proprio al prezzo. I dati TIKR mostrano un target medio di $276,05, con i rating Buy e Outperform che superano numericamente gli Hold e solo un singolo Underperform e un singolo Sell tra la copertura. Questo è un consenso orientato al Buy il cui prezzo obiettivo l'azione ha già raggiunto. I toro stanno alzando i numeri per stare davanti al nastro mentre gli indecisi mantengono la posizione in vista di un evento che non sanno valutare. Entrambi possono avere ragione per qualche settimana, e solo uno potrà averla alla prossima trimestrale.
Bloom ha corso su questa stessa tesi di inclusione una volta prima quest'anno e ha restituito i guadagni quando l'aggiunta non si è materializzata, secondo precedenti report. Questa volta l'aggiunta è reale, ma il rischio di "sell the news" intorno al 21 settembre è quel trade al contrario.

Vedi le stime storiche e forward per l'azione Bloom Energy (È gratuito!) >>>
Il Trimestre Sotto la Storia dell'Indice è Genuinamente Forte
Il 28 luglio, Bloom ha riportato il suo primo trimestre da un miliardo di dollari: ricavi di $1,065 miliardi, in aumento del 166% anno su anno, con i ricavi da prodotto in aumento del 215% e quasi il 90% del totale. Il margine lordo non-GAAP ha raggiunto il 34,3%, il reddito operativo non-GAAP è stato di $240 milioni, in aumento del 737% anno su anno, e l'EPS non-GAAP è stato di $0,78 contro un consenso di $0,41. Il management ha poi alzato le previsioni di ricavi per l'intero anno a $3,9-4,2 miliardi e ha quasi raddoppiato le sue prospettive di reddito operativo a $800-900 milioni.
Il CFO Simon Edwards ha spiegato perché questo balzo di profitto dovrebbe mantenersi: "I ricavi sono cresciuti del 166%, mentre le spese operative sono cresciute solo del 48%", una base fissa di R&S e G&A che assorbe volumi su scala gigawatt così che ogni gigawatt incrementale porta con sé poca spesa generale aggiuntiva. Questa leva finanziaria operativa è la ragione più importante per cui un'azienda con questi multipli può crescere fino a giustificarli. La domanda dietro di essa non è speculativa. Il CEO KR Sridhar ha detto che tutti i principali hyperscaler statunitensi e oltre una dozzina di neocloud e operatori di colocation hanno ora convalidato la tecnologia di Bloom, uno status che ha impiegato quasi un decennio per essere raggiunto nei mercati commerciali ma meno di un anno nei data center per l'IA, perché le offerte di connessione alla rete richiedono anni mentre Bloom fornisce energia in loco in mesi. Brookfield ha sostenuto questa velocità a giugno, espandendo di cinque volte il suo quadro di finanziamento per i progetti Bloom, da $5 miliardi a $25 miliardi, capitale che permette ai clienti di prendere l'energia senza possedere l'attrezzatura.
Cosa Incorpora $276, e Cosa Potrebbe Romperlo
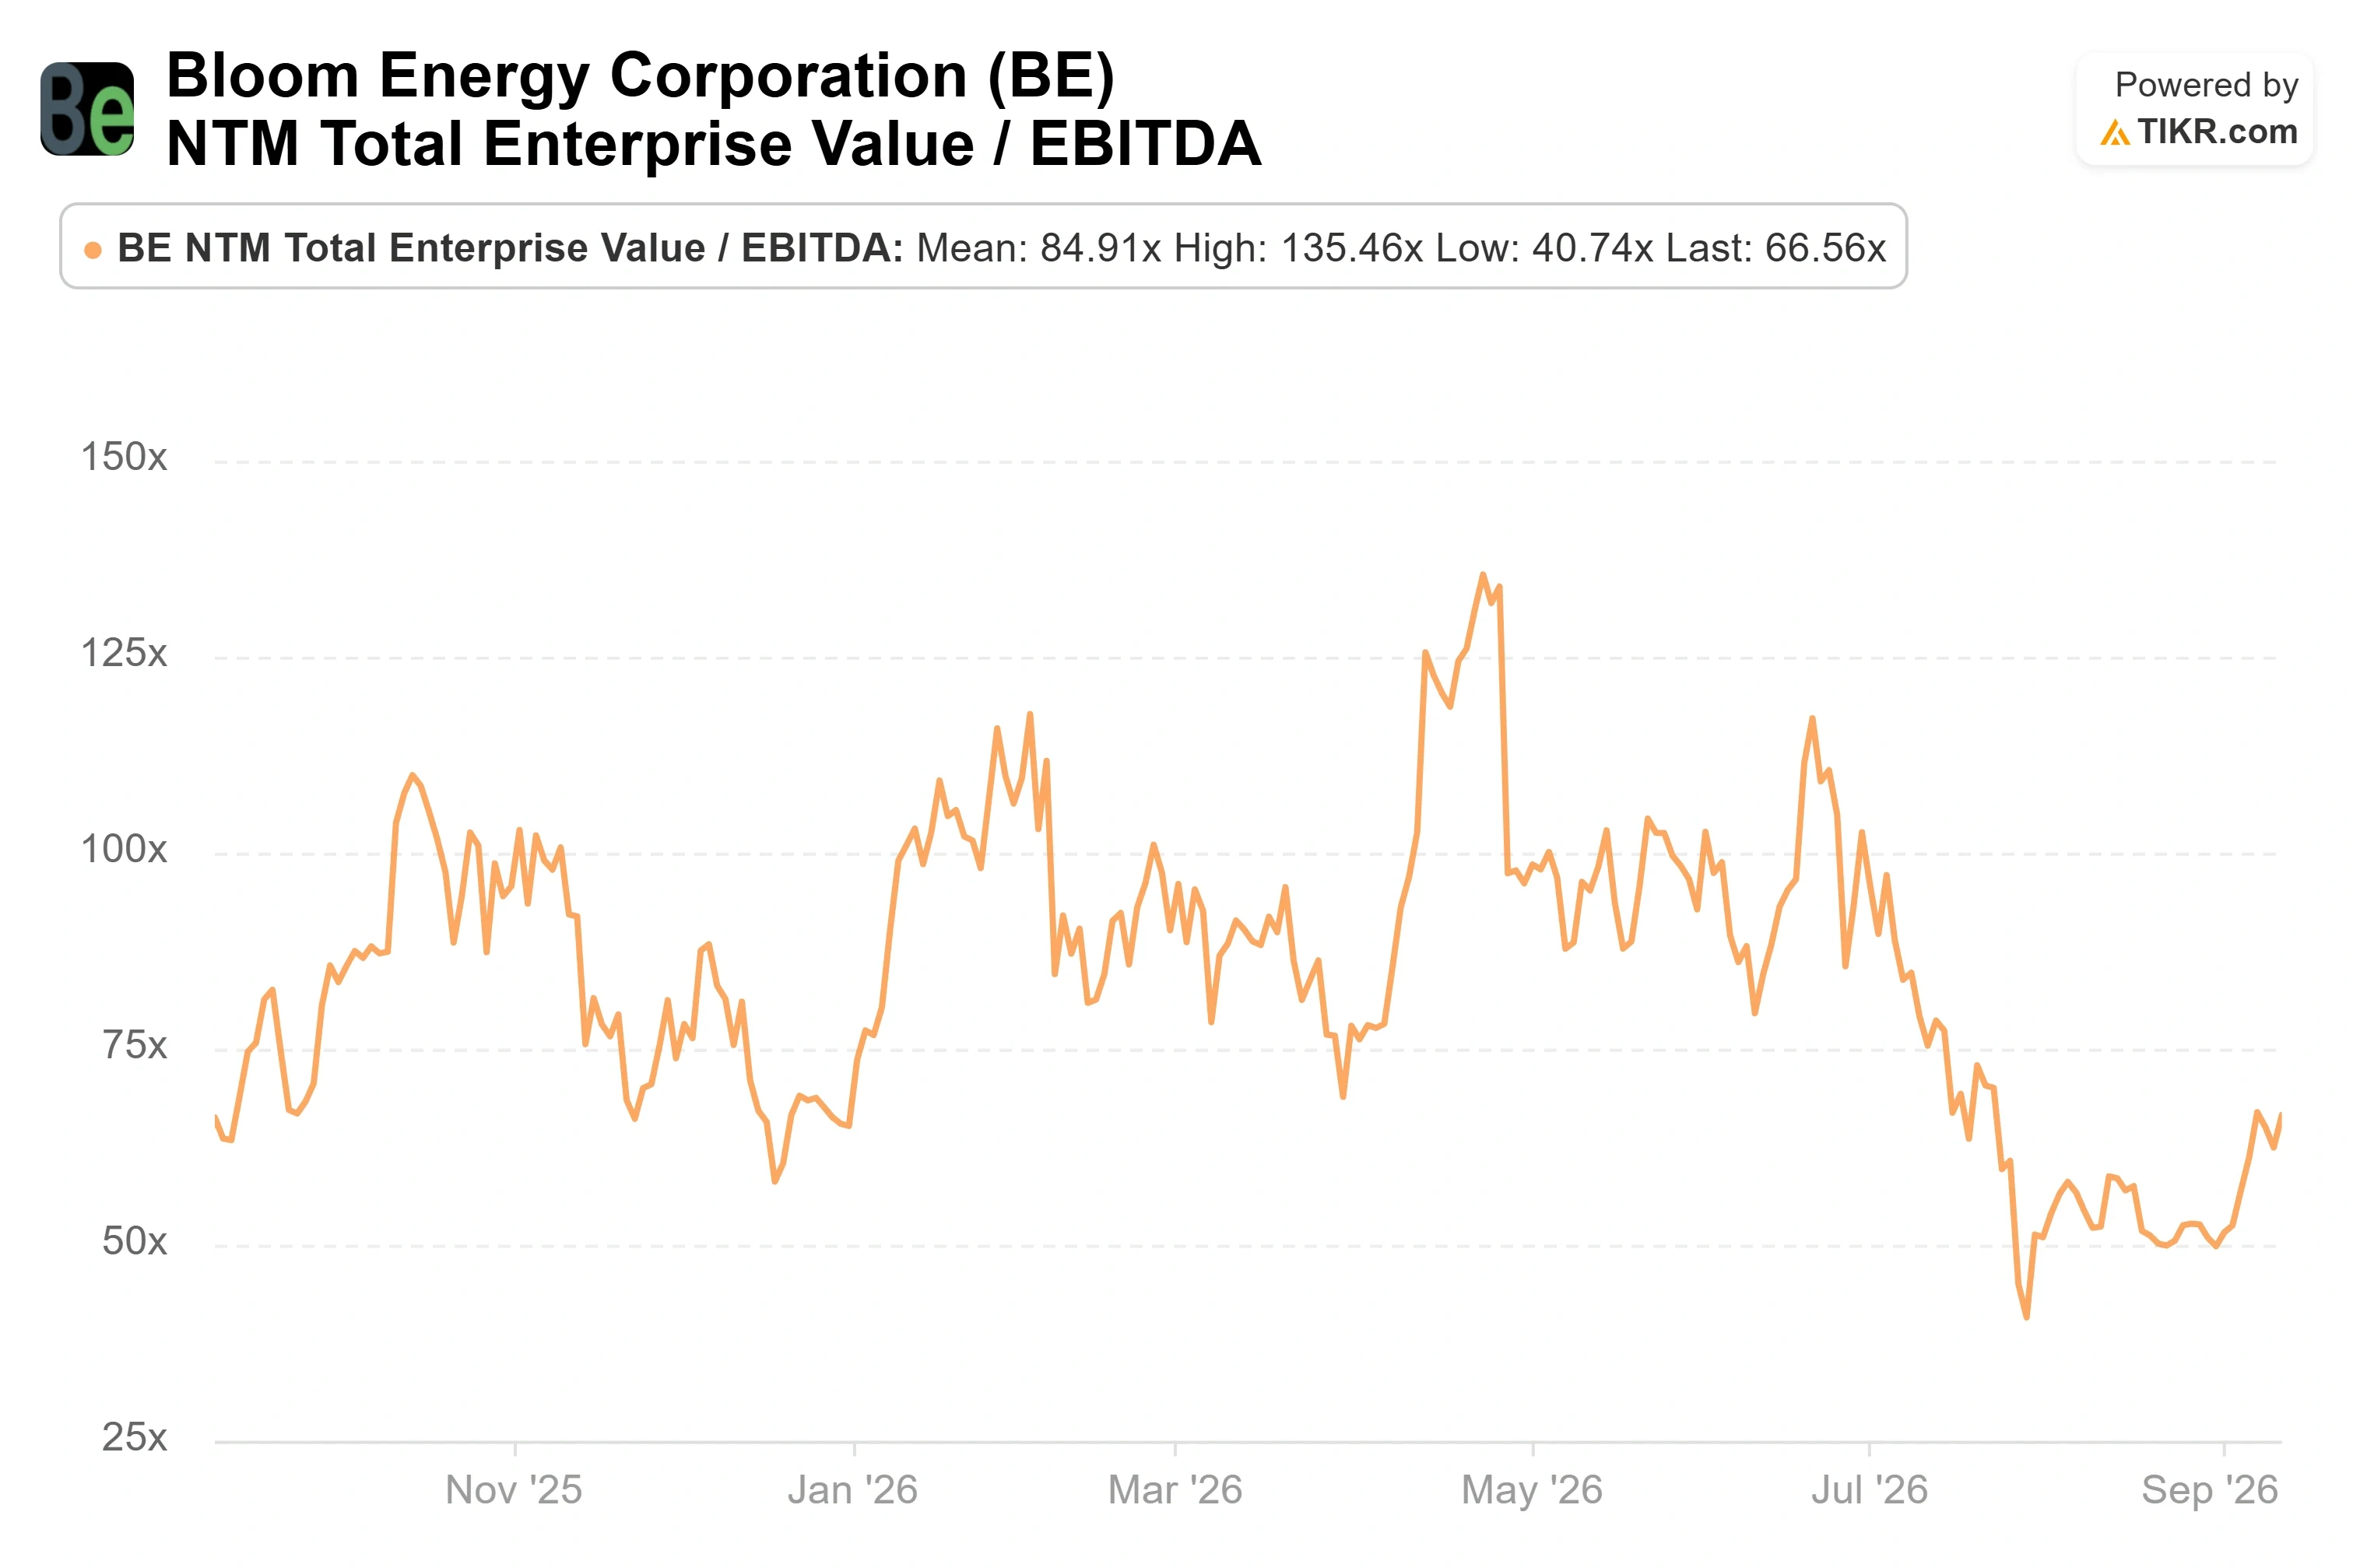
Al prezzo attuale, Bloom scambia vicino a 15,8x i ricavi dei prossimi dodici mesi e 66,6x l'EV/EBITDA NTM, un premio elevato che il suo gruppo in parte spiega. GE Vernova, la minaccia credibile a lungo termine, scambia vicino a 5x i ricavi forward ma la sua tecnologia concorrente a celle a combustibile non è ancora commerciale. Plug Power e FuelCell Energy hanno multipli forward dell'EBITDA negativi perché rimangono non redditizie. Bloom è l'unico nome redditizio nel suo gruppo immediato, il che è parte del motivo per cui ha superato del tutto lo screening di redditività dell'S&P 500.
Una class action con una scadenza per il lead plaintiff il 28 settembre si basa su un report dell'8 luglio dello short-seller Hunterbrook Media che afferma che Bloom approvvigiona scandio attraverso intermediari che instradano materiale cinese via Thailandia, Giappone e Corea del Sud, sottostimando la sua dipendenza dalla Cina. Nella conference call del Q2, David Arcaro di Morgan Stanley ha chiesto direttamente a Sridhar dell'accesso allo scandio; la sua risposta è stata che c'è abbastanza scandio recuperabile sul pianeta, che Bloom ha visibilità per 25 gigawatt di implementazioni e che "non dipendiamo dalla Cina".
Vedi come Bloom Energy performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $275.75
- Prezzo Obiettivo (Medio): ~$1,443
- Potenziale Rendimento Totale: ~423%
- IRR Annualizzato: ~47% / anno

Lo scenario medio di TIKR valuta Bloom a circa $1,443, circa un upside totale del 423% da oggi, o circa il 47% annualizzato nei prossimi 4,3 anni. Si basa su due driver di ricavi: la continuazione delle consegne di prodotti per data center agli hyperscaler e neocloud, e la conversione del backlog che Sridhar dice ora sta superando i ricavi stessi. Il driver del margine è la leva operativa descritta da Edwards, che spinge il margine di reddito netto modellato verso la fascia alta del 30%.
Le stesse assunzioni del modello nominano il rischio primario. Include una modesta compressione annuale del P/E, quindi il rendimento dipende dalla crescita degli utili che supera un multiplo che si riduce. Consegnando i volumi, l'upside è una storia di capitalizzazione composta pluriennale. Se la crescita rallenta, se la causa sullo scandio forza una disclosure che cambia il quadro della catena di approvvigionamento, o se il multiplo si comprime più velocemente di quanto crescono gli utili, la stessa leva che ha costruito il caso si rivolta contro di esso.
Conclusione
L'indicatore a breve termine è meccanico: osserva come Bloom scambia intorno alla data effettiva del 21 settembre. Se mantiene o estende sui acquisti passivi, la visione di UBS che l'inclusione è domanda duratura ottiene la sua prima prova. Se cala una volta che gli acquisti forzati si esauriscono, il campo Hold sembra avere ragione che $276 era l'obiettivo, non il pavimento. Il test duraturo arriva con gli utili del Q3 il 27 ottobre, dove il numero che conta è se il margine lordo si mantiene vicino alla guida del management di circa il 34% per l'intero anno mentre i ricavi si dirigono verso l'intervallo alzato di $3,9-4,2 miliardi. Un margine che scivola mentre il multiplo si trova a 66x l'EBITDA è l'unica combinazione che questo prezzo non può assorbire.
Dovresti Investire in Bloom Energy?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Bloom Energy e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare Bloom Energy insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Bloom Energy su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, le partecipazioni dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!


