Punti Chiave
- Il margine lordo di AMD è risalito al 56% nell'ultimo trimestre una volta escluso un addebito una tantum del 2025 legato ai controlli sulle esportazioni, e la crescita dei ricavi ha raggiunto il 50% su base annua, entrambi verificati nei numeri riportati piuttosto che nelle previsioni.
- Il titolo AMD è salito da $202 a $522 nel trimestre chiuso il 27 giugno 2026, e ha toccato un massimo intragiornaliero vicino a $585 il 30 giugno, prima che fossero rese pubbliche la partnership con Anthropic, la rivelazione del TAM da $220 miliardi o la revisione delle previsioni sugli utili di agosto.
- Le azioni non hanno più chiuso al di sopra di quel massimo del 30 giugno da allora, nemmeno dopo l'arrivo di tutti e tre questi catalizzatori, e hanno chiuso a $516 l'11 settembre.
- Il prezzo target medio di Wall Street è salito da $500 a giugno a $615 a settembre, anche se il titolo non è riuscito a stabilire un nuovo massimo, mentre diversi fondi di grandi dimensioni hanno ridotto o chiuso le loro posizioni in AMD alla stessa data di riferimento del 30 giugno.
La Ripresa dei Margini di AMD è Già Reale, Non Solo Promessa
I numeri stessi di AMD sostengono la sua storia di crescita più di quanto suggerirebbero le sole previsioni future.
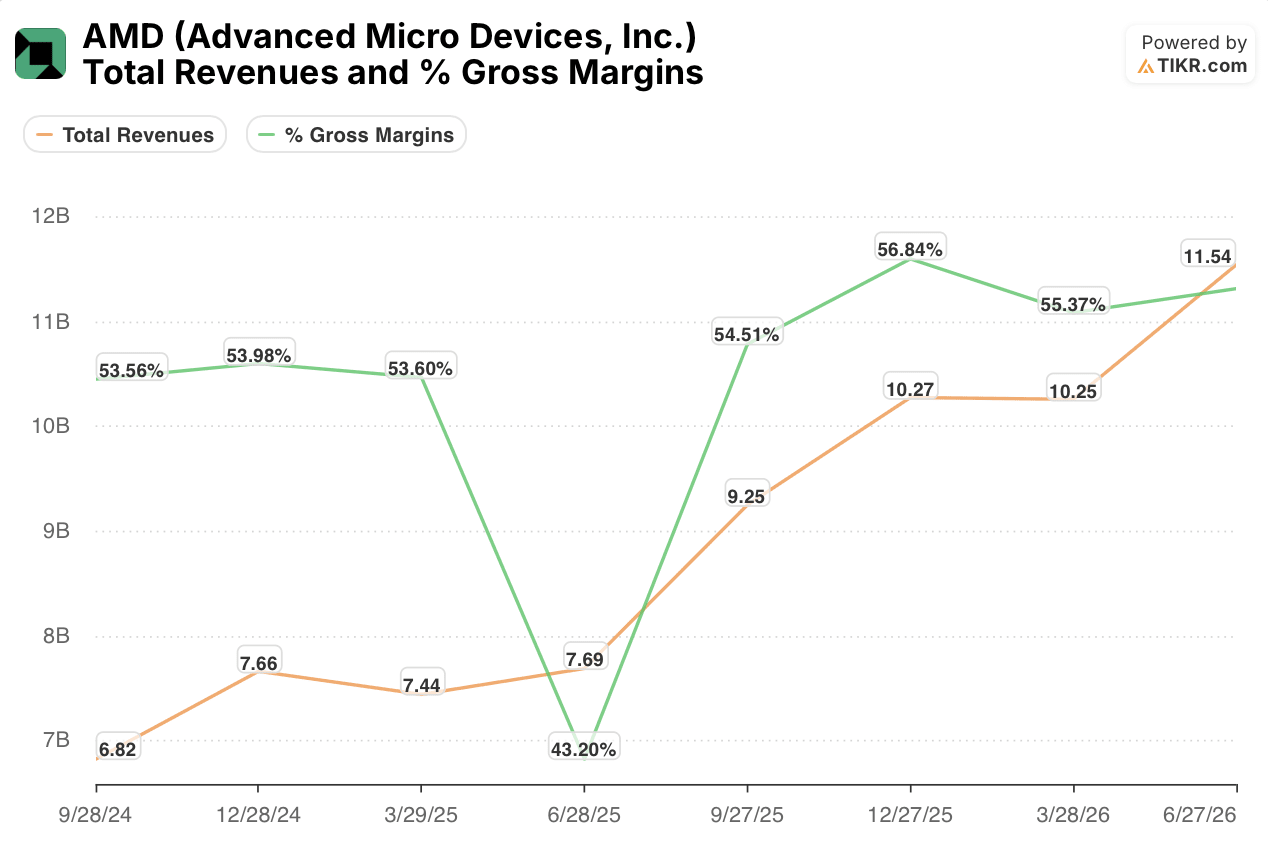
I ricavi sono aumentati da $6,82 miliardi nel trimestre chiuso il 28 settembre 2024 a $11,54 miliardi nel trimestre chiuso il 27 giugno 2026, e la crescita su base annua ha accelerato per gran parte di questo periodo, passando dal 18% al 50%.
Il margine lordo racconta una storia simile una volta rettificato un trimestre per una distorsione nota.
Il trimestre chiuso il 28 giugno 2025 mostra un crollo del margine lordo al 43%, ma quel trimestre ha assorbito circa $800 milioni di oneri di magazzino legati alle restrizioni alle esportazioni statunitensi sulle spedizioni di MI308 verso la Cina, un costo che il management ha segnalato direttamente nella propria conference call.
Escludendo questo impatto una tantum, la tendenza sottostante è una salita costante dall'intervallo del 53%-54% alla fine del 2024 all'intervallo del 55%-57% nel corso del 2026, con l'ultimo trimestre chiuso al 56%, in linea con quanto descritto dal management nella conference call sugli utili di agosto.
Questo è importante perché la narrazione del management si basa su un'affermazione specifica: che i guadagni di margine dei server CPU e dell'embedded compensano la diluizione derivante dall'aumento delle GPU rack. I dati storici sono coerenti con il fatto che questa compensazione stia già funzionando, e funzionava prima che Helios fosse spedito in volumi significativi, dato che le spedizioni della piattaforma rack-scale sono iniziate solo a settembre. L'espansione dei margini che si sta manifestando in questo momento proviene quasi interamente dai business dei server CPU e dell'embedded, non dalla storia delle GPU che attira la maggior parte dell'attenzione degli investitori.
La Maggiore Rivalutazione di AMD è Avvenuta Prima delle Sue Notizie Più Importanti
Il prezzo delle azioni AMD e il suo calendario delle notizie non sono allineati come suggerirebbe una lettura superficiale di quest'anno.
Le azioni hanno chiuso a $202 il 28 marzo 2026, poi a $522 il 27 giugno 2026, un guadagno di circa il 158% in un solo trimestre, e hanno toccato un massimo intragiornaliero vicino a $585 il 30 giugno.
Nessuno degli sviluppi che ora alimentano la tesi rialzista, la partnership con Anthropic, la previsione di $220 miliardi per i server CPU, o il linguaggio del management sulla crescita "ben oltre il 100%" del data center per il 2027, era stato ancora annunciato. Quei dettagli sono diventati pubblici solo all'evento Advancing AI di AMD il 22 e 23 luglio, e poi di nuovo nella conference call sugli utili del 4 agosto che è seguita circa due settimane dopo.
Un superamento delle stime sugli utili del Q1 il 5 maggio, con ricavi di $10,25 miliardi contro una stima di $9,89 miliardi, probabilmente spiega parte della corsa nel trimestre di giugno, ma un superamento di quelle dimensioni non spiega ovviamente da solo un movimento di questa portata, e il mix completo dei catalizzatori dietro di esso non è stabilito nel materiale disponibile qui.
Ciò che è stabilito è ciò che è accaduto dopo l'arrivo delle notizie confermanti. AMD non ha più chiuso al di sopra del suo massimo del 30 giugno da allora, nemmeno con l'accordo Anthropic, il TAM aumentato, la revisione delle previsioni e un ampio rally del settore dei chip a seguito dei risultati straordinari di Nvidia alla fine di agosto, tutti arrivati nelle dieci settimane successive.
Le azioni hanno chiuso a $516 l'11 settembre, circa il 12% al di sotto di quel picco del 30 giugno. I dati sul posizionamento aggiungono una seconda complicazione. Le dichiarazioni regolamentari relative al trimestre chiuso il 30 giugno 2026, la stessa data del massimo di AMD, hanno mostrato che Coatue Management e Situational Awareness LP hanno completamente chiuso le loro posizioni in AMD e Viking Global ha ridotto la sua posizione del 10%, anche se Tiger Global ha riportato una nuova posizione.
Non è un quadro uniforme di convinzione nel momento esatto in cui il titolo ha raggiunto il picco.
Cosa Presuppongono Ora i Numeri di Wall Street
I numeri di Wall Street si sono mossi per adeguarsi alla storia che il management ha raccontato.

Il prezzo target medio è salito da $500 a giugno a $615 entro l'11 settembre, un aumento del 23% in un periodo in cui il titolo stesso non ha stabilito un nuovo massimo.
Questo di per sé non è senza precedenti; il target medio era del 43% superiore al prezzo a marzo e solo del 96% del prezzo a giugno, quindi la relazione tra prezzo e target è oscillata in entrambe le direzioni quest'anno, non solo una volta.
Ciò che è diverso questa volta è la direzione: i target ora stanno salendo mentre il titolo è fermo, piuttosto che mentre sale. Le stime di consenso per il 2027 e oltre mostrano quanto sia andato lontano questo aggiustamento.
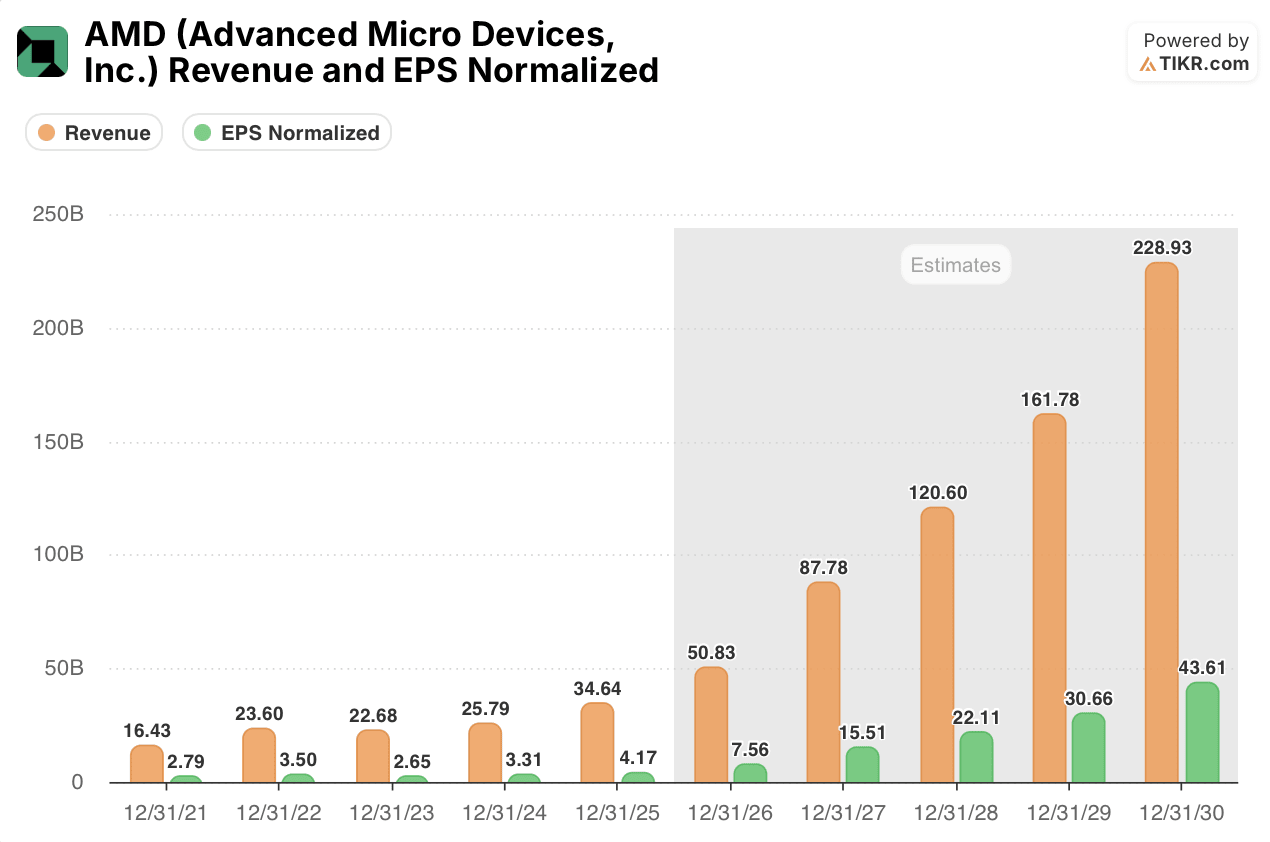
Gli analisti attualmente modellano ricavi 2027 di $87,78 miliardi, in aumento del 73% rispetto alla stima 2026 di $50,83 miliardi, un salto nello stesso ampio intervallo della cifra di crescita del data center "ben oltre il 100%" citata dall'Amministratore Delegato Lisa Su nella call di agosto, sebbene quella cifra descriva un segmento e questa descrive l'intera azienda.
Nel frattempo, l'EPS di consenso è proiettato salire da $7,56 nel 2026 a $15,51 nel 2027, poi a $22,11 nel 2028, che è già oltre il target a lungo termine di $20 fissato da AMD al suo Financial Analyst Day di novembre 2025, un anno prima del periodo di tempo descritto dal management per raggiungerlo.
Niente di tutto ciò significa che le stime siano sbagliate.
Significa che la comunità degli analisti ha largamente finito di incorporare il quadro in escalation del management nei suoi modelli, il che lascia meno spazio a quei modelli per muoversi ulteriormente sulla sola narrazione.
Il Prossimo Trimestre di AMD Deve Confermare Ciò che il Titolo Già Presuppone
La tesi per il business sottostante di AMD non è costruita sulla speranza. L'espansione dei margini e l'accelerazione dei ricavi compaiono entrambe nei numeri riportati, non solo nelle previsioni, ed entrambe erano in corso prima che Helios spedisse qualcosa su larga scala.
La domanda aperta è se il tempismo del mercato fosse corretto. Il titolo AMD ha fatto il suo movimento più grande dell'anno prima che esistessero le sue notizie confermanti più importanti, per poi non riuscire a estendere quel movimento una volta che le notizie sono effettivamente arrivate, il che è uno schema che può significare due cose.
Può significare che il rally primaverile fosse un'accurata anticipazione di ciò che il management avrebbe poi confermato, nel qual caso la stasi estiva è solo digestione prima della prossima fase, supportata da dollari reali una volta che i volumi Helios appariranno nei numeri. Oppure può significare che il rally primaverile ha già catturato più buone notizie di quante l'azienda sia stata in grado di fornire da allora, nel qual caso tre catalizzatori confermanti consecutivi che atterrano senza un nuovo massimo sono di per sé un segnale che vale la pena prendere sul serio.
L'avvertenza ripetuta dell'azienda stessa, che l'offerta di server e GPU attraverso wafer, HBM, packaging e substrati rimane limitata fino al 2027, è il rischio più diretto per entrambi gli esiti. Il prossimo trimestre riportato da AMD, previsto per inizio novembre, sarà il primo a includere un vero trimestre di spedizioni Helios piuttosto che una rampa ancora descritta al futuro.
Se i ricavi del Data Center AI in quel rapporto mostreranno il salto che il quadro del management richiede, o se i vincoli di offerta riconosciuti sposteranno ulteriormente quel salto, è la specifica informativa che dirà agli azionisti quale di queste due letture del 2026 fosse corretta.
Dovresti Investire in Advanced Micro Devices, Inc.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo AMD e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare AMD insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi agli Strumenti Professionali per Analizzare il Titolo AMD su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!