Principali Statistiche per l'Azione FedEx
- Prezzo Attuale: $311.99
- Prezzo Obiettivo (Medio): ~$409
- Obiettivo della Strada: ~$355
- Potenziale Rendimento Totale: ~31%
- TIR Annualizzato: ~7% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
FedEx Corporation (FDX) pubblica i risultati trimestrali il 28 ottobre, e l'annuncio è diverso da qualsiasi altro che la società abbia presentato negli ultimi anni. È la prima visione di FedEx da quando ha scorporato la sua attività Freight il 1° giugno, la prima con un nuovo calendario fiscale a dicembre, e la prima lettura per capire se la trasformazione sta ancora capitalizzando ora che la rete di pacchi a margine più elevato opera da sola. A causa del cambio di calendario, il rapporto copre un periodo di quattro mesi, da giugno a settembre 2026, con segmenti appena ridisegnati. L'azione si trova vicino a $312, circa il 10% al di sotto del suo massimo annuale intorno a $345, vicino al top del suo range dopo una forte corsa.
L'8 settembre, il giorno in cui FedEx ha presentato alla Citi's Global TMT Conference, JPMorgan ha tagliato il suo prezzo obiettivo a $400 da $460 mantenendo una raccomandazione Buy. Due giorni dopo, Evercore ISI ha alzato il suo obiettivo a $350 ma ha mantenuto una raccomandazione In Line. Alla conferenza, l'Amministratore Delegato Raj Subramaniam ha spinto un'idea più grande di qualsiasi singolo trimestre: che la rete di FedEx è diventata una piattaforma di dati e AI capace di generare ricavi che nessuna previsione attuale include. Il 28 ottobre è il momento in cui questa storia incontra i conti.
Un'Azienda Più Pulita Ma Più Difficile da Confrontare
Freight è andato via, quotato separatamente come FDXF. Ciò che rimane è stato anche ri-segmentato: il vecchio segmento Federal Express è ora diviso in Express U.S. Domestic e Express International, insieme a Corporate and Other. I confronti anno su anno non si allineano più in modo pulito, perché i numeri dell'anno scorso includevano ancora Freight, e la linea GAAP riportata sarà offuscata da oneri di separazione e cambio fiscale.
Due fattori contrari che il management ha segnalato a giugno incorniciano la matematica dei margini. Ha fornito previsioni per circa $350 milioni di costi "stranded" rimasti con FedEx dopo la separazione, circa $100 milioni dei quali escono quest'anno solare, più un fattore contrario di $200 milioni da un nuovo contratto pilota. Contro questo, le previsioni di EPS rettificato per il 2026 solare di FedEx di $16.90 a $18.10 hanno un punto medio di $17.50, che il management ha detto implica una crescita dell'EPS rettificato di circa il 20% nel periodo di transizione da giugno a dicembre. Il 28 ottobre è il primo checkpoint su quel numero. Il management ha anche avvertito che la crescita del volume domestico avrebbe rallentato mentre supera le forti tendenze dell'anno scorso, quindi l'onere della prova ricade su margine e yield.
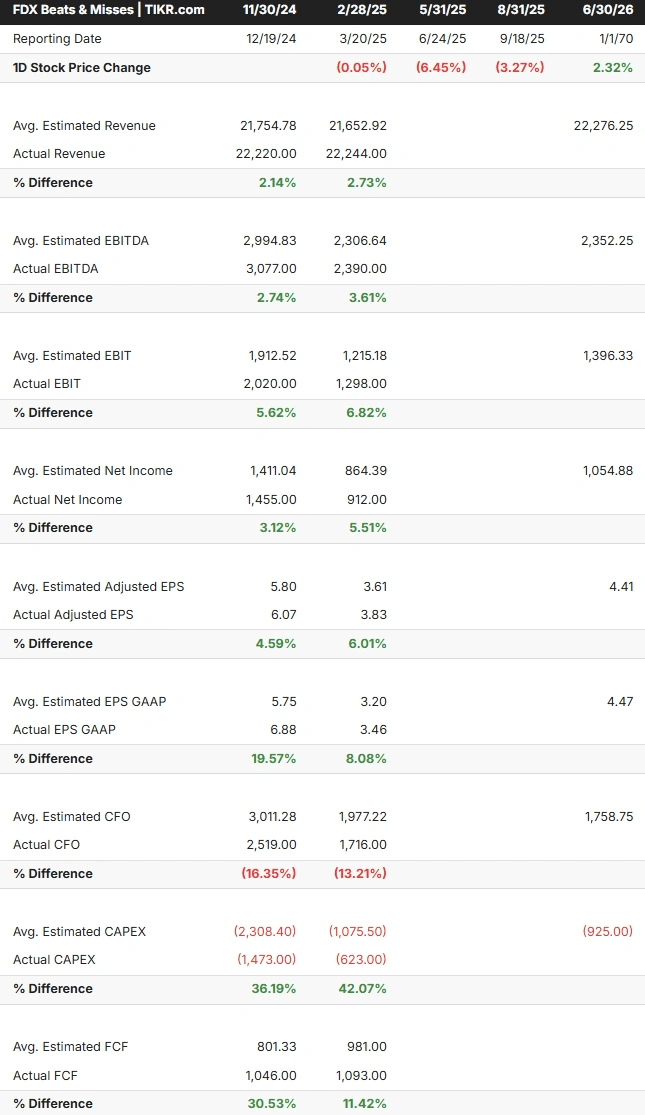
Vedi le stime storiche e forward per l'azione FedEx (È gratuito!) >>>
L'Affermazione di Piattaforma che il Management Vuole che gli Investitori Prezzino
Ciò che ha reso notevole l'apparizione alla Citi è che FedEx si è presentata a una conferenza tecnologica, e ha sostenuto che la sua rete fisica ora funge anche da business di dati. Il Chief Digital and Information Officer Vishal Talwar ha detto che l'AI ha ridotto la ricerca sulla manutenzione degli aerei da 30 minuti a 3 minuti e ha dimezzato le finestre di consegna prevedibili da 4 ore a 2, guadagni che raggiungono il margine nel tempo. Sul lato fisico, Subramaniam ha detto che FedEx schiererà "super robot umanoidi" per il carico e lo scarico dei camion a Hagerstown, Maryland prima di dicembre, e sta gestendo oggi camion automatizzati per il middle-mile con Aurora su percorsi autostradali.
Subramaniam ha detto che le proiezioni che FedEx ha già fornito "non avevano alcun impatto da nessuna di queste conversazioni che stiamo avendo ora", indicando un accordo di orchestrazione della supply chain appena annunciato con l'U.S. Army e un prodotto retail-index costruito con Dun & Bradstreet. Ha definito i ricavi di Dataworks "chiaro upside rispetto a ciò che ci siamo impegnati". Questo è il punto cruciale: all'azione viene chiesto di prezzare un'opzionalità che il management dice apertamente non essere nei numeri, quindi un dato sui margini debole il 28 ottobre farebbe più male di quanto suggerisca la modesta barra dei ricavi. Sotto tutto questo c'è l'obiettivo che FedEx si è posta, ripetuto da Subramaniam alla Citi: "Abbiamo una crescita dei ricavi modesta, ma una crescita degli utili a doppia cifra grazie alla nostra trasformazione e, soprattutto, generando $6 miliardi di free cash flow entro il CY '29."

Vedi come FedEx si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $311.99
- Prezzo Obiettivo (Medio): ~$409
- Potenziale Rendimento Totale: ~31%
- TIR Annualizzato: ~7% / anno

Il caso medio valuta FedEx a circa $409 entro la fine del 2030, circa un rendimento totale del 31%, o il 7% all'anno. Questo si colloca ben al di sopra del target medio della Strada di circa $355, un divario che si riduce all'orizzonte: il modello arriva al 2030, mentre la cifra della Strada è una visione a 12 mesi, e il prezzo attuale, vicino a $312, si trova già vicino. I due driver dei ricavi sono modesti: guadagni di yield in verticali premium come healthcare e aerospace, e stabilizzazione del volume nel pacchetto domestico USA dopo anni di eliminazione di business a basso margine.
Con una crescita dei ricavi ipotizzata solo intorno al 3% all'anno, il rendimento dipende dalla redditività, non dall'espansione. Il driver del margine porta la tesi: il caso medio prevede che il net margin si espanda verso circa il 5,4%, alimentato dai $4 miliardi già incassati dal programma di riduzione dei costi DRIVE e da ulteriori $2 miliardi da Network 2.0 che si concretizzano fino al 2027 mentre la base dei costi si comprime. Il rischio principale è che i costi stranded e un contesto di trasporto merci a crescita lenta blocchino quella salita prima che capitalizzi. Se i ricavi di Dataworks e di orchestrazione si convertono anche solo parzialmente, il caso medio risulta conservativo; se il volume domestico si ribalta in un'economia industriale debole, l'ipotesi di crescita modesta appare ottimistica, e il rendimento si comprime verso il caso basso.
Conclusione
Osserva il margine operativo dei pacchi il 28 ottobre, riportato per la prima volta senza che Freight lo diluisca, e diviso nei nuovi segmenti domestico e internazionale. Un'espansione pulita lì, con l'EPS rettificato che si dirige verso la crescita di circa il 20% nel periodo di transizione che le previsioni implicano, convaliderebbe la traiettoria degli utili a doppia cifra e riporterebbe l'onere della prova sugli orsi. Un margine che scivola, con i costi stranded citati come motivo, segnalerebbe che la trasformazione si sta fermando proprio mentre il management insiste che sta accelerando. Il rapporto esce dopo la chiusura del 28 ottobre, coprendo da giugno a settembre, con la conference call a seguire. Con l'azione già vicina ai suoi massimi, la storia di piattaforma che il management ha venduto alla Citi compra pazienza solo se il margine core continua a muoversi.
Dovresti Investire in FedEx?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri FedEx, e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo, e se i prezzi obiettivo stanno tendendo al rialzo o al ribasso.
Puoi costruire una watchlist gratuita per tracciare FedEx insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza FedEx su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!