


Punti Chiave
- Il quarto trimestre fiscale di Applied Digital ha conseguito i numeri principali che gli investitori desideravano: ricavi in aumento del 407% a 258,7 milioni di dollari, EBITDA rettificato passato a 42,4 milioni di dollari da 1 milione di dollari, e valore dei contratti di locazione triplicato a 36 miliardi di dollari.
- Il debito totale è quadruplicato da 700 milioni di dollari a 5,1 miliardi di dollari in nove mesi, mentre l'utilizzo di cassa libera ha raggiunto 1,16 miliardi di dollari nello stesso trimestre record, il peggior trimestre singolo di sempre e il quarto trimestre consecutivo di perdite in accelerazione.
- Il titolo APLD ha perso circa un quarto del suo valore dal picco di inizio maggio vicino a 50 dollari, con la maggior parte di quel calo avvenuta prima della conference call sui risultati del 27 luglio, non dopo.
- Il management ha fornito previsioni per circa 600 milioni di dollari di spese in conto capitale solo per il prossimo trimestre, anche se solo una frazione della capacità contrattuale di 1,41 gigawatt dell'azienda sta effettivamente generando ricavi oggi.
- Quasi 20 miliardi di dollari dei 36 miliardi di dollari totali di backlog, aggiunti in questo singolo trimestre, sono legati a una controparte hyperscaler.
Un Backlog da 36 Miliardi di Dollari Costruito su un Debito da 5 Miliardi di Dollari
Il Presidente e CEO di Applied Digital (APLD) Wes Cummins ha definito il trimestre "trasformativo", e i numeri supportano questa definizione sulla carta. Il valore totale dei contratti di locazione è balzato da circa 16 miliardi di dollari a 36 miliardi di dollari in tre mesi, distribuiti su cinque campus e 1,41 gigawatt di capacità IT critica contrattualizzata. Tre di questi contratti di locazione, del valore combinato di quasi 20 miliardi di dollari, sono stati firmati con quella che l'azienda descrive solo come "lo stesso hyperscaler di alto grado di investimento".
Dietro questo backlog si nasconde una spinta aggressiva al finanziamento. Nell'arco di circa quattro mesi, Applied Digital ha chiuso 2,15 miliardi di dollari di senior secured notes al 6,75% per il suo campus Polaris Forge 2, una struttura bridge da 300 milioni di dollari guidata da Goldman Sachs, una linea di credito revolving fino a 550 milioni di dollari e 1,59 miliardi di dollari di senior secured notes al 7% per un quarto edificio a Polaris Forge 1. Il CFO Saidal Mohmand ha dichiarato che le ultime note sono state emesse a 225 punti base al di sotto del primo collocamento dell'azienda, che era avvenuto a circa il 9,25%.
Questo calo del costo del capitale è un risultato genuino. Non cambia ciò che i dati finanziari di TIKR mostrano alla base.

Il debito totale di Applied Digital ammontava a 700 milioni di dollari ad agosto 2025. Entro maggio 2026 aveva raggiunto 5,1 miliardi di dollari, un aumento di oltre sette volte in nove mesi.
Vedi la storia completa della struttura del debito e del capitale di Applied Digital su TIKR.
Perché un EBITDA Positivo Lascia Ancora Irrisolta la Matematica del Cash
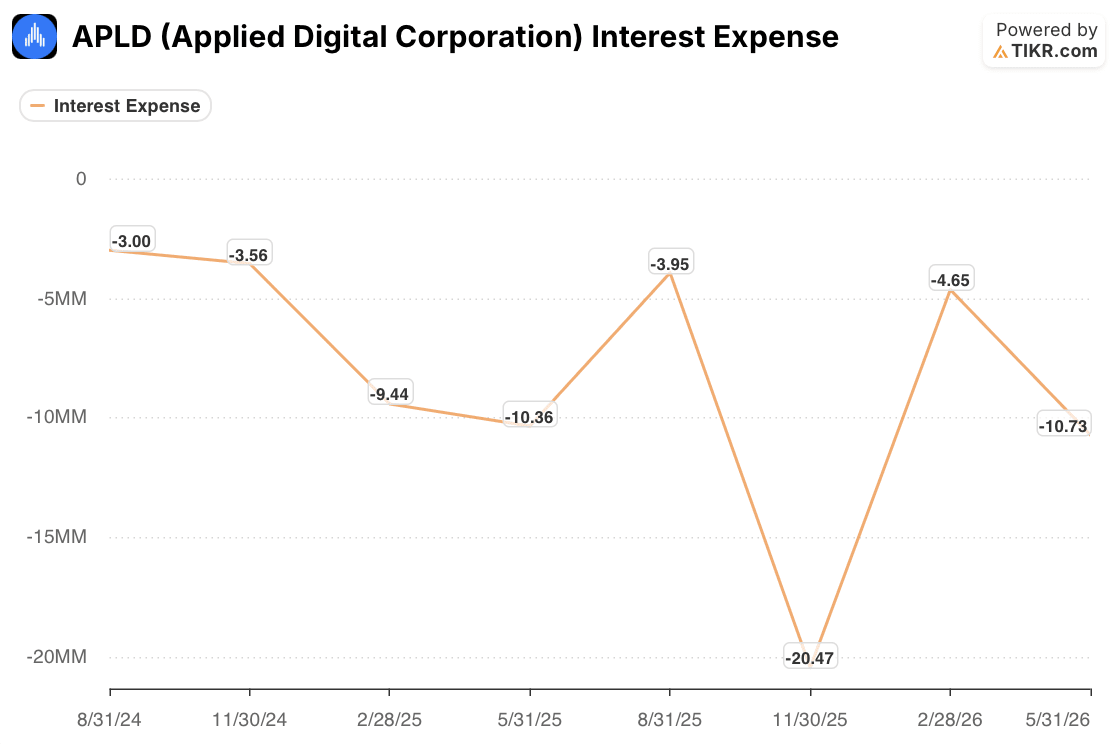
Ecco la discrepanza su cui vale la pena riflettere. Anche mentre il debito totale superava i 5 miliardi di dollari, le spese per interessi riportate da Applied Digital si sono appena mosse, attestandosi a soli 10,7 milioni di dollari per il trimestre che includeva la maggior parte dei prestiti di quest'anno.
Questo divario è coerente con il trattamento contabile standard per un'azienda in fase di costruzione. Gli interessi sul debito utilizzato per costruire attività a lungo termine qualificanti vengono tipicamente capitalizzati nel costo di tali attività piuttosto che imputati al conto economico fino a quando l'attività non viene messa in servizio.
Questo trattamento non è improprio. Significa però che le cifre di EBITDA rettificato e reddito netto rettificato evidenziate dal management vengono confrontate con una voce di spesa per interessi che non riflette ancora il pieno costo economico di 5 miliardi di dollari di debito.
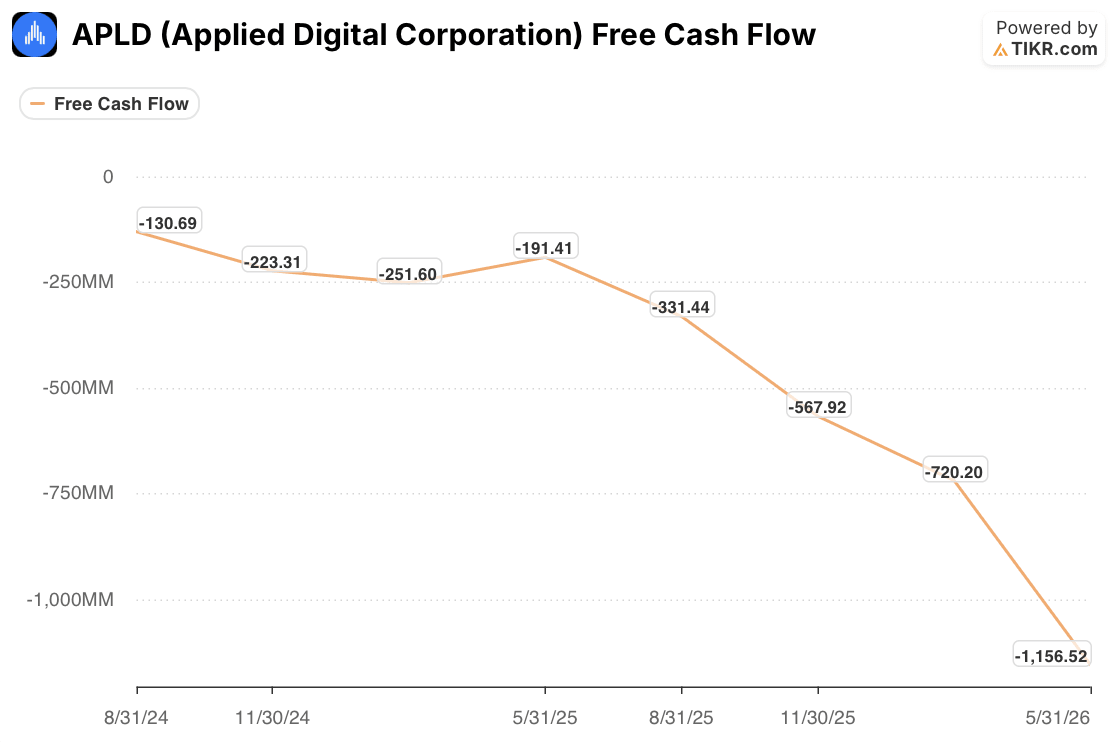
Il flusso di cassa libero non ha questo punto cieco, e racconta una storia più netta. Applied Digital ha bruciato 191 milioni di dollari nel trimestre terminato a maggio 2025. Questo utilizzo si è ampliato a 331 milioni di dollari, poi 568 milioni di dollari, poi 720 milioni di dollari, e ha raggiunto 1,16 miliardi di dollari nel trimestre appena riportato. L'utilizzo di cassa è peggiorato ogni singolo trimestre per un intero anno, anche mentre ricavi ed EBITDA sono entrambi virati al rialzo.
Applied Digital ha chiuso il trimestre con 4,2 miliardi di dollari in cassa contro quei 5 miliardi di dollari di debito, quindi il cuscinetto di liquidità a breve termine è reale. Al tasso di utilizzo attuale, però, quel cuscinetto copre circa tre o quattro trimestri prima che l'azienda abbia bisogno di un altro round di finanziamento, oltre ai circa 600 milioni di dollari di spese in conto capitale per i quali il management ha già fornito previsioni solo per il prossimo trimestre.
Il Titolo APLD Ha Iniziato a Cadere Prima dei Risultati
Le azioni di Applied Digital hanno toccato il picco vicino a 50 dollari a inizio maggio 2026, spinte da una serie di annunci di contratti di locazione con hyperscaler incluso l'accordo Polaris Forge 2 e un contratto quindicennale che ha fatto salire il titolo di quasi il 24% in una singola seduta. Entro la fine di giugno, prima della conference call sui risultati del 27 luglio, il titolo era sceso verso i 28 dollari, cedendo da solo la maggior parte di quel rally primaverile.

I risultati straordinari del quarto trimestre hanno prodotto solo un rimbalzo breve. Le azioni sono tornate a salire a metà agosto insieme a un più ampio rally delle infrastrutture AI che ha sollevato anche CoreWeave e Super Micro Computer, toccando i bassi 30 dollari circa nella stessa settimana in cui un direttore dell'azienda ha venduto 75.000 azioni a 31,15 dollari. Anche quel rally è svanito. APLD ha chiuso a 26,42 dollari l'11 settembre, in calo del 7% in sei mesi anche mentre ricavi, EBITDA e il backlog contrattuale sono tutti aumentati nettamente.
I target di prezzo del sell-side non si sono mossi con il titolo. B. Riley ha alzato il suo target a 75 dollari dopo il trimestre, quasi tre volte il livello a cui le azioni vengono scambiate ora, sottolineando quanto si siano allontanate la lettura del backlog da parte di Wall Street e la valutazione effettiva del titolo da parte del mercato.
Parte di questo divario può riflettere il rischio di concentrazione che la cifra del backlog oscura. Quasi 20 miliardi di dollari dei 36 miliardi di dollari di valore contrattuale totale, aggiunti in questo unico trimestre, dipendono da un singolo cliente hyperscaler. Il management definisce quel cliente di alto grado di investimento, e la qualità creditizia è un mitigante genuino, ma la durata di oltre la metà del backlog dell'azienda ora poggia sulla continua propensione all'espansione di una sola controparte.
La Vera Prova Non è il Backlog. È Se l'Utilizzo di Cassa Raggiunge il Picco Prima che il Bilancio si Esaurisca
L'inflection contabile di Applied Digital è reale. I ricavi stanno crescendo velocemente, l'EBITDA è diventato positivo e la track record del management nel consegnare i campus in tempo conferisce alle sue previsioni di costruzione più credibilità di quanto la maggior parte dei pari infrastrutturali possa vantare.
Niente di tutto ciò rende ancora questo un business autofinanziato. L'utilizzo del flusso di cassa libero si è ampliato ogni trimestre per un anno e ha raggiunto un record nello stesso trimestre che l'azienda indica come prova che il suo modello funziona, perché il riconoscimento dei ricavi è in ritardo rispetto al capitale già impegnato per cinque campus in costruzione. Solo una frazione dei 1,41 gigawatt sotto contratto è effettivamente online e genera affitti oggi.
La domanda irrisolta per gli azionisti è se il reddito operativo netto in aumento derivante dalla capacità appena consegnata, circa 175 megawatt attivi finora contro più di un gigawatt ancora in costruzione, inizi a colmare quel divario di cassa prima che il cuscinetto di cassa di 4,2 miliardi di dollari e il continuo accesso di Applied Digital ai mercati del debito e del capitale di joint-venture vengano messi alla prova. Un rallentamento della spesa in conto capitale degli hyperscaler, un ampliamento degli spread creditizi o un intoppo da parte della singola controparte dietro 20 miliardi di dollari dei nuovi contratti di locazione di quest'anno metterebbero ciascuno sotto pressione quella tempistica in modo diverso.
La prossima comunicazione che conterà di più non è un altro annuncio di contratto di locazione. È se l'utilizzo del flusso di cassa libero decelera nei trimestri a venire man mano che i megawatt consegnati quest'anno iniziano a contribuire ai ricavi, e quanta parte dei prossimi 600 milioni di dollari di spese in conto capitale previste sarà finanziata dalla cassa esistente piuttosto che da un altro viaggio nei mercati del debito.
Dovresti Investire in Applied Digital Corporation?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo APLD e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri a venire, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare APLD insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare il Titolo APLD su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


