


Punti Chiave
- Verizon sta costruendo un nuovo business di fibra e data center chiamato "AI Connect" sulla base del suo piano di rilancio, sostenuto da un accordo con Google per fibra oscura del valore di oltre 1 miliardo di dollari e da un nuovo accordo di fornitura multimiliardario con Corning firmato l'8 settembre.
- Le spese in conto capitale sono scese da un picco di 23,09 miliardi di dollari nel 2022 a 17,01 miliardi di dollari nel 2025, e il management afferma che la costruzione dell'infrastruttura AI per il 2026 rientra in un budget di 16-16,5 miliardi di dollari anziché aggiungersi ad esso.
- Il debito totale è comunque salito a 193,65 miliardi di dollari alla fine del secondo trimestre, con un aumento di 18,91 miliardi di dollari su base annua, trainato in gran parte dalla chiusura dell'acquisizione di Frontier a gennaio.
- Un semplice rapporto tra debito totale e EBITDA degli ultimi dodici mesi è salito da circa 3,50x a 3,77x nello stesso periodo, muovendosi nella direzione sbagliata anche se il management evidenzia un rapporto di leva netta non garantita più ristretto del 2,5x.
La Proposta di Verizon sulla Fibra AI Poggia su un Budget di Capitale in Contrazione
Verizon Communications (VZ) ha ripetuto la stessa proposta in tre diverse apparizioni per gli investitori a settembre. Il CEO Dan Schulman e il CFO Tony Skiadas hanno dichiarato alla conferenza Goldman Sachs Communacopia, alla conferenza Citi Global TMT e durante la conference call sui risultati del secondo trimestre che la rete in fibra decennale di Verizon è diventata l'asset giusto per un'era diversa.
La società ha firmato un accordo con Google del valore di oltre 1 miliardo di dollari per collegare i data center del colosso della ricerca attraverso i percorsi di fibra oscura di Verizon. Il management afferma che entro la fine dell'anno sono probabili diversi altri accordi miliardari. L'8 settembre, Verizon ha firmato un accordo di fornitura multimiliardario con Corning per oltre 80 milioni di miglia di fibra ottica ad alta densità, da consegnare tra il 2027 e il 2032.
Schulman chiama questa iniziativa AI Connect. La suddivide in tre parti. La prima è l'affitto di potenza, spazio e raffreddamento all'interno di centrali telefoniche dismesse. La seconda è la costruzione di nuovi percorsi di fibra oscura per gli hyperscaler. La terza è la vendita di servizi "lit" o "wave" ai clienti che vogliono che Verizon gestisca l'elettronica. Ha detto al pubblico di Goldman che una piccola prova di capacità di centrali telefoniche riconvertite si è esaurita in 24 ore.
L'affermazione finanziaria alla base di tutto ciò è che si tratta di un'aggiunta, non di un incremento. Skiadas ha detto a Michael Rollins di Citi che il capitale per l'infrastruttura AI del 2026 è già incluso nelle previsioni di capex di Verizon di 16-16,5 miliardi di dollari, non aggiunto ad esse. Questa affermazione è verificabile, e la tendenza sottostante del capex la supporta.
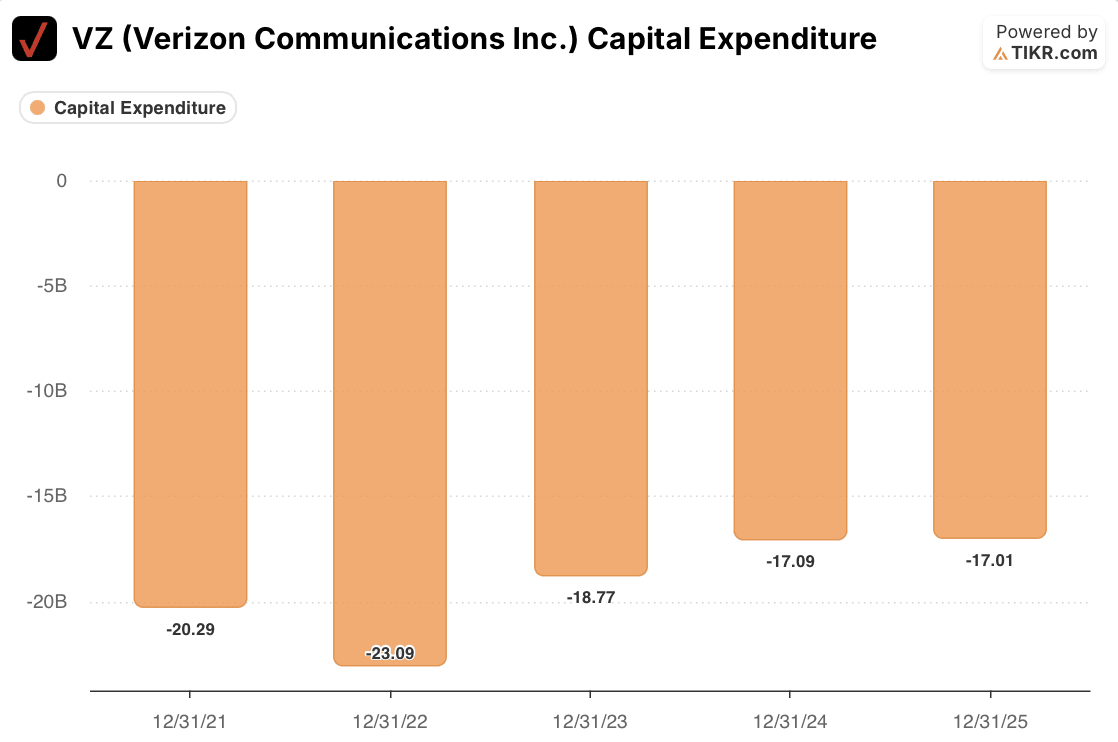
Le spese in conto capitale di Verizon hanno raggiunto il picco di 23,09 miliardi di dollari nel 2022 durante la costruzione dello spettro C-band, per poi scendere a 18,77 miliardi di dollari nel 2023, 17,09 miliardi di dollari nel 2024 e 17,01 miliardi di dollari nel 2025. La previsione per il 2026 di 16-16,5 miliardi di dollari continua questo calo. Quattro anni di disciplina nel capex hanno liberato circa 6-7 miliardi di dollari all'anno rispetto al picco del 2022. Questo è un margine reale per assorbire una nuova linea di business senza espandere il budget totale.
I Numeri del Debito di Verizon Raccontano una Storia Diversa dal 2,5x
Il lato della leva finanziaria della proposta è meno pulito. Durante la conference call sui risultati del Q2, Skiadas ha detto che il rapporto tra il debito netto non garantito e l'EBITDA rettificato consolidato di Verizon si attestava a 2,5x, un miglioramento di 0,1x rispetto al trimestre precedente, con un ritorno all'intervallo target della società previsto per il 2027. Questo è un numero specifico e credibile. Vale la pena essere precisi su cosa misura. Sottrae la cassa, considera solo il debito non garantito e divide per la definizione di EBITDA rettificato non GAAP di Verizon, che la società ha riportato a 13,7 miliardi di dollari solo per il secondo trimestre, con un aumento del 7% su base annua.
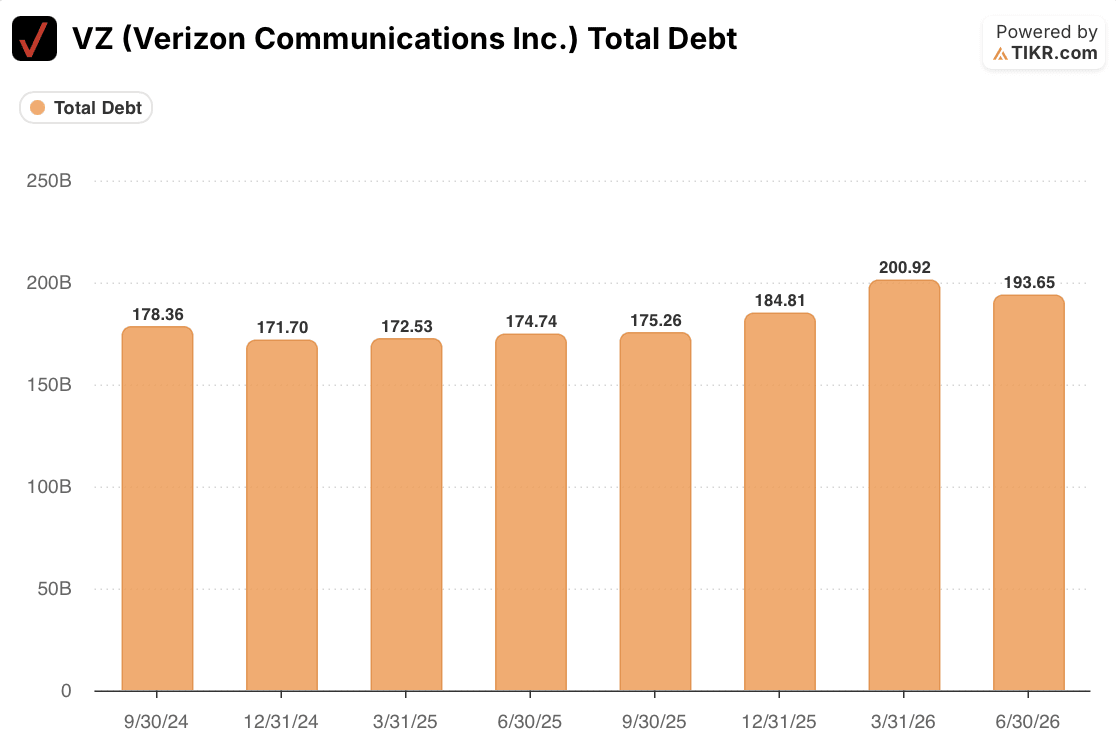
Un semplice controllo incrociato racconta una storia più grezza. Il debito totale di Verizon, tutto, garantito e non garantito, è salito a 193,65 miliardi di dollari alla fine del secondo trimestre del 2026, rispetto a 174,74 miliardi di dollari un anno prima. Si tratta di un aumento di 18,91 miliardi di dollari, o circa l'11%. La maggior parte di questo balzo è avvenuta in un solo trimestre.
Il debito totale è passato da 184,81 miliardi di dollari alla fine del 2025 a 200,92 miliardi di dollari alla fine del primo trimestre del 2026, lo stesso trimestre in cui Verizon ha chiuso l'acquisizione di Frontier Communications. Da allora è sceso a 193,65 miliardi di dollari, in linea con l'affermazione del management di aver ripagato sostanzialmente tutto il debito assunto di Frontier con sei mesi di anticipo rispetto al programma.
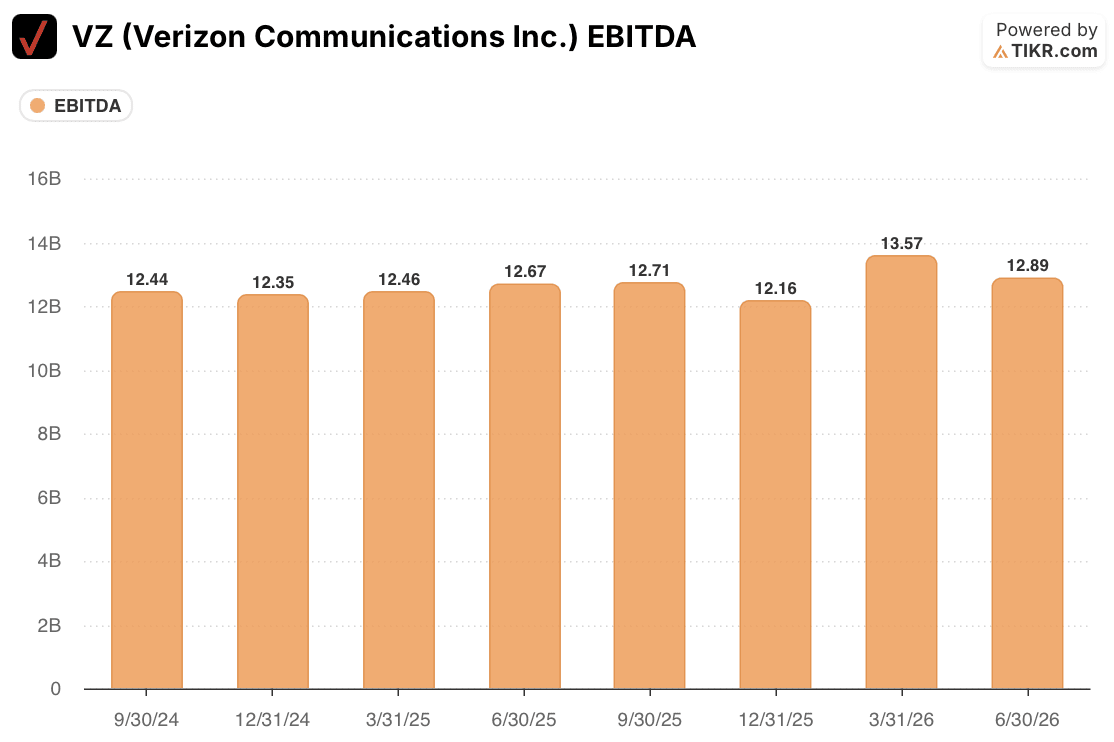
Dividendo la stessa cifra del debito totale per l'EBITDA degli ultimi dodici mesi su base standardizzata, non secondo la cifra rettificata del management, si ottiene un rapporto di leva di circa 3,77x a giugno 2026, rispetto a circa 3,50x di un anno prima. Non è lo stesso calcolo della cifra del 2,5x citata dal management, e i due non dovrebbero essere considerati intercambiabili. È, tuttavia, la versione più semplice della questione della leva che un azionista può porre. Secondo quella versione, la leva è aumentata nell'ultimo anno, non diminuita, principalmente a causa di un'acquisizione.
Anche il pattern nell'attività di finanziamento di Verizon quest'anno è coerente con una società che gestisce la percezione del proprio debito, non semplicemente lo riduce. Verizon ha presentato domanda per emissioni di note subordinate junior due volte nel 2026, un'offerta da 4 miliardi di dollari a maggio e una da 3,75 miliardi di dollari ad agosto, insieme a un'offerta di scambio privata che copre undici serie di note esistenti. Le note subordinate junior ricevono tipicamente un credito parziale di capitale proprio dalle agenzie di rating. Questo è un modo comune per una società di raccogliere capitale senza che conti completamente contro i rapporti di leva che il debito ordinario influisce.
La Prossima Comunicazione di Verizon Rivelerà Quale Storia è Vera
Niente di tutto ciò significa che AI Connect sia una finzione. L'accordo con Google è reale, comunicato e datato. L'accordo con Corning è reale, firmato e valido fino al 2032. Anche la tendenza del capex alla base dell'affermazione "rientra nel budget esistente" è reale, ed è diminuita per quattro anni consecutivi. Questa parte della proposta regge rispetto ai dati.
Ciò che non regge ancora è il suggerimento implicito che il bilancio di Verizon stia diventando più sicuro mentre intraprende un nuovo business di crescita ad alta intensità di capitale. Su base di debito lordo semplice, la leva si è mossa nella direzione sbagliata nell'ultimo anno, e il motore principale è stato Frontier, non AI Connect. Skiadas ha detto a Citi che Verizon non ha ancora fornito previsioni sulle spese in conto capitale per il 2027 e affronterà la questione a gennaio. Questo è il divario specifico nella documentazione in questo momento. Gli impegni di capitale di AI Connect stessa, descritti dal management come basati sul successo, non sono stati quantificati pubblicamente oltre l'anno corrente.
Due comunicazioni stabiliranno quale versione della storia è più vicina alla verità. La prima è la cifra del debito totale di Verizon del terzo trimestre, che mostrerà se i 3,75 miliardi di dollari di note subordinate junior presentate ad agosto hanno spinto nuovamente verso l'alto il debito lordo, o se il continuo rimborso di Frontier l'ha compensato.
La seconda sono le previsioni sulle spese in conto capitale per il 2027 previste per gennaio, che mostreranno se il capitale per AI Connect rimane all'interno di un perimetro in contrazione come promesso dal management, o inizia ad assomigliare al ciclo C-band del 2021-2022 che una volta aveva spinto il capex a 23,09 miliardi di dollari. Finché questi due numeri non saranno disponibili, l'interpretazione più equa della storia dell'infrastruttura AI di Verizon è che si tratta di un nuovo vettore di crescita legittimo, costruito da una società il cui quadro della leva finanziaria è più misto di quanto suggerisca il titolo del 2,5x.
Dovresti Investire in Verizon Communications Inc.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Consulta il titolo VZ e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per monitorare VZ insieme a tutti gli altri titoli nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo VZ su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari per poter seguire il denaro intelligente.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buon investimento!






