

Punti Chiave
- Il free cash flow di Microsoft è sceso a 19,64 miliardi di dollari nel quarto trimestre fiscale, in calo del 23% rispetto ai 25,57 miliardi di dollari dell'anno precedente, nonostante il cash flow operativo sia cresciuto del 30% a 55,44 miliardi di dollari e i ricavi siano aumentati del 18%.
- Le spese in conto capitale in contanti sono pressoché raddoppiate tra il secondo semestre del 2025 e il secondo semestre del 2026, passando da circa 34 miliardi di dollari combinati a quasi 67 miliardi, e questo divario spiega quasi tutto il calo del free cash flow.
- A partire dall'anno fiscale 2027, Microsoft estende la vita utile dei suoi data center e degli edifici per uffici da 15 a 25 anni, un cambiamento che riduce la cifra delle spese in conto capitale a cui la direzione fornisce le previsioni senza ridurre il denaro effettivamente speso.
- Il cash flow operativo continua a crescere più velocemente dei ricavi, il che depone contro un problema di domanda, ma la spesa in conto capitale è cresciuta ancora più rapidamente, e il margine di free cash flow è scivolato dall'intervallo alto del 20% a circa il 20-22%.
- Microsoft rimane con free cash flow positivo, a differenza di Oracle, ma è anche citata tra gli hyperscaler che hanno contribuito ai circa 220 miliardi di dollari di debito legato all'AI emessi nell'ultimo anno, il che complica l'idea che la sua espansione sia interamente autofinanziata.
La Slide delle Previsioni Dice Una Cosa. Il Rendiconto Finanziario Dice Un'Altra.
Il 29 luglio, Microsoft (MSFT) ha chiuso l'anno fiscale 2026 con ricavi trimestrali di 90 miliardi di dollari, in aumento del 18%. Azure è cresciuto del 43%, accelerando dal 41% del trimestre precedente. La direzione ha previsto per Azure una crescita di circa il 45% nel primo trimestre dell'anno fiscale 2027, citando una domanda che continua a superare la capacità disponibile.
Microsoft 365 Copilot ha superato i 30 milioni di postazioni a pagamento, con le aggiunte nette di postazioni più che raddoppiate in sequenza. Il CFO Amy Hood ha descritto un'azienda che continua ad aggiungere capacità alla massima velocità con cui può costruirla, e le previsioni per l'intero anno fiscale 2027 indicano una crescita a doppia cifra dei ricavi e del reddito operativo.
Niente di tutto ciò è in discussione. Ma più avanti nelle osservazioni di Hood è arrivata una divulgazione più piccola e tecnica. A partire dall'anno fiscale 2027, Microsoft estende la vita utile dei suoi data center e degli edifici per uffici da 15 a 25 anni. Hood ha detto che questo cambiamento "influisce solo sulla tempistica degli ammortamenti futuri" e avrebbe un "beneficio minimo" sul reddito operativo.
L'effetto maggiore si trova altrove. Il cambiamento sposta una parte maggiore dei futuri contratti di locazione dei data center di Microsoft da contratti di finanziamento, che contano come spese in conto capitale, a contratti operativi, che non lo fanno. Questo è parte del motivo per cui Hood ha rivisto al ribasso le sue previsioni di spesa in conto capitale per l'anno solare 2026 a circa 175 miliardi di dollari, pur affermando che la spesa infrastrutturale sottostante non è cambiata.

Questa distinzione è importante per chiunque utilizzi le previsioni di CapEx di Microsoft come metro di quanto costa effettivamente l'espansione dell'AI. Il numero riportato può muoversi per ragioni contabili anche quando la spesa in contanti non cambia.
Dove è Andato Davvero il Denaro

Il rendiconto finanziario, che non è soggetto alla stessa riclassificazione dei contratti di locazione, racconta una storia più chiara. Il denaro pagato per immobili e attrezzature è stato di 14,92 miliardi di dollari nel trimestre di settembre 2024, poi 15,80 miliardi, 16,75 miliardi e 17,08 miliardi nei tre trimestri successivi, una salita graduale durante l'anno fiscale 2025.
Poi è salito più in alto. Il trimestre di settembre 2025 si è attestato a 19,39 miliardi di dollari, ancora un aumento modesto. Il trimestre di dicembre 2025 è balzato a 29,88 miliardi di dollari, un aumento sequenziale del 54%, e la spesa si è mantenuta vicino a quel livello per i due trimestri successivi a 30,88 miliardi e 35,80 miliardi.
Per dirla in altro modo, Microsoft ha speso circa 34 miliardi di dollari in spese in conto capitale in contanti nei trimestri di marzo e giugno del 2025 combinati. Gli stessi due trimestri nel 2026 sono costati quasi 67 miliardi di dollari combinati. Questo non è un artefatto contabile. È denaro che esce dall'azienda a un ritmo circa doppio rispetto a prima.
Il Cash Flow Operativo è Ancora Forte. Semplicemente Non Tiene il Passo.
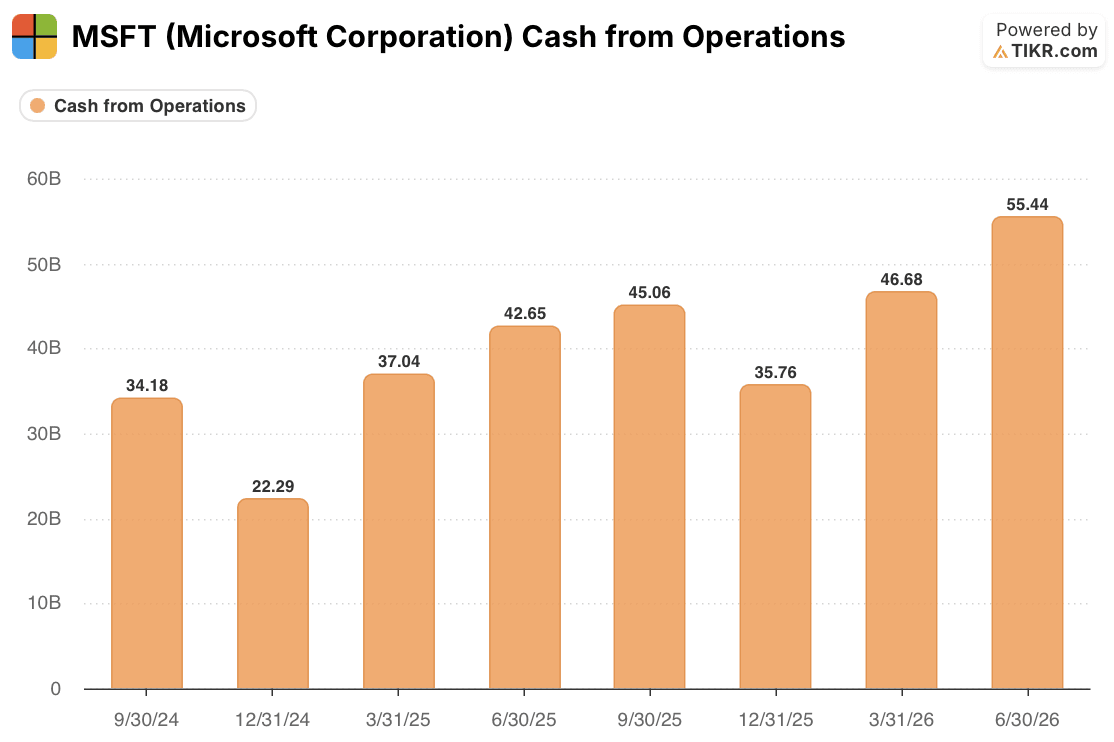
Il motore dei ricavi dietro a quella spesa sembra sano. Il cash flow operativo è stato di 22,29 miliardi di dollari nel trimestre di dicembre 2024 e di 35,76 miliardi nel trimestre di dicembre 2025, un aumento del 60% in quello che è normalmente il trimestre di cash flow più debole dell'anno per Microsoft. Ogni altro trimestre in questo arco di due anni mostra un aumento anno su anno simile o maggiore.
Questo pattern depone contro l'interpretazione del calo del free cash flow come un problema di domanda. Le prenotazioni di Azure, la crescita delle postazioni Copilot e il passaggio di GitHub Copilot a una tariffazione basata sull'utilizzo si stanno convertendo in denaro operativo reale, a un ritmo più veloce della crescita stessa dei ricavi.
Il problema è che la spesa in conto capitale è cresciuta ancora più velocemente. Il margine di free cash flow è sceso dal 28,97% nel trimestre di marzo 2025 al 19,07% nel trimestre di marzo 2026, un calo di quasi 10 punti percentuali. È sceso dal 9,32% al 7,24% nel trimestre di dicembre negli stessi due anni. Il margine si sta comprimendo in entrambi i trimestri per cui TIKR mostra un confronto pulito anno su anno, non solo la cifra in dollari.
Il trimestre di giugno mostra lo stesso pattern in dollari anche senza un margine dell'anno precedente confermato da confrontare. Il free cash flow è calato del 23%, da 25,57 miliardi a 19,64 miliardi di dollari, mentre il cash flow operativo è aumentato del 30% nello stesso periodo. Questa è una storia di margini, non di crescita, e risale direttamente al fatto che la spesa in conto capitale supera il denaro generato dall'attività.
La Questione del Debito Associata a un'Azienda con Free Cash Flow Positivo
La posizione di Microsoft sembra ancora più forte di quella di diversi suoi pari nell'infrastruttura AI. Oracle ha riportato un free cash flow negativo di 5,40 miliardi di dollari nel suo trimestre più recente e ha dichiarato che raccoglierà 40 miliardi di dollari in debito e capitale proprio quest'anno fiscale per finanziare la sua espansione. Operatori neocloud come CoreWeave portano decine di miliardi di passività contro un modello di business che lo short seller Jim Chanos sostiene non possa guadagnare il suo costo del capitale.
Microsoft non è in quella categoria. Ha generato 55,44 miliardi di dollari di cash flow operativo in un singolo trimestre e rimane saldamente con free cash flow positivo. Ma non è completamente separata dalle dinamiche di finanziamento che stanno rimodellando il settore.
Una recente analisi di Reuters ha rilevato che circa 220 miliardi di dollari di debito sono stati emessi dagli hyperscaler statunitensi nell'ultimo anno, tra cui Alphabet, Amazon, Meta, Microsoft e Oracle, e che l'entità di alcune di queste emissioni obbligazionarie ha iniziato a distorcere il modo in cui il mercato valuta debiti altrimenti simili. Microsoft è citata tra gli emittenti di quella ondata, anche se la forza del suo bilancio non è in discussione come quella di Oracle.
Il punto non è che Microsoft affronti un rischio finanziario. È che "autofinanziato" è un'affermazione più debole di quanto sembri quando l'azienda che fornisce previsioni per un piano di capitale da 175 miliardi di dollari attinge anche agli stessi mercati del debito da cui dipendono i suoi pari più indebitati.
Cosa Cambierebbe Davvero Questo Giudizio
Le prove supportano un giudizio più ristretto sia rispetto alla tesi rialzista, che la crescita accelerata di Azure risolve tutto, sia alla tesi ribassista, che Microsoft stia silenziosamente diventando un altro neocloud finanziato dal debito. L'attività operativa di Microsoft si sta capitalizzando più velocemente dei suoi ricavi, un segnale genuinamente forte. Ma il margine di free cash flow è calato fino a 10 punti percentuali in trimestri comparabili, e quella compressione segue un reale raddoppio della spesa in conto capitale basata sui contanti piuttosto che un cambiamento contabile.
La domanda aperta è se questo sia un minimo o una nuova normalità. La stessa formulazione di Hood, che Microsoft "rimarrà con free cash flow positivo" nell'anno fiscale 2027, è un'asticella più bassa di quella che gli investitori hanno tipicamente sentito da questa azienda, e lascia spazio a un'ulteriore erosione dei margini se le aggiunte di capacità di Azure terranno il passo con il linguaggio "la domanda supera l'offerta" che la direzione continua a ripetere.
Il prossimo dato che renderebbe più nitida questa chiamata è il rendiconto finanziario del primo trimestre fiscale 2027 di Microsoft, previsto per fine ottobre. Due cose meritano di essere osservate. Primo, se la crescita delle spese in conto capitale in contanti decelera verso il ritmo implicito dalla previsione di 175 miliardi di dollari per l'intero anno solare, piuttosto che continuare al ritmo a cui è salita nel secondo semestre del 2026. Secondo, se il cash flow operativo, aiutato dalla fatturazione basata sull'utilizzo di Copilot e dal cambiamento di prezzo di GitHub Copilot dopo giugno, cresce abbastanza velocemente da colmare il divario da solo.
Finché ciò non si materializza, la lettura più onesta su Microsoft in questo momento è quella di un'azienda la cui storia di crescita è intatta e la cui storia di conversione in contanti è sotto una pressione reale e misurabile, non di un'azienda che sta silenziosamente esaurendo lo spazio.
Dovresti Investire in Microsoft Corporation?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo MSFT e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare MSFT insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo MSFT su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi rovesci... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





