


Punti Chiave
- Il titolo di Arm è sceso di quasi il 7% dopo la chiusura del 29 luglio nonostante i ricavi record del primo trimestre fiscale di 1,29 miliardi di dollari, in aumento del 22% su base annua, dopo che il CFO Jason Child ha ridotto le previsioni di crescita annuale delle royalty da circa il 20% a un tasso nella fascia alta delle cifre a due cifre e ha indicato una crescita delle royalty del secondo trimestre di appena il 13%.
- Da allora le azioni sono rimbalzate insieme al più ampio settore dei chip, chiudendo a 264,79 dollari l'11 settembre, ma questo livello rimane circa il 25% al di sotto dei 354,57 dollari toccati da Arm il 30 giugno, giorno di chiusura del trimestre di riferimento.
- I target di prezzo della Street si sono appena mossi durante questa oscillazione. Il consenso medio dei target è salito solo da 286,41 a 289,21 dollari tra il 30 giugno e l'11 settembre, nonostante il titolo sia sceso di un quarto, e la copertura con rating "buy" è cresciuta da 19 a 20 analisti.
- Quasi un terzo dei 574 milioni di dollari di ricavi da licenze di Arm nel Q1, ovvero 193 milioni, è derivato da un singolo accordo di licenza tecnologica con il proprietario di maggioranza SoftBank, un'operazione tra parti correlate che la direzione si aspetta continui a contribuire con circa 200 milioni di dollari a trimestre.
- Il multiplo forward EV/Ricavi di Arm è sceso da un record di 78x a circa 43x, ancora quasi il doppio del multiplo di circa 20x che aveva un anno prima.
Il Premio AI di Arm Ha Superato Anche i Target della Wall Street
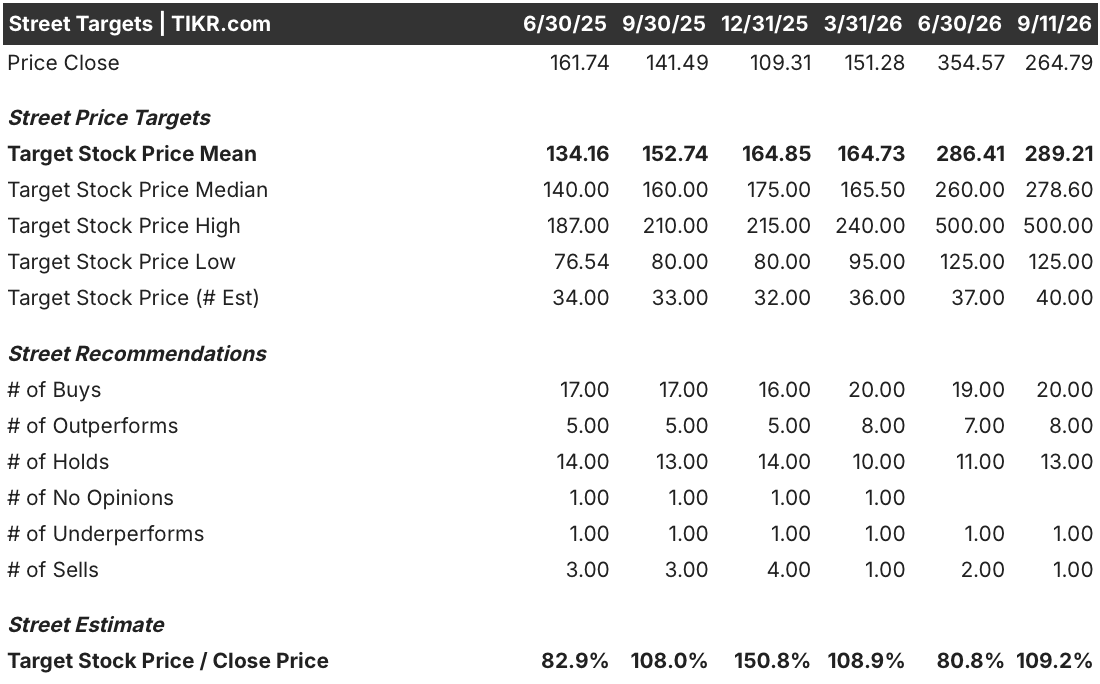
Il titolo di Arm ha chiuso a 354,57 dollari il 30 giugno, ultimo giorno del trimestre fiscale che avrebbe riportato il 29 luglio. A quel prezzo, Arm stava negoziando quasi un quarto al di sopra del target di prezzo medio della Street di 286,41 dollari, un rapporto target/chiusura di appena l'80,8%.
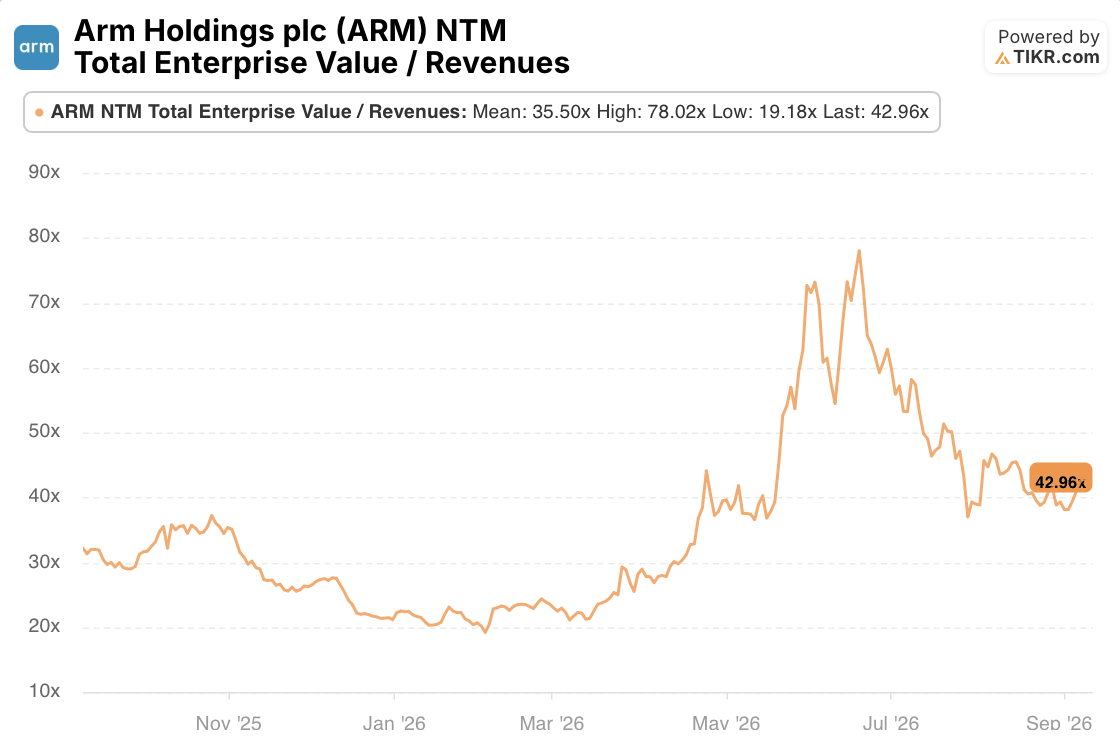
Il suo multiplo forward EV/Ricavi ha toccato un record di 78x nello stesso periodo, più del doppio del multiplo di circa 35x che ha mediamente avuto nell'ultimo anno e quasi quattro volte il livello inferiore a 20x a cui veniva scambiato a gennaio 2026. In altre parole, il mercato aveva già spinto Arm ben oltre il valore che i suoi stessi analisti coperti ritenevano avesse, prima ancora che una sola parola dei risultati del trimestre di giugno fosse pubblica.
Questo divario è importante perché prepara il terreno per ciò che è accaduto dopo. Un titolo che negozia il 24% al di sopra dei target di consenso ha pochissimo margine per un risultato misto, e il successivo rapporto sugli utili di Arm ne ha dato uno.
La Riduzione delle Royalty sugli Smartphone di Arm Ha Innescato la Vendita
Il primo trimestre fiscale 2027 di Arm, riportato il 29 luglio, è stato numericamente un trimestre record. I ricavi hanno raggiunto 1,29 miliardi di dollari, in aumento del 22% su base annua. I ricavi da royalty sono cresciuti del 22% a 715 milioni di dollari e i ricavi da licenze del 23% a 574 milioni di dollari, entrambi record per un primo trimestre, e l'utile per azione non GAAP di 0,45 dollari ha superato il limite superiore delle previsioni. Le azioni sono comunque scese di quasi il 7% nel dopo chiusura.
La ragione erano le previsioni, non il trimestre in sé. Il CFO Jason Child ha detto agli analisti che la crescita annuale delle royalty, che Arm si aspettava fosse intorno al 20%, ora probabilmente si attesterebbe più vicina alla fascia alta delle cifre a due cifre, e ha indicato una crescita delle royalty del secondo trimestre di appena il 13%.
Il colpevole erano gli smartphone. L'inflazione dei costi dei chip di memoria ha spinto i produttori di telefoni ad aumentare i prezzi, il che ha spinto gli acquirenti verso telefoni più economici e vecchi, e Child ha notato che la debolezza si era estesa oltre il segmento basso in questo ciclo, interessando anche alcuni dispositivi di fascia alta e media, un freno più ampio di quanto Arm avesse modellato all'inizio dell'anno.
Se il "Contrappeso del Cloud" Sia Reale, o Solo Ottica Contabile
La controargomentazione della direzione è che la domanda del data center sta più che compensando la differenza. Child ha detto che i ricavi da royalty del data center sono "più che raddoppiati su base annua anche questo trimestre", e il CEO Rene Haas ha sottolineato che le spedizioni di core Neoverse hanno superato 1,5 miliardi, con 500 milioni di questi spediti solo negli ultimi nove mesi contro i sei anni per il primo miliardo.
Il problema è che questa affermazione attualmente non può essere verificata rispetto alle stesse disclosure di Arm. Arm non suddivide i ricavi da royalty per mercato finale, e la direzione ha dichiarato durante la conferenza che non aggiungerà una riga di ricavi separata per il silicio fino a quando le vendite di chip CPU AGI non raggiungeranno il 10% dei ricavi totali, una soglia che non si aspetta di raggiungere prima del 2028 fiscale. Fino ad allora, "le royalty del data center sono più che raddoppiate" è un'affermazione qualitativa che gli investitori devono prendere per buona fede.
Il lato delle licenze del bilancio merita un esame simile. Dei 574 milioni di dollari di ricavi da licenze del Q1, 193 milioni, circa un terzo, sono derivati da un singolo accordo di licenza tecnologica e servizi di progettazione con SoftBank, il proprietario di maggioranza di Arm, e Child ha indicato che questa relazione continuerà a contribuire con circa 200 milioni di dollari a trimestre per il resto dell'anno.
Si tratta di un accordo tra parti correlate che sostiene una quota significativa della crescita dei ricavi da licenze in titolo. La metrica che la direzione stessa segnala come lettura sottostante più pulita, il valore contrattuale annualizzato, è cresciuta del 13% su base annua, in linea con l'obiettivo di crescita delle licenze dichiarato da tempo da Arm piuttosto che prova dell'accelerazione implicita dalla narrazione del cloud.
La Valutazione di Arm Presuppone Ancora che il Contrappeso Funzioni
L'11 settembre, Arm era sceso a 264,79 dollari, circa il 25% al di sotto del massimo del 30 giugno, mentre il più ampio settore dei chip rimbalzava sui risultati di Nvidia e una previsione rialzista del mercato delle CPU da Citi. Eppure la Street ha a malapena battuto ciglio durante questo percorso. Il target di consenso è effettivamente salito leggermente, da 286,41 a 289,21 dollari, e la copertura con rating è diventata più rialzista, con i rating "buy" saliti da 19 a 20 e i rating "sell" scesi da 2 a 1. Il rapporto target/chiusura si è invertito dall'80,8% al picco di giugno al 109,2% ora, il che significa che il titolo negozia circa il 9% al di sotto di dove gli analisti, in media, pensano che dovrebbe essere.
Questo pattern si legge meno come il mercato che scopre una tesi infranta e più come un reset della valutazione dopo un eccesso. Gli analisti non hanno mai realmente creduto al prezzo di 354 dollari, e non hanno nemmeno tagliato significativamente le stime sulla notizia degli smartphone. Ma la correzione non è tornata completamente alla realtà.
Il multiplo forward EV/Ricavi di Arm si attesta vicino a 43x, ancora circa il doppio rispetto a un anno fa, il che significa che il mercato continua a sottoscrivere la storia del raddoppio delle royalty del data center anche se Arm non fornisce cifre per verificarla e anche se la sua metrica preferita per le licenze cresce a meno della metà di quel ritmo. La prossima vera prova arriverà con il rapporto del secondo trimestre fiscale di Arm, previsto intorno alla fine di ottobre, quando la guida alla crescita delle royalty del 13% e l'aggiornamento promesso sull'offerta di CPU AGI confermeranno se il contrappeso sta facendo il lavoro che la direzione dice che sta facendo, o mostreranno che il freno degli smartphone è più profondo di quanto presupposto dalla revisione alla fascia alta delle cifre a due cifre.
Fino a quando quel risultato non arriverà, il titolo di Arm è prezzato per la versione ottimistica di quella risposta, non per la sua prova.
Dovresti Investire in Arm Holdings plc?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo ARM e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare ARM insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo ARM su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buon investimento!




