


Principali Statistiche per le Azioni di Occidental
- Prezzo Corrente: $61.46
- Prezzo Obiettivo (Medio): ~$66
- Obiettivo della Street: ~$67
- Potenziale Rendimento Totale: ~7%
- IRR Annualizzato: ~2% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Occidental Petroleum (OXY) continua ad attirare obiettivi di prezzo più alti, e l'ultimo arriva da una società che l'anno scorso è stata la sua critica più severa. L'11 settembre, Evercore ISI ha alzato il suo obiettivo a $70 da $65 mantenendo una raccomandazione Outperform, posizionandolo vicino al top di una Street che aveva OXY a $38 e Underperform ancora nell'ottobre 2025. La direzione di marcia è chiara: il consenso si sta lentamente scaldando verso un titolo che per gran parte dell'anno scorso ha valutato Hold.
Le azioni hanno chiuso a $61.46, in rialzo di circa il 45% da gennaio e a pochi dollari dal massimo a 52 settimane di $67.45. E il motivo principale per cui il titolo è salito fin qui non è la scrivania degli analisti. È il greggio: il Brent ha superato nuovamente i $100 al barile il 9 settembre mentre i combattimenti in Medio Oriente si intensificavano, e OXY è salita insieme a Exxon, Chevron e ConocoPhillips. Quindi la domanda che l'obiettivo di $70 solleva è se i fondamentali si siano rivalutati, o se la Street stia inseguendo un trend petrolifero che non controlla.
Cosa Stanno Effettivamente Prezzando gli Obiettivi Più Alti
La tesi rialzista è il piano che il management ha delineato ad agosto: il nuovo CEO Richard Jackson, nel suo secondo trimestre alla guida dell'azienda, ha posto traguardi concreti dietro un obiettivo di aggiungere oltre $4 miliardi di flusso di cassa sostenibile annuale entro il 2030, e ha inquadrato la maggior parte di esso come duraturo piuttosto che dipendente dal prezzo, con "circa l'85% da raggiungere anche a prezzi molto più bassi". Il motore è un tasso di declino di base più basso, che il management si aspetta scenda da circa il 25% al 20% entro il 2030 man mano che i progetti avanzati di recupero maturano, riducendo il capitale di mantenimento di circa $900 milioni.
Il responsabile delle operazioni internazionali Ken Dillon ha indicato l'Oman, dove l'iniezione d'acqua è stata utilizzata "per ridurre i declini dal 19% a circa il 7% una volta completata, estendendo la vita dei giacimenti", la stessa tecnica che Occidental sta ora portando nel Golfo d'America e nei suoi asset del Permian. È il tipo di prova operativa che trasforma un ex scettico in un sostenitore.
Occidental ha ridotto il debito principale di $1,5 miliardi nel secondo trimestre a $11,8 miliardi, il livello più basso dal 2019, e ha tracciato una linea dura a $10 miliardi come prossimo traguardo, un livello che si aspetta di ridurre le spese per interessi annuali di circa $740 milioni rispetto al 2025. Questo progresso ha finanziato un aumento dell'8% del dividendo a $0,28 per azione. Nella conference call del Q2, tuttavia, il CFO Sunil Mathew è stato schietto su ciò che il traguardo non sblocca ancora: "Le azioni di riacquisto di azioni proprie rimarranno opportunistiche e qualsiasi programma continuativo di buyback sarà una priorità inferiore fino al rimborso delle azioni privilegiate", una partecipazione azionaria non dovuta prima di agosto 2029.

Vedi le stime storiche e forward per le azioni di Occidental (È gratuito!) >>>
Perché il Titolo Può Essere Economico e Comunque Limitato
Contrapposto ai miglioramenti c'è il rischio che non abbandona mai un produttore così indebitato: non fissa il proprio prezzo. Il titolo salta su uno spavento geopolitico e scende quando il greggio si ammorbidisce, e un calo duraturo allungherebbe la timeline di riduzione della leva finanziaria che gli obiettivi più alti presuppongono. Questa leva finanziaria è il motivo per cui OXY sembra economica e rimane tale. Scambia vicino a 5,3x EV/EBITDA NTM, un passo sotto i nomi diversificati come Suncor a 7,29x e grosso modo in linea con i pari pure-play come TotalEnergies a 4,84x. Per un produttore che porta più rischio di bilancio rispetto alle major, un certo sconto è esattamente ciò che i numeri dovrebbero mostrare. Il dibattito che l'obiettivo di $70 riapre è se il debito in calo meriti uno sconto più stretto, o se il mercato abbia ragione a continuare a prezzare OXY come una scommessa leva sul greggio.
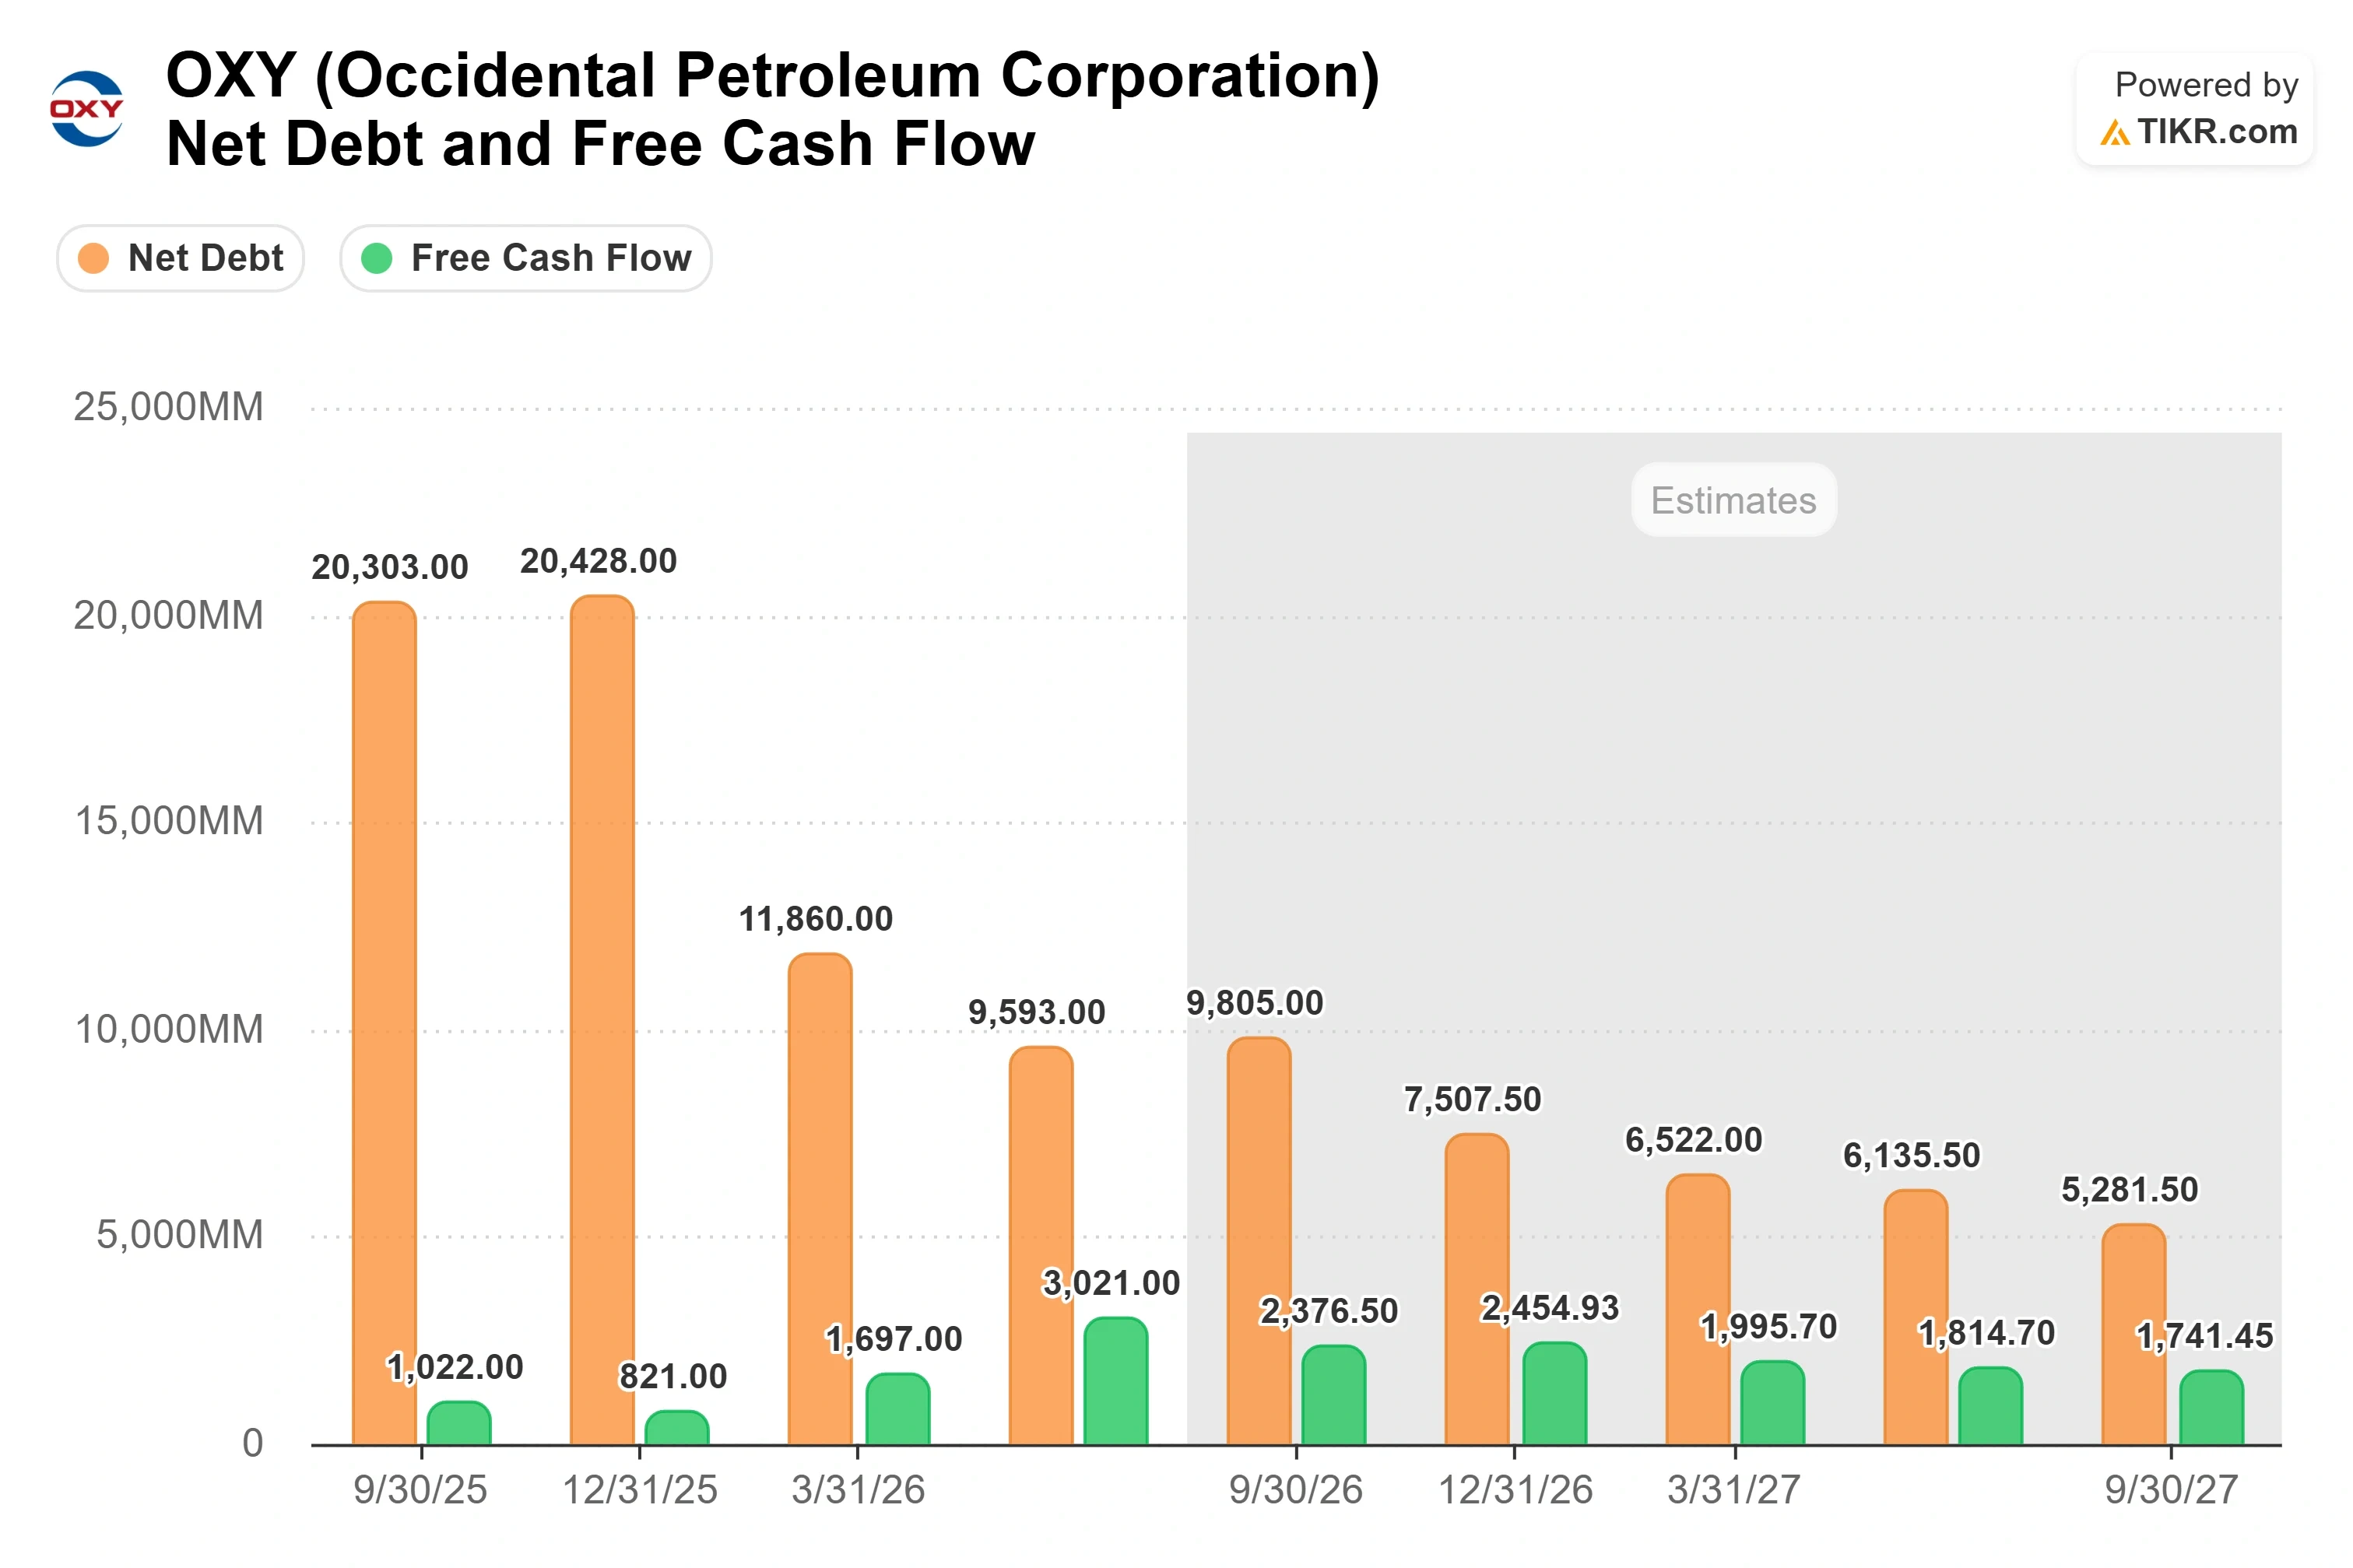
Vedi come Occidental si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Corrente: $61.46
- Prezzo Obiettivo (Medio): ~$66
- Potenziale Rendimento Totale: ~7%
- IRR Annualizzato: ~2% / anno

Driver dei ricavi: volumi stabili nel Permian e un contributo crescente e a margine più alto dal Powder River Basin (si assume una crescita dei ricavi di ~1%).
Driver del margine: il programma di risparmio sui costi e sugli interessi, che solleva il margine di reddito netto verso ~16%.
Cosa tiene basso l'obiettivo: circa il 6% all'anno di compressione del P/E, anche se l'EPS si compone vicino al 10%.
Rischio primario: un calo sostenuto dei prezzi del petrolio che resetta l'intera base di flusso di cassa.
A ~$66, il caso medio del modello si posiziona appena sotto i $70 di Evercore, e la media della Street è vicina a $67, il che ti dice che il disaccordo è stretto, non un abisso. L'upside: centra gli obiettivi sui costi e sul declino mentre il petrolio si mantiene, e il caso alto del modello corre verso $101 entro il 2030, un rendimento totale vicino al 64%. Il downside: se il greggio si inverte, il modesto rendimento annuale del caso medio può diventare negativo, perché un produttore a multiplo basso che subisce i prezzi ha poco per attutire la caduta.
Conclusione
La prossima vera prova è il traguardo del debito principale di $10 miliardi. Il management lo ha reso il grilletto che sposta l'allocazione del capitale, quindi raggiungerlo prima della fine dell'anno convaliderebbe il ritmo che gli obiettivi più alti presuppongono. Guarda il rapporto del Q3, previsto per inizio novembre, per vedere il debito principale avvicinarsi a quella linea e per eventuali cambiamenti nel linguaggio sui buyback ora parcheggiato dietro il rimborso delle privilegiate del 2029. Un debito a o vicino a $10 miliardi con il dividendo intatto si legge come una storia che funziona. Uno scivolone, molto probabilmente da un prezzo del petrolio più debole, è ciò che proverebbe prematuro l'ottimismo dei $70.
Dovresti Investire in Occidental?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Occidental e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se gli obiettivi di prezzo sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare Occidental insieme a tutte le altre azioni sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Occidental su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!






