Punti Chiave
- Le entrate di CoreWeave nel Q2 2026 sono più che raddoppiate su base annua, raggiungendo i $2,6 miliardi, e il backlog ha toccato i $104,2 miliardi. Tuttavia, l'utile operativo rettificato di $128 milioni è risultato inferiore ai $200 milioni registrati da CoreWeave un anno prima, nonostante entrate molto più basse.
- Le spese per interessi sono più che raddoppiate su base annua, raggiungendo i $640 milioni nel Q2, e le previsioni indicano un valore tra $860 e $940 milioni per il Q3, crescendo più velocemente dell'utile operativo che CoreWeave indica come prova dell'inflection dei margini.
- Il debito totale è pressoché triplicato in ciascuno degli ultimi due anni fiscali, raggiungendo i $29,82 miliardi alla fine del 2025; il free cash flow negativo (burn) si è approfondito ogni anno dal 2022, arrivando a -$7,25 miliardi; e la copertura degli interessi tramite EBITDA è scesa da 5,21x a 2,86x nello stesso periodo.
- Il management afferma che CoreWeave brucia cassa in anticipo per scelta e ha già bloccato un costo del debito inferiore di quasi 300 punti base, ma i numeri annuali non mostrano ancora che questa tesi stia dando i suoi frutti. La prova arriverà quando le prime coorti di contratti matureranno.
I numeri di CoreWeave mostrano che l'utile operativo è ancora inferiore alla spesa per interessi, nonostante il backlog si gonfi. Confronta l'andamento dei margini e della copertura di CoreWeave su TIKR gratuitamente →
Backlog Record, Debito Record: I Numeri del Q2 di CoreWeave
Il secondo trimestre di CoreWeave (CRWV), in superficie, sembrava esattamente il tipo di risultato che giustifica l'espansione dell'infrastruttura AI. Le entrate hanno raggiunto i $2,6 miliardi, in aumento del 112% su base annua e del 24% sequenziale, superando i $2,56 miliardi modellati dagli analisti. Il backlog ha chiuso il trimestre a $104,2 miliardi, in aumento del 246% su base annua, e questa cifra esclude oltre $25 miliardi di nuovi impegni con i clienti firmati nelle prime settimane del Q3. Il management afferma che i contratti con consegna già avviata rappresentano più della metà di quel backlog e si aspetta che questa quota raggiunga i due terzi entro la fine dell'anno.
Anche la storia dei margini sembrava incoraggiante, almeno sequenzialmente. L'utile operativo rettificato è balzato da $21 milioni nel Q1 2026 a $128 milioni nel Q2, e il CFO Nitin Agrawal ha detto agli analisti che i margini di contribuzione sui contratti firmati questo trimestre erano di 5-10 punti percentuali superiori rispetto ai trimestri recenti, favoriti dalla nuova generazione di GPU Vera Rubin. CoreWeave ha alzato le previsioni di entrate per l'intero anno a $12,4-$13,2 miliardi e ora prevede di chiudere il 2026 con un run rate annualizzato di $18,5-$19,5 miliardi.
La Storia di Crescita di CoreWeave Incontra una Spesa per Interessi in Crescita Più Veloce
Ma lo stesso trimestre che ha prodotto quei $128 milioni di utile operativo rettificato ha anche prodotto $640 milioni di spesa per interessi, più del doppio dei $267 milioni pagati da CoreWeave nel Q2 2025. La perdita netta si è ampliata a $626 milioni dai $290 milioni di un anno prima, e la perdita netta rettificata è aumentata a $567 milioni dai $130 milioni.
Misurato rispetto a un anno fa, l'utile operativo rettificato è effettivamente diminuito, da $200 milioni a $128 milioni, anche se le entrate sono più che raddoppiate, perché finanziare un'azienda molto più grande e indebitata costa ancora di più. Le previsioni indicano più dello stesso nel breve termine: CoreWeave si aspetta una spesa per interessi nel Q3 tra $860 e $940 milioni, contro un utile operativo rettificato previsto di soli $200-$260 milioni.
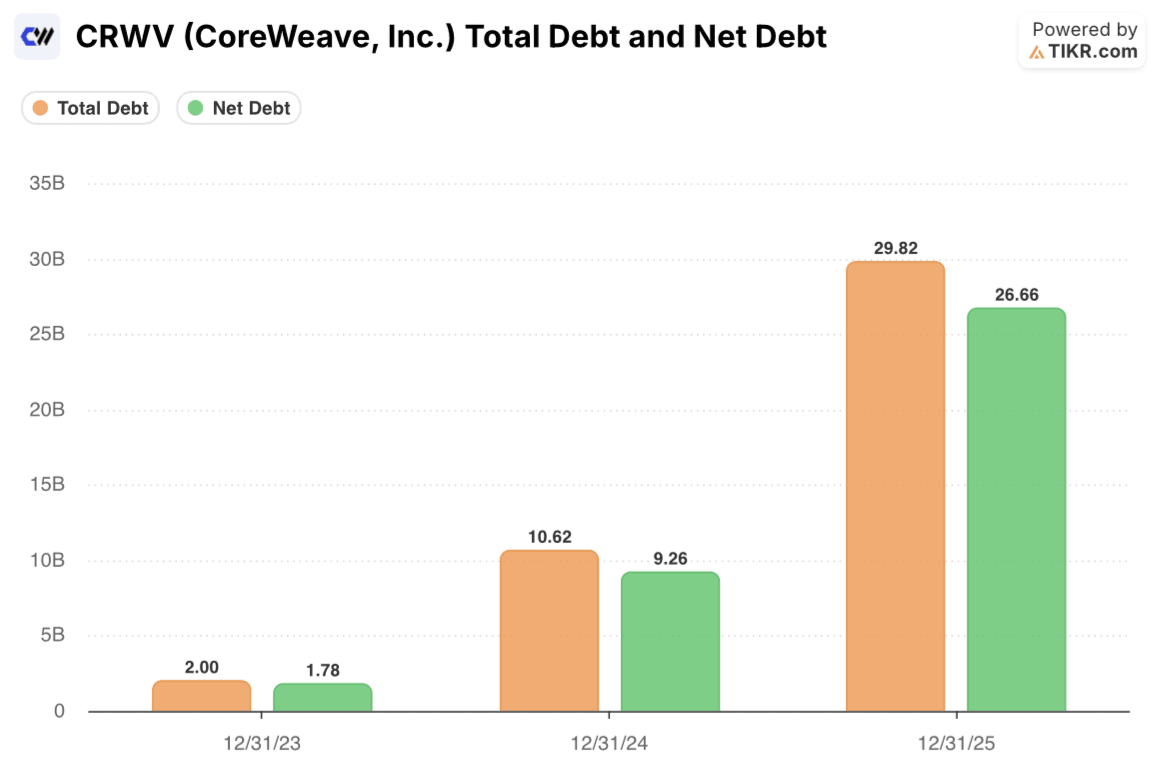
Il debito totale di CoreWeave è cresciuto da $2,00 miliardi alla fine del 2023 a $10,62 miliardi alla fine del 2024 a $29,82 miliardi alla fine del 2025, pressoché triplicando in ciascuno degli ultimi due anni, con il debito netto che ha seguito lo stesso percorso fino a $26,66 miliardi.
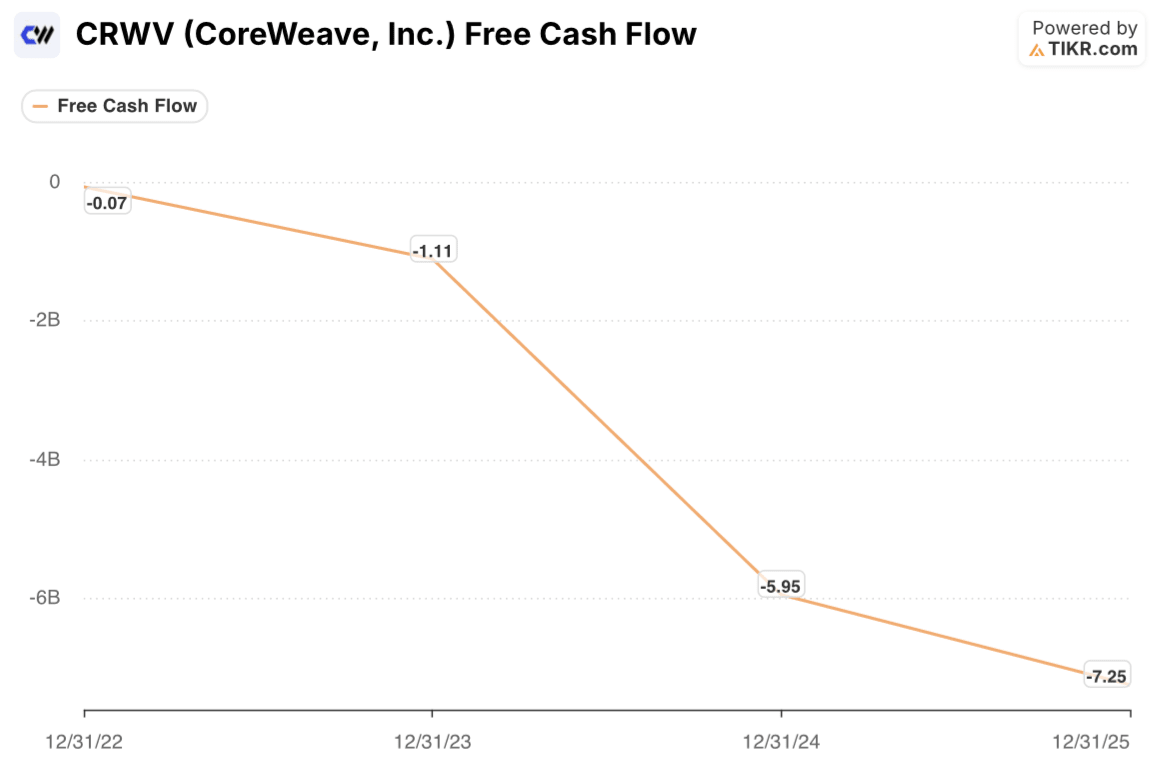
Il free cash flow si è mosso nella direzione sbagliata ogni anno da quando è registrato: -$70 milioni nel 2022, -$1,11 miliardi nel 2023, -$5,95 miliardi nel 2024 e -$7,25 miliardi nel 2025.
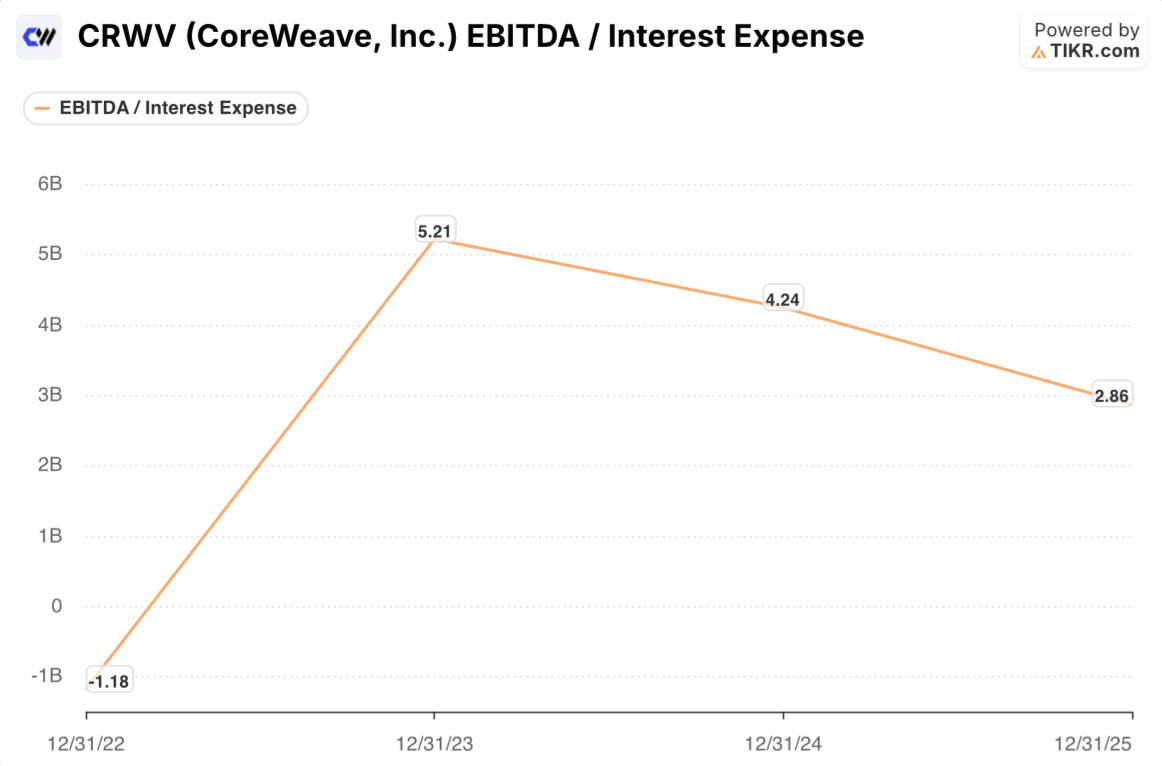
Nel frattempo, la copertura degli interessi tramite EBITDA è scesa da 5,21x nel 2023 a 4,24x nel 2024 a 2,86x nel 2025, anche se l'EBITDA stesso è cresciuto sostanzialmente in termini di dollari.
CoreWeave genera più utile operativo ogni anno. Ma si indebita e accumula costi per interessi abbastanza velocemente da far sì che il cuscinetto attorno a quell'utile si sia ridotto per due anni consecutivi.
La copertura degli interessi tramite EBITDA di CoreWeave è scesa da 5,21x a 2,86x in due anni, anche se l'EBITDA è cresciuto. Segui questo rapporto e l'andamento della leva finanziaria di CoreWeave su TIKR gratuitamente →
Perché CoreWeave Dice che il Burn del Debito Non Dovrebbe Preoccupare i Detentori di Azioni CRWV
Il management di CoreWeave ha una risposta specifica per questo. Nella conference call del Q2, Agrawal ha spiegato come l'azienda sottoscrive ogni cluster. Le spese in conto capitale sono anticipate, finanziate con un mix di debito a livello di asset, pagamenti anticipati dei clienti e capitale societario, e le entrate diventano prevedibili e generatrici di cassa solo quando un cluster viene consegnato e il suo contratto quinquennale inizia a scalare. Gran parte del debito di CoreWeave si trova a livello di veicolo a scopo speciale, garantito dal merito creditizio della controparte di offtake, che Intrator ha descritto alla conferenza Goldman come prestiti che sottoscrivono effettivamente Microsoft, non il bilancio di CoreWeave stesso. Una volta che il debito a livello di asset di un cluster viene rimborsato, ha detto Agrawal, CoreWeave è libera di rinnovare il contratto o rivendere quella capacità senza leva per rendimenti incrementali oltre a quelli già ottenuti.
C'è anche un reale miglioramento nascosto nei numeri. CoreWeave afferma di aver ridotto il proprio costo medio ponderato del debito di quasi 300 punti base nell'ultimo anno, per un risparmio annualizzato di interessi di circa $1,1 miliardi, e il suo ultimo prestito a termine è stato il primo sottoscritto contro contratti aziendali più brevi, di due o tre anni, piuttosto che il consueto accordo quinquennale con gli hyperscaler. Ciò amplia il pool di clienti che CoreWeave può finanziare e dovrebbe alla fine abbassare il suo costo del capitale medio ponderato. Niente di tutto questo appare ancora nelle cifre annuali del free cash flow o della copertura sopra riportate, perché quelle coorti sono ancora giovani. È un vero mitigante, ma un'affermazione sulla futura forma della curva dei costi, non una prova che la curva si sia già piegata.
La Vera Prova è Ancora Davanti, Non Dietro
CoreWeave non è un'azienda la cui domanda è in discussione. Il backlog, gli accordi con Anthropic e Perplexity, le vittorie con Caterpillar e Isomorphic Labs e un Q2 che ha battuto sia sulle entrate che sui margini lo confermano. Ciò che è genuinamente irrisolto è la gara tra due numeri in crescita: l'utile operativo, che il management ha dimostrato può inflettersi trimestre su trimestre man mano che i contratti più nuovi e con margini più alti maturano, e la spesa per interessi, destinata a continuare a salire almeno fino al Q3 mentre circa $35-$39 miliardi di spese in conto capitale annuali vengono finanziati. Due anni consecutivi di calo della copertura degli interessi tramite EBITDA e di approfondimento del burn del free cash flow sono la prova più chiara che, finora, il secondo numero è cresciuto più velocemente del primo.
La condizione che risolverebbe questo a favore di CoreWeave è specifica e verificabile. L'utile operativo rettificato deve continuare a espandersi verso il margine percentuale a basse due cifre che il management ha previsto per il Q4, mentre la crescita della spesa per interessi deve decelerare man mano che il costo del debito in calo prende piede e i cluster più vecchi e senza leva iniziano a generare free cash flow invece di consumarlo.
Se il Q3 e il Q4 mostreranno che la crescita dell'utile operativo supera finalmente quella della spesa per interessi, la storia di sottoscrizione descritta dal management diventa visibile nei numeri, non solo nelle previsioni. Se la spesa per interessi continua a superare l'utile operativo fino al 2027, il divario tra la crescita delle entrate di CoreWeave e ciò che raggiunge gli azionisti continuerà ad ampliarsi, non importa quanto grande diventi il backlog.
Il prossimo segnale da osservare è semplice: la crescita dell'utile operativo di CoreWeave supera finalmente la sua spesa per interessi in aumento. Segui l'andamento trimestrale dei margini e della leva finanziaria di CoreWeave su TIKR gratuitamente →
Dovresti Investire in X?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri l'azione X e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per entrate e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire X insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare l'Azione X su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari per poter seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!