

Punti Chiave
- Il riacquisto record di azioni proprie di Netflix per $4,7 miliardi nel Q2 2026 è stato circa tre volte superiore al flusso di cassa libero di $1,53 miliardi generato dall'azienda in quel trimestre.
- La liquidità e gli investimenti a breve termine della società sono saliti a $12,29 miliardi nel Q1 2026, sostenuti dal ricavato al netto delle tasse della penale di $2,8 miliardi pagata a Netflix da Paramount Skydance dopo aver vinto l'asta per Warner Bros Discovery.
- Nel Q2, quella riserva di cassa è scesa a $9,13 miliardi, un calo che corrisponde da vicino al divario tra il riacquisto e il flusso di cassa libero organico del trimestre.
- Il multiplo forward degli utili di Netflix è sceso da circa 50 volte a metà 2025 a 22 volte attuali, al di sotto della sua media biennale e vicino al suo minimo biennale.
- Le previsioni per l'intero anno di $12,5 miliardi di flusso di cassa libero implicano che il secondo semestre debba procedere a un ritmo circa doppio rispetto a quello del Q2 affinché l'attuale tasso di riacquisto sia autofinanziato in futuro.
Netflix Ha Ricevuto $2,8 Miliardi per Rinunciare a Warner Bros
Netflix (NFLX) ha trascorso gran parte dell'inizio del 2026 come il probabile acquirente di Warner Bros Discovery. Paramount Skydance ha continuato ad aumentare la propria offerta concorrente, arrivando infine a $32 per azione e un valore d'impresa di $108 miliardi.
A febbraio, Netflix ha deciso di non eguagliarla. Il co-CEO Ted Sarandos ha dichiarato che l'accordo era diventato "non più attraente finanziariamente", e Netflix si è ritirato con una penale di $2,8 miliardi finanziata da Paramount.
Quella decisione sembra migliore col senno di poi di quanto non fosse all'epoca. L'accordo Paramount-Warner Bros è ora bloccato in un processo antitrust fissato per marzo 2027, intentato dalla California e da altri undici stati.
Durante la conference call sugli utili del Q2 2026, Sarandos ha ribadito che Netflix è "principalmente un costruttore, non un acquirente", e che la soglia per grandi acquisizioni rimane alta. Questa posizione è centrale nel modo in cui l'azienda sta ora impiegando il capitale.
Vedi la storia completa del flusso di cassa libero e del bilancio di Netflix su TIKR.
Il Riacquisto Ha Superato il Flusso di Cassa del Titolo NFLX
Nel Q2 2026, Netflix ha riacquistato azioni proprie per $4,7 miliardi, il suo riacquisto trimestrale più grande di sempre. Il CFO Spence Neumann lo ha definito coerente con "nessun cambiamento" nella filosofia di allocazione del capitale dell'azienda.
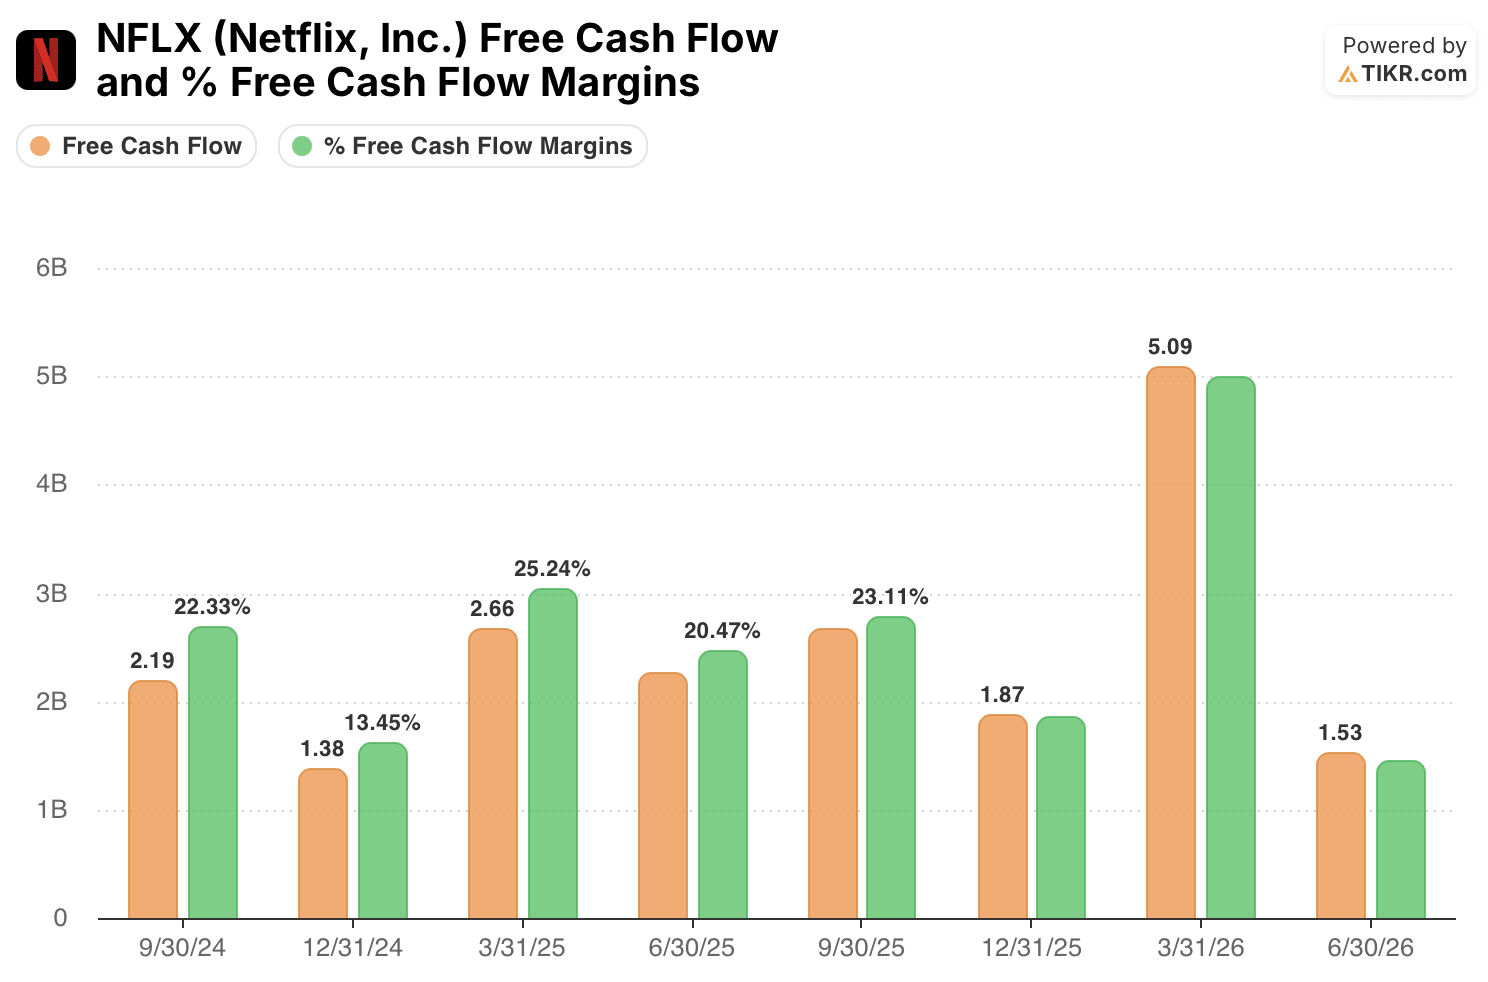
Ma Netflix ha generato solo $1,53 miliardi di flusso di cassa libero nello stesso trimestre, un margine del 12% e il trimestre più debole degli ultimi due anni. Il riacquisto è stato circa tre volte superiore al denaro effettivamente prodotto dall'attività nel periodo.
L'utile per azione diluito è comunque cresciuto dell'11%, ma l'utile netto è cresciuto solo del 9%, il che significa che gran parte dell'aumento riportato dell'EPS è derivato da una riduzione del numero di azioni in circolazione piuttosto che da una performance operativa più forte.
Da Dove è Arrivato Davvero il Denaro
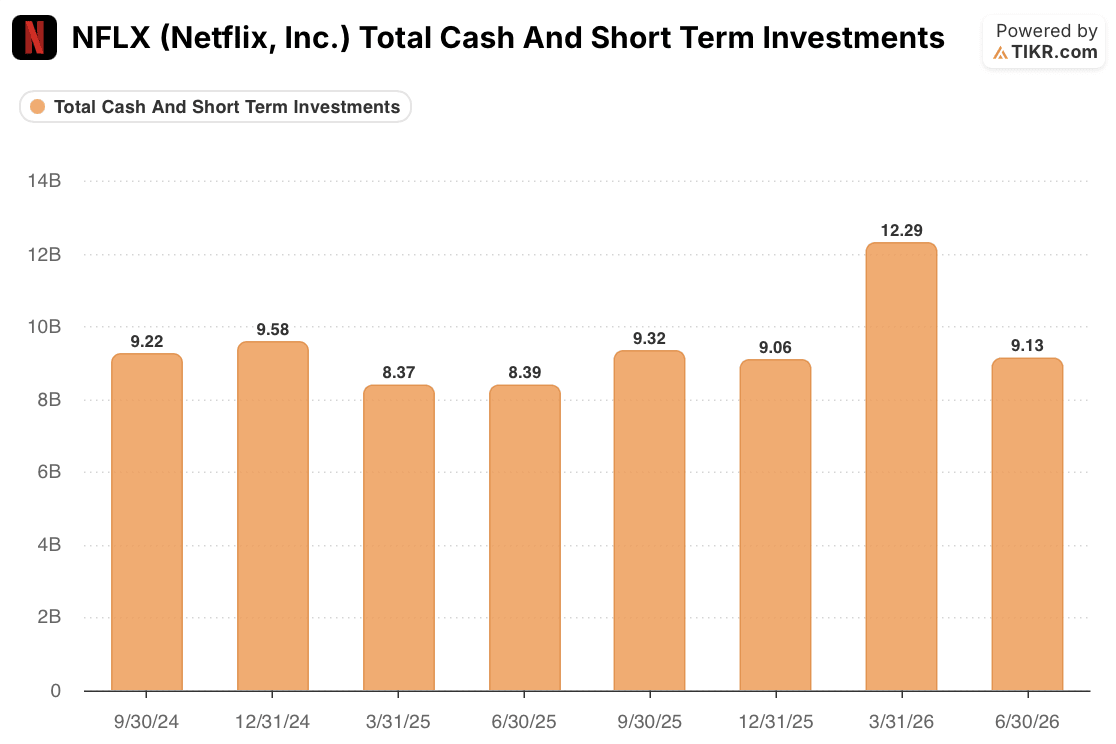
I numeri di Netflix mostrano da dove è stato colmato il divario di finanziamento. La liquidità e gli investimenti a breve termine sono saliti da $9,06 miliardi alla fine del 2025 a $12,29 miliardi alla fine del Q1 2026. Il management ha collegato le prospettive di flusso di cassa libero più forti di quel trimestre direttamente a "l'impatto al netto delle tasse della penale relativa a Warner Bros", un afflusso una tantum derivante dall'accordo WBD fallito.
Alla fine del Q2, la riserva di cassa era scesa a $9,13 miliardi. Quel calo di circa $3,2 miliardi è vicino all'esatto divario tra il riacquisto di $4,7 miliardi e il flusso di cassa libero di $1,53 miliardi generato nel trimestre.
Questa corrispondenza è un calcolo, non una cifra dichiarata, ma punta nella stessa direzione dei numeri dichiarati. Sembra che Netflix abbia finanziato una parte consistente del suo riacquisto record dal provento una tantum di Warner Bros piuttosto che dall'attività sottostante di quel trimestre.
Questa analisi non ha ricevuto le cifre del debito totale di Netflix, quindi non può escludere che anche un nuovo indebitamento abbia svolto un ruolo.
Un Multiplo Che è Già Sceso Molto

Niente di tutto questo è passato inosservato dal mercato. Il multiplo forward prezzo/utili normalizzati di Netflix ha raggiunto il picco di 50x a metà 2025. Ora si attesta a 22 volte, al di sotto della sua media biennale di 34x e vicino al suo minimo biennale di circa 20x.
Questa è una rivalutazione significativa per un titolo a lungo associato a multipli premium. Suggerisce che gli investitori abbiano già assimilato la storia di crescita più lenta, compresa la previsione per il Q3 di una crescita dei ricavi neutrale dal forex dell'11%, in calo dal 12% del Q2.
Alcuni grandi detentori hanno anche ridotto le loro posizioni. Coatue Management ha ridotto la sua partecipazione in Netflix del 37% nel 13F che copre la fine del Q1 2026, poi di un altro 32% nel deposito che copre il Q2. Nello stesso periodo ha aumentato le posizioni in Amazon e SpaceX.
Il 13F di un singolo gestore non è un verdetto sulla tesi, ma mostra almeno un prominente investitore growth che riduce l'esposizione nello stesso periodo in cui la storia del flusso di cassa di Netflix è diventata più complicata.
Un multiplo più basso di per sé non rende il titolo economico o costoso. Significa solo che meno della storia attuale è prezzata rispetto a un anno fa.
La Vera Prova è Se il Flusso di Cassa Libero del Titolo NFLX Recupera
Netflix non ha fatto nulla di improprio spendendo un provento una tantum in riacquisti. La penale di $2,8 miliardi era denaro reale, e restituire un guadagno non pianificato agli azionisti invece di inseguire un altro obiettivo di acquisizione è una scelta difendibile.
La domanda aperta è cosa succede una volta che quel provento si esaurisce. Le previsioni per l'intero anno indicano circa $12,5 miliardi di flusso di cassa libero. Netflix ha generato $6,62 miliardi combinati nei primi due trimestri, lasciando circa $5,9 miliardi necessari nel secondo semestre, o quasi $3 miliardi a trimestre. Sarebbe il doppio del ritmo che Netflix ha appena registrato nel Q2.
Se il flusso di cassa libero riaccelera come previsto, l'aggressivo riacquisto sembrerà un uso intelligente di un provento temporaneo che fa da ponte verso una generazione di cassa organica più forte. Se così non fosse, Netflix dovrà o rallentare il ritmo dei riacquisti o continuare a ridurre una riserva di cassa che, sebbene ancora sana a $9,13 miliardi, non è più piena dei proventi della penale.
L'autorizzazione di riacquisto rimanente di $27,1 miliardi è un tetto, non un impegno. Gli investitori che osservano la narrativa della disciplina di capitale di Netflix dovrebbero trattare il flusso di cassa libero del Q3, non il numero di riacquisti in prima pagina, come la vera prova di essa.
Dovresti Investire in Netflix, Inc.?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo NFLX e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare NFLX insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo NFLX su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!







