

Punti Chiave
- La domanda si sta convertendo: I ricavi di Oracle per il Q1 sono aumentati del 30% su base annua a 19,3 miliardi di dollari, mentre i ricavi di OCI sono cresciuti del 121% a 7,4 miliardi di dollari.
- Il backlog offre visibilità: Gli impegni di prestazione residui (RPO) sono aumentati di 26 miliardi di dollari a 664 miliardi di dollari, con circa la metà che si prevede si converta in vendite nei prossimi 36 mesi.
- Il flusso di cassa si muove in entrambe le direzioni: Il cash flow operativo del Q1 ha raggiunto 23,10 miliardi di dollari, ma le spese in conto capitale sono salite a 28,50 miliardi di dollari, lasciando il free cash flow a -5,40 miliardi di dollari.
- I margini richiedono attenzione: Il margine lordo trimestrale è sceso al 60,03%, il livello più basso nella storia degli otto trimestri forniti, poiché l'infrastruttura AI è diventata una parte più consistente del mix di Oracle.
La Domanda di AI di Oracle Sta Diventando Ricavo
Oracle (ORCL) è andata oltre il vendere agli investitori una futura opportunità di AI. I suoi risultati del primo trimestre fiscale 2027 hanno mostrato che la capacità erogata sta diventando ricavo contabilizzato. I ricavi totali sono aumentati del 30% su base annua a 19,3 miliardi di dollari, mentre i ricavi di OCI sono balzati del 121% a 7,4 miliardi di dollari. La società ha anche dichiarato di aver portato online 850 megawatt di capacità AI durante il trimestre, aiutando OCI a mantenere un utilizzo delle GPU del 97,9%.
L'argomento della visibilità è analogamente più forte. Gli impegni di prestazione residui, o RPO, sono aumentati di 26 miliardi di dollari nel trimestre a 664 miliardi di dollari, e il management ora si aspetta che circa la metà di questo saldo si converta in vendite nei prossimi 36 mesi. Oracle ha dichiarato che la maggior parte dei nuovi contratti era strutturata tramite pagamenti anticipati dei clienti, accordi "porta il tuo hardware" o meccanismi simili che non dovrebbero richiedere ulteriori esborsi di cassa iniziali da parte di Oracle.
Questo rappresenta un miglioramento significativo rispetto a una pura narrazione basata sul backlog. La crescita del Q1 indica che Oracle può implementare capacità e riconoscere ricavi contro una domanda impegnata. La capacità che è arrivata a scadenza per il rinnovo è stata rinnovata o rivenduta con un premio del 20%, secondo la conference call sugli utili del Q1. Tuttavia, la domanda di investimento centrale non è scomparsa. È diventata più specifica: questa impennata della domanda può produrre un flusso di cassa duraturo prima che il conto dell'infrastruttura cresca di nuovo?
Il Flusso di Cassa Operativo È in Forte Crescita, ma il CapEx È Ancora Un Passo Avanti
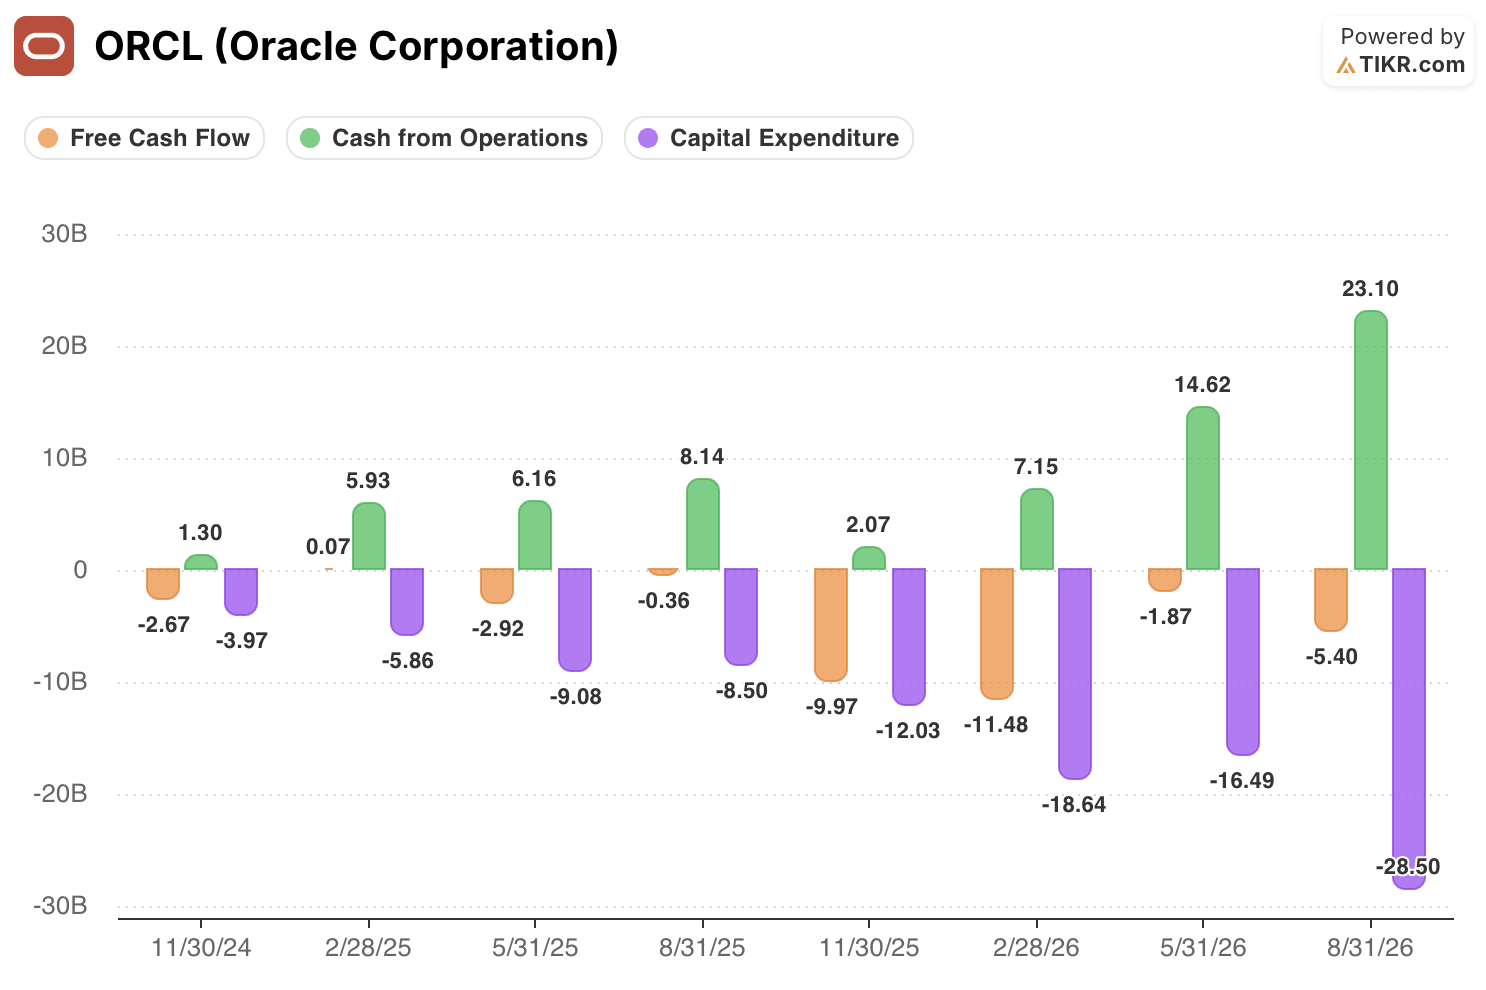
I dati trimestrali più recenti sul flusso di cassa catturano chiaramente la sfida di Oracle. Il cash flow operativo è salito a 23,10 miliardi di dollari nel trimestre terminato il 31 agosto 2026, rispetto a 14,62 miliardi di dollari nel trimestre precedente e 8,14 miliardi di dollari un anno prima. Questo rappresenta un miglioramento significativo degli afflussi operativi, favorito dalla forte domanda e dai pagamenti anticipati dei clienti.
Ma le spese in conto capitale sono aumentate ancora più nettamente a 28,50 miliardi di dollari, contro 16,49 miliardi di dollari nel trimestre precedente e 8,50 miliardi di dollari un anno fa. Il free cash flow è stato quindi negativo per 5,40 miliardi di dollari. Il deficit era molto più contenuto rispetto ai -11,48 miliardi di dollari registrati nel trimestre di febbraio 2026, ma mostra che un forte numero di cash flow operativo non è la stessa cosa di una crescita autofinanziata.
Lo schema spiega anche perché un trimestre non dovrebbe chiudere il dibattito. Oracle ha prodotto un free cash flow positivo di 0,07 miliardi di dollari nel trimestre di febbraio 2025, per poi registrare un free cash flow negativo in ciascuno dei sei trimestri successivi visualizzati. Le cifre sono volatili perché l'implementazione dell'infrastruttura e il finanziamento dei clienti non arrivano in modo uniforme. Gli investitori dovrebbero concentrarsi meno sul fatto che un singolo trimestre sia positivo e più sulla capacità del cash flow operativo di colmare costantemente il divario con il CapEx man mano che i ricavi di OCI scalano.
Il Finanziamento da Parte dei Clienti Riduce la Pressione, Non il Rischio Economico
Gli accordi di finanziamento di Oracle sono importanti perché possono cambiare la tempistica dei deflussi di cassa. I pagamenti anticipati dei clienti e i contratti "porta il tuo hardware" significano che la società potrebbe non dover finanziare ogni acquisto di GPU e server con il proprio bilancio prima che i ricavi inizino. Accordi con i fornitori possono servire a uno scopo simile.
Tuttavia, il management ha fatto un'importante precisazione nella sessione di domande e risposte: il capitale è necessario per questi progetti anche quando il capitale non proviene tutto da Oracle. Ciò significa che il modello non è una scorciatoia per aggirare l'economia della costruzione dei data center. È un modo per condividere o differire parte della responsabilità di finanziamento.
Questa distinzione è importante per l'azione Oracle. Se i clienti rimangono disposti a pagare in anticipo, la capacità rimane altamente utilizzata e i prezzi di rinnovo si mantengono, il modello potrebbe supportare un percorso più rapido verso la conversione in cassa di quanto gli investitori si aspettino. Se l'implementazione richiede più tempo, i pagamenti anticipati rallentano o Oracle ha bisogno di continuare a finanziare nuovi siti per preservare la crescita, il free cash flow potrebbe rimanere negativo nonostante un backlog in espansione.
Il management si aspetta ancora 90-95 miliardi di dollari di CapEx totale nel 2027 fiscale, limitato a 70 miliardi di dollari su base netta di cassa dopo il finanziamento alternativo. Non ha inoltre fornito una data specifica per il raggiungimento di un free cash flow positivo. Il caso operativo è convincente, ma il caso del flusso di cassa rimane una previsione che deve essere verificata trimestre per trimestre.
Il Margine Lordo Mostra il Costo del Cambiamento del Mix verso OCI
Il grafico trimestrale dei margini fornito rende visibile il compromesso.
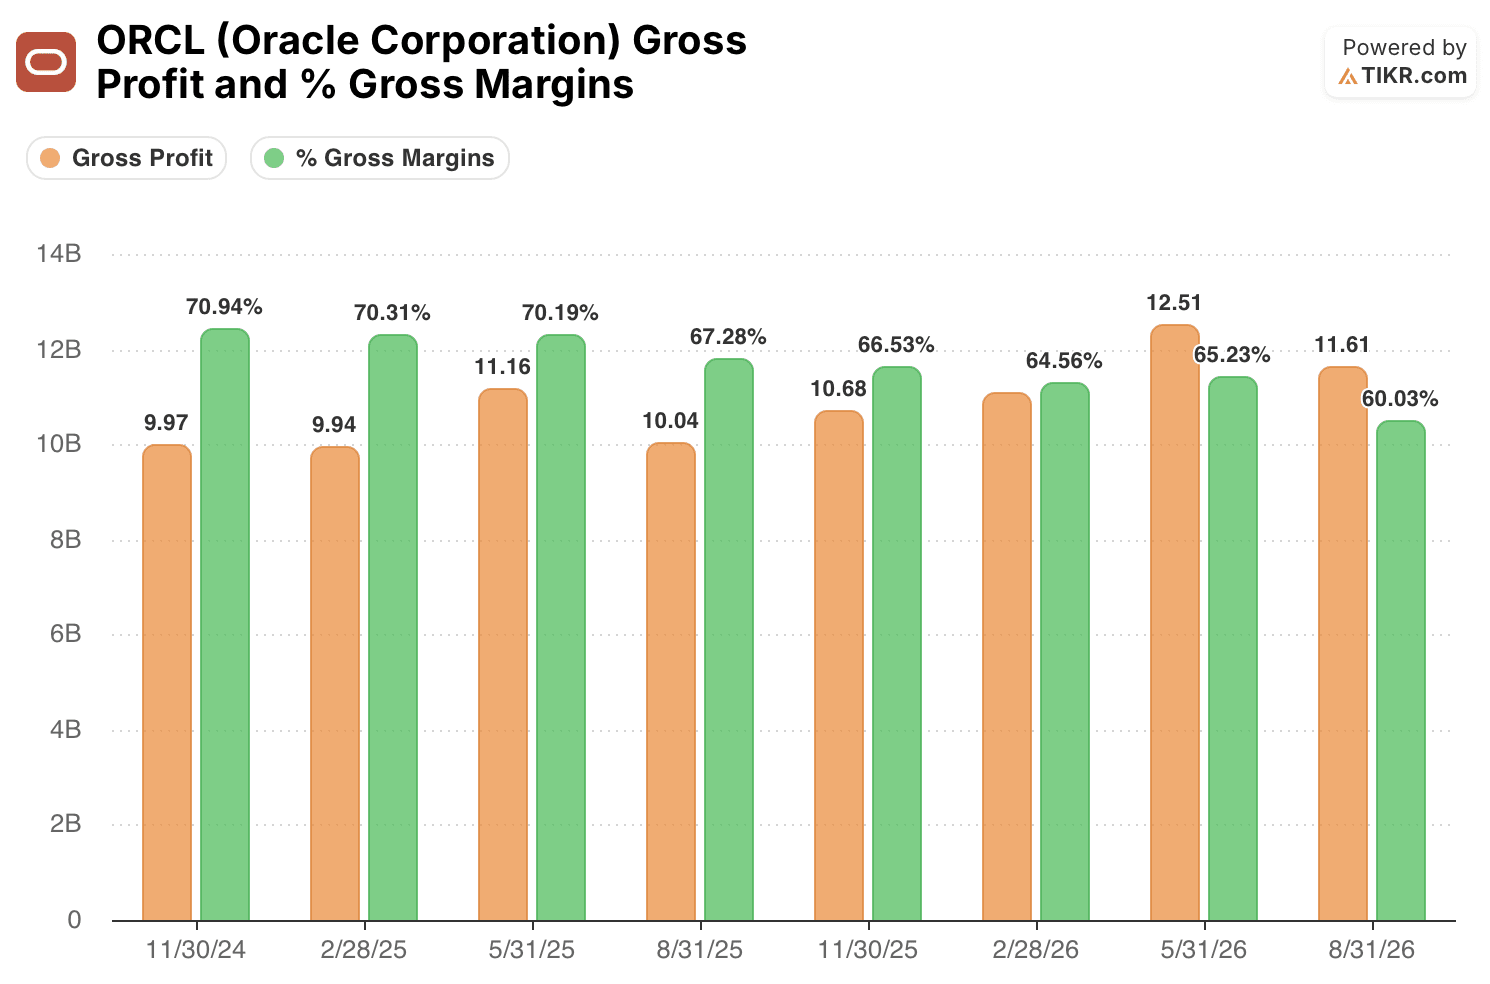
Il margine lordo di Oracle era del 70,94% nel trimestre di novembre 2024. Si è mantenuto vicino al 70% fino a maggio 2025, per poi scendere al 67,28% nell'agosto 2025, al 66,53% a novembre e al 64,56% nel febbraio 2026. Si è ripreso modestamente al 65,23% a maggio prima di scendere al 60,03% nell'ultimo trimestre.
Questo rappresenta un calo di 10,91 punti percentuali rispetto al trimestre dell'anno precedente. L'utile lordo è comunque aumentato a 11,61 miliardi di dollari da 10,04 miliardi di dollari un anno prima, il che riflette l'entità della crescita dei ricavi di Oracle. Ma la traiettoria del margine conferma che una proporzione maggiore delle vendite proviene ora dall'infrastruttura cloud ad alta intensità di capitale, piuttosto che dal business software storicamente ad alto margine di Oracle.
Il management aveva già segnalato che il margine lordo sarebbe diminuito con l'avvio dei data center, sostenendo che il margine operativo è la misura più importante della creazione di valore. Questo può essere vero se la crescita dei ricavi più elevata di OCI e i costi di vendita e ricerca più bassi rispetto ai ricavi compensano la pressione sul margine lordo. I prossimi trimestri devono dimostrare che la leva operativa sta effettivamente facendo questo lavoro. Un margine lordo in calo da solo non invalida la tesi sull'AI, ma alza il livello di evidenza sul flusso di cassa e sull'utile operativo che Oracle deve fornire.
Il P/E Più Basso di Oracle Sconta il Progresso, Non la Prova
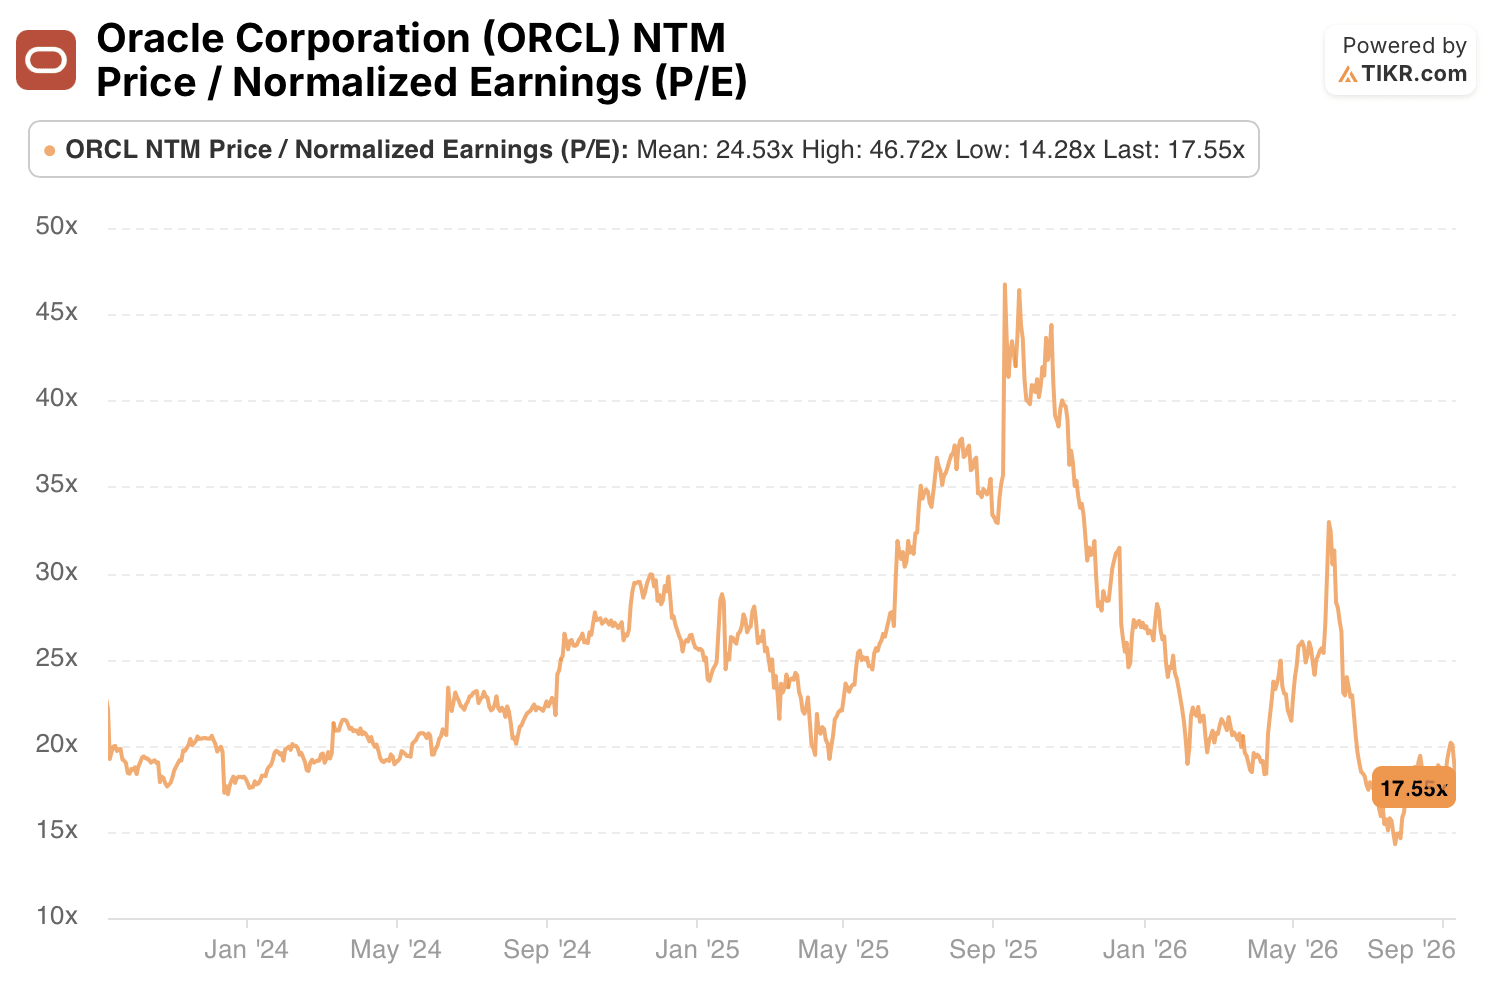
Il rapporto prezzo/utili normalizzati a 12 mesi (NTM) di Oracle era di 17,55x nel settembre 2026. Questo si colloca al di sotto della media di 24,53x e ben al di sotto del massimo di 46,72x nella storia fornita da TIKR, sebbene rimanga al di sopra del minimo di 14,28x. Il multiplo più basso dà agli investitori meno ragioni per presumere che ogni risultato ottimistico dell'AI sia già scontato nell'azione Oracle.
Non è, tuttavia, un verdetto di valutazione. Il denominatore sono gli utili normalizzati forward, che dipendono dalle stesse domande che ora affronta l'azienda: il ritmo con cui gli RPO diventano ricavi, il costo dell'aggiunta di capacità e se la pressione sul margine lordo può essere compensata al di sotto della linea dell'utile lordo. Un P/E più basso non compensa un recupero del flusso di cassa che non si materializza.
Il caso migliore sta diventando più facile da vedere. La domanda di OCI è reale, la conversione del backlog è iniziata e il finanziamento dei clienti può alleviare l'onere di cassa immediato. Il rischio irrisolto è se Oracle possa rendere la nuova base infrastrutturale sufficientemente produttiva prima che arrivi il prossimo ciclo di investimenti. Per gli azionisti, la prossima evidenza è chiara: una crescita sostenuta del flusso di cassa operativo, un margine lordo che si stabilizza e un divario più piccolo tra CapEx e afflussi operativi. Se queste misure migliorano insieme, l'espansione dell'AI sembrerà un ponte verso il flusso di cassa. Altrimenti, il backlog di Oracle rimarrà impressionante ma finanziariamente incompleto.
Segui la storia dei margini, delle stime e della valutazione di Oracle su TIKR gratuitamente →
Dovresti Investire in Oracle Corporation?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri l'azione ORCL e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire ORCL insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare l'Azione ORCL su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buon investimento!


