


Punti Chiave
- Il Crollo dell'Accordo Rimuove il Pavimento: Bloomberg ha riportato a fine agosto che il consorzio Advent-Stripe aveva abbandonato il suo approccio a PayPal a 60,50 dollari per azione, per circa 53 miliardi di dollari, e il titolo è sceso di quasi il 13% nella sessione successiva con l'evaporazione delle speculazioni sull'operazione.
- I Motori della Ripresa Stanno Divergendo: Venmo ha fatto crescere il TPV del 14% e Braintree ha accelerato al 13% nel Q2, ma il checkout con marchio, ancora il principale motore di profitto di PayPal, ha appena visto le previsioni per il Q3 ridotte nuovamente a causa di un freno tariffario in Europa che il management afferma essere peggiore di quanto inizialmente modellato.
- La Convinzione degli Analisti Si Sta Assottigliando Anche Mentre i Target in Dollari Recuperano: I rating di acquisto o equivalenti sono scesi da circa la metà della copertura degli analisti a metà 2025 a soli 7 su 45 rating ora, anche se il prezzo target medio è risalito a 57,07 dollari dal minimo di giugno di 51,57 dollari.
L'Offerta da 53 Miliardi di Dollari è Svanita, e PYPL Deve Dimostrare il Suo Valore da Sola
PayPal quotava circa 54 dollari l'11 settembre, un livello che racconta da solo la storia delle ultime sei settimane.
A fine agosto, Bloomberg News ha riportato che un consorzio composto dalla società di private equity Advent International e dal processore di pagamenti Stripe aveva rinunciato alla sua corsa per PayPal. Il gruppo aveva offerto 60,50 dollari per azione, valutando la società a oltre 53 miliardi di dollari, un prezzo che Reuters aveva riportato a luglio citando persone informate sulla questione.
Il consiglio di PayPal avrebbe considerato quel prezzo inadeguato, ed era una frazione della valutazione di circa 360 miliardi di dollari che PayPal vantava al suo picco dell'era pandemica nel 2021.
Una volta confermato il crollo, le azioni sono scese di quasi il 13% in una singola sessione, chiudendo intorno ai 54 dollari dopo aver quotato vicino ai 61 dollari prima della diffusione della notizia. Il titolo da allora non si è praticamente mosso.
Questo reset è importante perché un premio per acquisizione aveva svolto un lavoro silenzioso nel prezzo delle azioni. Con Advent e Stripe fuori dai giochi, la valutazione di PayPal deve reggersi sui risultati operativi invece che sull'opzionalità di un'operazione.
Venmo e BNPL Stanno Accelerando Mentre il Checkout con Marchio Continua a Mancare i Propri Obiettivi
Il CEO Enrique Lores, a circa sei mesi dall'inizio del suo incarico in occasione della presentazione di PayPal alla conferenza tecnologica di Goldman Sachs del 9 settembre, sta portando avanti la sua ripresa su cinque fronti: servizi finanziari, accelerazione di Venmo e Braintree, uno spostamento verso consumatori ad alto valore rispetto ai merchant, un organigramma più semplice e una tecnologia modernizzata.
Le evidenze finora sono genuinamente contrastanti. Venmo ha registrato il suo settimo trimestre consecutivo di crescita a doppia cifra del volume totale dei pagamenti nel Q2, in aumento del 14% anno su anno, con Pay with Venmo in crescita del 44% e l'adozione della carta di debito in aumento da una base piccola. Il volume di elaborazione di Braintree ha accelerato a una crescita del 13% dall'11% del Q1, il suo nono trimestre consecutivo di crescita redditizia. Il volume di Buy Now, Pay Later è balzato a una crescita del 26%, favorito da nuove partnership con merchant inclusa una collaborazione con Amazon per il prestito al consumo lanciata in Germania e Austria.
Il checkout con marchio è una storia diversa. Quel business, ancora la fonte della maggior parte del margine transazionale di PayPal, ha fatto crescere il volume totale dei pagamenti solo del 2% su base neutrale valutaria nel Q2, eguagliando la stabilizzazione del trimestre precedente. Nella chiamata del 9 settembre, Lores ha detto che la crescita del checkout con marchio nel Q3 si sta ora attestando a solo l'1-2%, perché i cambiamenti tariffari e de minimis hanno inciso più profondamente sul commercio transfrontaliero europeo legato ai venditori cinesi rispetto al freno dello 0,5-1 punto inizialmente modellato dal management.
Questa è la tensione al centro di questo titolo. PayPal sta finanziando la ripresa con un programma che punta ad almeno 1,5 miliardi di dollari di risparmi lordi a run-rate in due o tre anni, la maggior parte dei quali destinati al reinvestimento in servizi finanziari, marketing e tecnologia. Quel reinvestimento genera rendimenti composti solo se il checkout con marchio smette di sorprendere al ribasso, e dopo due trimestri, lo sta ancora facendo.
Una parte del taglio dei costi è già visibile. Una fonte ha detto a Reuters che PayPal ha tagliato circa 220 posti di lavoro in India il 3 settembre, e il presidente delle soluzioni di checkout Frank Keller ha venduto 4.612 azioni lo stesso giorno, riducendo la sua partecipazione a 41.567.
Lo Sconto è Reale. Lo è Anche il Dubbio Dietro di Esso
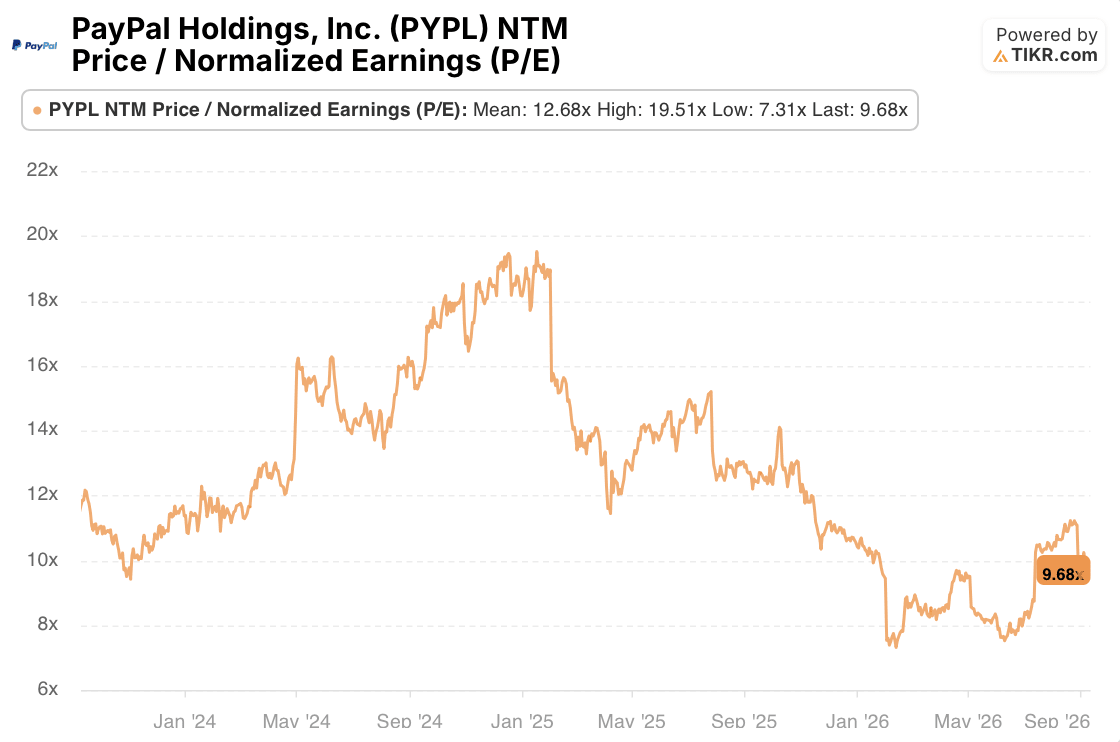
Il multiplo forward prezzo/utili normalizzati di PayPal si attesta a 9,68 volte, mostrano i dati TIKR, al di sotto della sua media biennale di 12,68 volte e ben lontano dal massimo di 19,51 volte toccato dal titolo all'inizio del 2025. La compressione precede sia il cambio di CEO che l'acquisto fallito, il che significa che lo sconto non è semplicemente un'eredità dell'operazione.

La cronologia dei target degli analisti di Street aggiunge dettagli. Il target medio è risalito a 57,07 dollari da un minimo di 51,57 dollari a giugno, ma si attesta ancora circa il 30% al di sotto della media di 81,74 dollari che gli analisti avevano a metà 2025. La convinzione si è assottigliata più velocemente di quanto suggerisca la cifra in dollari, con i rating di acquisto e outperform in calo da circa la metà della copertura di Street a metà 2025 a soli 7 su 45 rating ora, e 33 hold.
Il rapporto target/prezzo mostra l'effetto netto. Al 106,2%, il divario tra il target medio e il prezzo di PayPal è il più piccolo dei sei snapshot trimestrali tracciati da TIKR, in calo dal 133,5% di dicembre 2025. Clear Street, Mizuho e Truist hanno tutti tagliato i target entro giorni dal crollo del consorzio Advent-Stripe, e l'aggregato da allora è solo parzialmente recuperato. Il target mediano di 57 dollari implica un potenziale rialzo di circa il 6% dalla chiusura di PayPal a 53,72 dollari, il margine più sottile in quella cronologia.
La lettura corretta non è che la ripresa sia fallita. Venmo, Braintree e BNPL stanno producendo numeri reali e in accelerazione, e il management ha alzato le previsioni per l'intero anno due volte quest'anno. Ma il business che genera la maggior parte del profitto di PayPal ha mancato il proprio obiettivo di crescita per due trimestri consecutivi, e l'ultima mancata è attribuita a un fattore, le tariffe europee, che il management aveva già sottostimato una volta.
La prossima prova è il rapporto del terzo trimestre di PayPal a ottobre. Da osservare se il checkout con marchio si attesta in quell'intervallo dell'1-2% o scivola ulteriormente, se i risparmi sui costi si materializzano nelle spese operative del quarto trimestre come promesso, e se i rating di acquisto continuano a ridursi anche se il target in dollari si mantiene. Finché il checkout non smetterà di mancare le proprie previsioni, un multiplo di 9,68 volte sembra meno un affare e più il mercato che prezza l'incertezza che rimane.
Dovresti Investire in PayPal Holdings, Inc.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri il titolo PayPal Holdings, Inc. e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare PayPal Holdings, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo PYPL su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Vedi quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



