


Punti Chiave
- I risultati del Q2 FY27 di Snowflake (pubblicati il 2 settembre) hanno superato le stime su tutta la linea e hanno spinto le previsioni sui ricavi prodotti per l'intero anno a 6,07 miliardi di dollari, rispetto ai 5,84 miliardi precedenti, con la crescita attesa aumentata al 36% dal 31%.
- Il margine operativo GAAP è migliorato per sei trimestri consecutivi, dal -29,72% di un anno fa al -17,00% attuale, un ritmo sostanzialmente in linea con l'obiettivo del CFO Brian Robins di raggiungere la redditività GAAP entro il quarto trimestre dell'anno fiscale 2028.
- Il margine del flusso di cassa libero per lo stesso trimestre di luglio è rimasto pressoché invariato, 5,09% un anno fa contro 5,42% ora, nonostante il margine operativo GAAP sia balzato di quasi 13 punti percentuali nello stesso periodo.
- Robins ha dichiarato alla conferenza Citi TMT che Snowflake ora predefinisce contratti annuali invece di impegni triennali, un cambiamento che potrebbe rallentare l'incasso anticipato di cassa che tipicamente permette al flusso di cassa libero delle SaaS di superare i ricavi.
L'aumento delle previsioni di Snowflake non è la vera storia dietro il rally
I risultati del secondo trimestre fiscale di Snowflake, relativi al periodo chiuso il 31 luglio 2026 e pubblicati il 2 settembre, hanno superato le stime su tutta la linea.
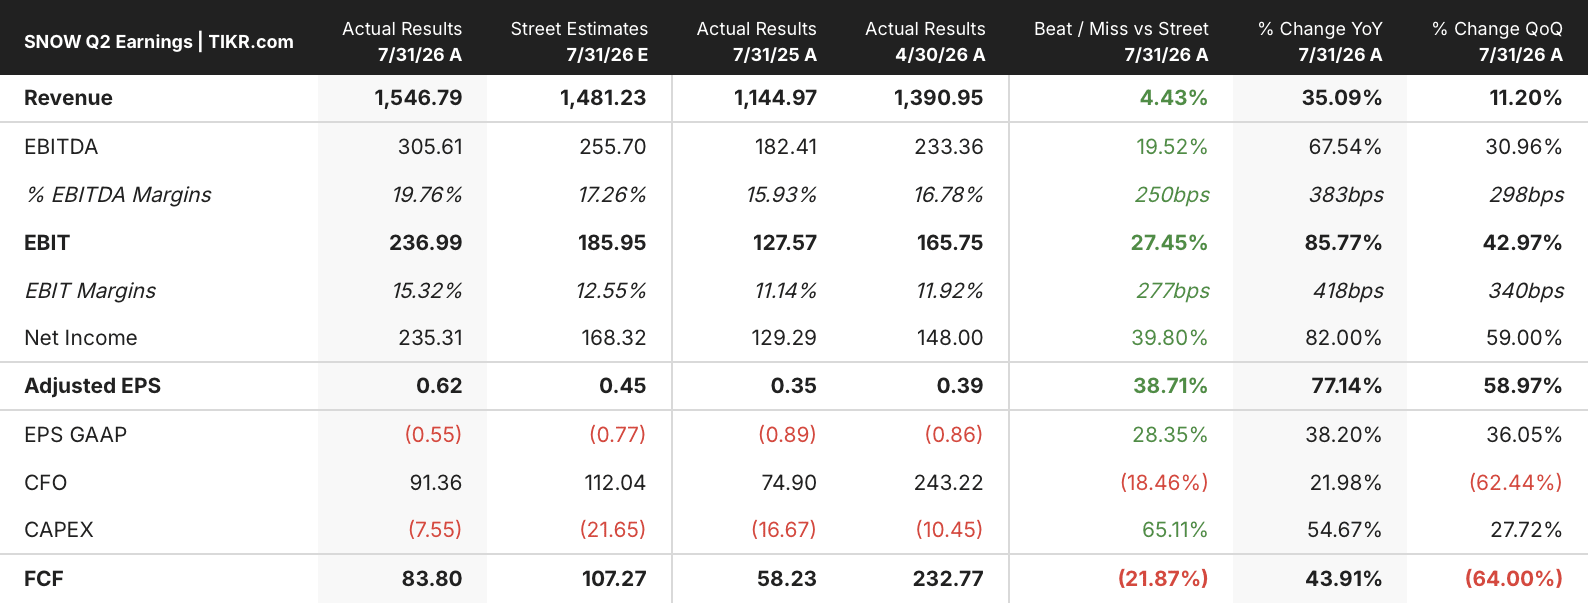
I ricavi hanno raggiunto 1,5 miliardi di dollari, in aumento del 35% su base annua, mentre i ricavi prodotti sono saliti del 37% a 1,49 miliardi di dollari. L'utile per azione rettificato è stato di 0,62 dollari contro una stima della piazza di 0,45 dollari. Il management ha alzato le previsioni sui ricavi prodotti per l'intero anno a 6,07 miliardi di dollari dai 5,84 miliardi precedenti, portando il tasso di crescita implicito al 36% dal 31%, il secondo aumento trimestrale consecutivo delle previsioni. Le azioni sono balzate fino al 24% alla pubblicazione e da allora si sono stabilizzate intorno ai 329 dollari, comunque ben al di sopra della chiusura pre-risultati.
Gran parte della copertura ha inquadrato questo come una storia di IA. L'assistente di codifica Cortex Code ha superato i 9.100 account e lo strumento aziendale CoWork ha raggiunto i 5.800, e il CEO Sridhar Ramaswamy ha dichiarato che i prodotti di IA hanno guidato "circa la metà" dell'accelerazione della crescita. Ma alla Citi Global TMT Conference del 10 settembre, il CFO Brian Robins ha indicato un driver più misurabile: la disciplina nel numero di dipendenti. Snowflake ha aggiunto circa 330 dipendenti netti nel primo semestre dell'anno fiscale, contro circa 950 un anno prima, con 180 dei 330 provenienti dall'acquisizione di Observe piuttosto che da assunzioni organiche. Robins ha collegato questa moderazione a un impegno specifico: la redditività GAAP entro il quarto trimestre dell'anno fiscale 2028, che ha definito "poco più di un anno di distanza".
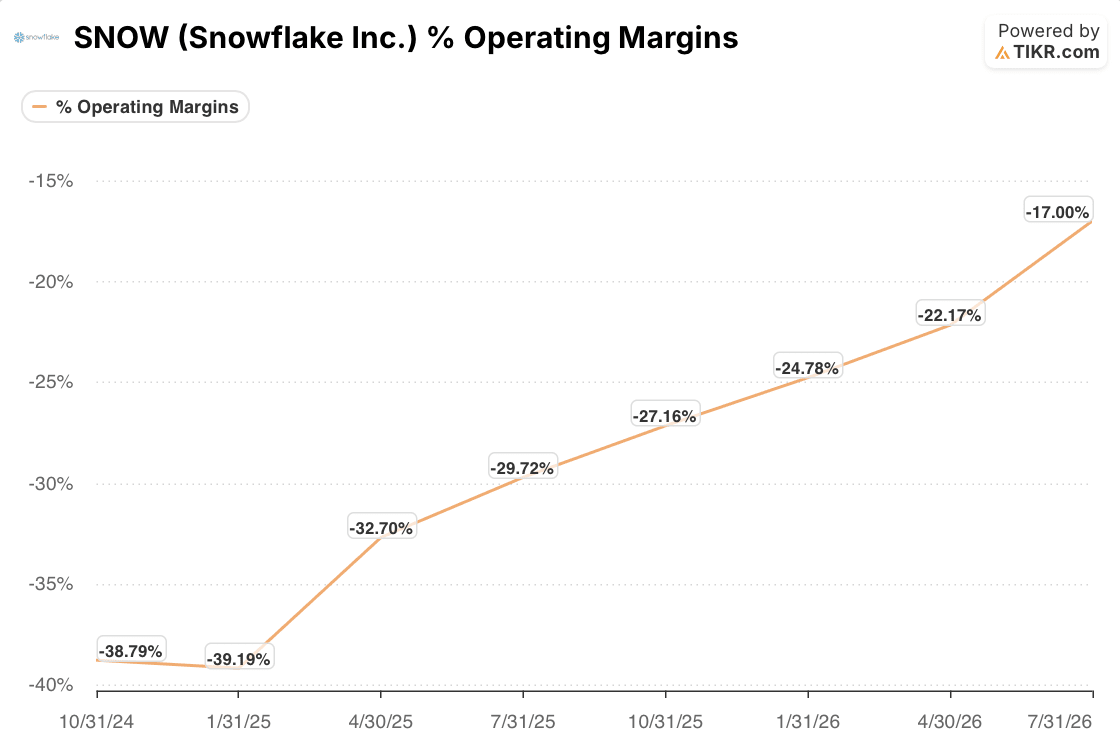
Questa affermazione regge rispetto alla linea di tendenza di Snowflake stessa. Il margine operativo GAAP si è ampliato verso il pareggio per sei trimestri consecutivi, dal -29,72% nel trimestre di luglio 2025 al -17,00% nel trimestre di luglio 2026 appena riportato, un miglioramento di quasi 13 punti percentuali in un solo anno. Chiudere il restante divario di 17 punti fino al pareggio in circa altri cinque o sei trimestri, che è vicino alla finestra descritta da Robins, non è un'estrapolazione aggressiva del ritmo già registrato.
Dove il flusso di cassa di Snowflake non concorda ancora con la sua tendenza dei margini
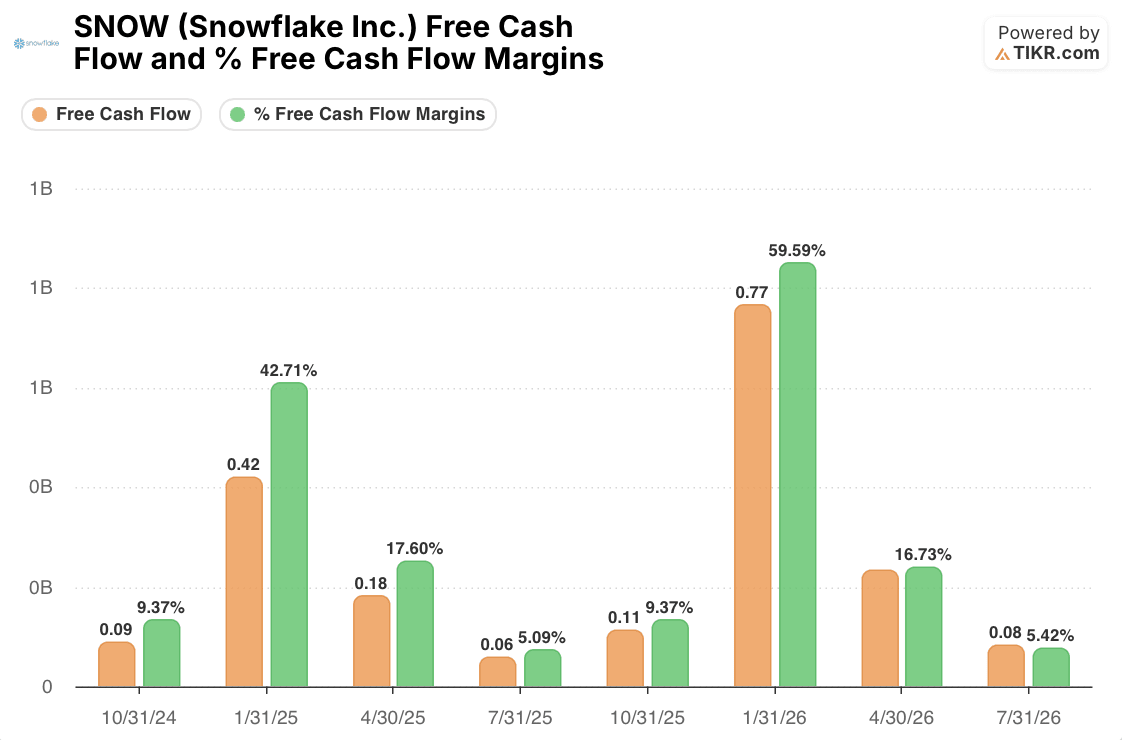
La tendenza dei margini non si manifesta allo stesso modo nel contante. Il margine del flusso di cassa libero di Snowflake è fortemente stagionale, picca nel quarto trimestre fiscale, che termina a gennaio e concentra le fatturazioni e i rinnovi annuali, per poi attenuarsi durante l'anno: 59,59% nel trimestre di gennaio 2026, sceso al 16,73% in aprile, sceso al 5,42% nel trimestre di luglio 2026 appena riportato. A causa di questa stagionalità, il test più equo è il confronto anno su anno nello stesso trimestre, e lì il quadro è molto meno incoraggiante. Il margine FCF era del 5,09% a luglio 2025 e del 5,42% a luglio 2026, un guadagno di soli 0,33 punti, contro il balzo di quasi 13 punti nel margine operativo GAAP nello stesso periodo.
Questo divario merita riflessione perché il margine operativo GAAP riflette già la spesa per la remunerazione basata su azioni, quindi la divergenza non è semplicemente un effetto di rettifica contabile. Qualcosa nel modo in cui il contante si muove effettivamente nel business non tiene il passo con quanto ora mostra il conto economico.
Perché Snowflake scommette su contratti più brevi
Robins ha offerto un indizio nella stessa apparizione, discutendo di approvvigionamento piuttosto che di prodotto. Ha detto che Snowflake ora predefinisce contratti con i fornitori annuali invece di impegni triennali, perché "le cose stanno cambiando così rapidamente" che bloccare termini più lunghi sembra rischioso. L'ha inquadrato come la posizione di Snowflake stessa verso il software che acquista, ma la stessa logica plasma plausibilmente ciò che Snowflake vende: in un mercato rimodellato trimestre per trimestre da nuovi modelli di IA, sia Snowflake che i suoi clienti hanno probabilmente meno appetito per impegni pluriennali rispetto a due anni fa.
Questa distinzione è importante per il contante, non solo per i ricavi. Le società SaaS tipicamente incassano contanti anticipati su accordi pluriennali e riconoscono i ricavi associati ratealmente lungo la vita del contratto, motivo per cui il flusso di cassa libero può superare i ricavi negli anni forti. Uno spostamento verso contratti più brevi e rinnovati più frequentemente funziona al contrario: meno contante incassato in anticipo, anche quando i ricavi sottostanti vengono infine riconosciuti allo stesso modo. Robins ha anche notato che Snowflake mantiene volutamente la sua piattaforma aperta, utilizzando tabelle Iceberg che permettono ai clienti di spostare dati dentro e fuori liberamente, il che aumenta la posta in gioco sull'adesione del prodotto ma non cambia nulla nel funzionamento dei tempi di fatturazione.
Il numero che mette realmente alla prova la tesi di redditività di Snowflake
Niente di tutto questo rende la crescita di Snowflake meno reale. La ritenzione netta dei ricavi del 126%, le obbligazioni di prestazione rimanenti aumentate del 30% a 9 miliardi di dollari e 828 clienti che ora spendono più di 1 milione di dollari all'anno indicano tutti una domanda genuina e in ampliamento.
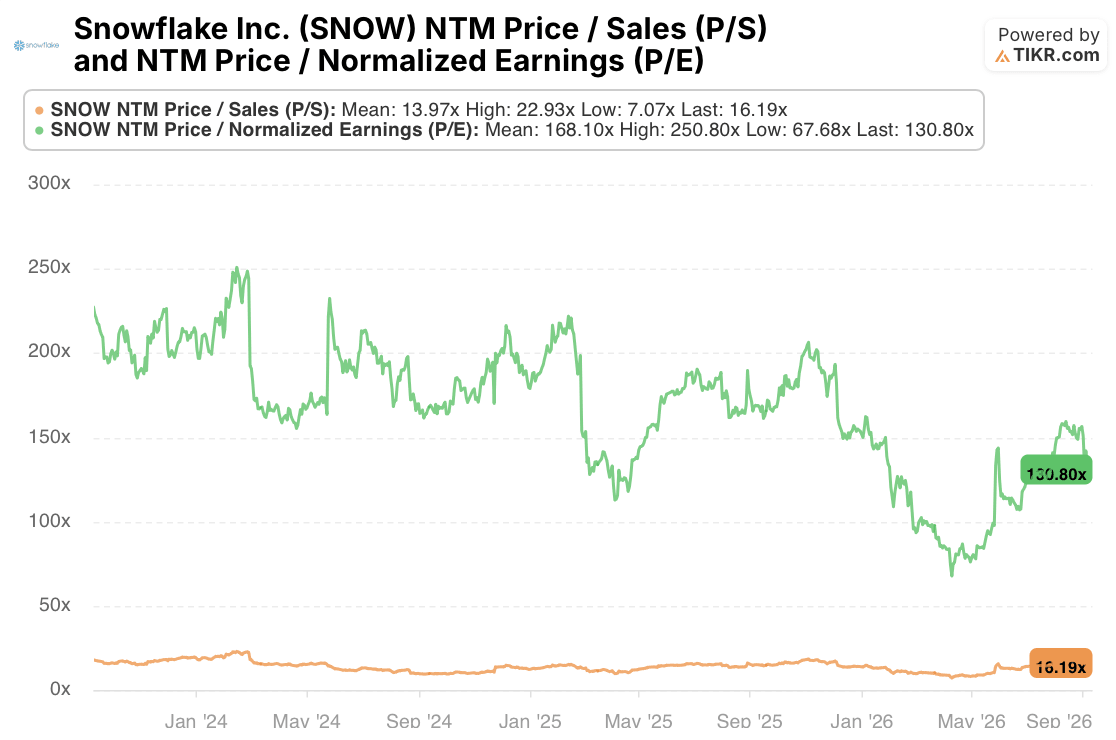
Né il titolo è valutato come se il caso della leva finanziaria fosse già provato oltre ogni dubbio: a 130,8x gli utili forward, SNOW negozia al di sotto del suo multiplo medio triennale di 168,1x, anche dopo il rally post-risultati. Il suo multiplo forward prezzo/vendite, 16,19x contro una media triennale di 13,97x, si colloca solo modestamente al di sopra della sua norma storica. Questo non è un titolo valutato per un'esecuzione impeccabile. È valutato da qualche parte nel mezzo del suo recente range.
Un amministratore e un EVP insieme hanno venduto azioni per circa 27 milioni di dollari nei giorni immediatamente prima, durante e dopo la pubblicazione. Questo merita nota ma dimostra poco di per sé; la diversificazione di routine dopo un rally di queste dimensioni è comune e non distingue un insider che dubita della tesi da uno che semplicemente voleva liquidità.
La cosa più utile da monitorare per gli azionisti è più ristretta: se il margine del flusso di cassa libero riaccelera verso il ritmo del margine operativo GAAP nei prossimi uno o due trimestri, o rimane piatto come ha fatto questo luglio. Il quadro dello stesso Robins, più persone che adottano l'IA, migrazioni più veloci e ora contratti più brevi, fornisce una ragione plausibile per cui il contante potrebbe continuare a rimanere indietro rispetto alla redditività contabile per un po' di tempo ancora. Se il margine FCF non inizia a colmare quel divario presto, l'obiettivo di redditività GAAP per il 2028 dirà meno sull'economia del contante di Snowflake di quanto le previsioni implicano.
Dovresti investire in Snowflake Inc.?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri l'azione Snowflake Inc. e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in tendenza al rialzo o al ribasso.
Puoi costruire una watchlist gratuita per seguire Snowflake Inc. insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare l'azione SNOW su TIKR Gratuitamente →
Alla ricerca di nuove opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi rovesci... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





