


Punti Chiave
- Realty Income offre un rendimento del 6,1% e UPS del 7,0%, quindi un investimento di $10.000 frutterebbe $610 all'anno da Realty Income o $700 da UPS oggi.
- Il dividendo di Realty Income ha assorbito il 75% del suo AFFO nell'esercizio 2025, mentre quello di UPS ha assorbito il 99% del suo free cash flow nei dodici mesi fino a giugno 2026.
- UPS ha aumentato il suo dividendo del 10,2% annuo dall'esercizio 2020 al 2025, ma solo dello 0,6% nell'esercizio 2025.
- Al ritmo attuale di ciascun dividendo, UPS paga circa $243 in più di Realty Income in 10 anni su un investimento di $10.000.
Investi oggi $10.000 in United Parcel Service (UPS) e riceveresti $700 all'anno di dividendi, con un rendimento del 7,0%. UPS ha anche slancio: a luglio ha alzato le sue previsioni per il 2026 dopo aver completato la riduzione pianificata del volume Amazon.
Gli stessi $10.000 in Realty Income (O) fruttano $610 all'anno con un rendimento del 6,1%, e anche le sue prospettive sono in miglioramento. Ad agosto ha alzato le sue previsioni di AFFO per azione per il 2026 a $4,44 - $4,45.
Se potessi detenere solo una delle due per i prossimi 10 anni, quale sarebbe?
| Metrica | Realty Income (O) | UPS |
|---|---|---|
| Rendimento da dividendo | 6,1% | 7,0% |
| Crescita del dividendo, esercizio 2020-2025 | 2,9% annuo | 10,2% annuo |
| Payout ratio, ultimo dato | Payout ratio su AFFO: 75% (esercizio 2025) | Payout ratio su cash dividend: 99% (TTM al 30 giugno 2026) |
| Payout ratio, forward (consenso esercizio 2026) | Payout ratio su AFFO: 73% | Payout ratio su cash dividend: 96% |
| Debito netto / EBITDA (LTM) | 5,74x | 1,63x |
| Copertura interessi (LTM) | 2,35x | 7,56x |
| Valutazione (NTM) | 12,1x prezzo/AFFO | 12,1x P/E |
Fonte: TIKR, 9 ottobre 2026.
Gli aumenti di Realty Income sono piccoli ma ben coperti
Realty Income sta destinando la maggior parte dei suoi nuovi capitali agli immobili industriali. Nel secondo trimestre del 2026, l'industriale rappresentava circa il 65% dei suoi investimenti immobiliari globali.
Anche il dividendo ha ampio margine. L'AFFO per azione è cresciuto ogni anno, da $2,88 nell'esercizio 2016 a $4,28 nell'esercizio 2025, e ha aumentato più velocemente del dividendo, quindi il payout ratio su AFFO è sceso dall'83,0% a un confortevole 75,2%. Il consenso per l'esercizio 2026 lo pone al 73%...
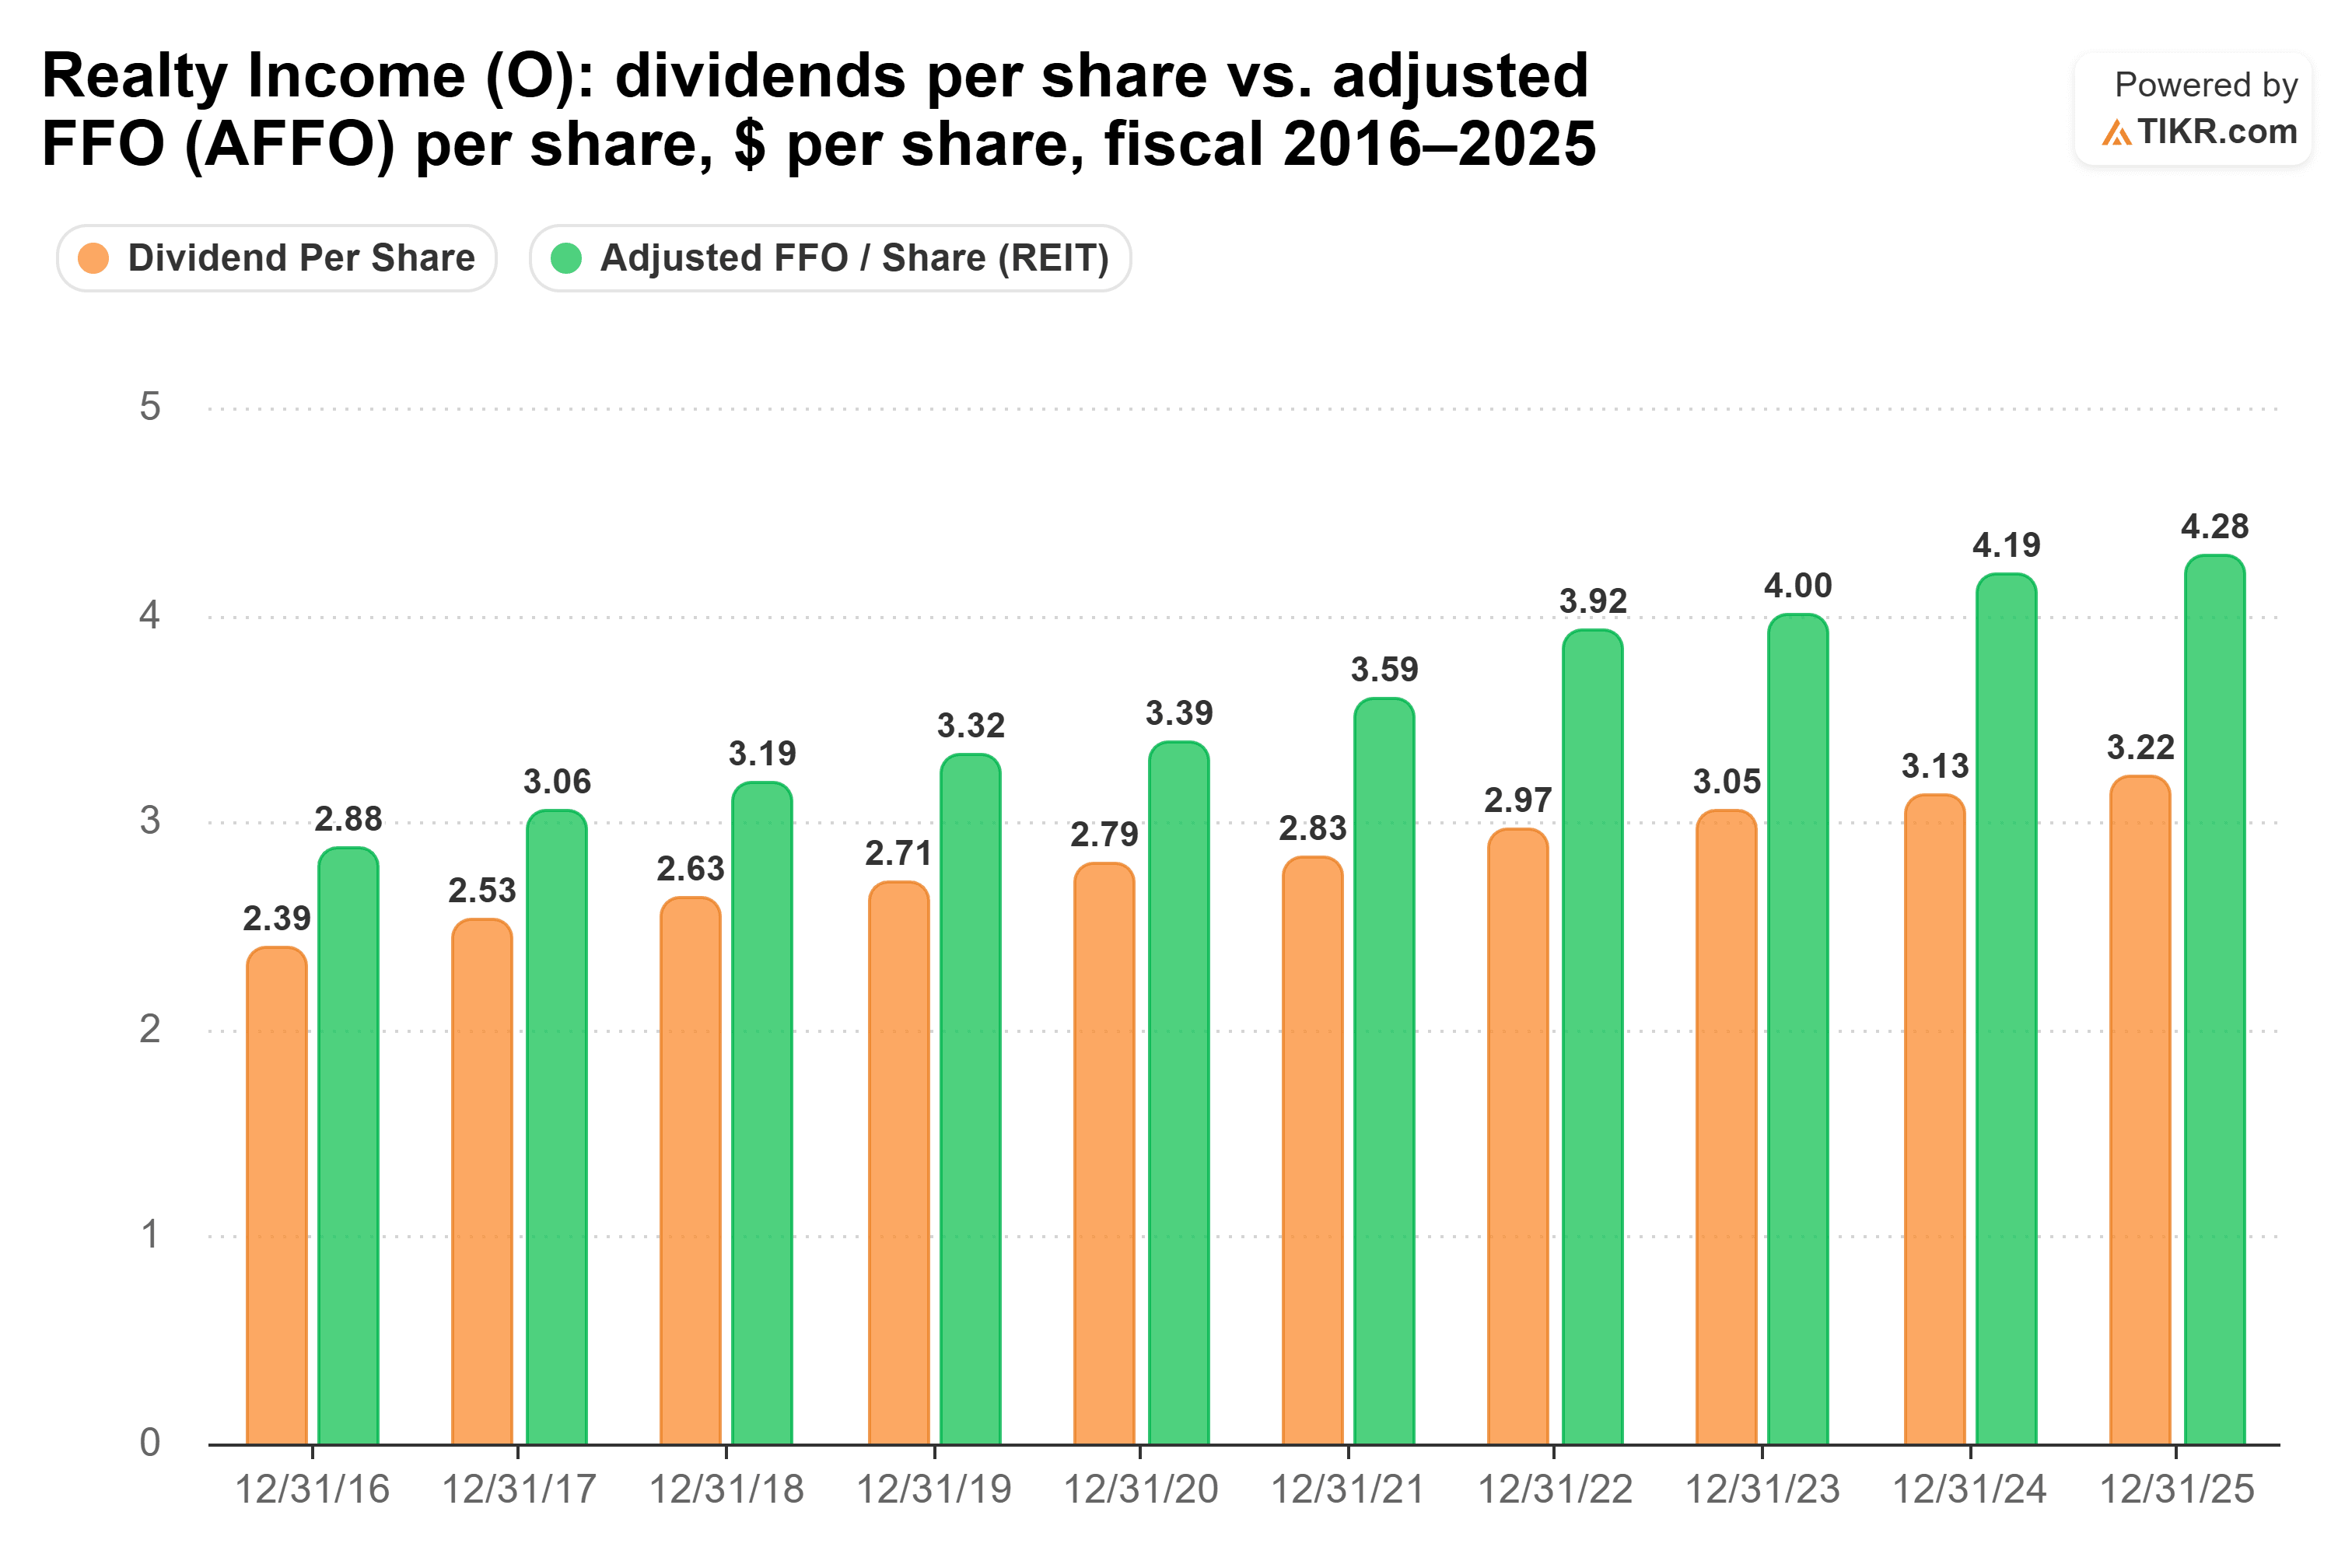
Dove Realty Income cede terreno è il ritmo. Il suo dividendo è cresciuto del 2,9% annuo dall'esercizio 2020 al 2025, da $2,79 a $3,22 per azione, sebbene la società abbia "aumentato il nostro dividendo per oltre 31 anni consecutivi".
Il rovescio della medaglia è il carico di debito. Il debito netto è 5,74 volte l'EBITDA, e l'EBIT copre gli interessi solo 2,35 volte negli ultimi dodici mesi.
UPS paga di più, con quasi nessun margine
UPS ribalta questo quadro: un assegno più grande che è cresciuto più velocemente, con molto meno cassa a sostegno.
L'attività è in ripresa. I ricavi sono aumentati del 7,6% a $22,8 miliardi nel Q2 2026 rispetto al Q2 2025, e l'utile operativo rettificato è salito del 12% a $2,1 miliardi.
Il dividendo è cresciuto del 10,2% annuo dall'esercizio 2020 al 2025 (da $4,04 a $6,56 per azione). La maggior parte di questo aumento è avvenuta in un unico balzo, poiché i dividendi pagati sono passati da $3,44 miliardi nell'esercizio 2021 a $5,11 miliardi nell'esercizio 2022. Nell'esercizio 2025, il dividendo è aumentato dello 0,6%.
La copertura è al limite. UPS ha pagato $5,41 miliardi in dividendi su $5,46 miliardi di free cash flow nei dodici mesi fino al 30 giugno 2026, un payout ratio su cash dividend del 99%. Il consenso per l'esercizio 2026 lo pone a un ancora teso 96%. Il free cash flow è stato inferiore al dividendo nell'esercizio 2023 e di nuovo nel 2025, quando è stato di $4,77 miliardi contro $5,40 miliardi pagati...

UPS prevede circa $5,5 miliardi di free cash flow nel 2026 contro circa $5,4 miliardi di dividendi. Questo lascia quasi nulla per aumenti.
Quindi quale dividendo vince?
Realty Income è la mia scelta, l'unica azione da dividendo che deterrò per i prossimi 10 anni.
Se si guarda ai tassi di crescita degli ultimi cinque anni, UPS sembra la scelta ovvia. A quei ritmi, $10.000 frutterebbero circa $11.253 nel decennio, contro circa $6.964 da Realty Income. Il problema è che il tasso del 10,2% di UPS poggia su un unico grande balzo nell'esercizio 2022, e con il 99% del free cash flow che già va al dividendo, non vedo spazio per ripeterlo.
Ora, se ogni dividendo continuasse a crescere al suo ritmo più recente, con UPS al +0,6% e Realty Income al +2,9% nell'esercizio 2025, il divario si chiude quasi. In 10 anni, UPS paga circa $7.196 e Realty Income circa $6.953, e l'assegno annuale di Realty Income supererebbe quello di UPS intorno al 2033. Per un reddito più o meno equivalente, preferirei possedere il dividendo che utilizza il 75% del suo AFFO piuttosto di quello che ne utilizza il 99% del suo free cash flow.
Il caso di UPS è reale. Il suo rendimento del 7,0% è l'assegno più grande oggi, e il suo bilancio è molto più solido, con un rapporto debito netto/EBITDA di 1,63x contro il 5,74x di Realty Income. Tuttavia, per un dividendo che non posso vendere per 10 anni, voglio quello che ha margine di sicurezza.
Naturalmente, UPS ha appena terminato la sua riorganizzazione della rete. Se il suo free cash flow salirà ben oltre i $5,5 miliardi previsti per il 2026, il suo dividendo potrebbe ricominciare a crescere e i conti tornerebbero a favore suo.
Quindi quanto vale realmente l'azione Realty Income?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Realty Income. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Realty Income gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


