


Le azioni di Netflix (NFLX) sono scese di circa il 6% nel trading dopo la chiusura di martedì 20 ottobre, dopo che lo streamer ha tagliato le sue previsioni pubblicitarie per il 2026 e ha fornito un pronostico per il quarto trimestre sugli utili inferiore alle stime di Wall Street. Il titolo aveva chiuso la seduta regolare a $68,69.
Netflix ha attribuito gran parte del superamento degli utili del terzo trimestre al tempismo delle spese, e il suo pronostico per il quarto trimestre include un costo una tantum per i licenziamenti. Questi due elementi gravano sulle prospettive di profitto, ma l'obiettivo di margine per l'intero anno è stato mantenuto. Il cambiamento più grande riguarda la crescita: Netflix ha tagliato la sua previsione pubblicitaria per il 2026 di 300 milioni di dollari, circa lo 0,6% dei ricavi attesi per quest'anno, e le azioni hanno perso circa 17 miliardi di dollari di valore di mercato dopo l'annuncio.
Il business pubblicitario di Netflix è in ritardo
Netflix ora si aspetta circa 2,7 miliardi di dollari di ricavi pubblicitari per il 2026, in calo rispetto ai circa 3 miliardi, e ha attribuito la colpa a un lancio più lento di alcuni prodotti pubblicitari. Quel target di 3 miliardi di dollari era al centro de la tesi a favore dell'acquisto del titolo all'inizio di quest'anno. Il co-CEO Greg Peters ha dichiarato che Netflix aveva fissato "grandi obiettivi di crescita per il nostro business pubblicitario quest'anno", e che la pubblicità sta ancora crescendo di oltre l'80% nel 2026.
Il margine operativo del terzo trimestre ha raggiunto il 34,6% contro una previsione del 33,2%, e Netflix ha dichiarato che il superamento è derivato principalmente dal tempismo delle spese. Il pronostico di margine per il quarto trimestre del 26,0% include anche circa 120 punti base (circa 161 milioni di dollari) di costi derivanti dai licenziamenti. Entrambi aiutano a spiegare perché Netflix ha indicato un utile netto per il quarto trimestre di 2,79 miliardi di dollari, al di sotto dei 3,07 miliardi di dollari attesi dagli analisti, secondo Reuters, anche se Netflix non ha specificato quanto di questo scarto sia attribuibile a ciascuno dei due fattori. L'obiettivo di margine operativo per l'intero anno è rimasto al 31,5%, inclusi circa 30 punti base derivanti dai licenziamenti.
Il problema della crescita di Netflix è quello più grande
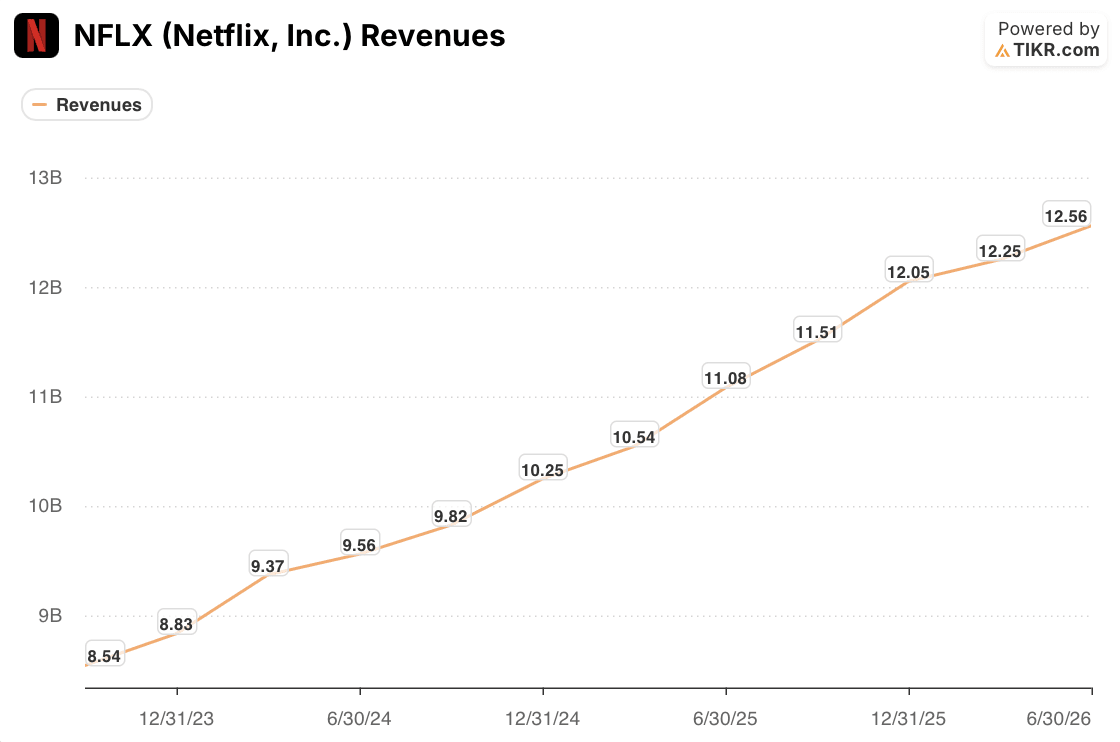
La crescita dei ricavi è rallentata ogni trimestre di quest'anno: 16,2% nel primo trimestre, 13,4% nel secondo e 11,8% nel terzo, che Reuters ha definito il ritmo più lento degli ultimi quasi tre anni. Il pronostico per il quarto trimestre di 13,44 miliardi di dollari si traduce in un +11,5%.
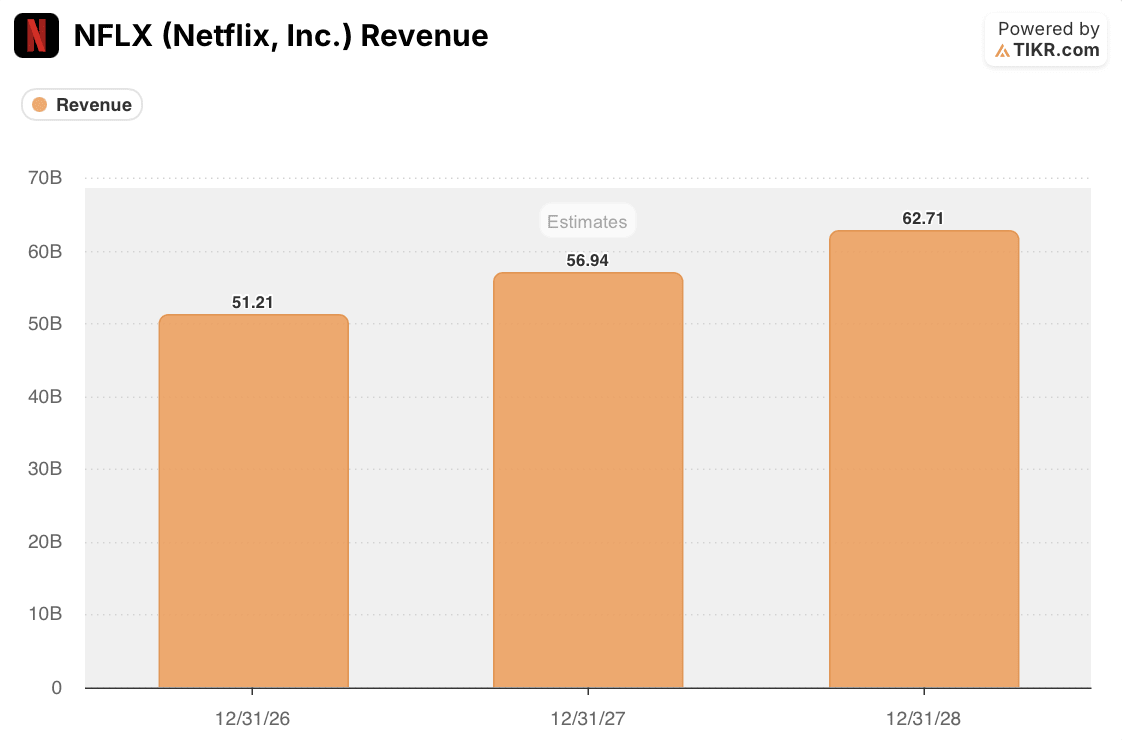
La piazza finanziaria non si è ancora adeguata. La sua stima dei ricavi per il 2026 di 51,21 miliardi di dollari si colloca ancora al di sopra della nuova previsione di Netflix di 51,1 miliardi di dollari, e prevede una crescita dell'11,2% per il 2027 e del 10,1% per il 2028.
TIKR monitora 52 analisti su Netflix. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Netflix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo.
Vedi i Rating degli Analisti di Netflix
Cosa prezza già il multiplo di 19,8x di Netflix
Netflix scambia a 19,8 volte gli utili forward, contro una media quinquennale di 32,6x. L'unica volta in cui ha scambiato a un livello molto più basso è stato il 2022, quando il multiplo ha toccato il minimo a 15,5x.
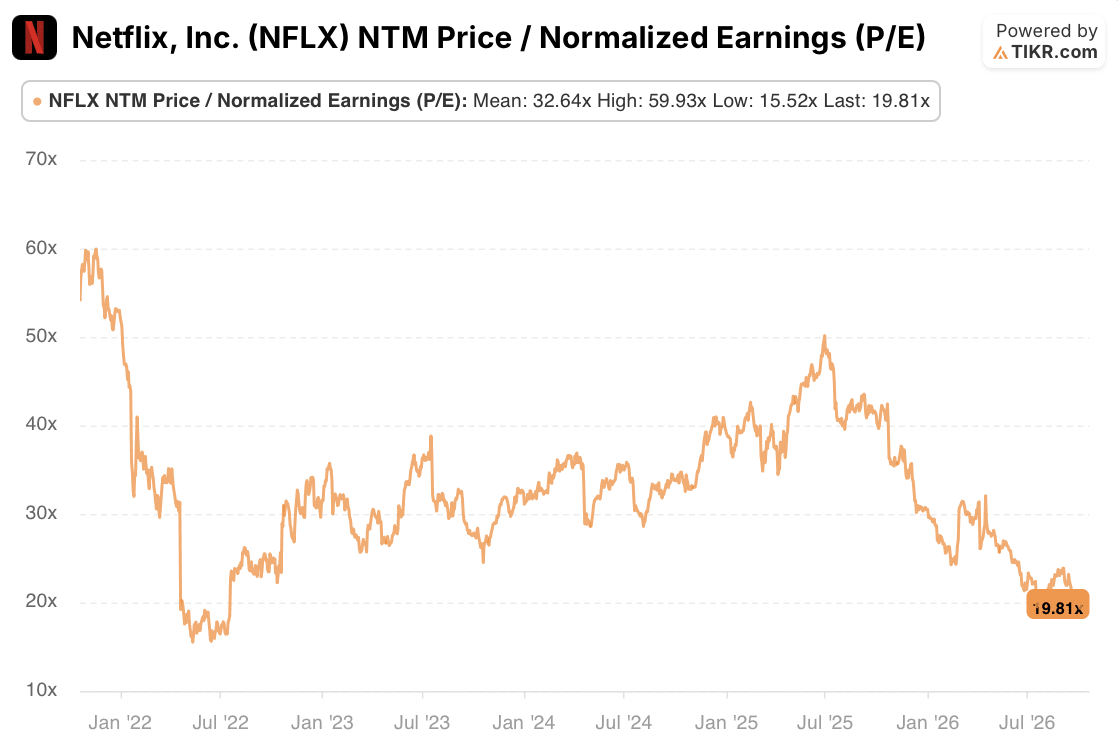
Questo sconto prezza molto più di un obiettivo pubblicitario mancato. Anche la storia del flusso di cassa regge: Netflix ha ridotto la sua previsione di free cash flow per il 2026 a 12,0 miliardi di dollari da 12,5 miliardi, legata alla chiusura di un accordo immobiliare nel quarto trimestre, e ha riacquistato 63,9 milioni di azioni per 4,8 miliardi di dollari nel terzo trimestre, il suo trimestre di buyback più grande mai registrato. Si tratta di una media di circa 75 dollari per azione, al di sopra del prezzo di chiusura del titolo martedì.
Quanto vale il titolo Netflix a 20x
Circa 91 dollari entro la fine del 2028, anche con una crescita che rallenta ulteriormente. Ho impostato la crescita dei ricavi al 10% annuo fino al 2029, al di sotto dell'11,2% della piazza per il 2027, perché i ritardi pubblicitari sconsigliano di dare a Netflix il beneficio del dubbio. Ho posto i margini operativi al 33%, tra il pronostico di quest'anno del 31,5% e il 34,6% del terzo trimestre, poiché i licenziamenti danno alla direzione spazio per continuare a espandersi. E ho mantenuto il multiplo di uscita a 20x, più o meno dove si trova ora.

Ciò dà un target di 91,38 dollari, un guadagno del 33% da 68,69 dollari, ovvero il 13,9% annuo. Il modello parte dalla chiusura di martedì, quindi acquistare dopo il calo dopo la chiusura migliora quei rendimenti.
Conclusione
La vendita prezza un problema di crescita più grande di qualsiasi cosa nei pronostici. Il mio modello punta a circa il 14% annuo con una crescita al 10%, al di sotto di quanto si aspetta la piazza, ma solo se il multiplo si mantiene vicino a 20x. Mantenendo gli stessi utili e abbassando il multiplo al minimo del 2022 di 15,5x, il target scende a circa 71 dollari, vicino al prezzo di chiusura del titolo martedì. Questo è uno scenario legato solo al multiplo, e utili più deboli spingerebbero il target ancora più in basso.
Quindi, quanto vale effettivamente il titolo Netflix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo NFLX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Netflix, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


