Punti Chiave
- Rimbalzo Tecnico: Il titolo FICO è balzato del 16% a $771 nella settimana del 12 ottobre senza un nuovo catalizzatore chiaramente stabilito, dopo che la griglia unica di prezzo della FHFA lo aveva fatto scendere del 26%+ il 29 settembre.
- Esposizione ai Mutui: Il punteggio per i mutui ha rappresentato il 43% dei ricavi del trimestre di marzo.
- La Street Continua a Tagliare: Gli analisti mantengono 7 buy, 5 outperform, 7 hold e 2 sell, e il loro target medio di $1.032 si trova ancora il 34% sopra il titolo anche dopo un taglio del 18% dal 30 settembre.
- Verifica del Modello: Con la crescita del consenso a un multiplo di 16x, il modello arriva a $861 entro settembre 2028, un guadagno del 12% o ~6% annui.
Il titolo di Fair Isaac (FICO) è balzato del 16% nella settimana del 12 ottobre, salendo da $668 alla chiusura del 9 ottobre a $771 venerdì 16 ottobre, senza un nuovo catalizzatore chiaramente stabilito. La maggior parte dell'aumento è arrivata lunedì, quando le azioni sono salite di circa l'11% a $740.
Possiamo chiamarlo un rimbalzo tecnico. Il titolo FICO scambia ancora a meno della metà della sua chiusura di fine 2025 di $1.691, e la minaccia che lo ha fatto crollare non è cambiata.
Cosa Ha Fatto Crollare FICO
- 3-4 settembre: Il direttore della FHFA Bill Pulte ha ordinato a Fannie Mae e Freddie Mac il 3 settembre di consentire a tutti gli istituti di credito ipotecario di utilizzare VantageScore, il principale rivale di FICO, e il titolo è sceso di circa il 17% il giorno successivo.
- 28-29 settembre: Pulte ha dichiarato il 28 settembre che le due agenzie sarebbero passate a una griglia di prezzo unica, con VantageScore che si affianca a FICO Classic. Le azioni sono precipitate di oltre il 26% il giorno successivo.
- 6 ottobre: FICO ha comunicato i piani per tagliare circa il 15% dei posti di lavoro, con oneri pre-imposte di circa $27 milioni nel suo quarto trimestre fiscale.
L'annuncio della ristrutturazione ha preceduto il rimbalzo di lunedì. TradingKey ha indicato la copertura delle posizioni corte e una reazione favorevole ai tagli dei costi come possibili driver, ma nessuno dei due costituisce un catalizzatore confermato per il movimento.
Perché Una Griglia Unica di Prezzo Fa Male

La storia di crescita di FICO è stata legata a un segmento. I ricavi da punteggi sono aumentati dell'84%, passando da $249 milioni nel trimestre di settembre 2024 a $459 milioni nel trimestre di giugno 2026, mentre i ricavi del software sono appena aumentati da $205 milioni a $215 milioni.
E i mutui hanno guidato questa impennata. Nel trimestre di marzo, le origini di mutui hanno rappresentato il 63% della linea Punteggi da $475 milioni, che corrisponde a circa il 43% dei $692 milioni di ricavi totali di FICO.
Una griglia unica consente agli istituti di credito di prezzare un mutuo su VantageScore senza penalità. Questo mette in gioco la parte in più rapida crescita di FICO.

Il mercato lo ha prezzato rapidamente. Il P/E NTM di FICO si attesta oggi a 16x, contro una media triennale di 47x e un picco vicino a 80x alla fine del 2024.
Gli Analisti Continuavano a Tagliare Mentre il Titolo FICO Rimbalzava
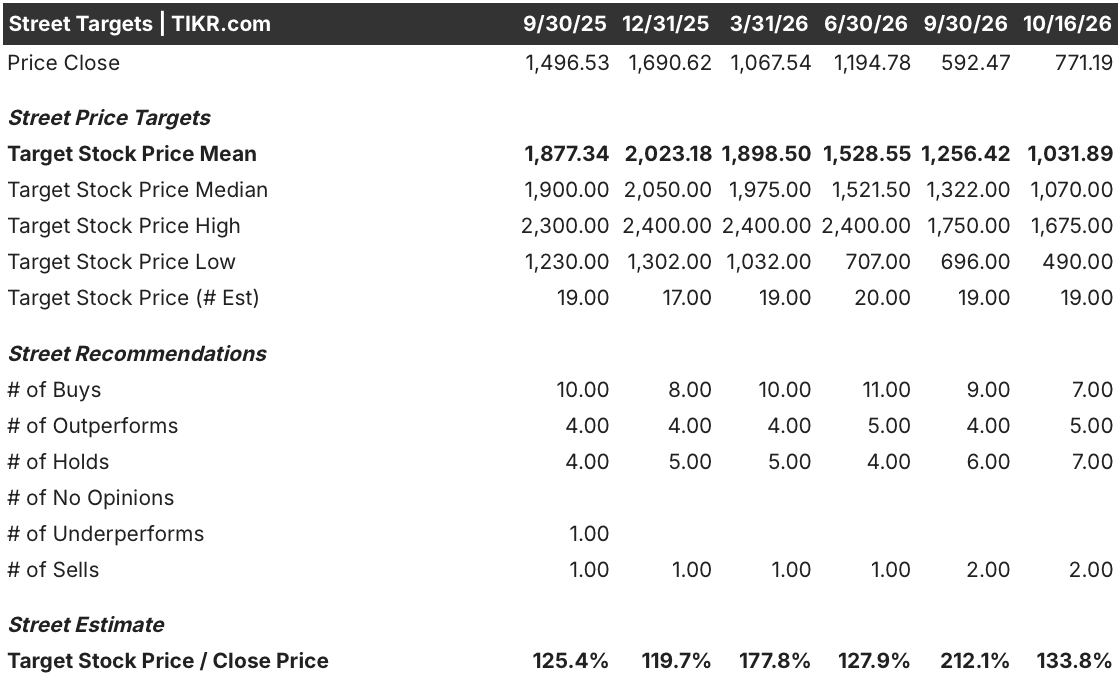
Il target medio di Wall Street di $1.032 si trova ancora il 34% sopra il titolo. Le 21 raccomandazioni su FICO si dividono in 7 buy, 5 outperform, 7 hold e 2 sell.
Ma la direzione va nella direzione opposta rispetto al prezzo. Dal 30 settembre, il titolo è salito del 30% da $592, mentre il target medio è sceso del 18% da $1.256. I buy sono scesi da 9 a 7, e il target minimo è sceso a $490, ben al di sotto del prezzo odierno.
Quindi il divario si è chiuso dal lato del prezzo. Gli analisti stanno ancora svalutando il business dei mutui.
Quanto Vale il Titolo FICO Se Arriva la Crescita della Street
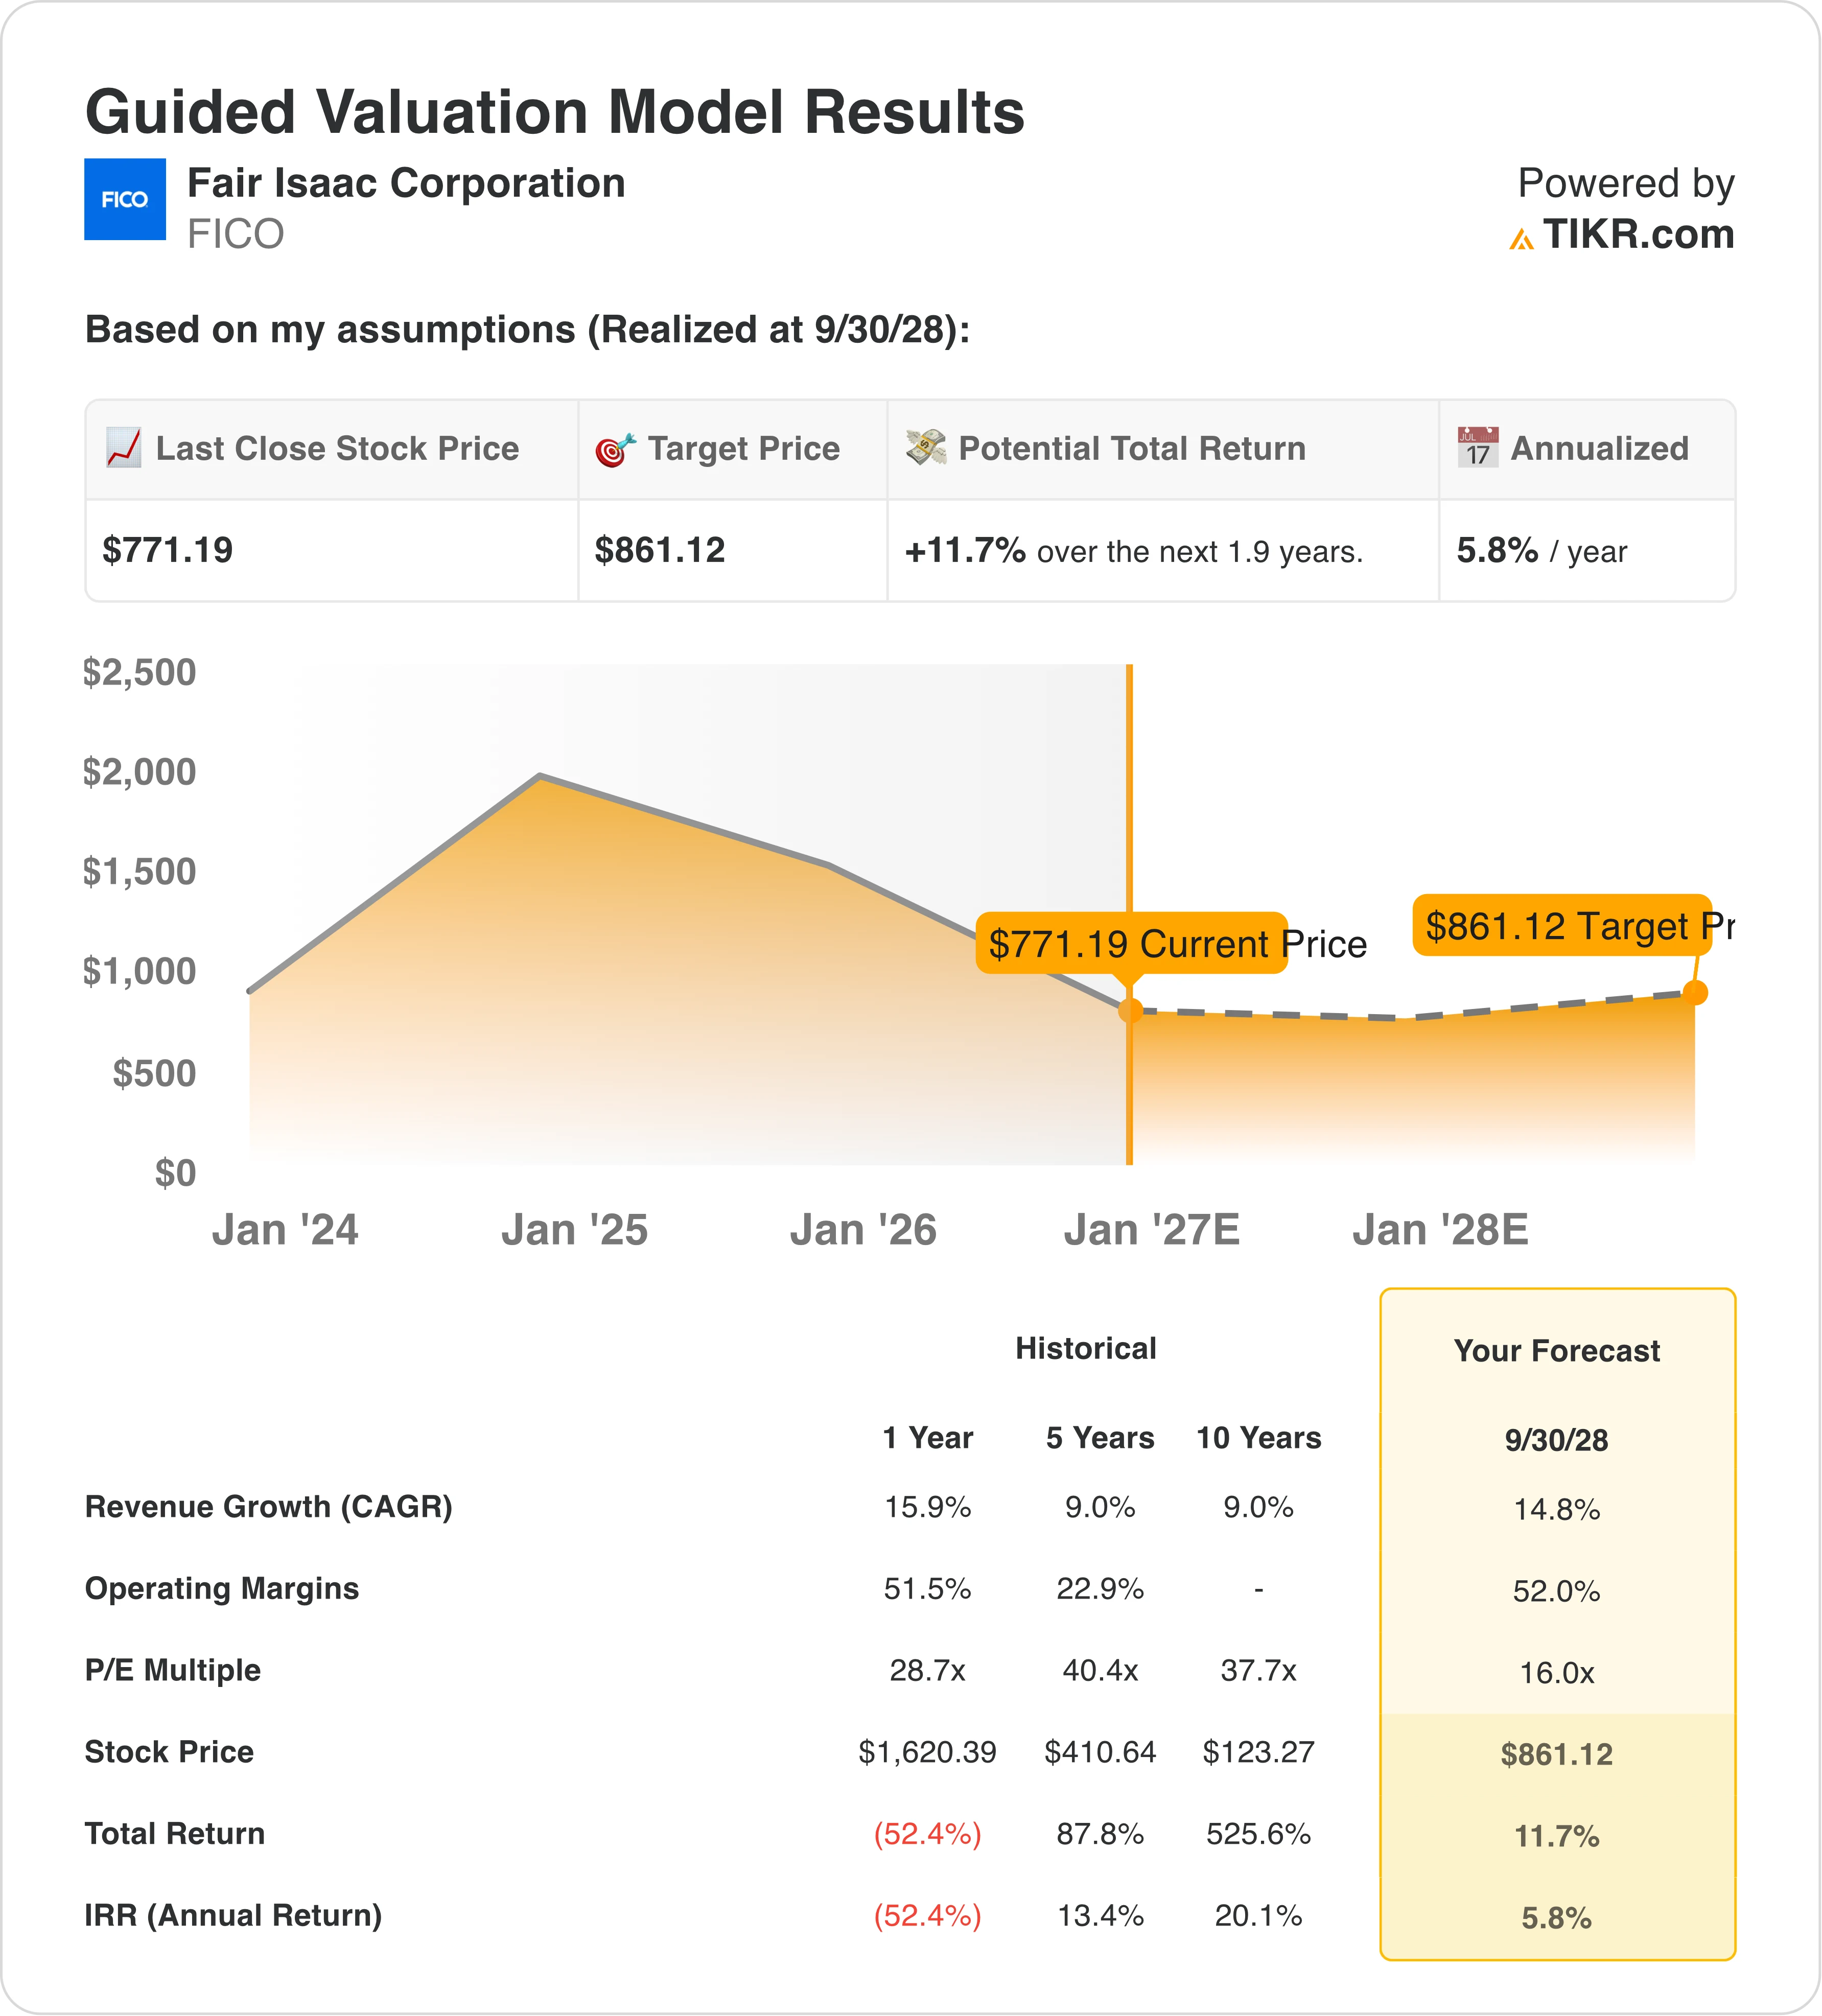
La mia prima valutazione di FICO è stata troppo severa. Avevo ipotizzato una crescita dei ricavi del 6% annuo per tenere conto di VantageScore, e ho lasciato il multiplo agli attuali 16x. Questo ha sovrapposto due scenari ribassisti e ha restituito un valore di $626.
Quindi ho dato a FICO la crescita della Street stessa: 14,8% annuo fino al 2029. Ho mantenuto i margini operativi al 52%, sostanzialmente invariati rispetto all'anno scorso, e ho mantenuto il multiplo di uscita a 16x, poiché questa è la valutazione attuale del mercato sul rischio mutui. Con questi numeri, il mio modello arriva a $861 entro il 30 settembre 2028. Si tratta di un guadagno del 12% da $771, o circa il 6% annuo.
Il 6% annuo non è molto per un titolo che è appena sceso così tanto. Mantenendo invariati gli utili del mio modello, un valore di $1.032 a settembre 2028 richiederebbe un P/E di uscita di circa 19,2x. Questo mostra quanto il multiplo conti in questo modello, anche se gli analisti potrebbero raggiungere i loro target attraverso diverse ipotesi di crescita, margini o tempistiche.
Conclusione
A $771, il titolo FICO lascia circa il 6% annuo se arriva la crescita della Street e il multiplo rimane dove si trova. Qualcosa di più dipende dal fatto che gli istituti di credito passino effettivamente a VantageScore con la griglia unica.
Se gli istituti di credito non passano in gran numero, ciò potrebbe sostenere una valutazione più alta: all'interno del mio modello, un multiplo di uscita di circa 19,2x porterebbe FICO vicino a $1.032 entro settembre 2028. Se invece passano, anche la crescita del 14,8% della Street sembra generosa, e $771 contiene già le buone notizie.
Il mio modello valuta FICO a $861 entro il 2028 sulla base della crescita della Street. Pensi che il multiplo si riprenda più velocemente? Costruisci il tuo modello FICO in 60 secondi su TIKR gratuitamente →
Quanto vale realmente il titolo Fair Isaac?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo FICO. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Fair Isaac Corporation gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!