Punti Chiave
- I ricavi di Eli Lilly del terzo trimestre sono aumentati del 39% a 24,4 miliardi di dollari, e Mounjaro e Zepbound hanno generato insieme circa 16,1 miliardi di dollari.
- Lilly ha alzato le previsioni di ricavi per il 2026 a 91-92 miliardi di dollari, ma ha ridotto le previsioni di EPS a 35-36 dollari a causa di oneri IPR&D di 4,57 dollari per azione.
- I prezzi negli Stati Uniti sono diminuiti del 7% nel trimestre, e il titolo ora quota al di sopra del target medio della piazza di circa 1.392 dollari.
- Il rapporto previsto intorno al 5 febbraio mostrerà se la crescita di Foundayo e la copertura più ampia per l'obesità manterranno il volume in anticipo rispetto ai tagli dei prezzi.
Eli Lilly (LLY) continua a superare le proprie aspettative. I ricavi del terzo trimestre sono aumentati del 39% a 24,4 miliardi di dollari, ben al di sopra dei circa 22,6 miliardi di dollari attesi da Wall Street, e il titolo ha guadagnato circa l'11% questa settimana a 1.418 dollari.
La pipeline ha aggiunto benzina. Il farmaco di nuova generazione retatrutide di Lilly ha battuto Ozempic, il farmaco per il diabete di Novo Nordisk (NVO), in uno studio di Fase 3 testa a testa sul diabete di tipo 2. È un colpo diretto al rivale che ha costruito questo mercato.
Il CEO David Ricks ha dichiarato che il trimestre ha "superato le nostre precedenti aspettative e ci ha permesso di alzare le nostre prospettive per l'intero anno".
C'è però un intoppo. Il titolo di Lilly ora si trova al di sopra del prezzo target medio della piazza.
Due farmaci, 16 miliardi di dollari
Mounjaro e Zepbound hanno generato insieme circa 16,1 miliardi di dollari:
- Le vendite di Mounjaro sono aumentate del 65% a 10,72 miliardi di dollari.
- Zepbound è salito del 49% a 5,35 miliardi di dollari.
- L'EPS rettificato di 7,48 dollari ha superato il consenso di 6,49 dollari.
Anche i prodotti più recenti in oncologia, immunologia e neuroscienze sono raddoppiati. I ricavi includevano circa 900 milioni di dollari di benefici una tantum, principalmente 410 milioni di dollari di pagamenti a milestone per Jardiance che non si ripeteranno.
Ecco la curva di crescita che guida il titolo:
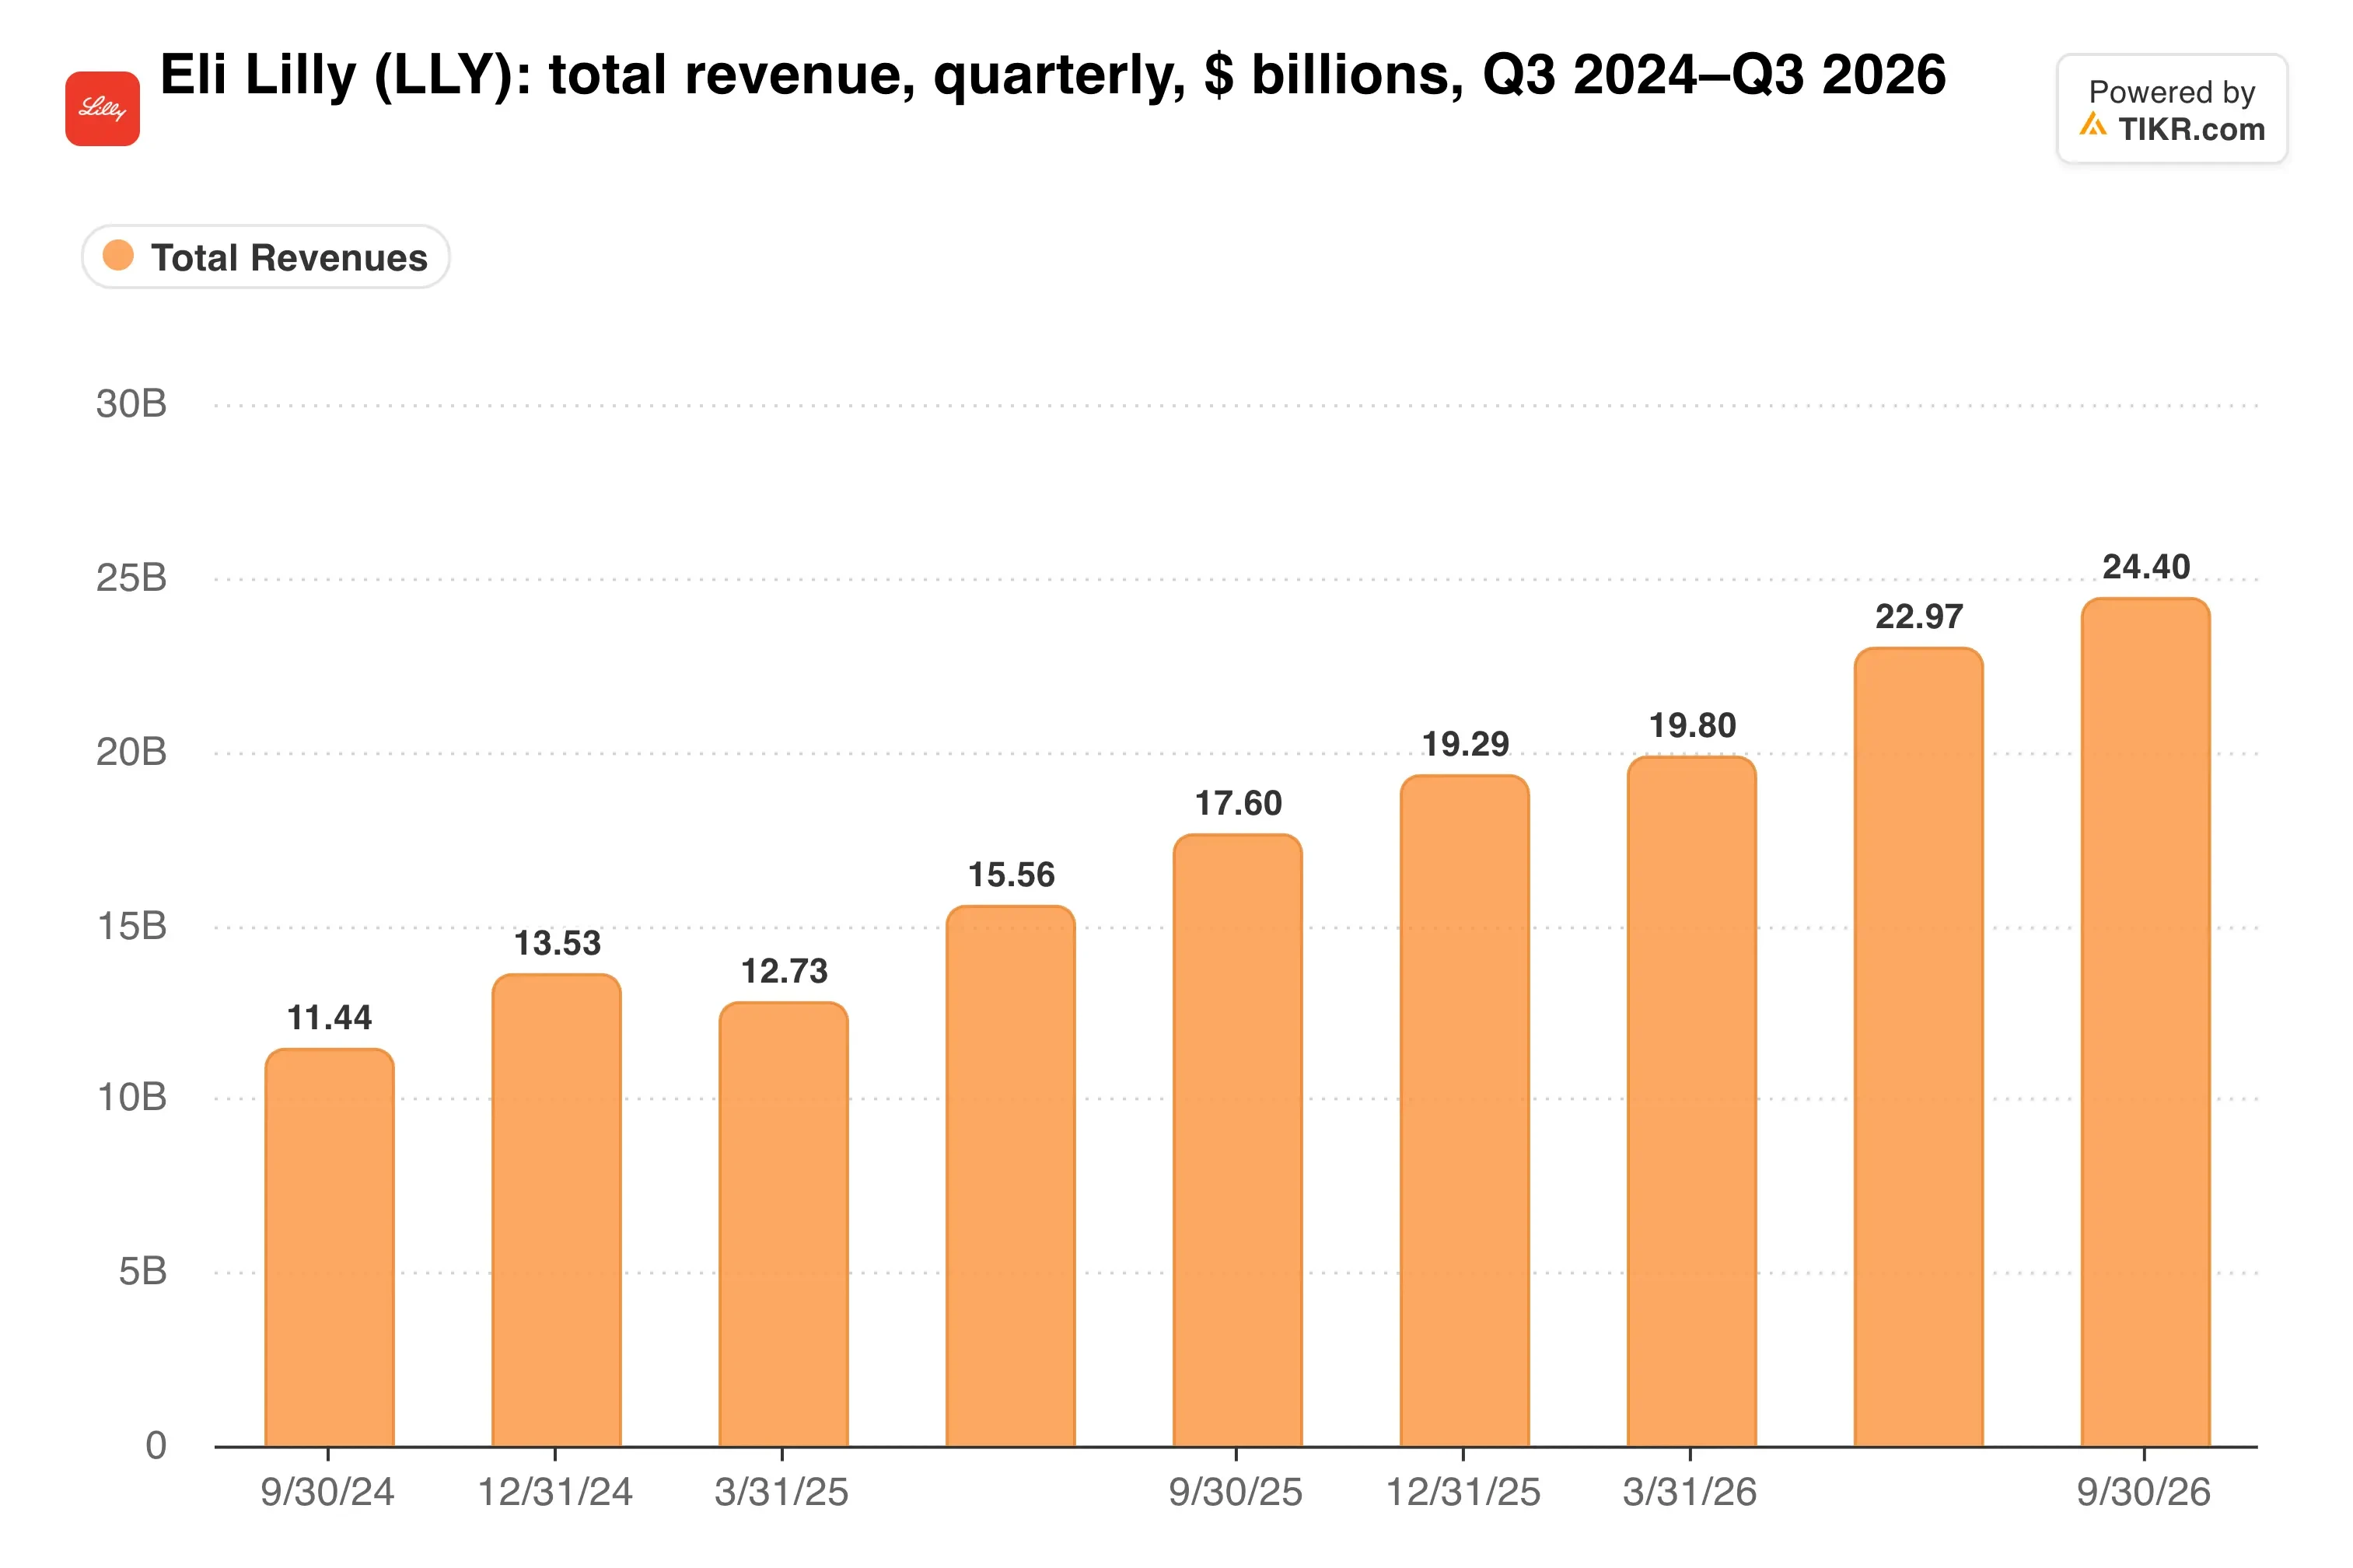
I ricavi trimestrali sono più che raddoppiati in due anni, passando da 11,4 miliardi di dollari nel Q3 2024.
Il volume supera il prezzo
I ricavi negli Stati Uniti sono aumentati del 34% anche se i prezzi realizzati sono diminuiti del 7%. È l'intera tesi rialzista su Lilly in una riga: più pazienti a prezzi più bassi si traducono comunque in molto più denaro.
L'accesso continua ad ampliarsi. Il programma pilota di Medicare ora offre farmaci per l'obesità ai beneficiari idonei a 50 dollari al mese, e Foundayo, il GLP-1 orale, si sta diffondendo a livello globale. Ha generato 184 milioni di dollari nel Q3, meno dei 217 milioni di dollari attesi dagli analisti, quindi la pillola è ancora in una fase iniziale.
Il management ha alzato le previsioni di ricavi per il 2026 a 91-92 miliardi di dollari da 85-87 miliardi di dollari, un aumento di 5,5 miliardi di dollari a metà intervallo. Ha anche alzato le prospettive del margine operativo non-GAAP di 2,5 punti percentuali al 52%-52,5%.
E i numeri forward della piazza continuano a salire...

Il consenso punta ancora a una crescita dei ricavi annuale di circa il 27% nei prossimi due anni, un ritmo che pochi megacap possono eguagliare.
TIKR monitora 31 analisti su Eli Lilly. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Eli Lilly, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Eli Lilly
Valutato oltre il target della piazza
La linea dell'EPS è meno pulita. Lilly ha ridotto le previsioni di EPS non-GAAP per il 2026 a 35-36 dollari da 35,50-36,50 dollari perché 4,57 dollari per azione di oneri IPR&D acquisiti hanno più che compensato un aumento sottostante di 4,07 dollari. Le acquisizioni stanno erodendo gli utili riportati, e Lilly ha appena chiuso un altro accordo per Merida Biosciences.
La valutazione è la domanda più difficile. A 1.418 dollari, il titolo quota al di sopra del target medio della piazza di 1.392 dollari, a 30,9x gli utili forward e con un valore di mercato di 1,26 trilioni di dollari.
Come si confronta con il suo rivale più vicino?
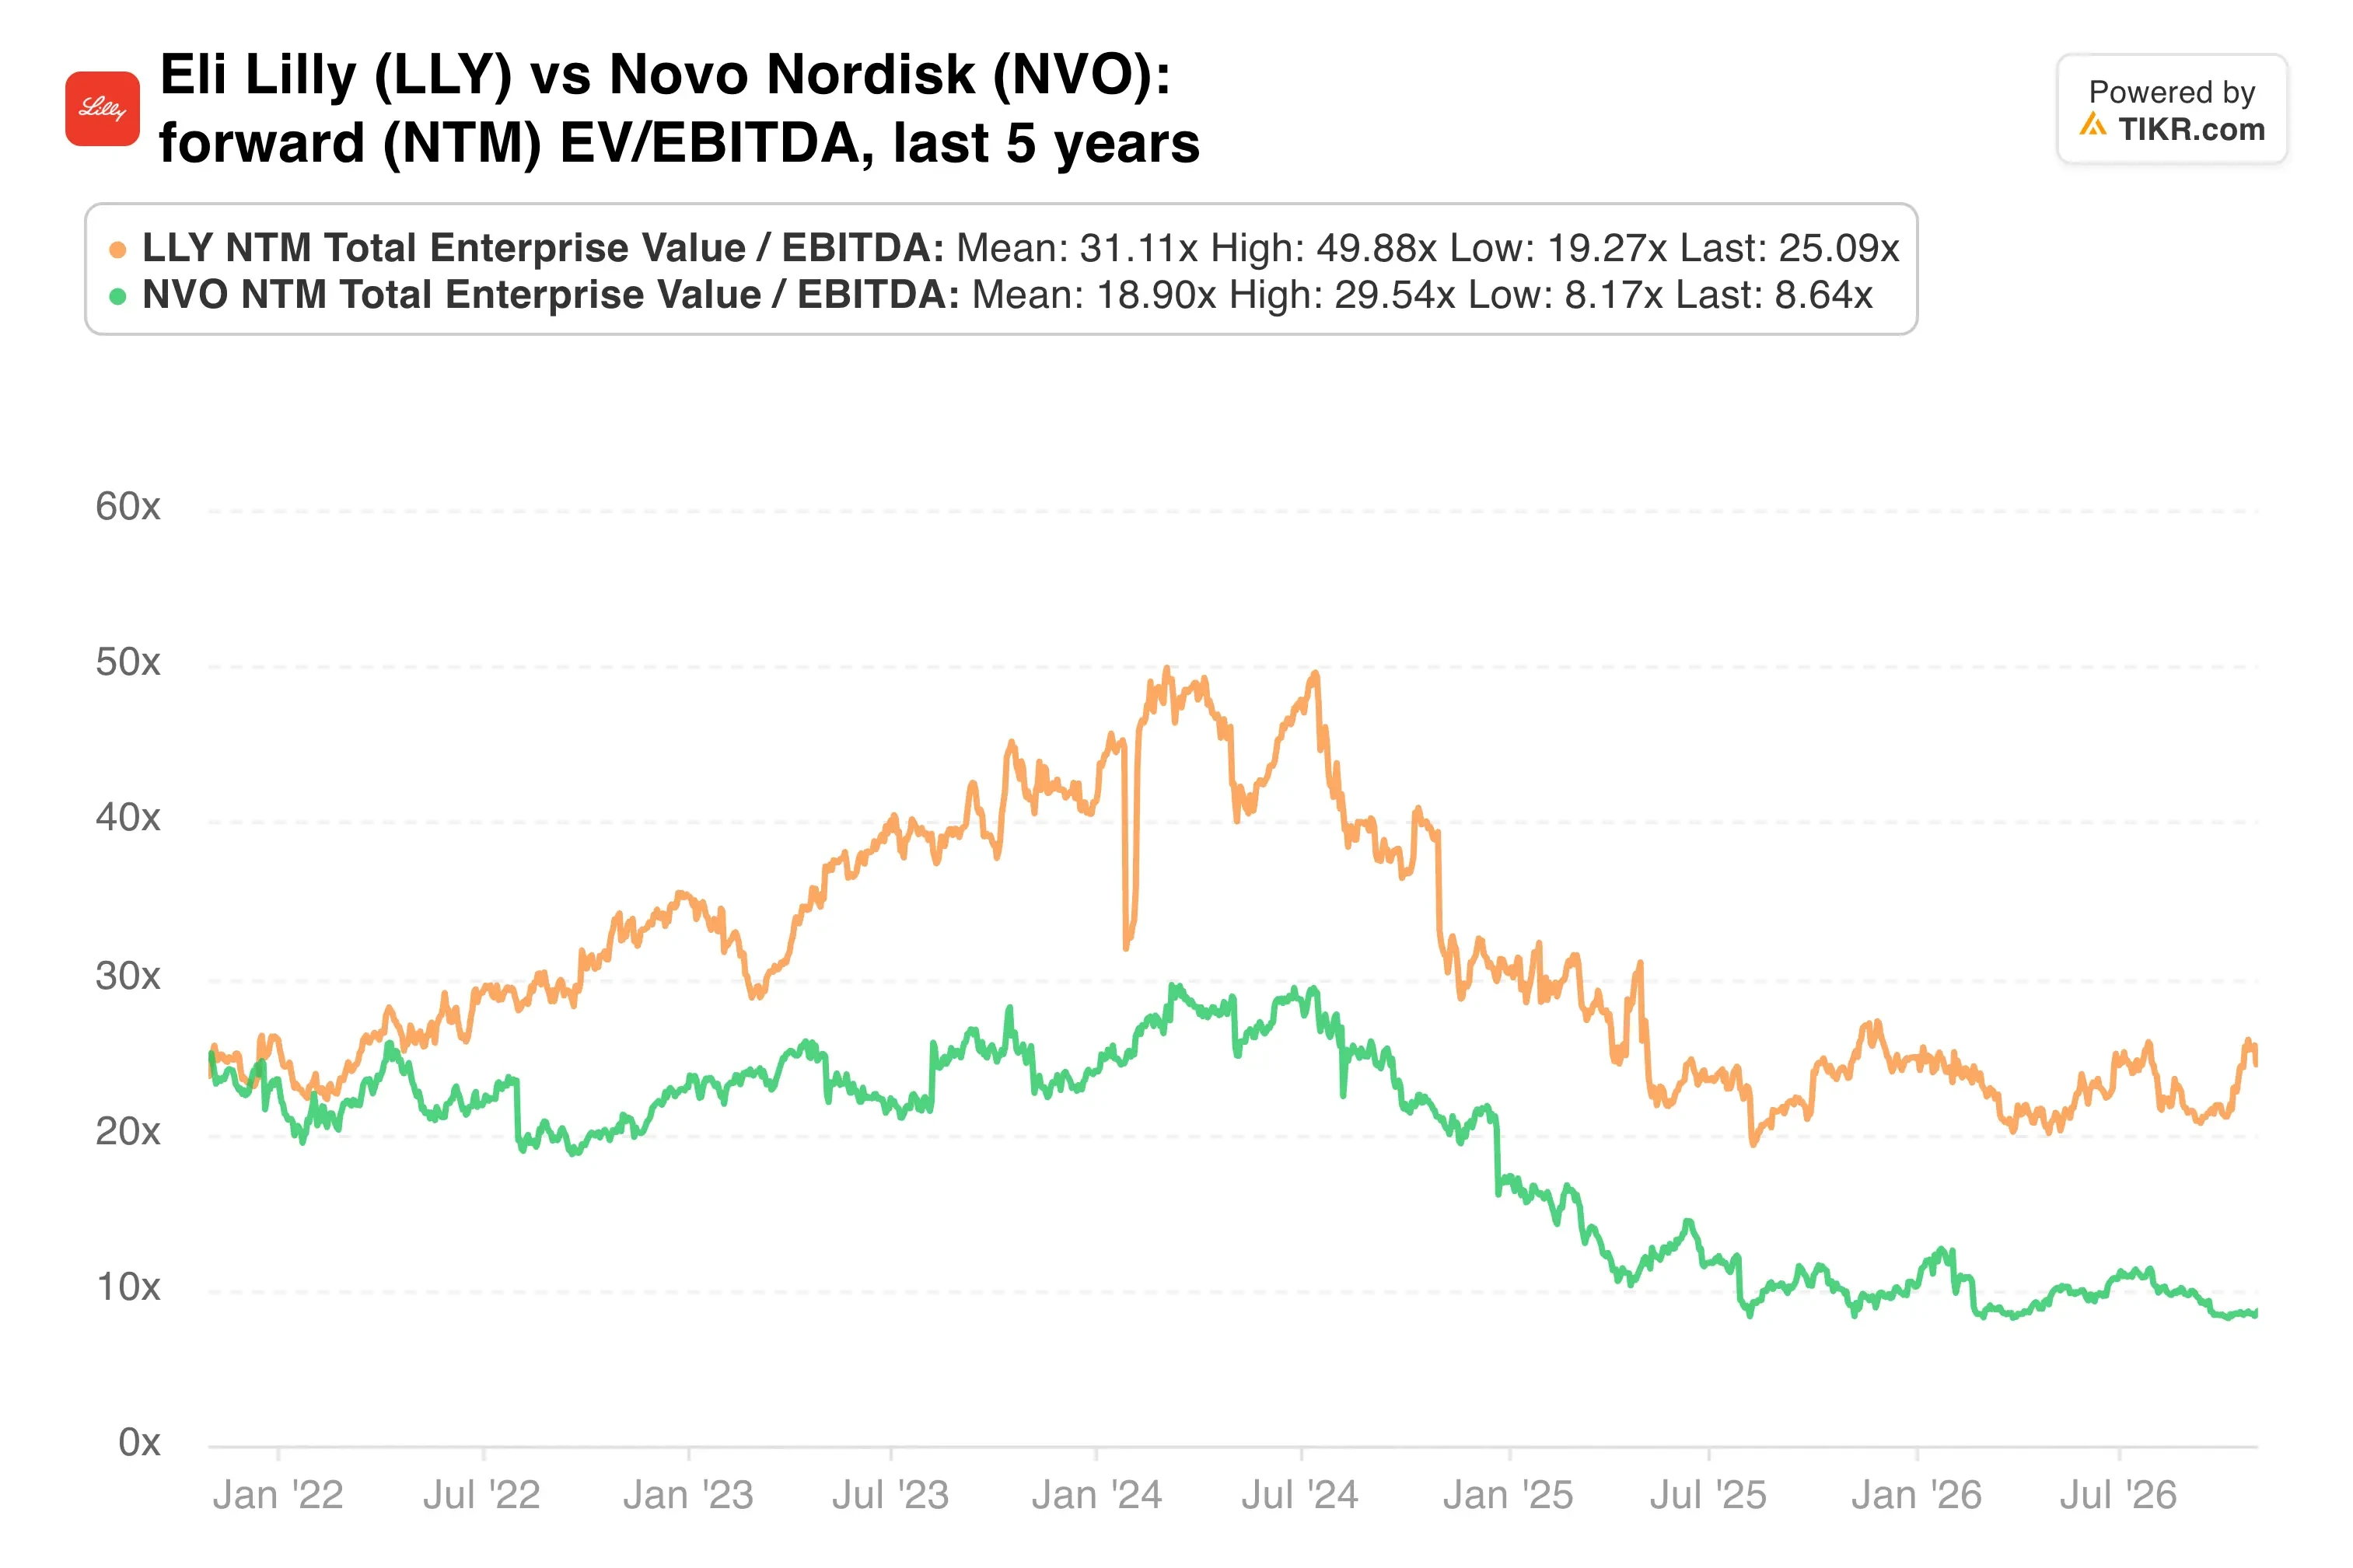
A maggio, Lilly veniva valutata circa 20x EV/EBITDA forward contro circa 10x per Novo Nordisk. Il multiplo di Lilly stesso è poi salito a 25,1x.
La mia opinione: Lilly si è guadagnata questo rally, dato che il volume continua a battere un calo dei prezzi del 7% e l'aumento delle previsioni è stato enorme. Tuttavia, un titolo al di sopra del suo target medio lascia poco spazio a un trimestre debole, e la pressione sui prezzi di Medicare non svanirà. Io terrei e aggiungerei sui ribassi piuttosto che inseguire.
Il prossimo punto di controllo è il rapporto del quarto trimestre, previsto intorno al 5 febbraio. Mostrerà se la crescita di Foundayo accelera e se l'erosione dei prezzi negli Stati Uniti rimane vicina al 7%.
Quindi, quanto vale effettivamente il titolo Eli Lilly?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Eli Lilly. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!