Punti Chiave
- Coca-Cola pubblica i risultati del terzo trimestre prima dell'apertura di martedì 27 ottobre. Ciò avviene meno di tre settimane dopo che PepsiCo ha ridotto le sue previsioni per il 2026 sulla crescita dell'EPS core al 2,5%-3,5%.
- Il dividendo di PepsiCo rende circa il doppio, ma Coca-Cola ha una crescita degli utili più rapida e più liquidità a sostegno della sua distribuzione.
- Escludendo due pagamenti una tantum, il dividendo di Coca-Cola ha assorbito il 77% del free cash flow nel 2025, e le sue previsioni per il 2026 lo coprirebbero a circa il 73%.
- Il rapporto deve mostrare un margine operativo più alto, previsioni EPS annuali in linea con i 3,31 dollari degli analisti, e previsioni di free cash flow ancora a circa 12,4 miliardi di dollari.
Coca-Cola (KO) pubblica i risultati del terzo trimestre prima dell'apertura di martedì 27 ottobre. Gli investitori focalizzati sul reddito che devono scegliere tra i due grandi dividendi delle cola avranno i primi dati concreti da quando PepsiCo ha vacillato.
L'8 ottobre, PepsiCo (PEP) ha ridotto le sue previsioni per il 2026 sulla crescita dell'EPS core al 2,5%-3,5%. In precedenza guidava verso il limite inferiore del 5%-7%. Coca-Cola ha fatto il percorso opposto quest'anno, alzando due volte le sue previsioni per il 2026 sulla crescita dell'EPS comparabile, più recentemente a luglio al 9%-10%.
Una settimana dopo, KFC ha scelto Coca-Cola come fornitore di bevande negli Stati Uniti, ponendo fine alla sua lunga partnership con PepsiCo. I 3.718 ristoranti KFC negli USA effettueranno il passaggio entro la primavera del 2027.
PepsiCo paga comunque di più. Il suo dividendo annuale di 5,92 dollari rende circa il doppio rispetto ai 2,12 dollari di Coca-Cola.
Quindi Coca-Cola deve continuare a guadagnarsi quel assegno più piccolo, e il rapporto di martedì ha tre cose da dimostrare...
I margini devono continuare a salire
Il margine operativo di Coca-Cola è aumentato ogni anno dal 2022, dal 28,7% al 31,4% nel 2025...

Parte di questa crescita è arrivata dalla vendita di imbottigliatori a basso margine. Il management si aspetta che la vendita del suo imbottigliatore africano sollevi ancora i margini nel quarto trimestre. Nel secondo trimestre, il margine operativo comparabile è salito al 35,6% dal 34,7% di un anno prima. Il trimestre di martedì ha bisogno di un altro guadagno rispetto all'anno scorso.
TIKR monitora 25 analisti su Coca-Cola. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Coca-Cola, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Coca-Cola
Gli analisti sono già al limite superiore delle previsioni
Gli analisti si aspettano un EPS normalizzato di 3,31 dollari quest'anno, in aumento rispetto ai 3,00 dollari del 2025, e 3,78 dollari entro il 2028...
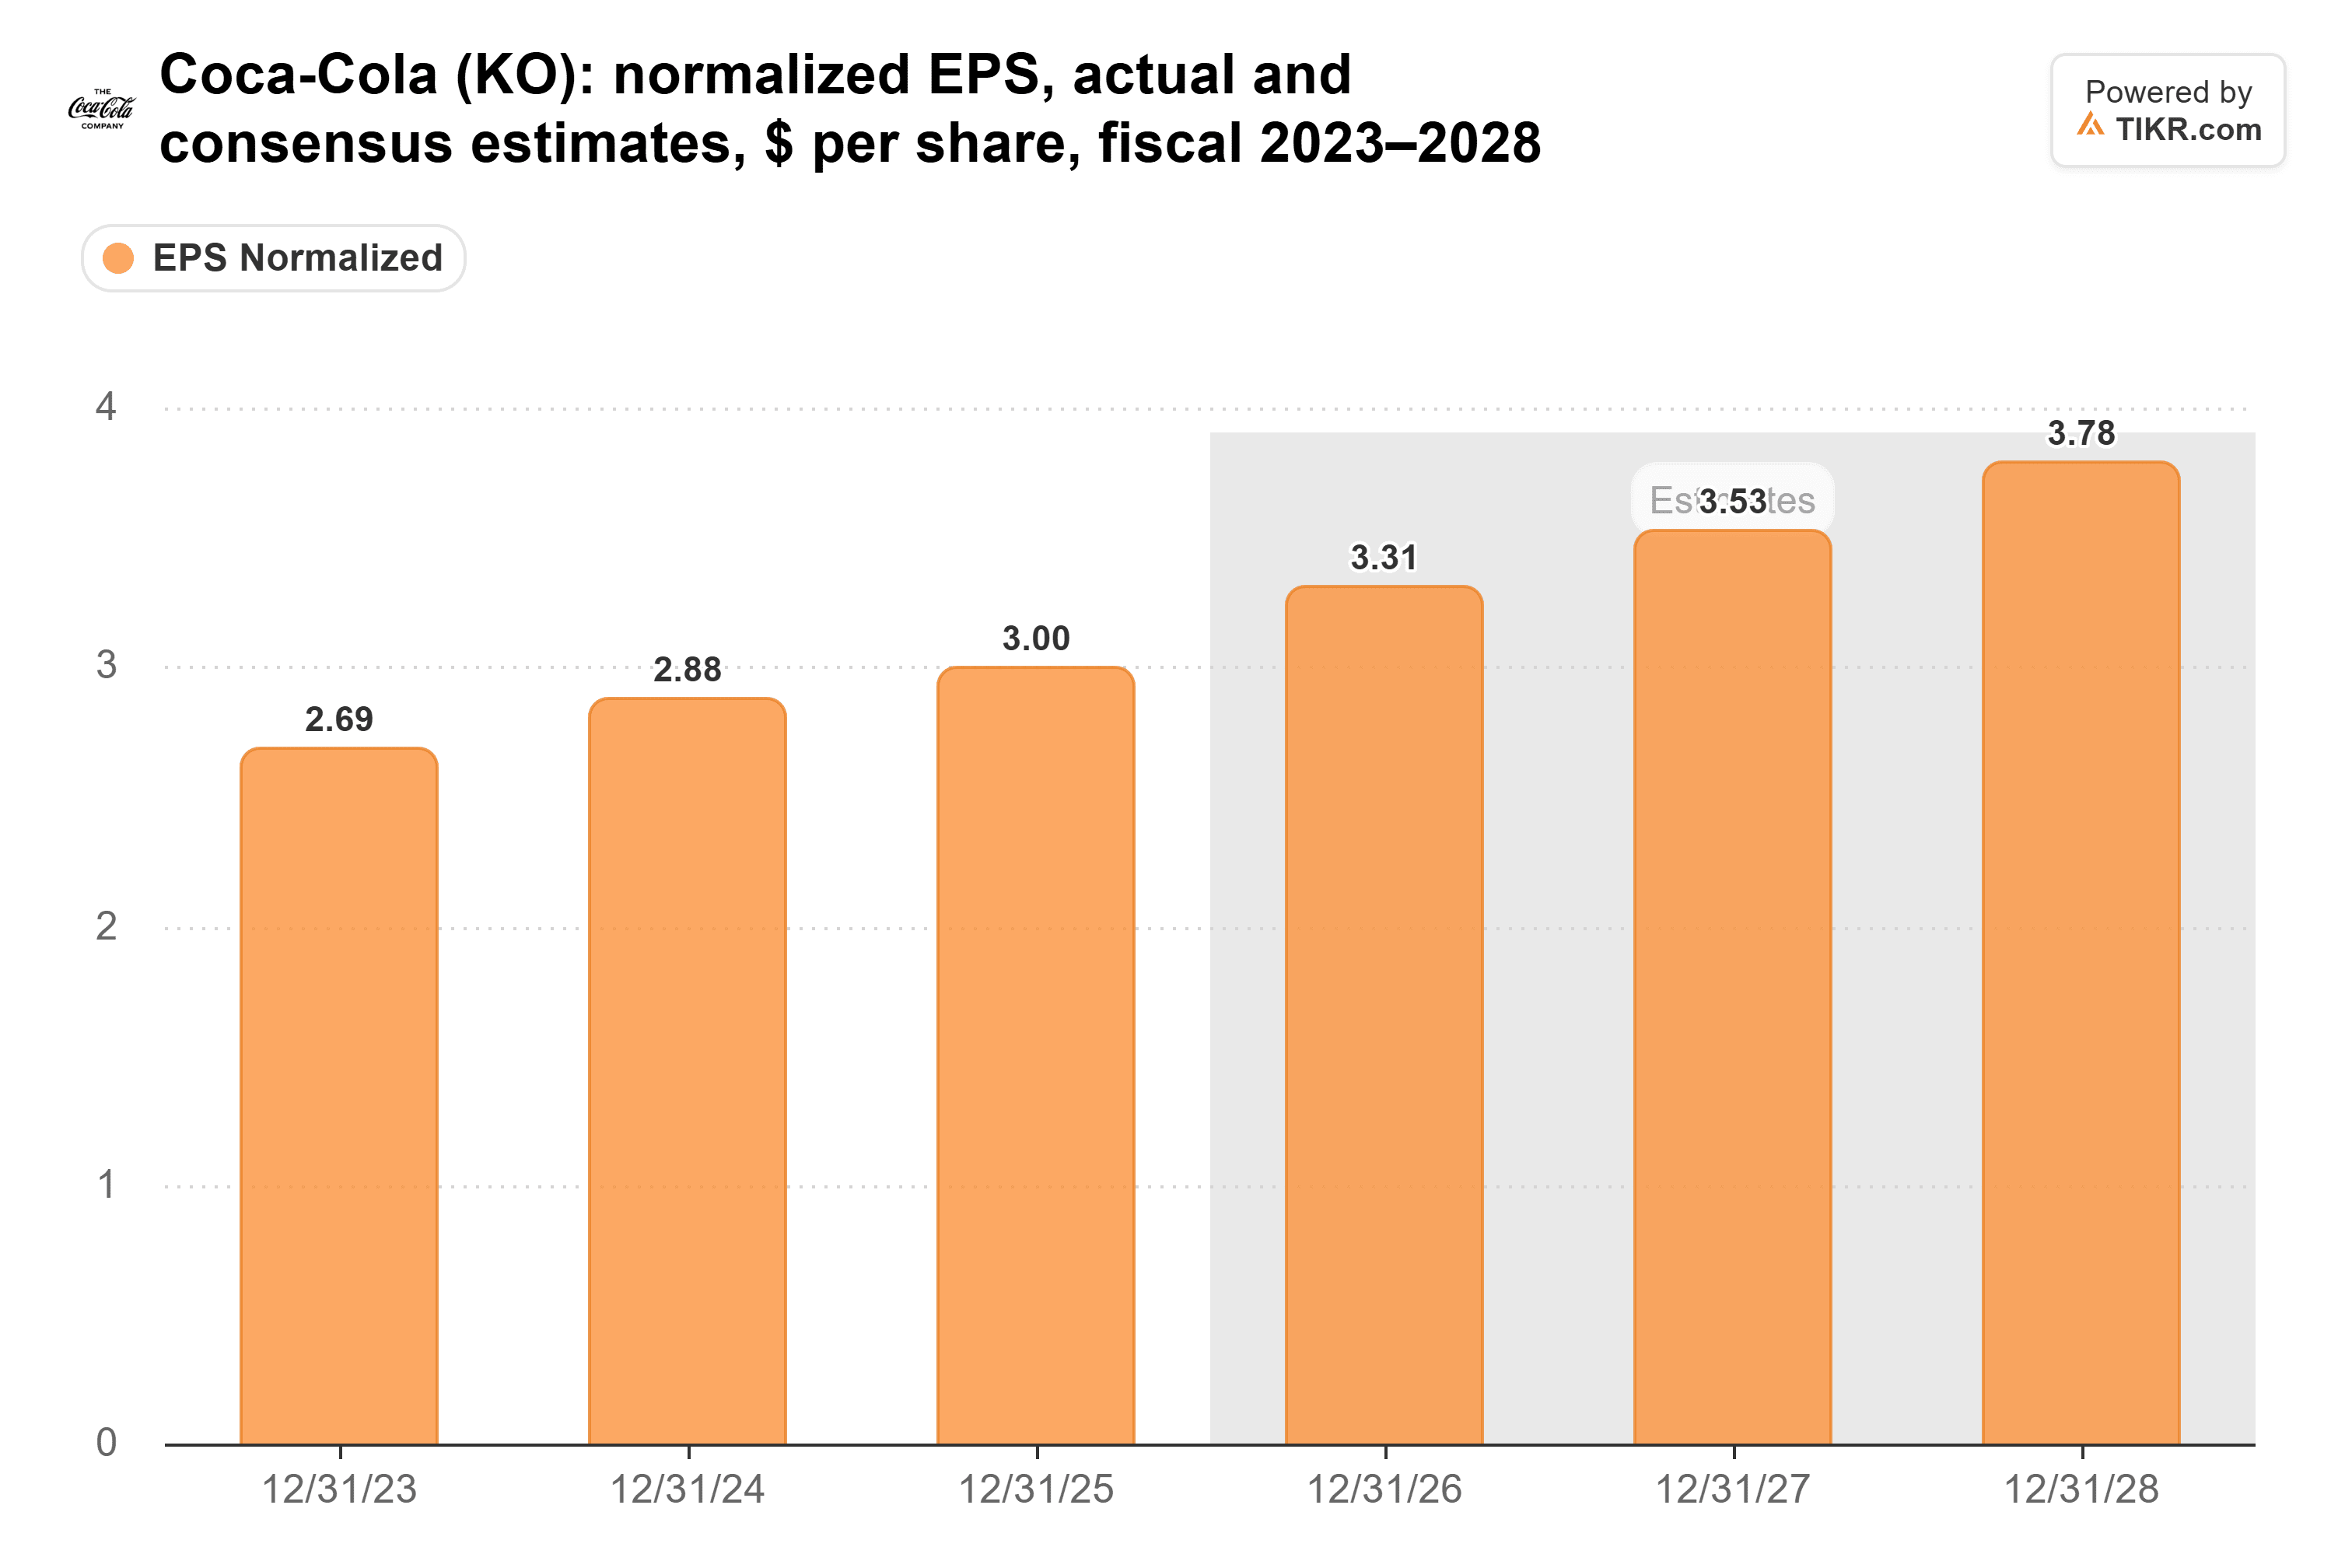
Una crescita del 9%-10% da 3,00 dollari porta a 3,27-3,30 dollari, quindi il consenso è già un centesimo sopra il limite superiore dell'intervallo del management. Se Coca-Cola si limita a mantenere le sue previsioni, gli analisti restano un po' avanti rispetto all'azienda. Un terzo aumento la riporterebbe in testa. (Secondo la stima del management, circa 3 punti di crescita di quest'anno provengono dal tasso di cambio.)
Questa soglia è importante perché gli investitori stanno pagando un prezzo elevato. Alla fine di settembre, Coca-Cola veniva scambiata a 25 volte gli utili forward, contro una media di 12 anni di 23x.
Il cuscinetto di liquidità è più grande di quanto sembri
Il free cash flow di Coca-Cola ha coperto comodamente il suo dividendo fino al 2023, per poi scendere al di sotto nel 2024 e 2025...
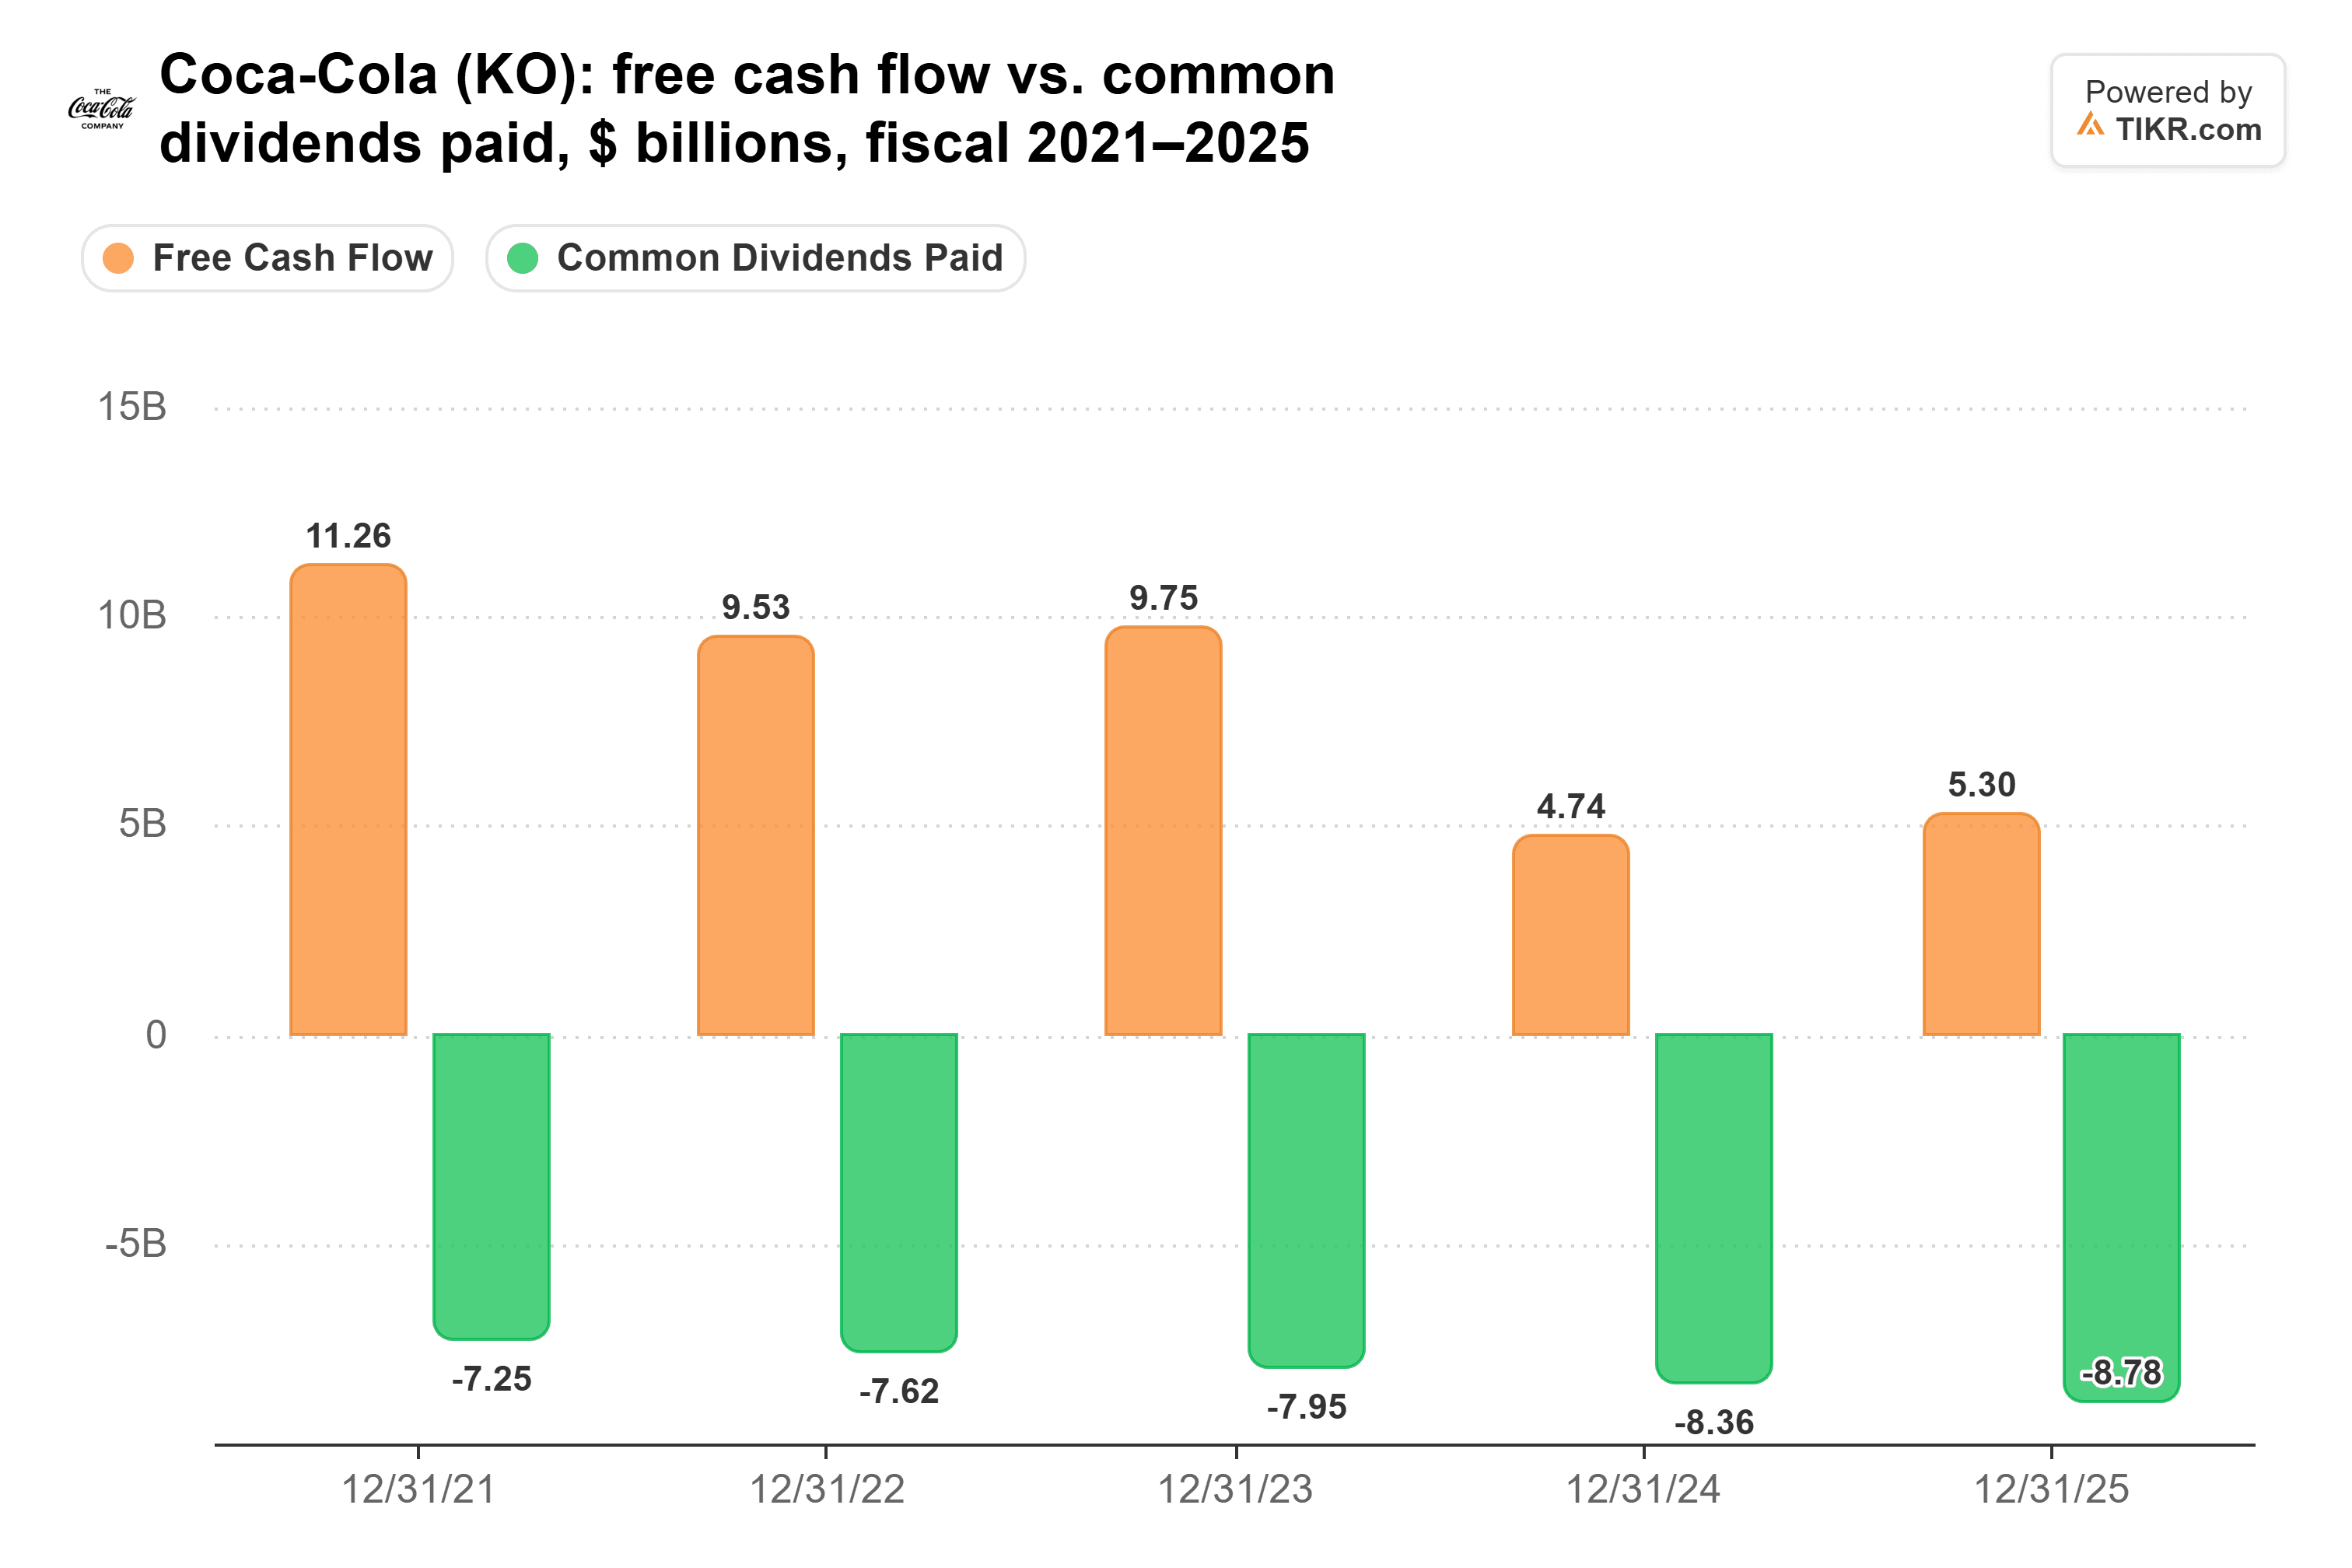
Ciascuno di quei due anni ha comportato un pagamento una tantum di circa 6 miliardi di dollari: un deposito di 6,0 miliardi di dollari presso l'IRS nel 2024 e il pagamento finale di 6,1 miliardi di dollari per fairlife nel 2025. Senza di essi, il dividendo ha assorbito il 78% del free cash flow nel 2024 e il 77% nel 2025.
Quest'anno dovrebbe essere più facile. Il management prevede un free cash flow di circa 12,4 miliardi di dollari, contro una spesa per dividendi di circa 9,1 miliardi di dollari. Si tratta di una copertura solida del 73%. Il free cash flow era già a 6,9 miliardi di dollari nel primo semestre. Un singolo trimestre può oscillare per voci una tantum, quindi le previsioni per l'intero anno sono il numero da ascoltare martedì.
PepsiCo ha meno margine. Prevede di pagare 7,9 miliardi di dollari in dividendi quest'anno, quasi l'intero free cash flow degli ultimi dodici mesi.
Il rischio maggiore per la liquidità di Coca-Cola non è affatto nel trimestre. Una corte d'appello sta valutando la sua causa fiscale con l'IRS. Se Coca-Cola perde, rinuncia al deposito di 6,0 miliardi di dollari e affronta circa altri 14 miliardi di dollari per il periodo 2010-2025, secondo la stima del management.
Il volume muove il titolo
I margini e la liquidità sostengono il caso del dividendo, ma il titolo di solito si muove sulla crescita organica dei ricavi e su come si divide tra volume e prezzo.
Il volume dei casi unitari è cresciuto del 3% nel primo trimestre e del 5% nel secondo, dopo un 2025 piatto. I Mondiali e i confronti facili hanno aiutato. Su base biennale, il volume del secondo trimestre è cresciuto del 2%.
Il rapporto di martedì copre il primo trimestre senza i Mondiali, contro una crescita del volume dell'1% di un anno prima. Il modello a lungo termine del management prevede una crescita annuale del 2%-3% dal volume e del 2%-3% dal prezzo. Per quest'anno, prevede una crescita organica dei ricavi di circa il 5%.
Il dividendo più sicuro arriva a un prezzo pieno
Coca-Cola mantiene l'etichetta di "più forte" martedì se mostra tre cose:
- un margine operativo superiore al terzo trimestre dell'anno scorso
- previsioni EPS annuali pari o superiori al limite superiore del 9%-10%
- previsioni di free cash flow ancora a circa 12,4 miliardi di dollari
Una crescita del volume vicina al 3% senza i Mondiali aiuterebbe anche il caso del titolo.
La mia opinione: per un pensionato, l'assegno più piccolo di Coca-Cola ha il cuscinetto più grande dietro di sé, e questo vale il rendimento inferiore. Il titolo è una scelta più difficile a 25 volte gli utili forward, quando il semplice mantenimento delle previsioni lascia l'azienda indietro rispetto ai suoi analisti.
Naturalmente, un trimestre non risolverà la questione. Le previsioni di Coca-Cola per il 2027 all'inizio del prossimo anno e la sentenza dell'IRS avranno più importanza.
Quindi, quanto vale realmente l'azione Coca-Cola?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Coca-Cola. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Coca-Cola gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!