Punti Chiave
- AppLovin quota a $263, il 64% al di sotto del suo massimo a 52 settimane, in vista del rapporto del terzo trimestre del 4 novembre.
- I ricavi del secondo trimestre sono aumentati del 53% a 1,92 miliardi di dollari ma hanno mancato il consenso, e il punto medio delle previsioni è risultato inferiore alle stime del mercato.
- Il punto medio del terzo trimestre implica una crescita sequenziale del 7,8%, circa il doppio del ritmo del secondo trimestre.
- A 14,2x gli utili forward, il prezzo del titolo sconta un'indagine attiva della SEC e una class action sui titoli.
AppLovin (APP) ora si comporta come una storia di crescita rotta. I suoi numeri raccontano una storia diversa.
Il titolo ha chiuso a $263 il 27 ottobre, in calo del 36,3% in tre mesi e del 64% al di sotto del suo massimo a 52 settimane di $738. Si trova a soli $8 sopra il suo minimo a 52 settimane.
Questo è uno sconto severo per un'azienda che ha aumentato i ricavi del 53% lo scorso trimestre con un margine EBITDA rettificato dell'84%. Tuttavia il mercato ha una lamentela specifica, e il rapporto del 4 novembre la confermerà o la metterà a tacere.
Una piccola delusione con un prezzo elevato
Il secondo trimestre ha mancato per un errore di arrotondamento. I ricavi sono aumentati del 53% a 1,92 miliardi di dollari, appena sotto il consenso di circa 1,94 miliardi di dollari, e l'EPS diluito di $3,76 ha soddisfatto le stime.
Le previsioni hanno fatto più danni. AppLovin ha proiettato ricavi del terzo trimestre tra 2,055 e 2,085 miliardi di dollari, con il punto medio inferiore alla stima del mercato di 2,08 miliardi di dollari.
Le azioni sono scese del 17% dopo l'annuncio, e BofA ha declassato il titolo a neutrale la settimana successiva.
Il management è stato schietto sulla causa. Ha dichiarato che i significativi miglioramenti del modello sono stati inferiori al normale nel trimestre, quindi la crescita sequenziale è rallentata a circa il 4%.
Questo rallentamento è facile da individuare:
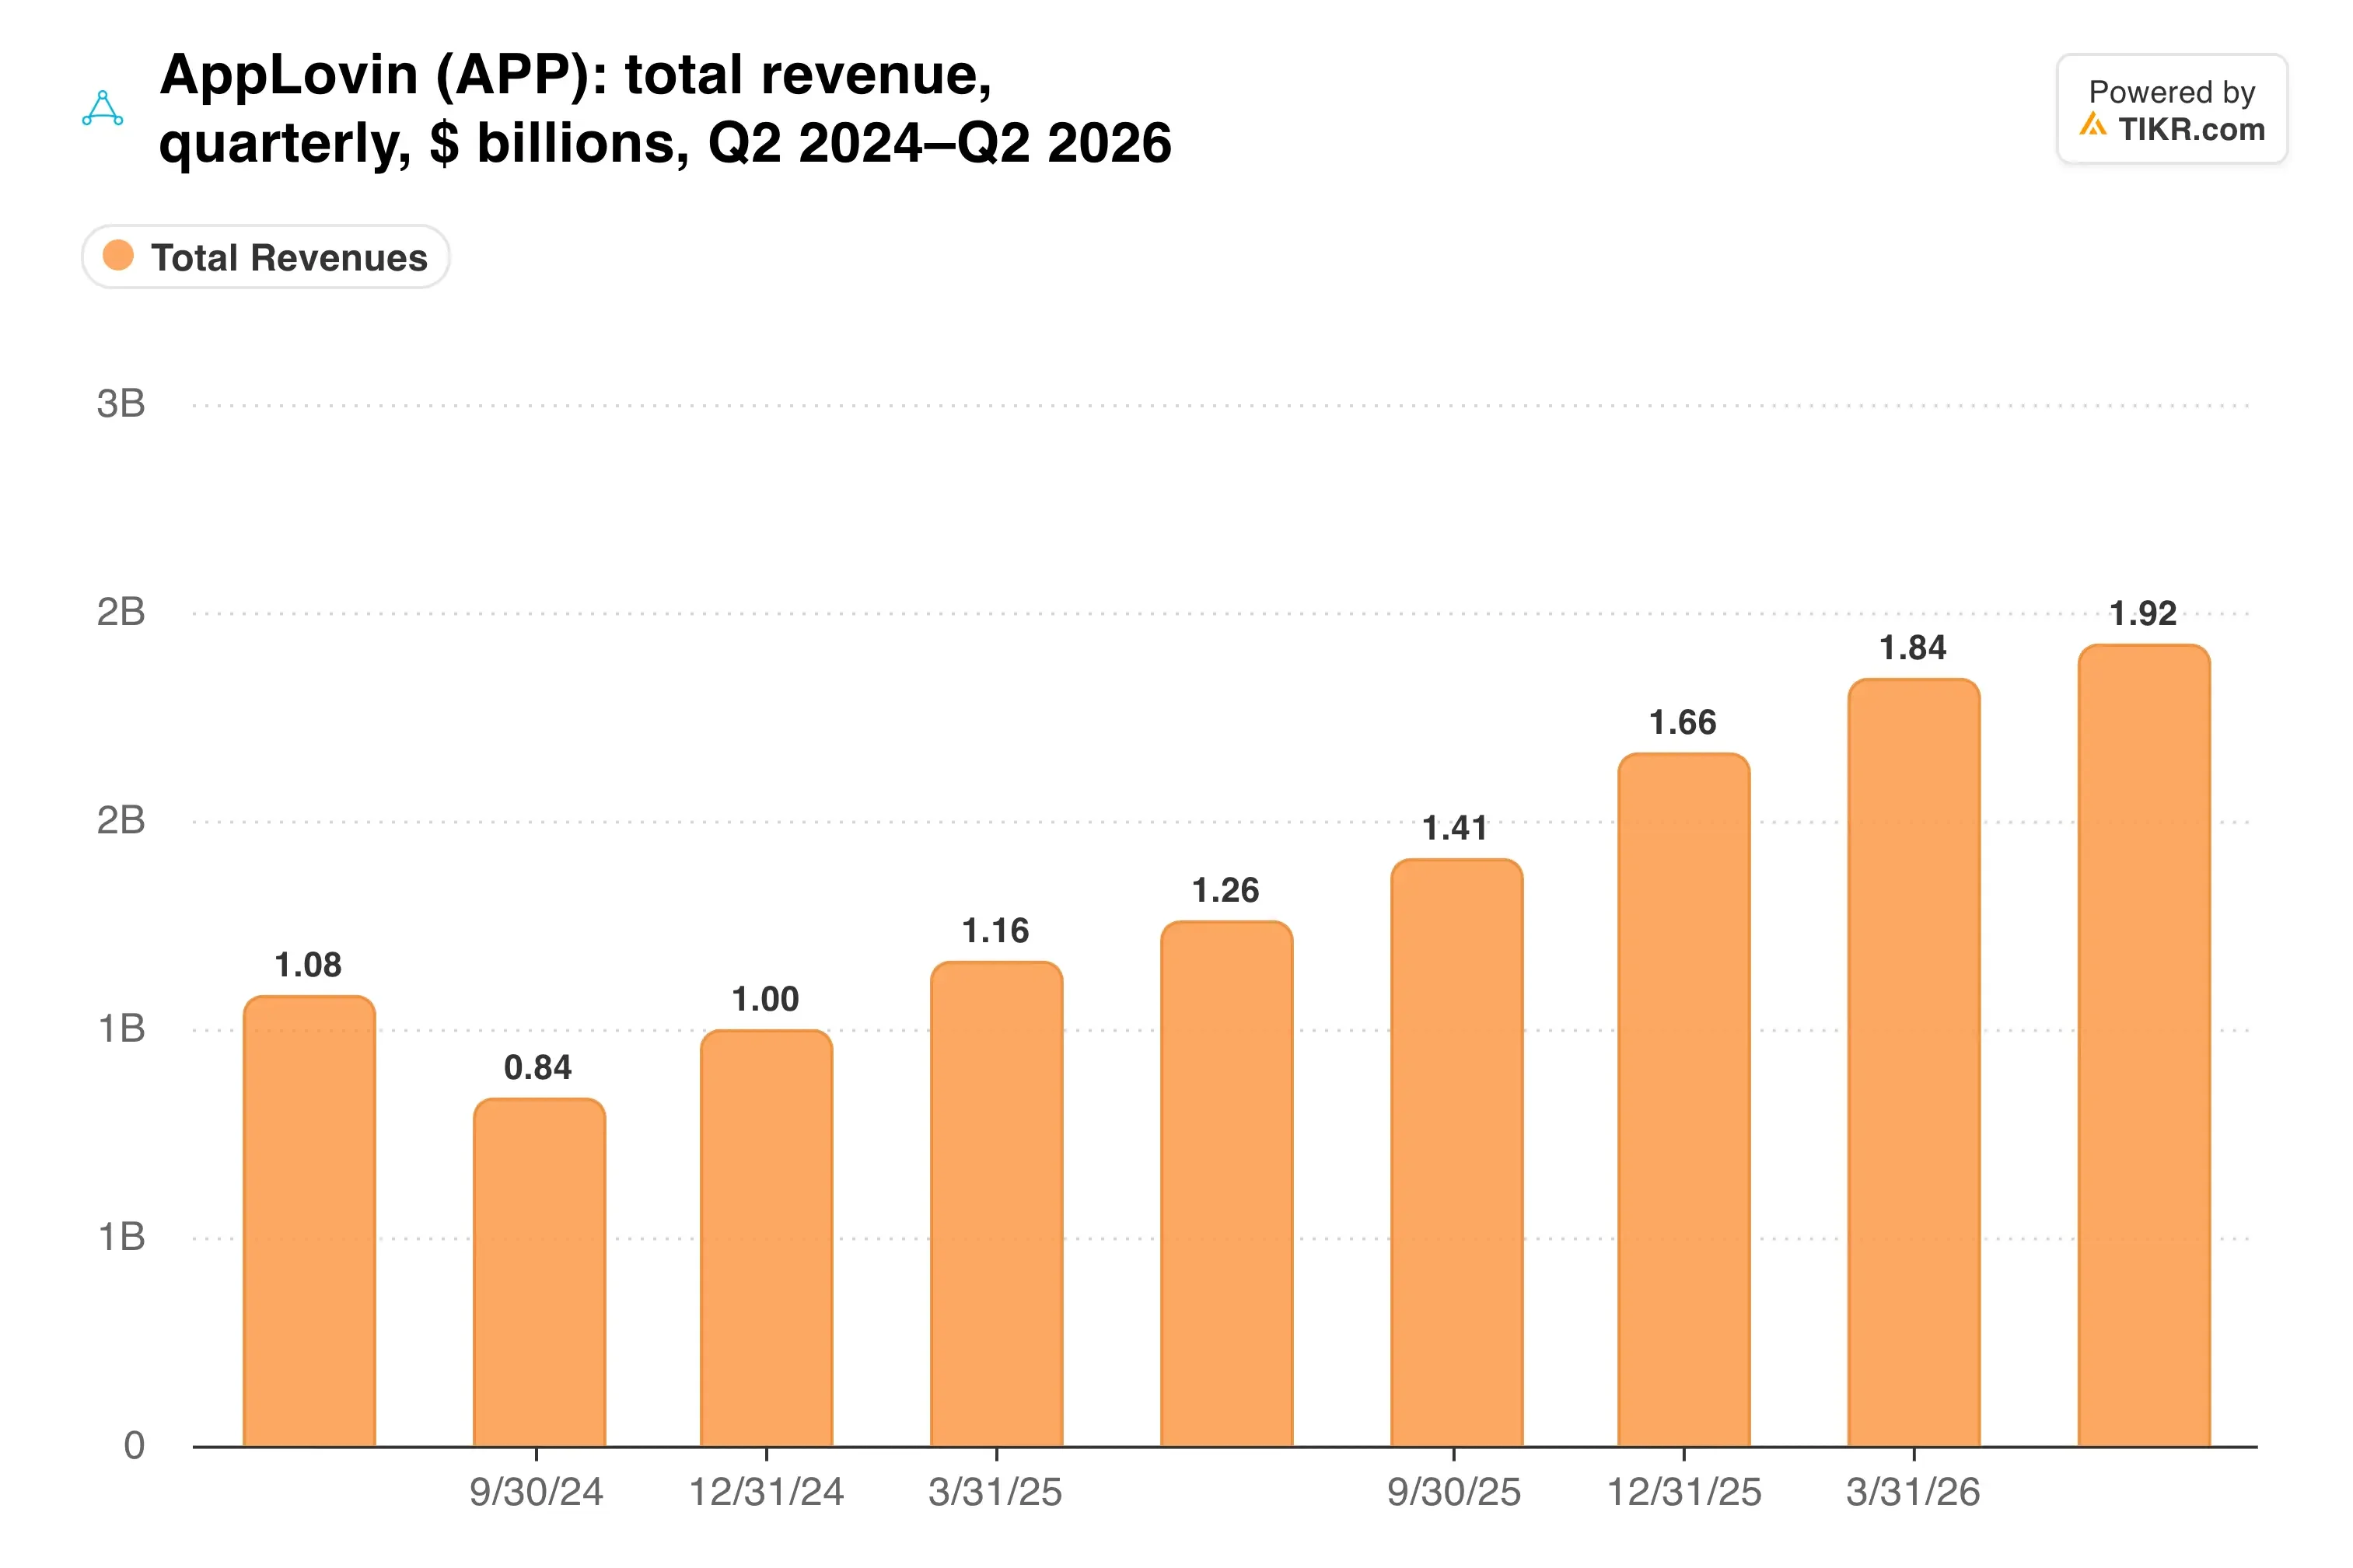
La tendenza trimestrale punta ancora verso l'alto. Ciò che gli investitori vogliono sapere è se la pendenza può tornare a essere più ripida.
Il modello è il prodotto
Tutto in AppLovin passa attraverso il suo motore pubblicitario. Quando i modelli migliorano, gli inserzionisti ottengono rendimenti migliori e spendono di più, quindi i ricavi si muovono a scatti legati ai rilasci.
Ciò rende le previsioni per il terzo trimestre più interessanti di quanto sembri a prima vista. Il punto medio di 2,07 miliardi di dollari implica una crescita sequenziale del 7,8%, circa il doppio del ritmo del secondo trimestre.
Il management ha anche dichiarato che il prossimo passo di miglioramento del modello è arrivato subito dopo la fine del trimestre. E le previsioni escludono i rilasci non ancora implementati, il che lascia spazio a potenziali sorprese positive.
Nel frattempo, la macchina del denaro non ha mai rallentato.

Il flusso di cassa libero del secondo trimestre ha raggiunto 863 milioni di dollari. AppLovin ha speso 551 milioni di dollari riacquistando e trattenendo 1,1 milioni di azioni nello stesso periodo.
TIKR monitora 33 analisti su AppLovin. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su AppLovin, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di AppLovin
Cosa implica un multiplo di 14x
AppLovin quota a 14,2x gli utili forward e 11,6x l'EBITDA forward. Gli analisti modellano una crescita EPS annuale del 38,9% nei prossimi due anni.
Confrontalo con Reddit (RDDT), che quota a 16,0x gli utili forward con un margine EBIT del 28,2% contro il 77,4% di AppLovin. Il mercato sta pagando di più per un'attività pubblicitaria meno redditizia.
Quanto è effettivamente sceso il multiplo?

Lo sconto ha le sue ragioni. L'indagine della SEC sulle pratiche di raccolta dati di AppLovin rimane attiva, e una class action sui titoli sostiene che l'azienda abbia sopravvalutato quanto costantemente i suoi modelli migliorino. I costi di calcolo più elevati per l'addestramento hanno anche compresso i margini del secondo trimestre.
La mia opinione: a 14,2x gli utili, gli investitori stanno valutando AppLovin come se i guadagni del modello si fossero bloccati per sempre. L'implicazione di crescita sequenziale del 7,8% dà ai tori una possibilità equa, ma la pressione latente normativa suggerisce una dimensione di posizione modesta.
Il 4 novembre, la cifra chiave sono i ricavi rispetto al punto medio di 2,07 miliardi di dollari. Una previsione per il quarto trimestre che mantenga una crescita sequenziale alta a una cifra mostrerebbe che il ritmo del modello è tornato.
Quindi quanto vale effettivamente il titolo AppLovin?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AppLovin. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!