Punti Chiave
- L'azione di Dell è salita del 299% nel 2026, con forti rialzi dopo due trimestrali che hanno portato ordini record di server AI e un backlog di 95 miliardi di dollari.
- L'azienda ha guadagnato gran parte di questa corsa: Dell ha alzato le sue previsioni di fatturato annuale a 192 miliardi di dollari, un aumento del 69%.
- Barclays sostiene che i prezzi più alti della memoria guidano gran parte della crescita di Dell, ma il trimestre preliminare molto più forte di Super Micro suggerisce che la domanda di server AI rimane solida.
- A 17 volte gli utili forward, Dell vale la pena acquistare ulteriormente solo se il suo report di fine novembre mostra che il flusso di cassa libero si allinea con i profitti.
L'azione di Dell Technologies (DELL) è salita del 299% nel 2026 fino alla chiusura di martedì, e l'azienda ha fatto gran parte del lavoro.
È anche il 16% al di sotto del suo massimo del 18 settembre, dopo che un downgrade ha messo in dubbio cosa ci sia realmente dietro quella crescita. Quindi, si prendono profitti qui, o si compra di più?
Due Trimestrali Hanno Costruito un Backlog da 95 Miliardi di Dollari
Il report del primo trimestre di Dell del 28 maggio ha dato il via. Il fatturato è balzato dell'88% a 43,8 miliardi di dollari, e il management ha alzato le sue previsioni di fatturato annuale a 165-169 miliardi di dollari, rispetto ai 138-142 miliardi di dollari di febbraio.
Il report del secondo trimestre del 1 settembre ha superato quello:
- Fatturato in aumento del 58% a un record di 47,0 miliardi di dollari
- Un record di 60,9 miliardi di dollari di ordini di server AI
- Un backlog AI record di 95 miliardi di dollari
- Le previsioni di fatturato annuale alzate di 25 miliardi di dollari a 192 miliardi di dollari, con il fatturato dei server AI ora atteso a 74 miliardi di dollari (in aumento da 60 miliardi di dollari)
Come ha detto il CFO David Kennedy alla conferenza di Citi del 10 settembre, "La domanda è stata più veloce del conto economico."
TIKR Traccia 29 Analisti su Dell Technologies. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Dell Technologies, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Dell Technologies
Barclays Dice che Sono i Prezzi della Memoria
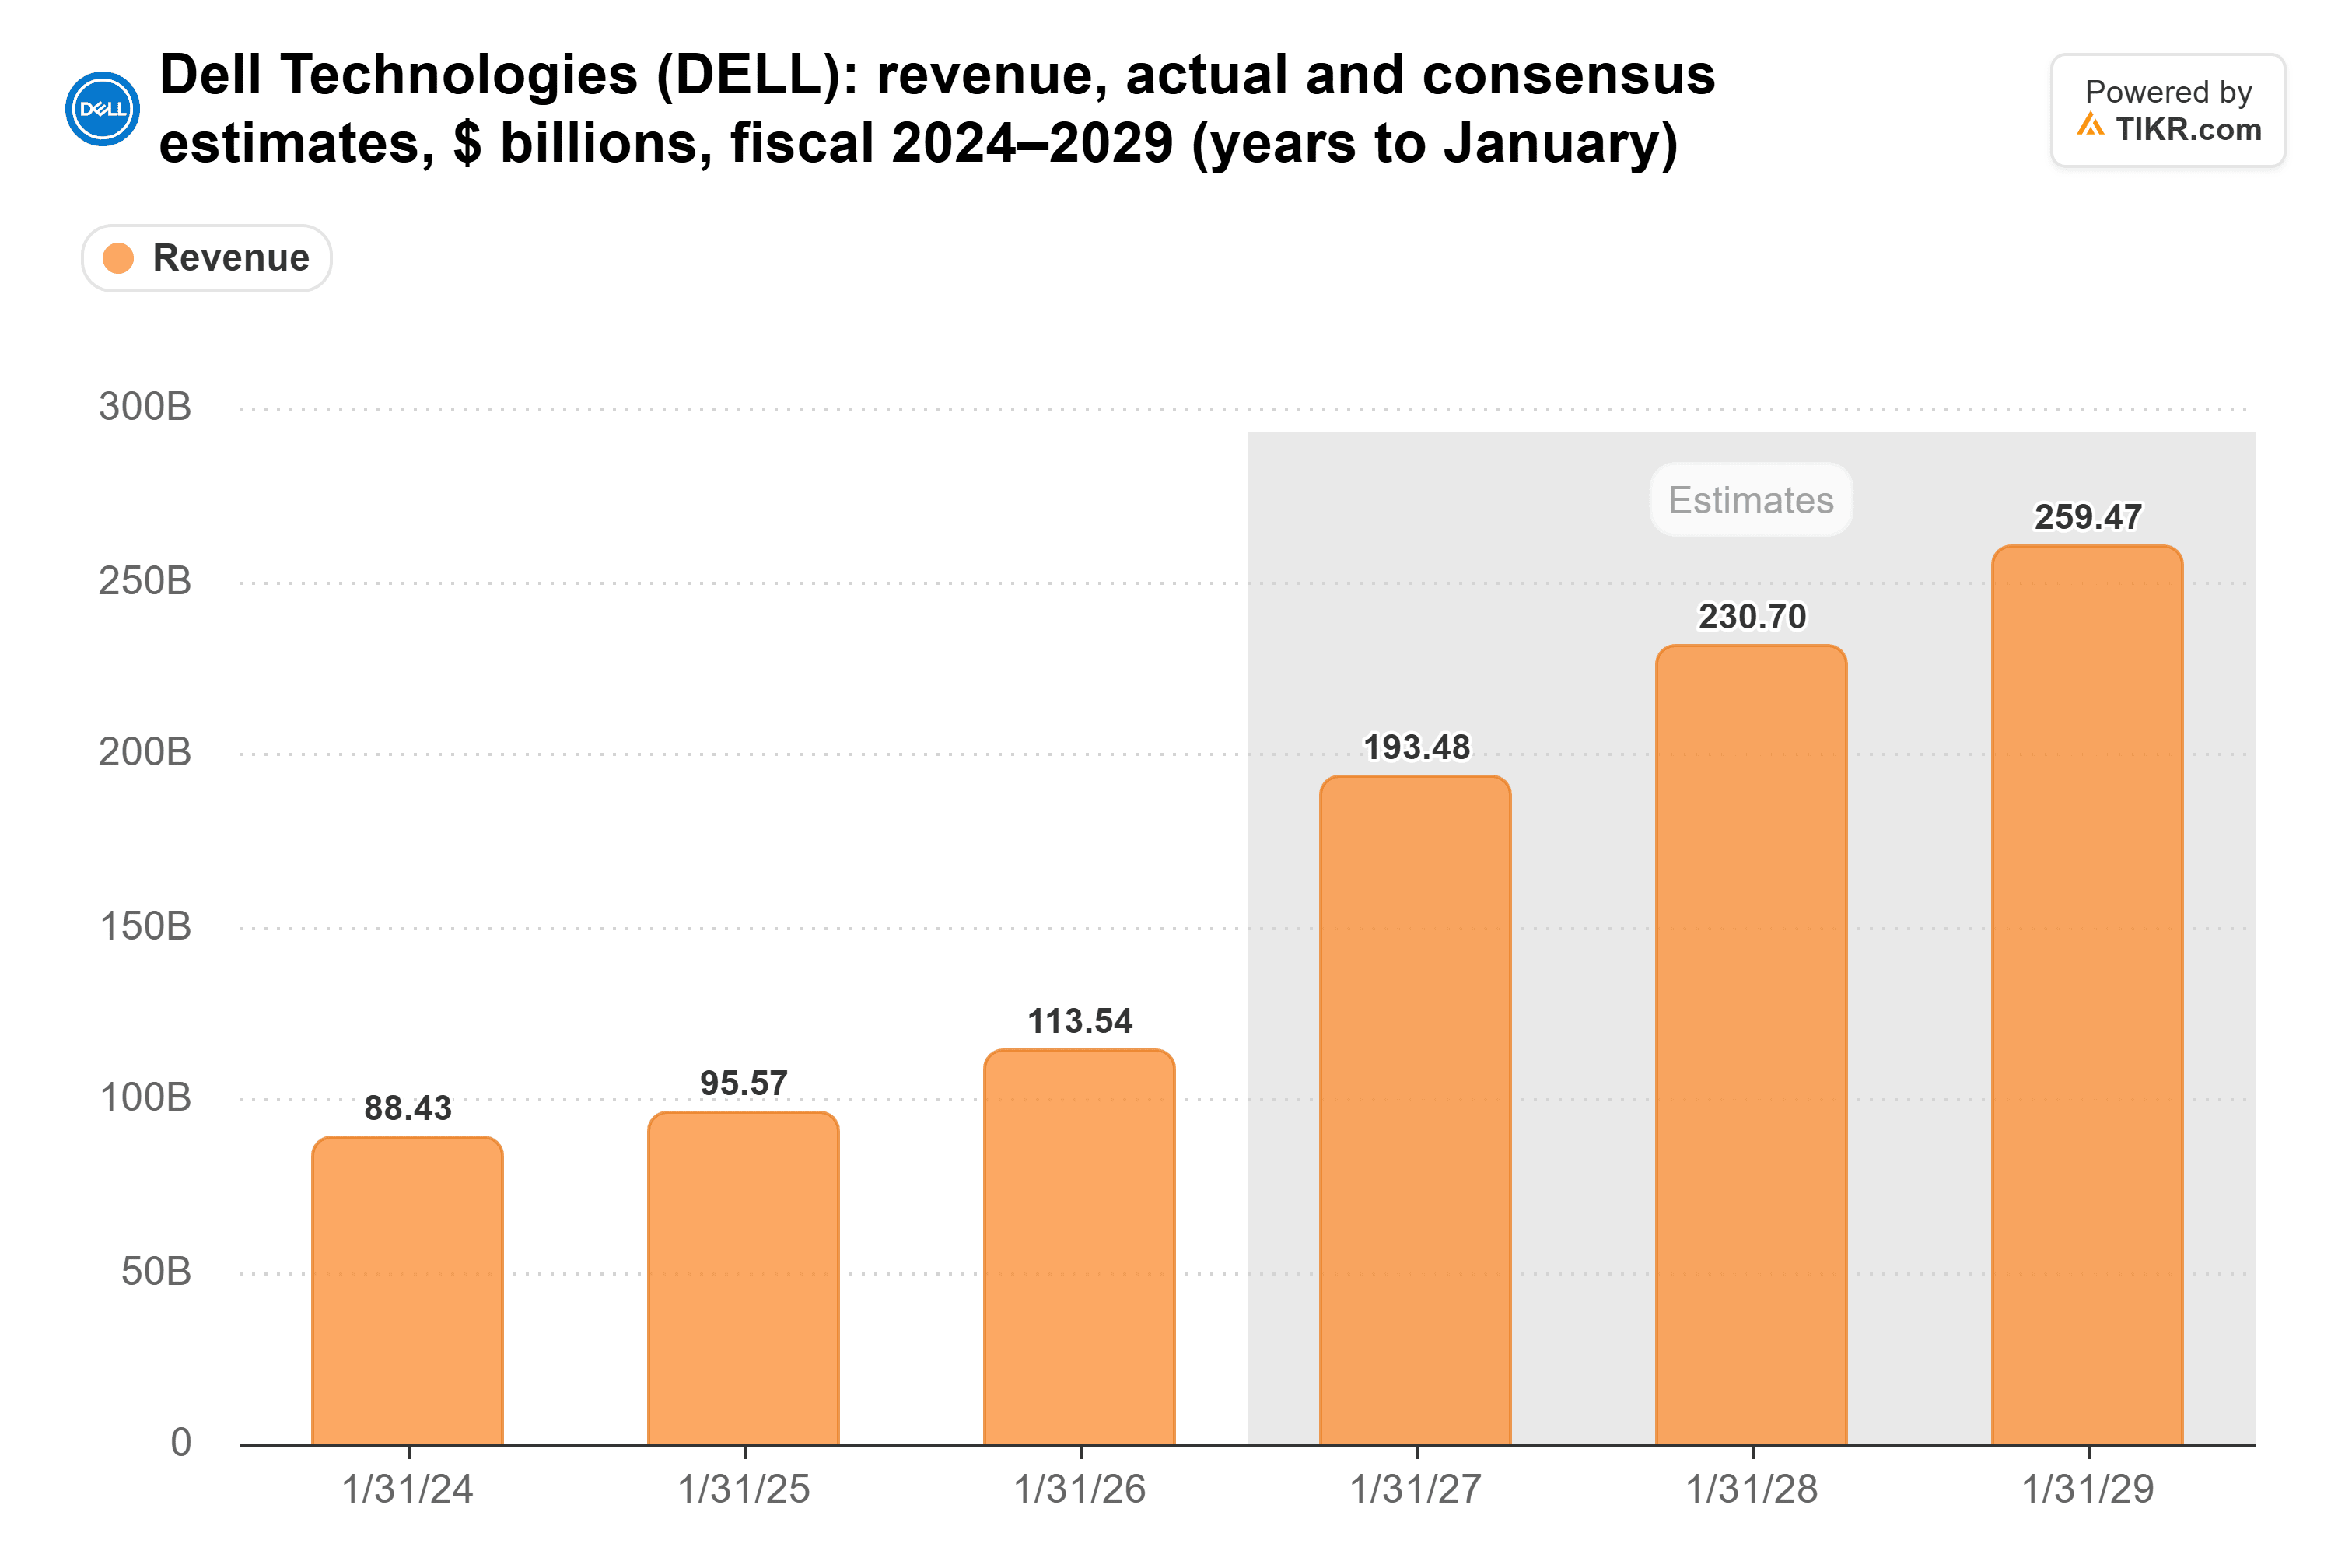
Wall Street ora si aspetta che il fatturato salga da 113,5 miliardi di dollari nell'anno terminato a gennaio 2026 a 193 miliardi di dollari in questo anno fiscale e 231 miliardi di dollari l'anno successivo.
Barclays pensa che gran parte di questo sia dovuto alla memoria. L'analista Tim Long ha declassato Dell a Equal Weight il 14 ottobre e ha abbassato il suo target a 574 dollari (da 603 dollari). La sua tesi: non c'è ancora una "significativa svolta AI" nelle spese delle imprese, e gran parte della crescita di Dell deriva dal trasferimento dei maggiori costi della memoria ai clienti. Se quei prezzi si stabilizzano, anche le vendite di Dell potrebbero farlo.
Dell ammette parte di questo. Il fatturato dei server e delle reti tradizionali è aumentato del 122% a 10,5 miliardi di dollari lo scorso trimestre, e il COO Jeff Clarke ha dichiarato durante la conference call del secondo trimestre: "C'è una nozione di inflazione all'interno della nostra crescita."
La risposta di Kennedy è la densità: un nuovo server può sostituirne cinque o sei più vecchi, e ognuno porta molta più memoria e core di processore.
Il 20 ottobre, il concorrente Super Micro Computer (SMCI), in rialzo del 20% nel 2026, ha dichiarato che il suo primo trimestre fiscale probabilmente ha generato un fatturato di 18,5-19,5 miliardi di dollari, ben al di sopra dei 14,5-15,5 miliardi di dollari che aveva previsto.
Il Contante Deve Arrivare a Novembre
Il contante è il punto debole. Il flusso di cassa libero è sceso del 47% a 986 milioni di dollari nel secondo trimestre (la misura rettificata di Dell è stata di 8,1 miliardi di dollari). Nel primo semestre, l'utile netto è salito a 7,6 miliardi di dollari da 2,1 miliardi di dollari, ma il flusso di cassa libero è rimasto stabile a 4,1 miliardi di dollari, con il finanziamento ai clienti che ha immobilizzato 6,4 miliardi di dollari.
Gli analisti si aspettano circa 12 miliardi di dollari di flusso di cassa libero per l'intero anno, quindi Dell ha bisogno di circa 8 miliardi di dollari nel secondo semestre.
Dell dovrebbe pubblicare i risultati del terzo trimestre fiscale dopo la chiusura del 24 novembre. Ha fornito una previsione di 49,0 miliardi di dollari di fatturato e 6,50 dollari di EPS rettificato, un passo indietro rispetto ai 7,04 dollari del secondo trimestre, e il consenso si posiziona leggermente più in alto a 49,2 miliardi di dollari e 6,56 dollari.
L'Azione Dell è un Acquisto a 17x, Se il Contante Segue
Dell scambia a 17 volte gli utili forward, in calo da un picco di 26x di agosto ma comunque al di sopra della sua media quinquennale di 12x.

Il management prevede 25,50 dollari di EPS rettificato in questo anno fiscale, in aumento del 148%, e gli analisti si aspettano 30,26 dollari di EPS normalizzato l'anno successivo. Il target di consenso di 595 dollari si trova il 19% al di sopra della chiusura di martedì.
Io comprerei di più, ma non a occhi chiusi. Il backlog, le previsioni alzate e i numeri di Super Micro dicono tutti che la domanda di server AI è reale, e 17x è un prezzo equo per utili che crescono così velocemente. Ciò che non è ancora dimostrato è il contante.
La memoria è l'altro rischio. Michael Dell ha detto a CNBC il 13 ottobre che la carenza potrebbe durare circa quattro anni, mentre Barclays si aspetta che la crescita rallenti con la normalizzazione dei prezzi. Se il terzo trimestre porta un'altra cifra di flusso di cassa libero sotto 1 miliardo di dollari, il problema di cassa smette di sembrare temporaneo, e smetterei di aggiungere.
Quindi, quanto vale realmente l'azione Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!