Le azioni di Amazon (AMZN) sono salite di circa il 5% a $262,45 lunedì dopo che Brian Nowak di Morgan Stanley ha nominato il titolo come scelta principale e ha alzato il suo target a $350 da $335.
La chiamata va oltre le aspettative del mercato su entrambi i lati del bilancio. La stima degli utili di Nowak per il 2028 si posiziona del 24% sopra il consenso, e la sua previsione di spese in conto capitale per il 2027 è del 28% superiore. Morgan Stanley scommette che maggiori spese si traducano in maggiori profitti, e più rapidamente.
Su cosa scommette Morgan Stanley
- Crescita di AWS: 47% nel 2027 e 42% nel 2028, rispetto al 41% e 37% precedenti.
- La ragione: Nvidia (NVDA) ha dichiarato il 26 agosto che AWS implementerà altri 2 milioni delle sue GPU nel corso del 2027 e 2028.
- Margini di AWS: 42% nel 2027 e 44% nel 2028, contro il 39,3% del secondo trimestre.
- Il risultato: circa $16,50 di EPS nel 2028, con il target di $350 a circa 21 volte tale cifra.
- Il conto: spese in conto capitale di $355 miliardi nel 2027 e $365 miliardi nel 2028.
Confronto tra Morgan Stanley e il consenso su Amazon
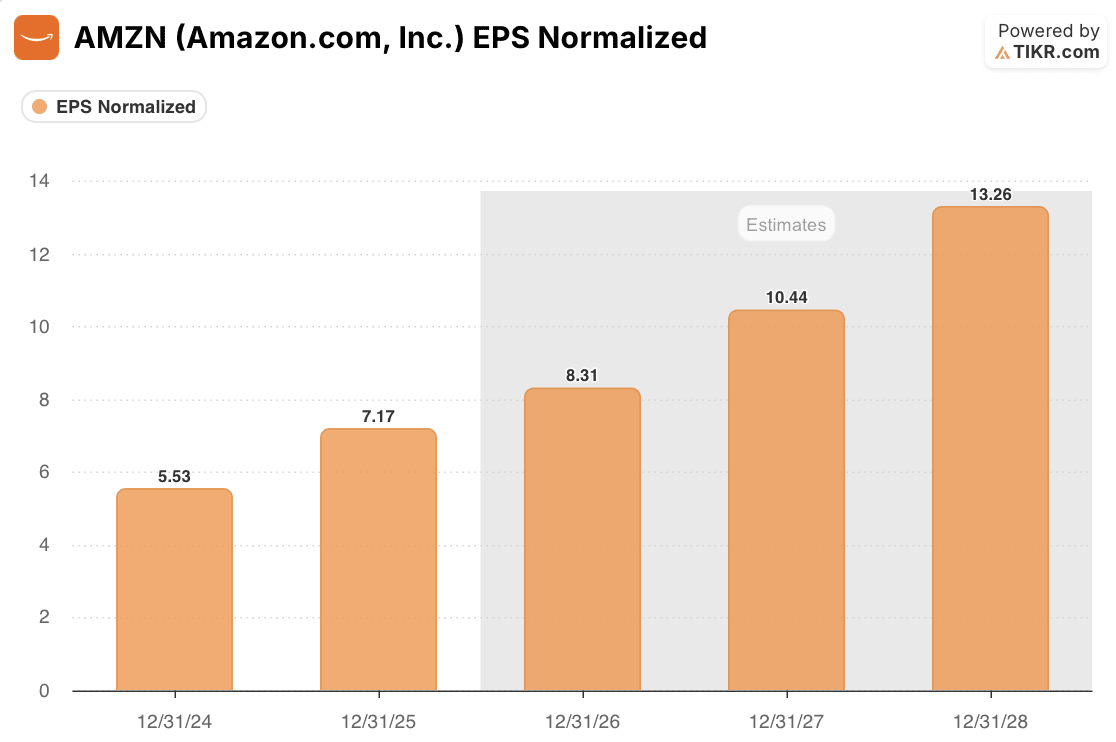
Il consenso prevede che Amazon guadagni $13,26 per azione nel 2028 su base normalizzata, in aumento del 60% rispetto agli $8,31 di quest'anno. I $16,50 di Nowak sono superiori del 24% a tale cifra.
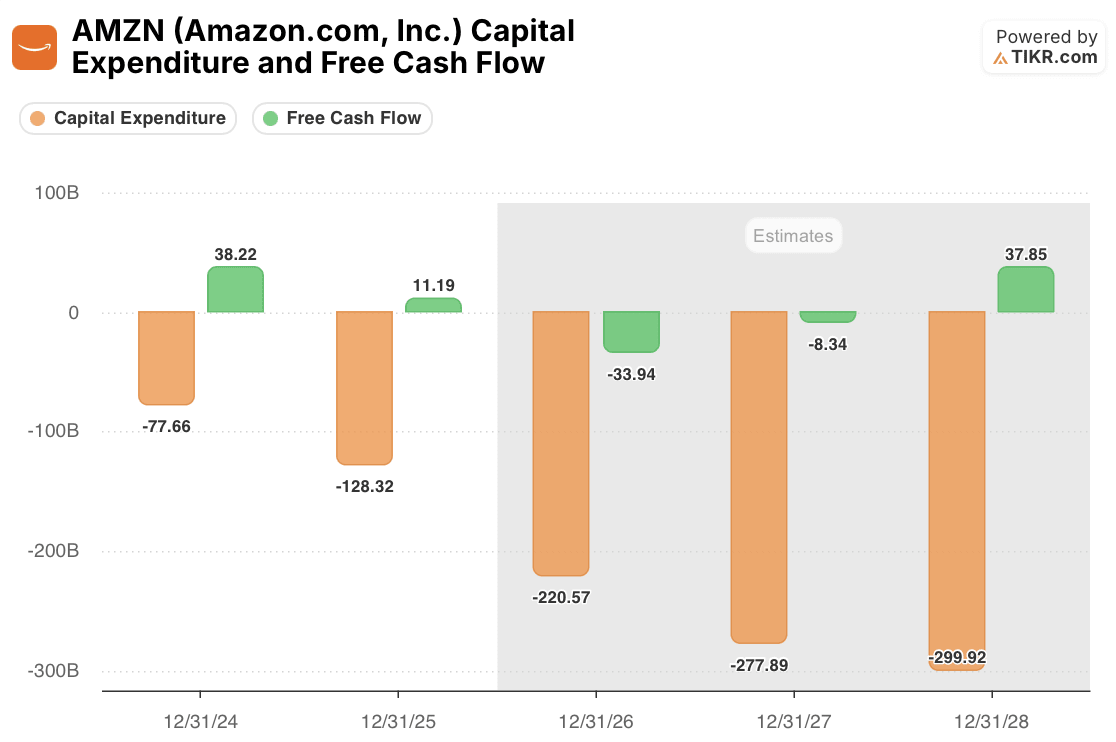
Il divario di spesa è più ampio. Il consenso prevede spese in conto capitale di $277,89 miliardi nel 2027, quindi i $355 miliardi di Nowak aggiungono altri $77 miliardi in un solo anno. Questo si colloca proprio dove il flusso di cassa libero è già il punto dolente: il consenso lo vede a -$33,94 miliardi quest'anno e -$8,34 miliardi l'anno prossimo, prima di recuperare a $37,85 miliardi nel 2028. Anche quel recupero riporta solo ai $38,22 miliardi del 2024.
La tesi rialzista richiede che i margini di AWS salgano mentre tutta quella nuova attrezzatura inizia ad ammortizzarsi. Nowak ha ragione sul fatto che la domanda c'è. La parte aperta è se i profitti terranno il passo con l'ammortamento.
Cosa è già prezzato nel titolo Amazon
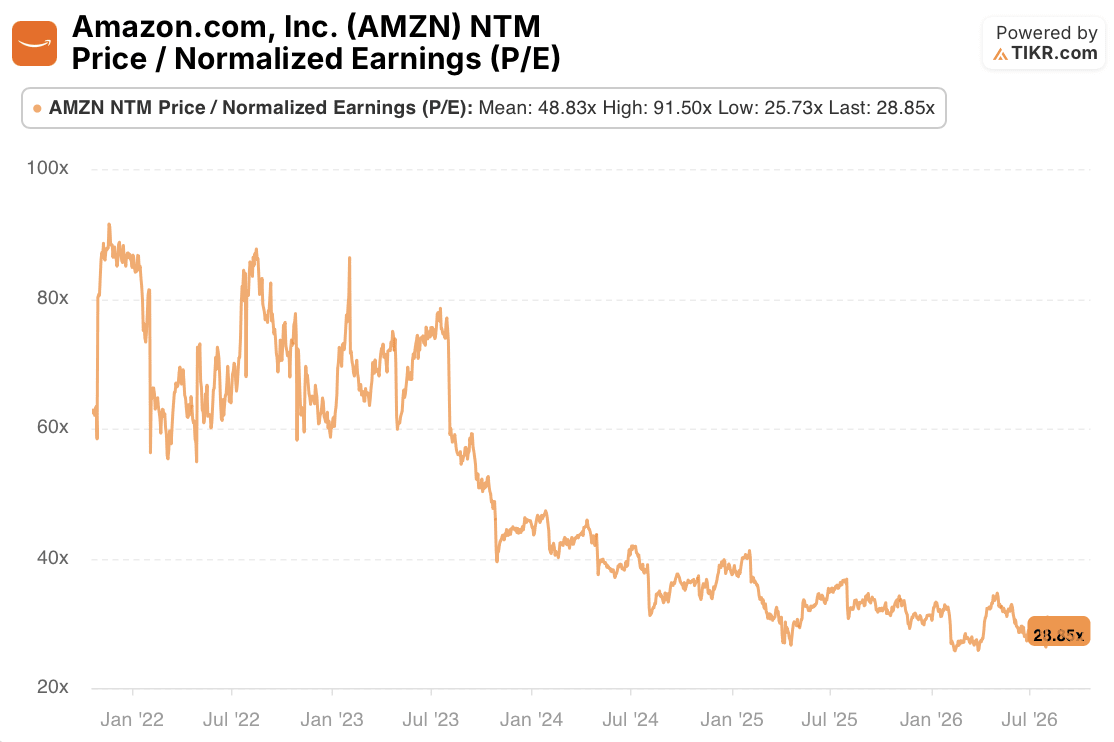
Non molta eccitazione. Amazon scambia a 28,85 volte gli utili normalizzati NTM, il 41% al di sotto della sua media quinquennale di 48,83 volte e vicino al suo minimo di 25,73 volte. A $262,45, il titolo costa 19,8 volte gli utili consensuali del 2028 e 15,9 volte quelli di Nowak.
La base normalizzata è il metro di giudizio corretto qui. L'EPS del secondo trimestre di Amazon di $5,75 è stato gonfiato da $53,4 miliardi di reddito ante imposte non operativo, principalmente derivante dal suo investimento in Anthropic. L'utile netto dichiarato è stato di $62,6 miliardi.
La posizione del mercato sul titolo AMZN
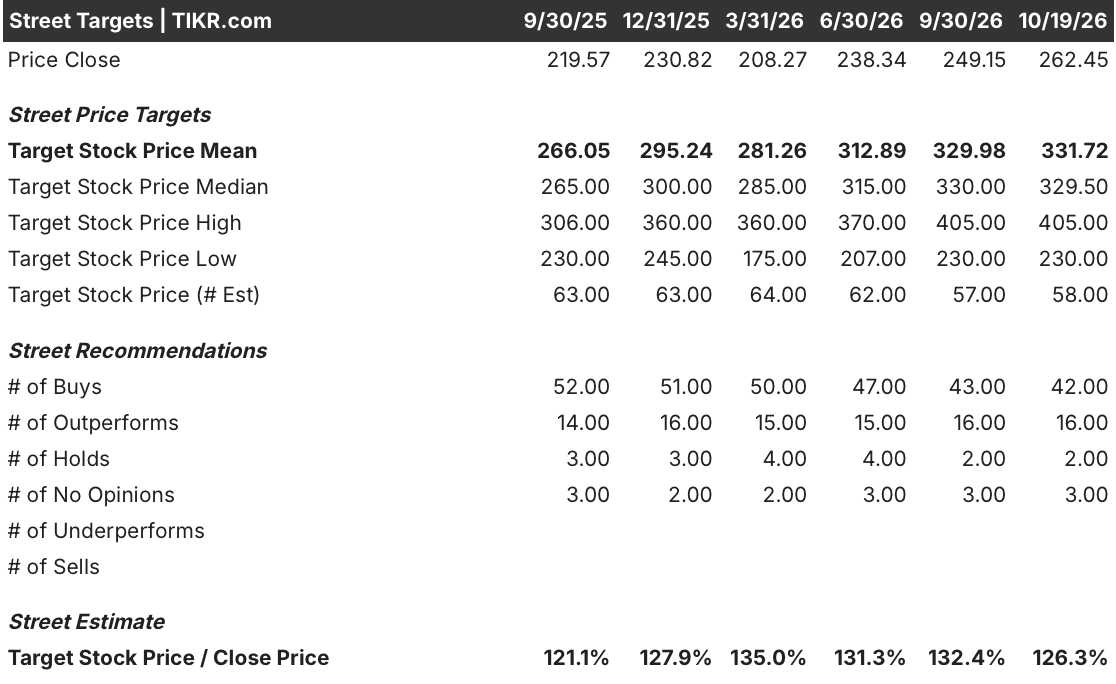
Il target medio del mercato è di $331,72, il 26,3% sopra la chiusura di lunedì. I $350 di Morgan Stanley si posizionano del 5,5% sopra quella media, e il massimo è $405. Quarantadue analisti valutano Amazon come un buy e 16 come outperform, contro due hold e nessun sell.
Il numero che Amazon deve agli investitori il 29 ottobre
L'upgrade è una scommessa sulla spesa, non una chiamata sul fatto che il titolo sia economico, e a meno di 29 volte gli utili forward il multiplo lascia spazio per essa. La prova arriva il 29 ottobre. AWS è cresciuto del 37% lo scorso trimestre con un margine del 39,3%. Se la crescita si mantiene vicino a quel ritmo e il margine si avvicina al 42% anche mentre la spesa del 2026 si avvicina alla guida di $220 miliardi, i calcoli di Nowak per il 2028 sembrano raggiungibili. Se il margine scivola, il consenso a $13,26 è il numero più sicuro.
Vuoi verificare il percorso del consenso rispetto a quello di Morgan Stanley da solo? Le stime di EPS, capex e flusso di cassa libero di Amazon sono gratuitamente consultabili su TIKR. Scopri di più qui.
Quindi, quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo AMZN. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Amazon.com, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!