Points clés
- Alphabet a chuté de 12 % le 29 octobre après la publication de ses résultats du troisième trimestre, sa pire journée depuis son introduction en bourse en 2004.
- Scott Galloway considère l'IA comme une menace existentielle pour Google Search, mais il estime toujours que l'action Alphabet représente une opportunité d'achat.
- Les plus-values sur les participations privées ont gonflé les bénéfices publiés d'Alphabet, donc sur les bénéfices normalisés, elle se négocie à 20x les bénéfices futurs, en dessous de sa moyenne quinquennale de 23x.
- Avec un chiffre d'affaires en hausse de 25 % et Cloud qui génère désormais presque autant de bénéfice sur chaque nouveau dollar de revenu que Google Services, l'action semble un achat, et le prochain test sera le chiffre des investissements pour 2027, attendu début février.
Fin avril, Alphabet (GOOG) se négociait à 33x les bénéfices futurs, sa valorisation la plus élevée en cinq ans. Aujourd'hui, l'un des critiques les plus virulents de Search estime qu'elle est suffisamment bon marché pour être achetée.
Entre-temps est arrivé le troisième trimestre. Les revenus de Search & autres ont augmenté de 12 %, contre 17 % au deuxième trimestre. Le flux de trésorerie disponible s'est établi à -9,1 milliards de dollars. Et l'action a chuté de 12 % le 29 octobre, sa pire journée depuis son introduction en bourse en 2004. Cela a couronné son pire mois jamais enregistré en termes de valeur marchande perdue.
Scott Galloway, professeur à la NYU Stern et co-animateur de Prof G Markets, ne mâche pas ses mots sur le scénario baissier. Dans l'épisode de lundi, il a déclaré : « L'IA est une menace existentielle pour Alphabet parce que le péage le plus rentable et le plus important de l'histoire, Search, semble être en quelque sorte attaqué. »
Il a également déclaré que Microsoft avait financé son développement de l'IA avec sa trésorerie disponible, tandis qu'Alphabet « semble contracter des seconds prêts hypothécaires pour la même rénovation. »
Puis il a comparé le P/E d'Alphabet de 14,6 à celui du S&P 500 de 19,5 et en est arrivé là : « cela me semble être une opportunité d'achat. »
Un sacré soutien de la part d'un homme qui vient juste de qualifier Search de péage attaqué.
TIKR suit 58 analystes sur Alphabet. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
Le multiple réel est plus proche de 20x
Alphabet n'est cependant pas tout à fait aussi bon marché qu'à 14,6. Les plus-values sur ses participations dans des sociétés privées ont gonflé ses bénéfices publiés. Au premier semestre 2026, ces plus-values se sont élevées à 135,9 milliards de dollars, plus que ses 80,5 milliards de dollars de résultat opérationnel. Au deuxième trimestre seulement, elles représentaient 6,26 dollars de ses 9,11 dollars de bénéfice par action.
Les bénéfices normalisés sont ici une meilleure mesure. Les analystes s'attendent à ce qu'ils passent de 10,81 dollars par action en 2025 à 18,26 dollars d'ici 2028, et ils ont à peine modifié ces estimations après la publication des résultats :

Sur ces bénéfices, Alphabet se négocie à 20x, en dessous de sa moyenne quinquennale de 23x :
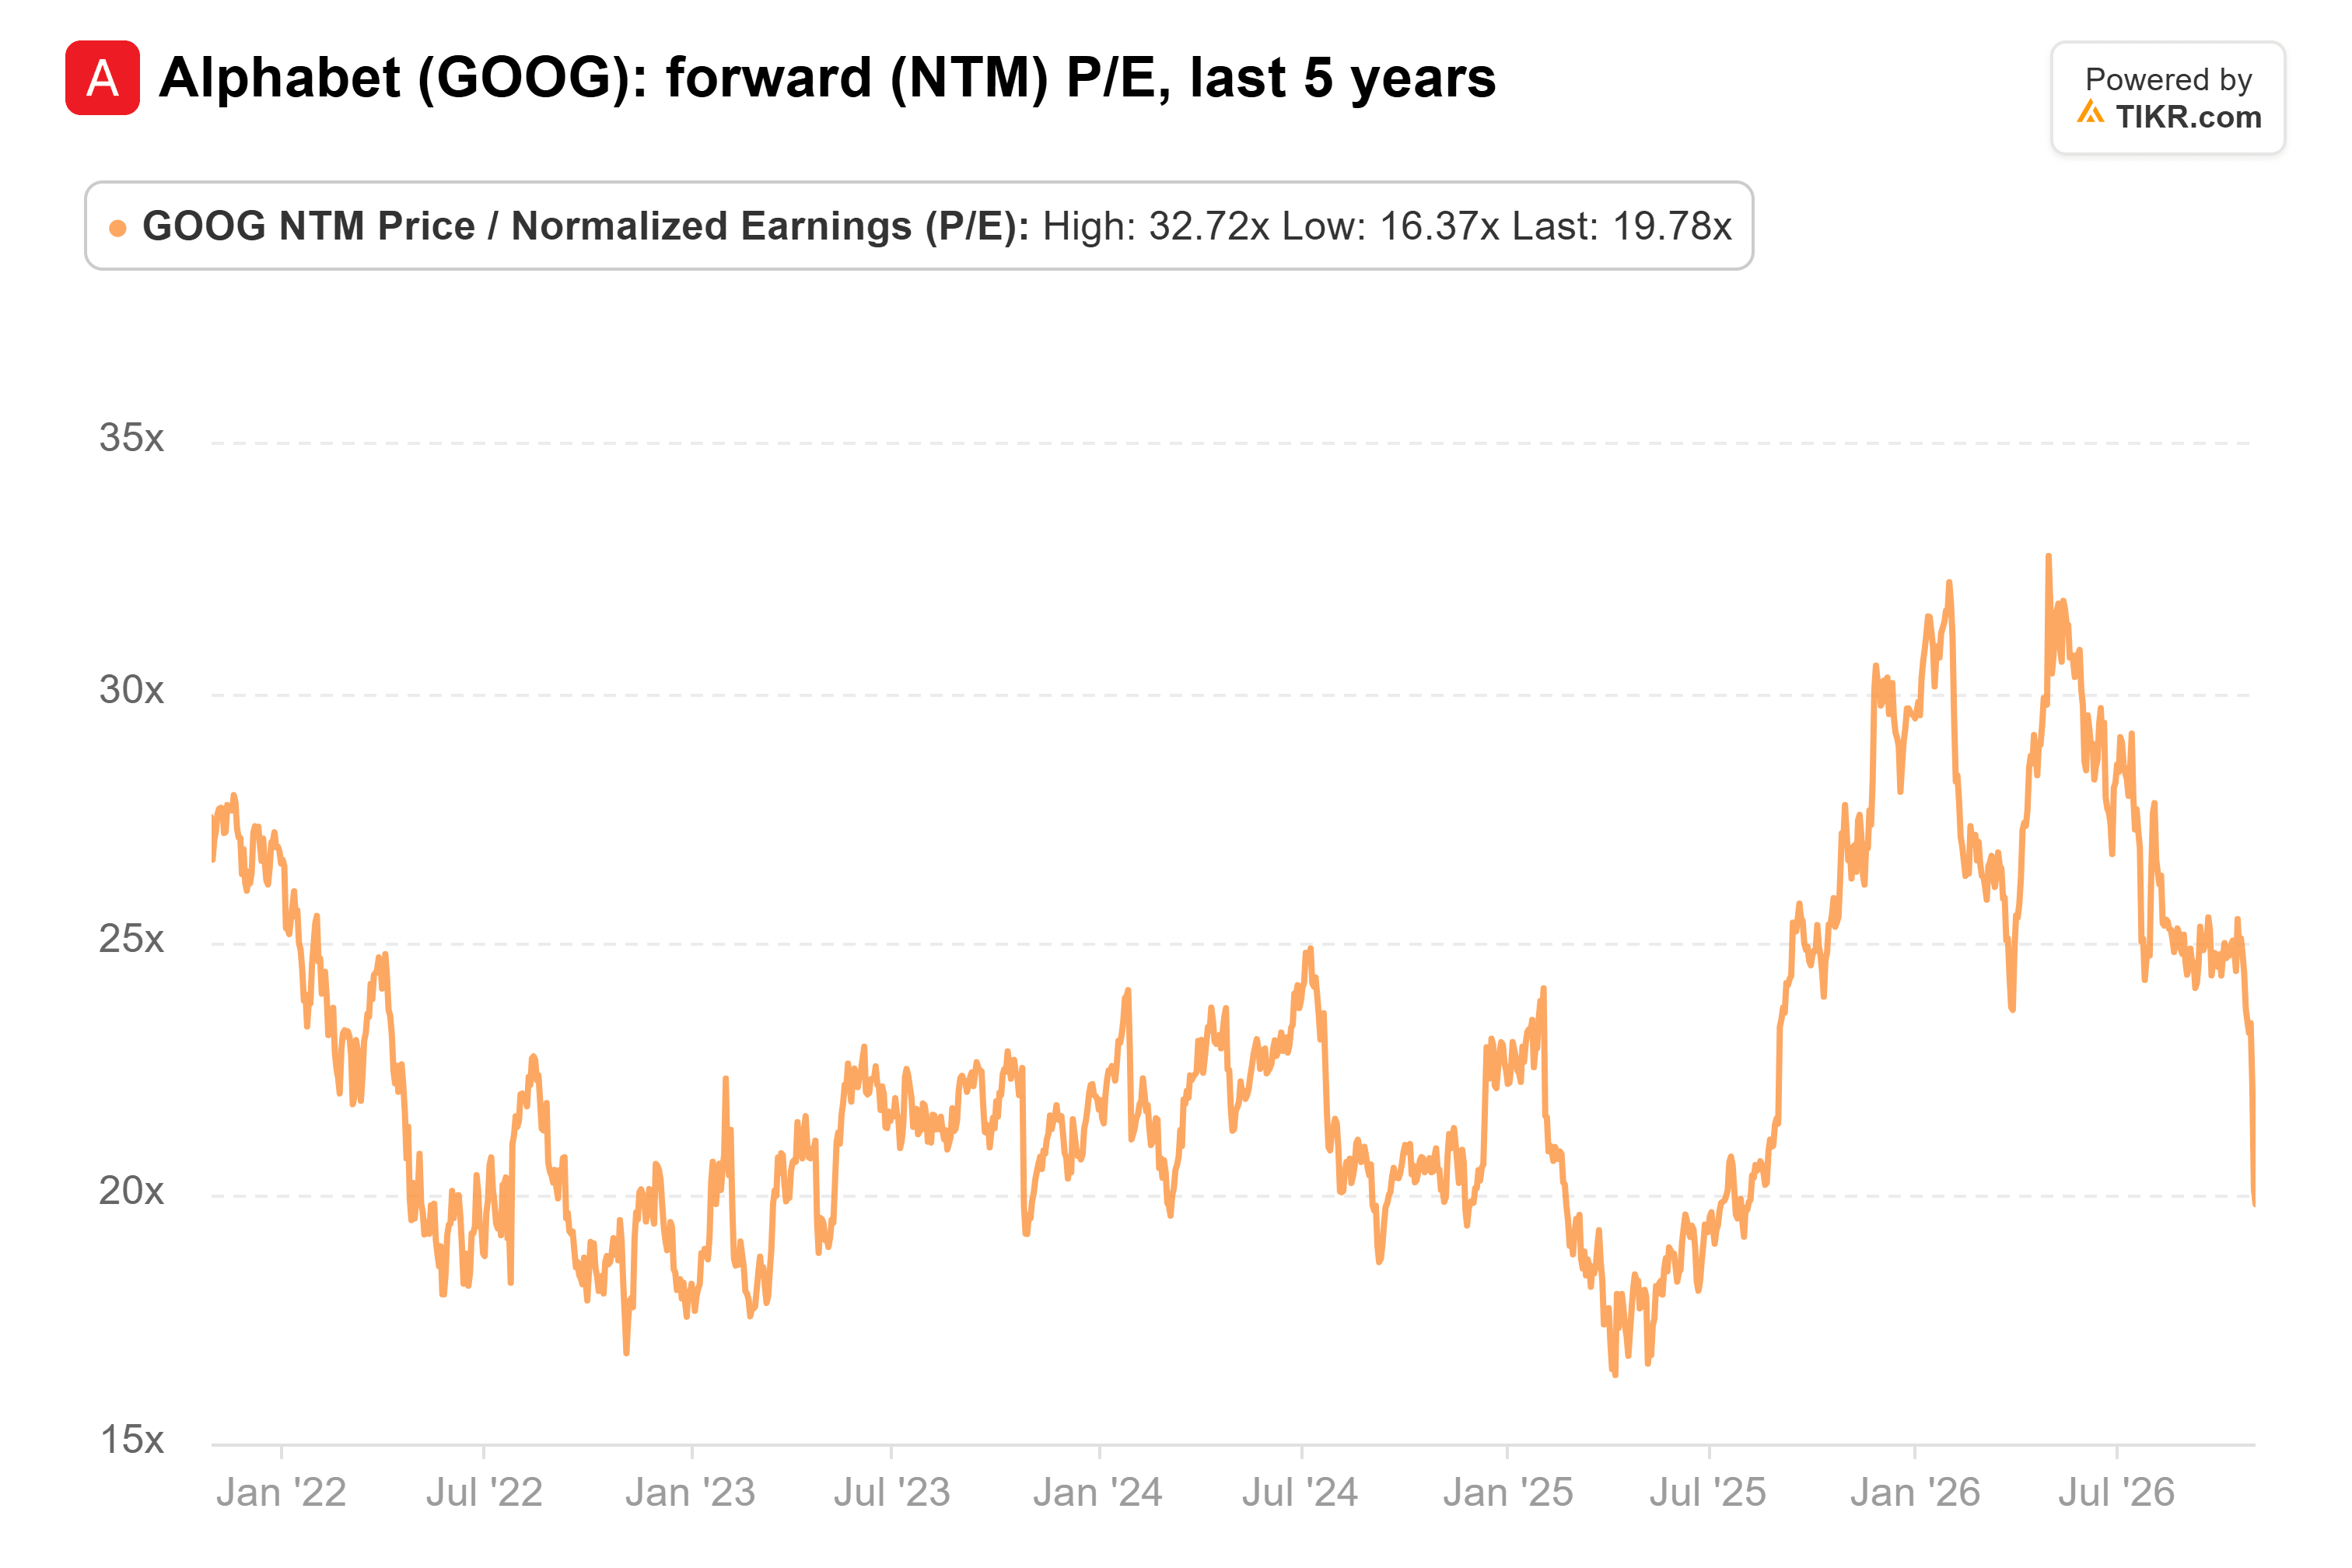
Alphabet coûte donc plus cher que les 14,6x de Galloway, mais elle reste bon marché selon ses propres standards.
Cloud génère désormais autant que Google Services
Et l'activité continue de croître rapidement. Le chiffre d'affaires a atteint 128 milliards de dollars au troisième trimestre, en hausse de 25 % sur un an :

Plus de la moitié de cette croissance provient de Google Cloud, où le chiffre d'affaires a bondi de 103 % à 30,7 milliards de dollars. La marge opérationnelle de Cloud est passée à 36,2 %, contre 23,7 % un an plus tôt. La direction avait averti que la location de capacités de calcul externes, qui a commencé ce trimestre, pèserait sur cette marge, et elle a malgré tout augmenté.
Dès le deuxième trimestre, un nouveau dollar de revenu Cloud ajoutait déjà à peu près autant de résultat opérationnel qu'un nouveau dollar provenant de Google Services, le segment qui contient Search. Ainsi, même si Search ralentit, Alphabet dispose d'une deuxième activité qui génère autant de bénéfices.
Et Search ralentit. Le directeur commercial Philipp Schindler a attribué une partie du ralentissement du troisième trimestre à une monétisation plus faible dans le mode IA. C'est la cannibalisation qui inquiète Galloway. Alphabet a également vendu pour 12,4 milliards de dollars d'actions nouvelles et émis pour 28,7 milliards de dollars d'obligations au cours du trimestre. Ce sont ses seconds prêts hypothécaires, en pratique.
Je suis d'accord avec Galloway
Une entreprise qui augmente son chiffre d'affaires de 25 % par an à cette taille, avec une deuxième activité qui génère désormais autant de bénéfices que sa première, semble un achat à 20x les bénéfices futurs. Je pense que le marché valorise Search comme s'il était déjà en contraction, alors que les revenus de Search & autres ont encore augmenté au troisième trimestre.
Bien sûr, les dépenses ne sont pas terminées. La directrice financière Anat Ashkenazi s'attend à ce que les investissements « augmentent significativement en 2027 », et le chiffre sera communiqué lors de la conférence téléphonique du quatrième trimestre, probablement début février. S'il dépasse le carnet de commandes de Cloud de 561 milliards de dollars, je prendrais l'inquiétude hypothécaire de Galloway plus au sérieux que son appel à l'achat.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alphabet. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !