


Points clés
- Le rendement du Trésor à 10 ans est proche de 5,3 %, et les anciennes valeurs défensives comme McDonald's ont perdu environ un quart de leur valeur cette année.
- Josh Brown affirme que les investisseurs qui veulent se positionner de manière défensive aujourd'hui achètent Apple, Microsoft et Nvidia, et les chiffres lui donnent raison.
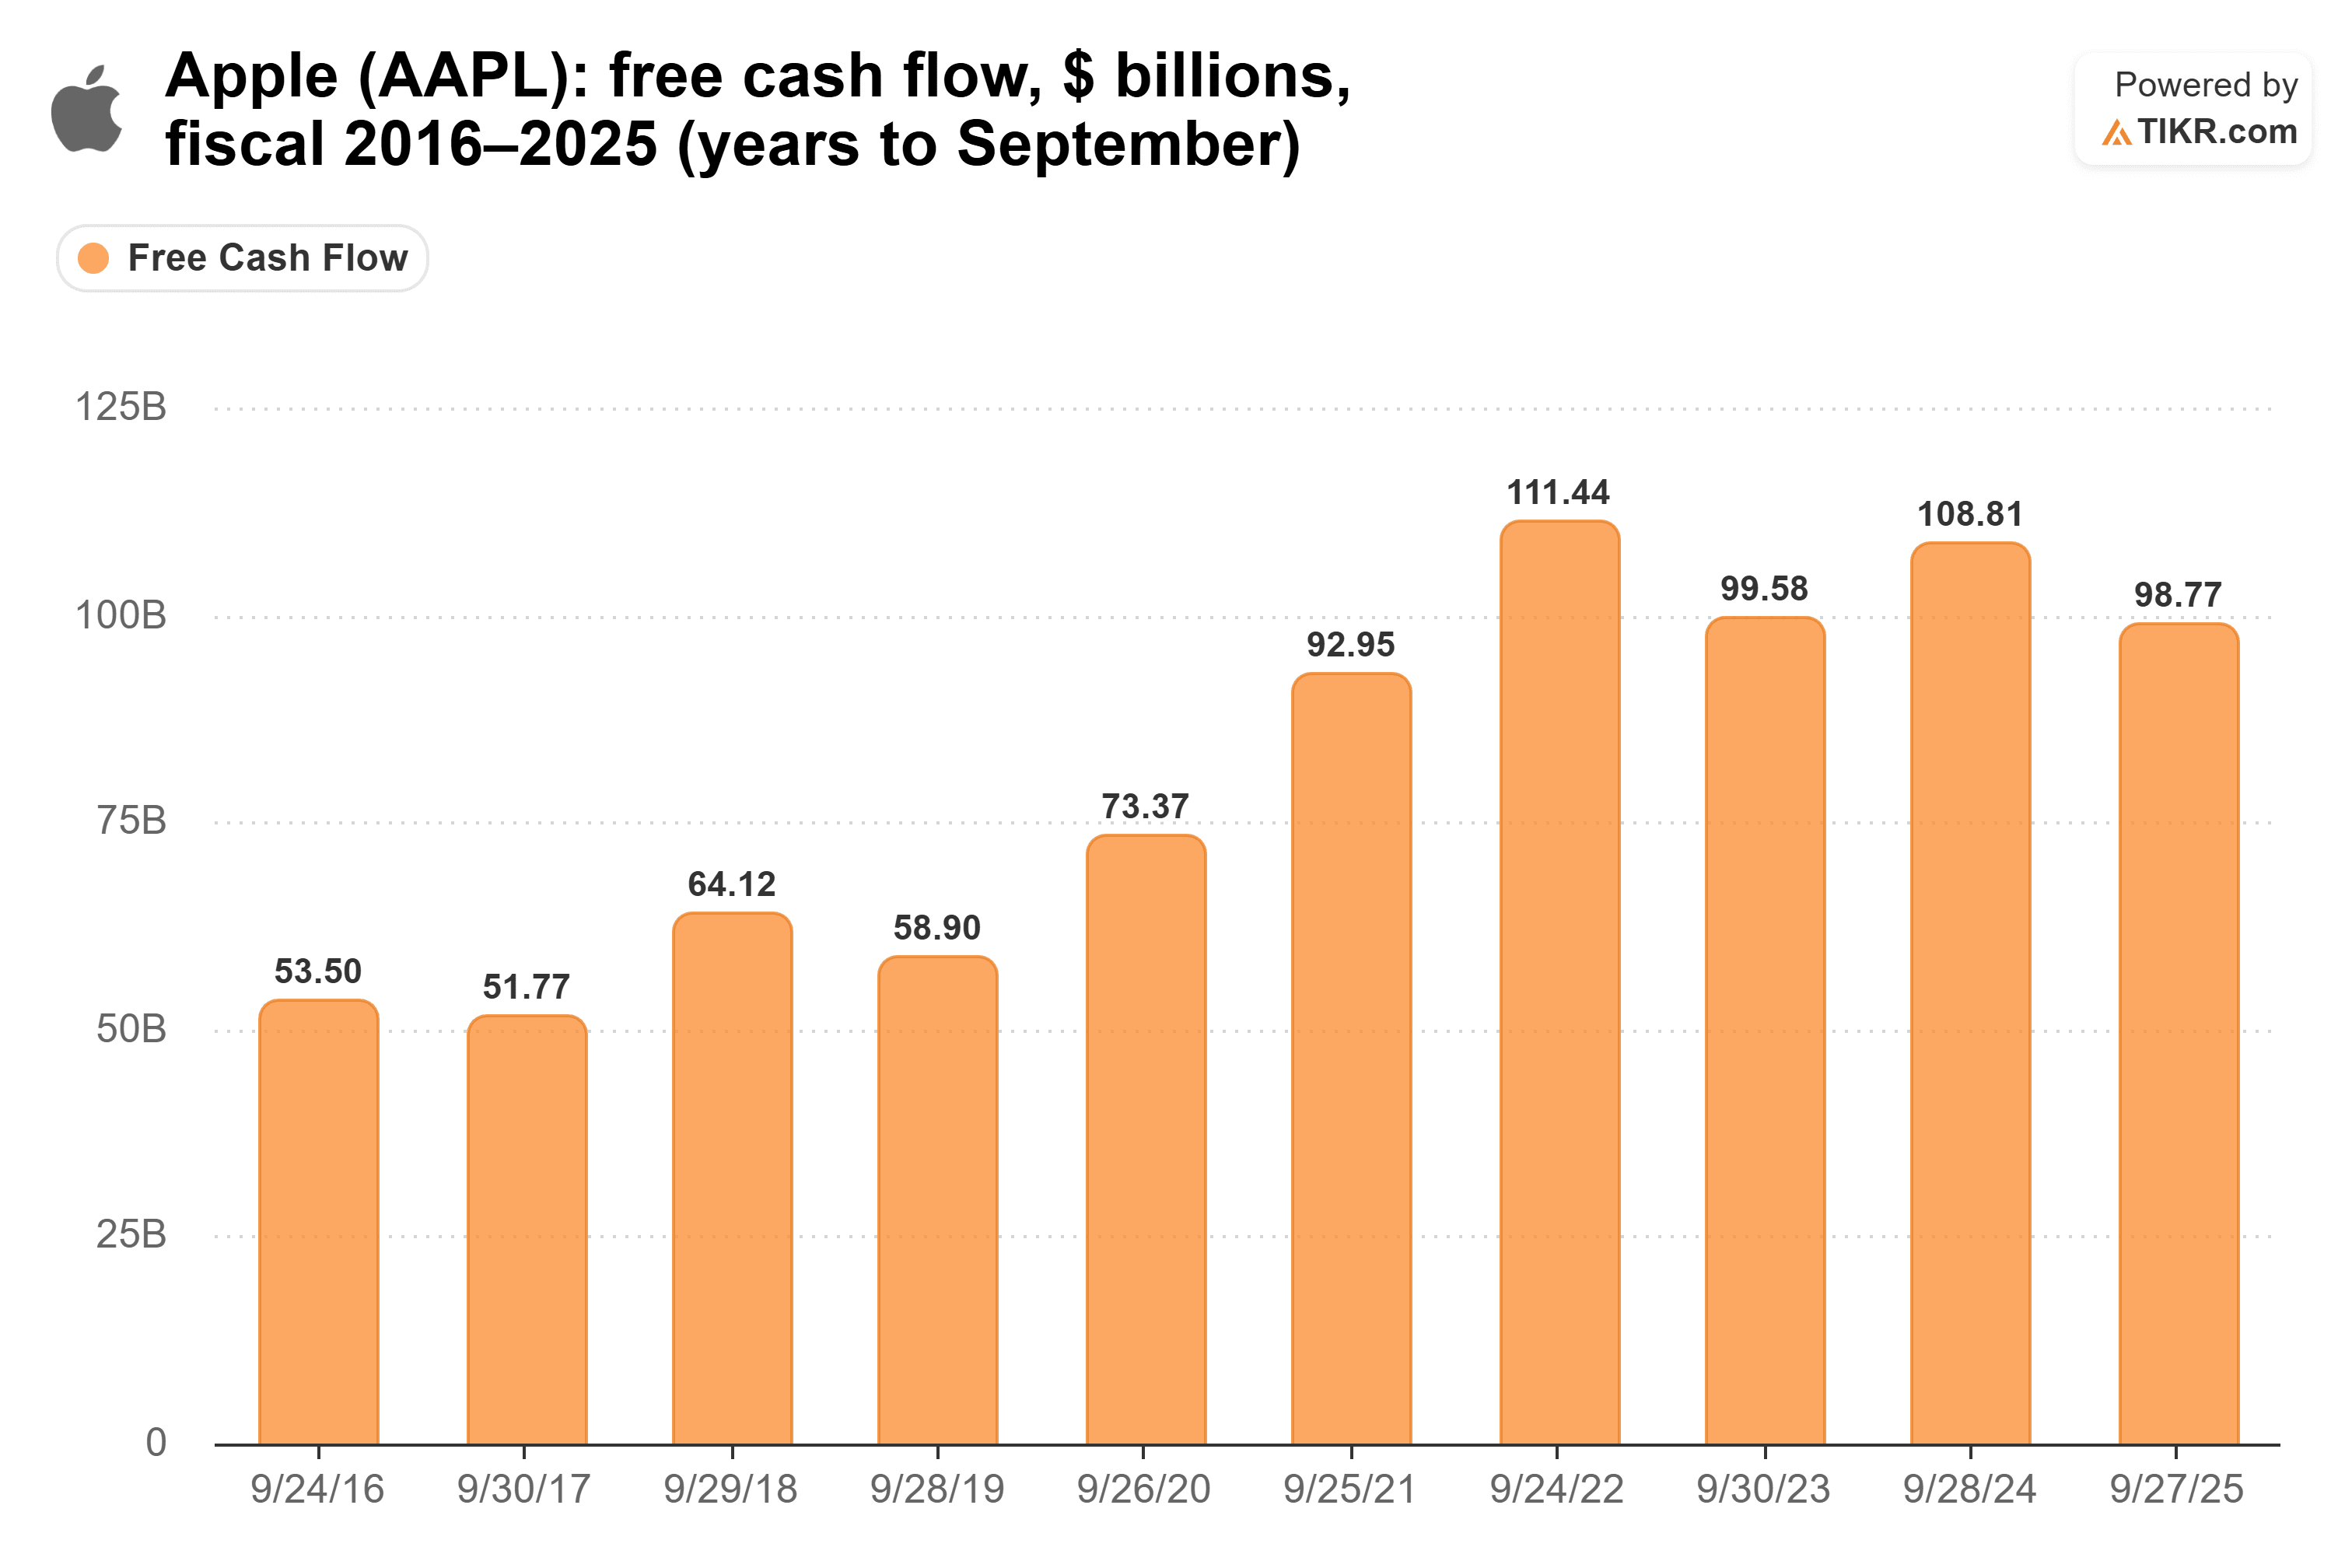
- Apple a généré plus de 90 milliards de dollars de flux de trésorerie disponible chaque année depuis l'exercice 2021, et Nvidia se négocie à 19,8 fois les bénéfices futurs, bien en dessous de sa moyenne triennale de 30,5x.
- Le principal risque est la concentration : les trois représentent plus de 21 % du S&P 500, et tous trois dépendent du même cycle de dépenses en IA.
Le rendement du Trésor à 10 ans évoluait autour de 5,30 % lundi, après avoir récemment atteint son plus haut niveau depuis 2002.
C'est une mauvaise nouvelle pour les actions dans lesquelles les investisseurs se réfugient habituellement lorsqu'ils s'inquiètent.
Alors, où va l'argent inquiet aujourd'hui ? Dans l'épisode de mardi de The Compound and Friends, Josh Brown, PDG de Ritholtz Wealth Management, a répondu à sa propre question :
« Que font les gens qui veulent se positionner de manière défensive sur le marché moderne de 2026 ? Je pense qu'ils achètent Apple, Microsoft et NVIDIA. »
Cela signifie Apple (AAPL), Microsoft (MSFT) et Nvidia (NVDA), trois sociétés valant au total 14,6 billions de dollars, achetées comme défense. Tom Lee de Fundstrat est allé plus loin sur X lundi : « Mag7 est une réserve de valeur maintenant. »
Cela semble paradoxal jusqu'à ce que l'on regarde ce qui est arrivé aux anciennes actions défensives.
Les rendements ont cassé l'ancien manuel
Défensif signifiait autrefois des valeurs de consommation stables avec de gros dividendes. Un Trésor à 5,3 % change ce calcul.
Comme l'a dit Jim Cramer dans l'épisode du 1er octobre de Mad Money : « Avec des Trésors à 10 ans rapportant 5,24 % sans risque, le dividende non sans risque de 3,3 % de McDonald's devient beaucoup moins attractif. »
McDonald's (MCD) a perdu environ 24 % cette année. Lundi, il est tombé sous 230 $ pour la première fois depuis plus de quatre ans.
Coca-Cola (KO), le classique produit de consommation de base, a un problème depuis bien plus longtemps. Comme l'a expliqué John Armitage, co-fondateur d'Egerton Capital, à Nicolai Tangen sur In Good Company : « Coca-Cola est une grande entreprise, et il n'y a pas de substitut au Coca. Mais le fait est qu'elle a probablement sous-performé le marché au cours des 25 dernières années. »
Et le rendement du dividende de Coca-Cola, à 2,46 %, est moins de la moitié de ce que rapporte actuellement le Trésor à 10 ans.
Des flux de trésorerie stables à un prix juste
Voici la chose : une action défensive est censée délivrer ses bénéfices quoi que fasse l'économie, et Apple a fait exactement cela. Son flux de trésorerie disponible a presque doublé sur la décennie, passant de 53,5 milliards de dollars en 2016 à 98,8 milliards de dollars en 2025, et il a dépassé 90 milliards de dollars chaque année depuis 2021…
Le chiffre d'affaires de Microsoft est tout aussi fiable. Au quatrième trimestre de son exercice, Azure a dépassé les 100 milliards de dollars de chiffre d'affaires annuel, et l'arriéré de commandes signées commerciales a augmenté de 84 % pour atteindre 678 milliards de dollars. C'est beaucoup de chiffre d'affaires déjà sous contrat. Les investisseurs ne paient pas non plus un prix de pointe pour cela : Microsoft se négocie à 26,8 fois les bénéfices futurs, en dessous de sa moyenne quinquennale de 29,5x et loin du pic de 37,0x atteint en juillet 2024…
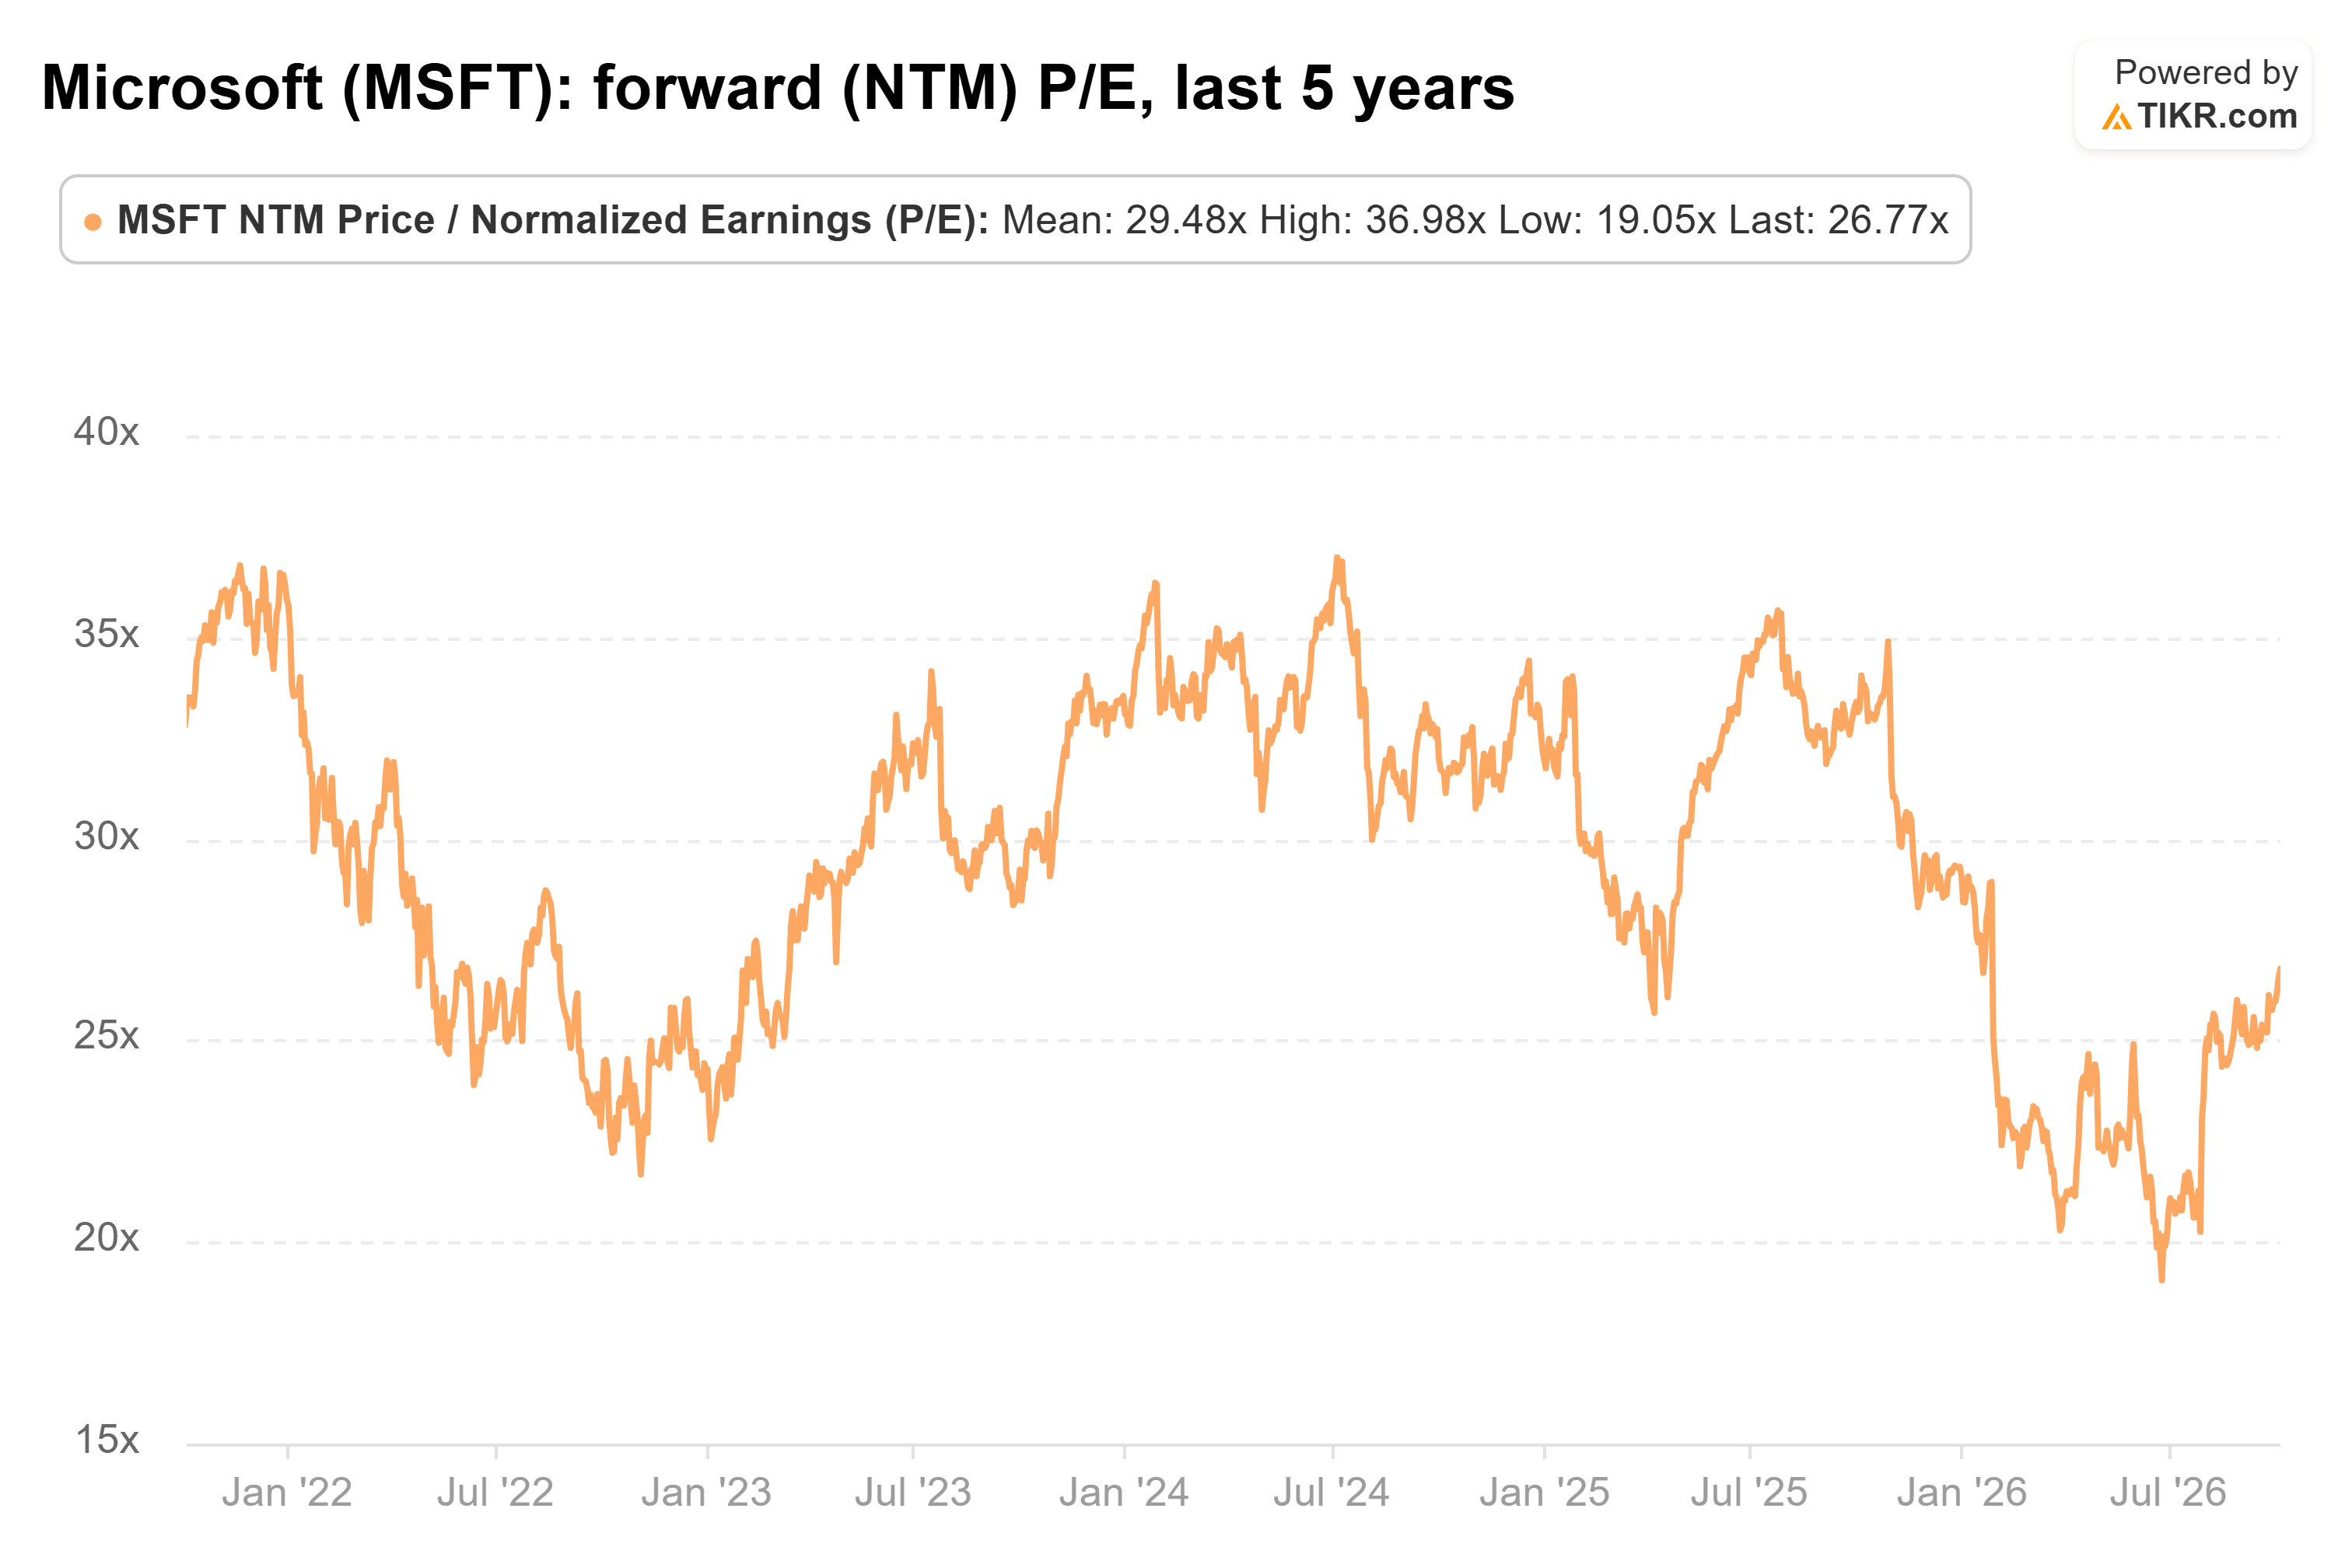
(Il était aussi bas que 19,1x en juin, donc une partie de cette réévaluation a déjà eu lieu.)
Nvidia est le nom le plus surprenant sur la liste de Brown, et il est moins cher que Microsoft. Son chiffre d'affaires du deuxième trimestre de l'exercice a augmenté de 106 % pour atteindre 96,2 milliards de dollars, et il a donné des prévisions pour le troisième trimestre à 108 milliards de dollars. Malgré cela, son PER forward est de 19,8x, contre une moyenne triennale de 30,5x et un pic de 46,7x en juin 2024…
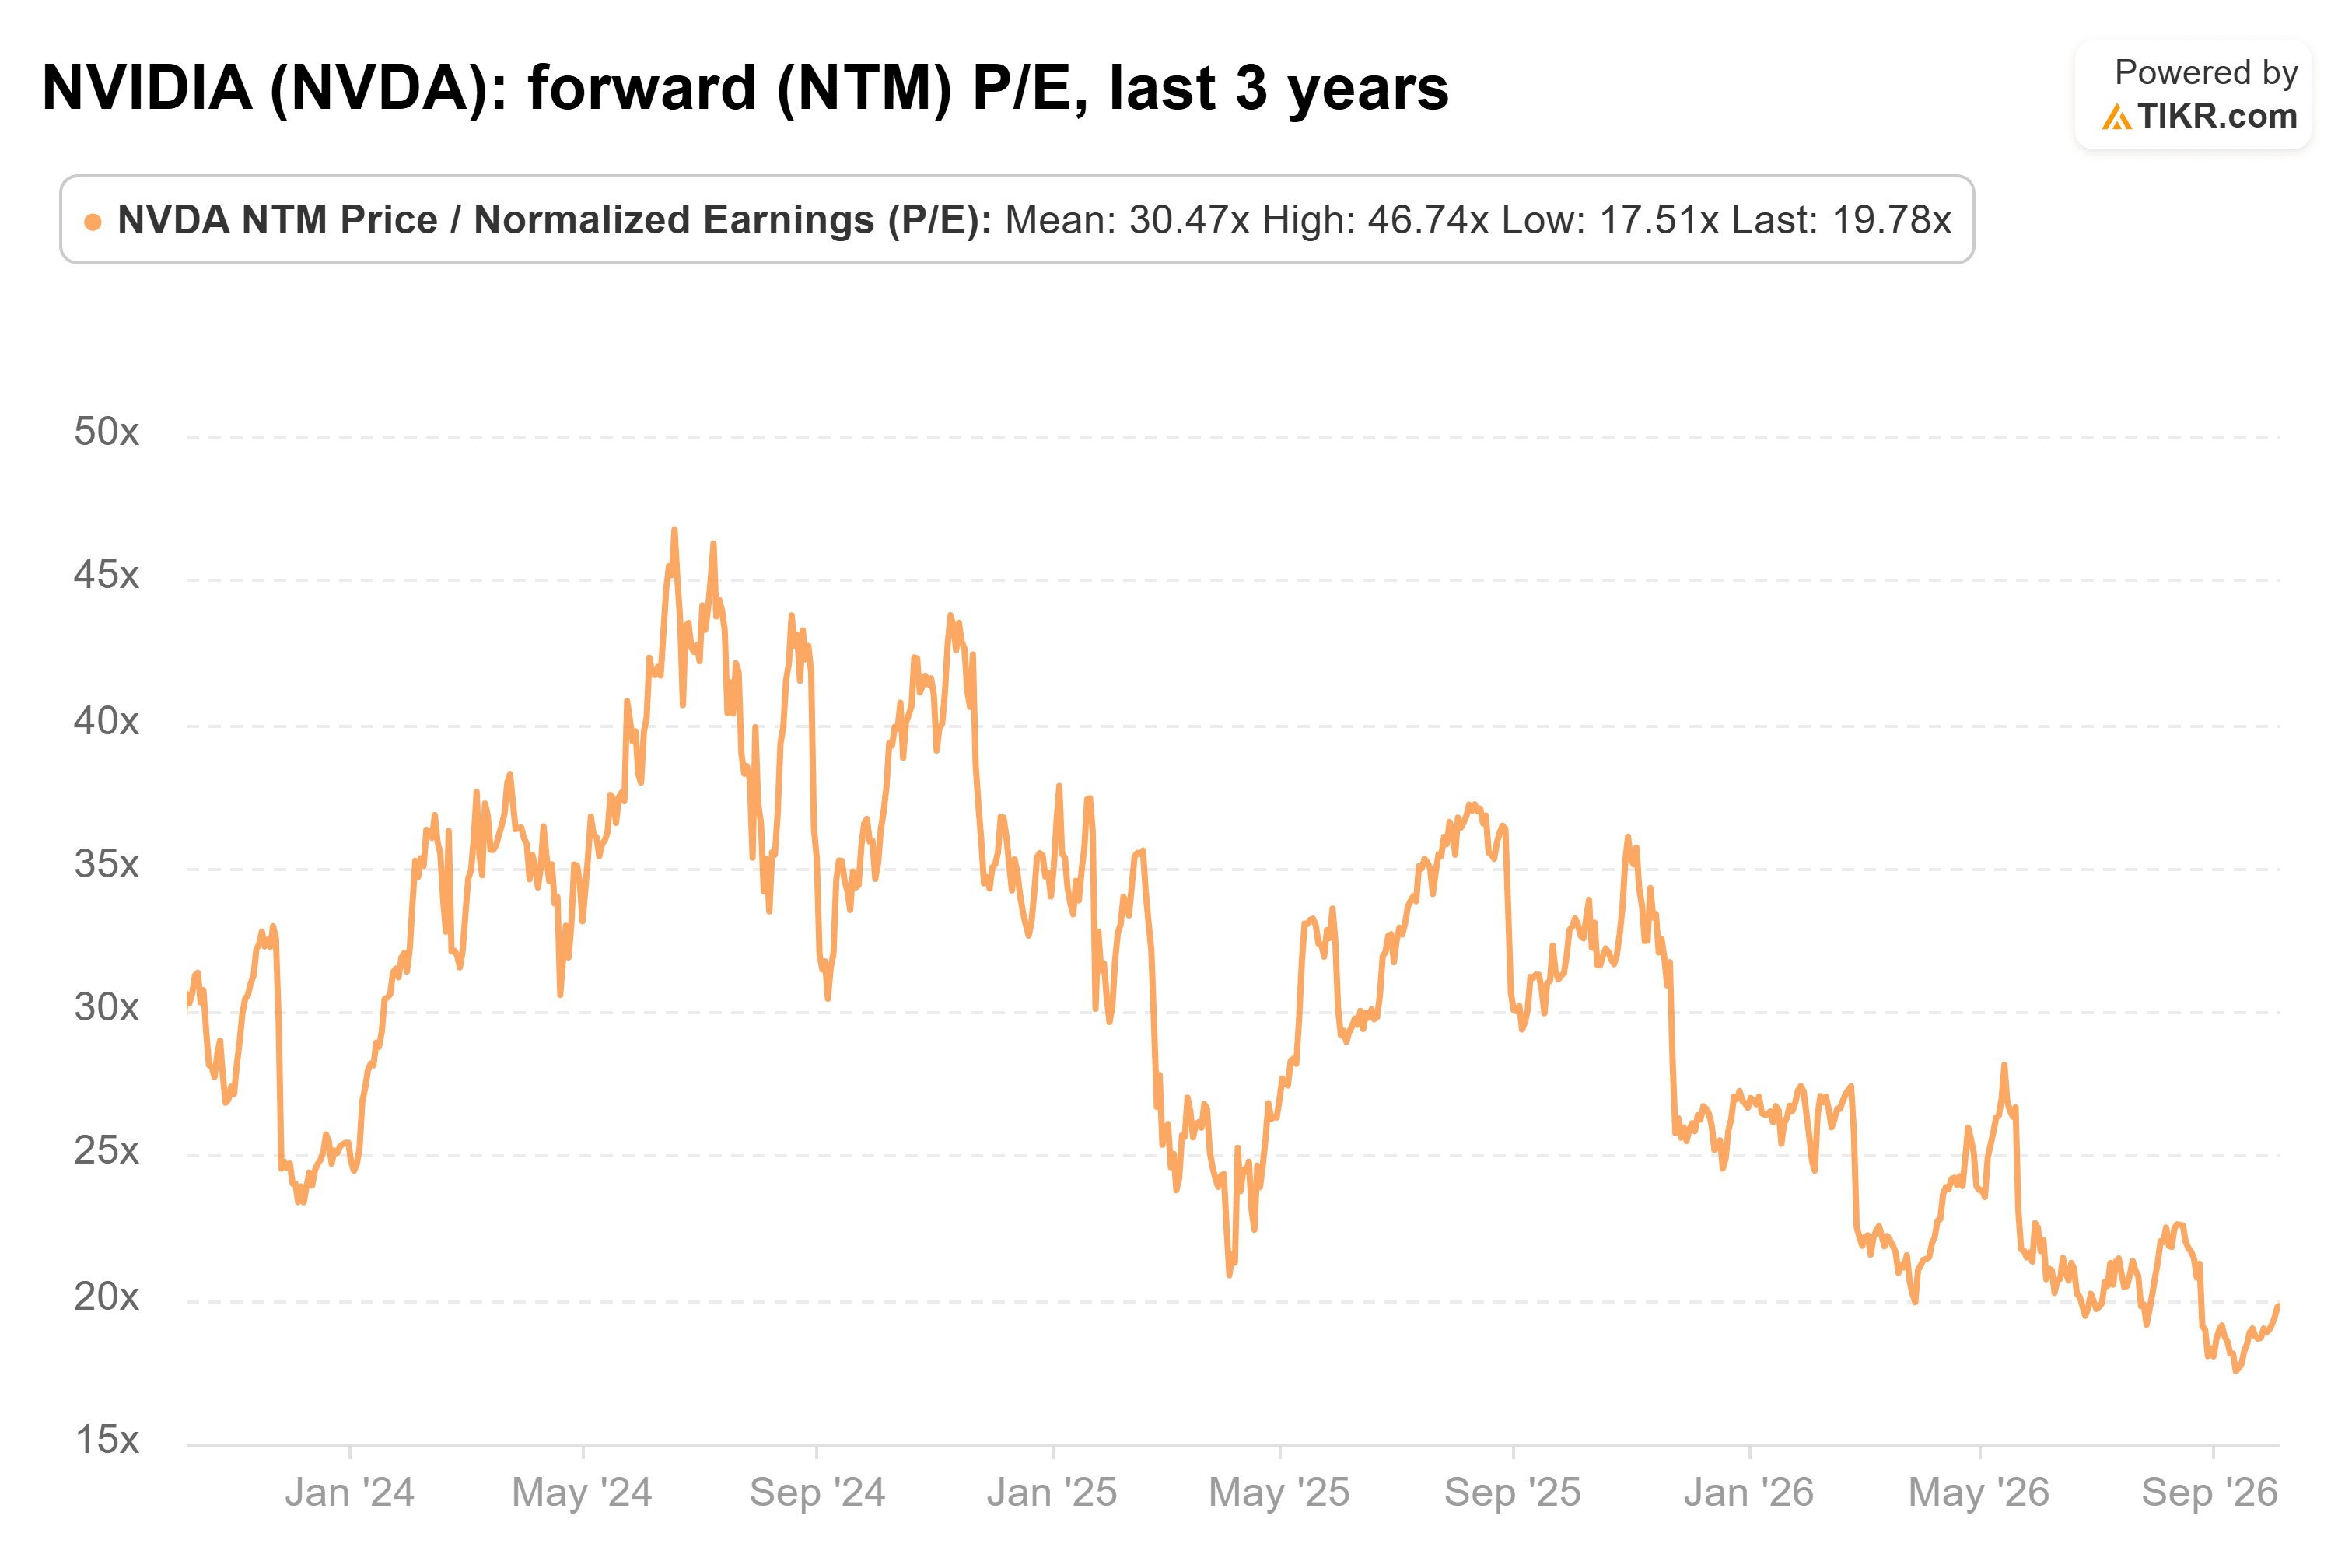
L'action est à un niveau record, donc les bénéfices ont augmenté encore plus vite que le cours de l'action.
Nvidia soutient également ce multiple avec sa trésorerie. Le mois dernier, il a annoncé un nouveau rachat d'actions de 150 milliards de dollars, ce qui porte son autorisation totale à 235 milliards de dollars. Brown a résumé l'attitude de l'entreprise envers les vendeurs : « Vous voulez vendre mon action à 21 fois ? » La réponse de Nvidia est d'acheter les actions elle-même.
N'est-ce pas simplement un risque de concentration ?
Une action défensive est censée résister lors d'un repli. Ces trois-là représentent désormais plus de 21 % du S&P 500, selon les données de Creative Planning, une part plus importante que celle jamais détenue par trois actions, dépassant le précédent record de 13,4 % du milieu des années 1980. TIKR a également cité l'avertissement de Morgan Stanley selon lequel cinq mégacapitalisations portent l'indice.
Si le trade IA s'effondre, ce sont elles qui chuteraient le plus fort. Le bêta quinquennal de Nvidia de 2,22 est environ sept fois supérieur à celui de Coca-Cola (0,32). Quelqu'un à la table de Brown a immédiatement répliqué : « Les MAG7, ce ne sont pas des valeurs défensives. Arrêtez. »
C'est un point valable. Mais McDonald's, avec un bêta de 0,45, a tout de même perdu environ un quart de sa valeur cette année. Avec un Trésor à 5,3 % sur le marché, la défense qui fonctionne, ce sont des bénéfices qui continuent d'arriver. Les marges nettes de 55,6 % chez Nvidia, 40,3 % chez Microsoft et 26,9 % chez Apple montrent que ces trois-là les ont.
Toutes les trois dépendent du même cycle de dépenses en IA. Nvidia vend le matériel, Microsoft a donné des prévisions de dépenses d'investissement pour 2027 proches de 175 milliards de dollars, et Apple est en concurrence pour la même mémoire. La direction d'Apple a qualifié les prix de la mémoire de « crue centennale » pour ses coûts matériels.
Faut-il donc se positionner de manière défensive avec ces 3 ?
Je pense que Brown a raison. Si vous voulez vous positionner de manière défensive en 2026, Apple, Microsoft et Nvidia ont plus de sens que les valeurs de consommation que les taux plus élevés continuent de frapper. Leurs flux de trésorerie sont plus stables, et Microsoft et Nvidia se négocient en dessous de leurs multiples moyens respectifs.
Bien sûr, les trois évolueront ensemble si les dépenses en IA ralentissent, alors surveillez le prochain rapport de Nvidia par rapport à ses prévisions de 108 milliards de dollars.
Alors, que vaut réellement l'action Nvidia ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Nvidia pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !


