Points clés
- Wells Fargo a abaissé son objectif de cours sur Vistra à 198 $ contre 212 $ précédemment, tout en maintenant sa recommandation Overweight. Cet objectif représente toujours une hausse potentielle de 39 % par rapport au cours actuel, après une baisse de 26 % sur l'année écoulée.
- La majeure partie de la baisse provient du Texas. Le prix de gros de l'électricité y est resté proche de 30 $ par mégawattheure, et les prix à terme sont inférieurs aux niveaux sur lesquels les perspectives 2027 de Vistra étaient basées.
- L'objectif de Wells Fargo implique un multiple de 20x sur les bénéfices futurs, supérieur à la moyenne quinquennale de Vistra de 15x, et les estimations de bénéfices pour 2027 des analystes ont été revues à la baisse au cours des trois derniers mois.
- Un rebond semble raisonnable, mais une hausse de 39 % en un an demande trop avant que le rapport du 6 novembre de Vistra ne montre comment ses perspectives 2027 résistent.
Vistra (VST) a perdu environ 26 % sur l'année écoulée, et Wells Fargo vient de réduire son objectif de cours pour la deuxième fois depuis août.
Le 28 octobre, l'analyste Shahriar Pourreza a abaissé son objectif à 198 $ contre 212 $, tout en maintenant sa recommandation Overweight. Cela indique toujours une hausse potentielle d'environ 39 % par rapport à la clôture de mercredi à 143 $.
>Le Texas est à l'origine de la baisse
La majeure partie de la chute remonte au Texas. Le prix de gros de l'électricité sur ERCOT est resté proche de 30 $ par mégawattheure pour 2026, stable par rapport à 2025. Lors de la conférence téléphonique du deuxième trimestre de Vistra en août, le PDG Jim Burke a déclaré que ce niveau "ne permettra pas de construire de nouveaux projets".
Le directeur financier Kris Moldovan a ajouté lors du même appel que les courbes à terme d'ERCOT sont "nettement inférieures à ce qu'elles étaient le 31 octobre 2025." Ces anciennes courbes sous-tendent la fourchette d'EBITDA ajusté 2027 de Vistra de 7,4 à 7,8 milliards de dollars. La direction l'a maintenue malgré tout, citant des prix plus élevés sur PJM et ses couvertures.
Puis les inquiétudes concernant les dépenses en IA ont frappé. Meta Platforms, qui a signé des contrats de 20 ans pour 2 609 MW de la puissance nucléaire de Vistra, a publié ses résultats du troisième trimestre, et les craintes concernant les coûts des centres de données ont fait chuter Vistra de 10 % le lendemain, le 22 octobre.
Wells Fargo prévoit toujours un rebond
Wells Fargo n'a pas ignoré le Texas. Lorsqu'il a abaissé son objectif à 212 $ contre 220 $ en août, il a souligné le solide deuxième trimestre de Vistra malgré les nouvelles défavorables sur ERCOT.
C'est justifié : l'EBITDA ajusté courant du deuxième trimestre a augmenté de plus de 30 % par rapport à l'année précédente pour atteindre 1,77 milliard de dollars, et Vistra a réaffirmé ses prévisions pour 2026.
TIKR suit 23 analystes sur Vistra. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Vistra, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Vistra
L'objectif de 198 $ est-il réaliste ?
Le reste de Wall Street a également réduit ses objectifs. Les 23 analystes couvrant Vistra ont abaissé leur consensus à 208 $ contre 227 $ il y a un an. Il avait atteint un pic à 234 $ en mars :
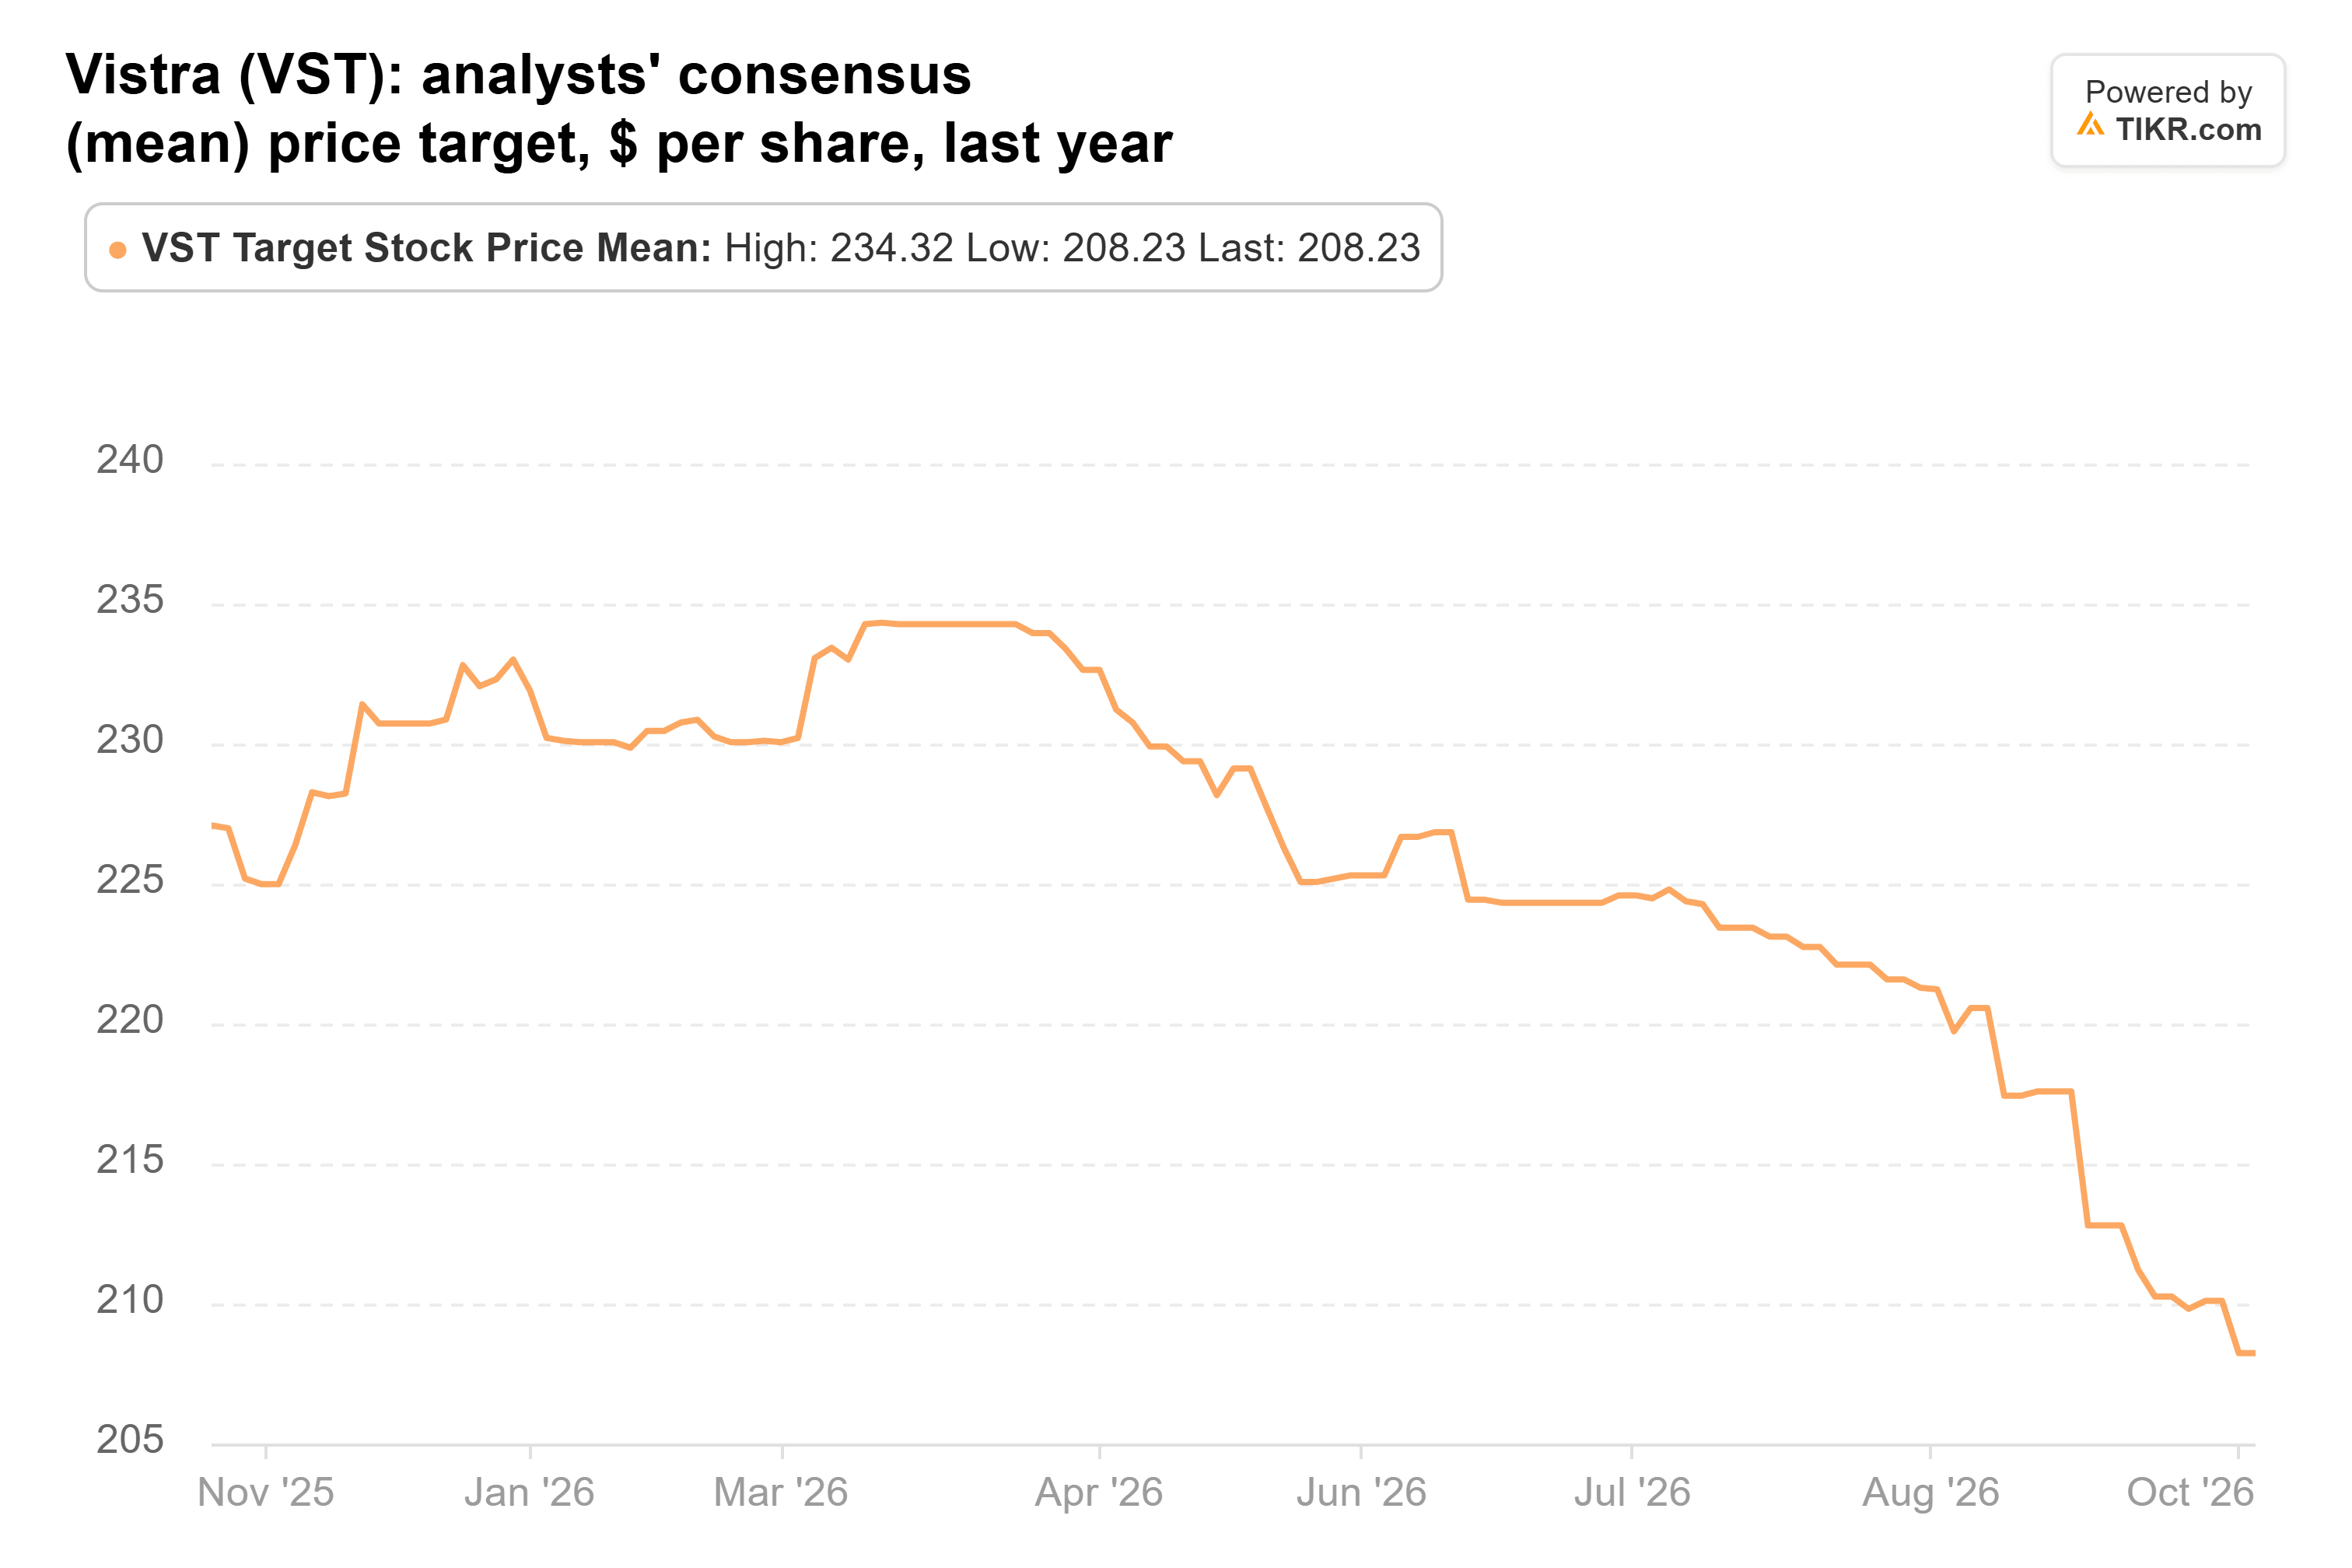
Les objectifs vont de 106 $ à 305 $, et celui de Wells Fargo à 198 $ se situe 5 % en dessous de la moyenne.
Les estimations de bénéfices restent solides. Les analystes s'attendent à ce que le BPA normalisé presque double cette année, pour atteindre 8,81 $ contre 4,76 $ en 2025, et qu'il atteigne 10,48 $ en 2027 :
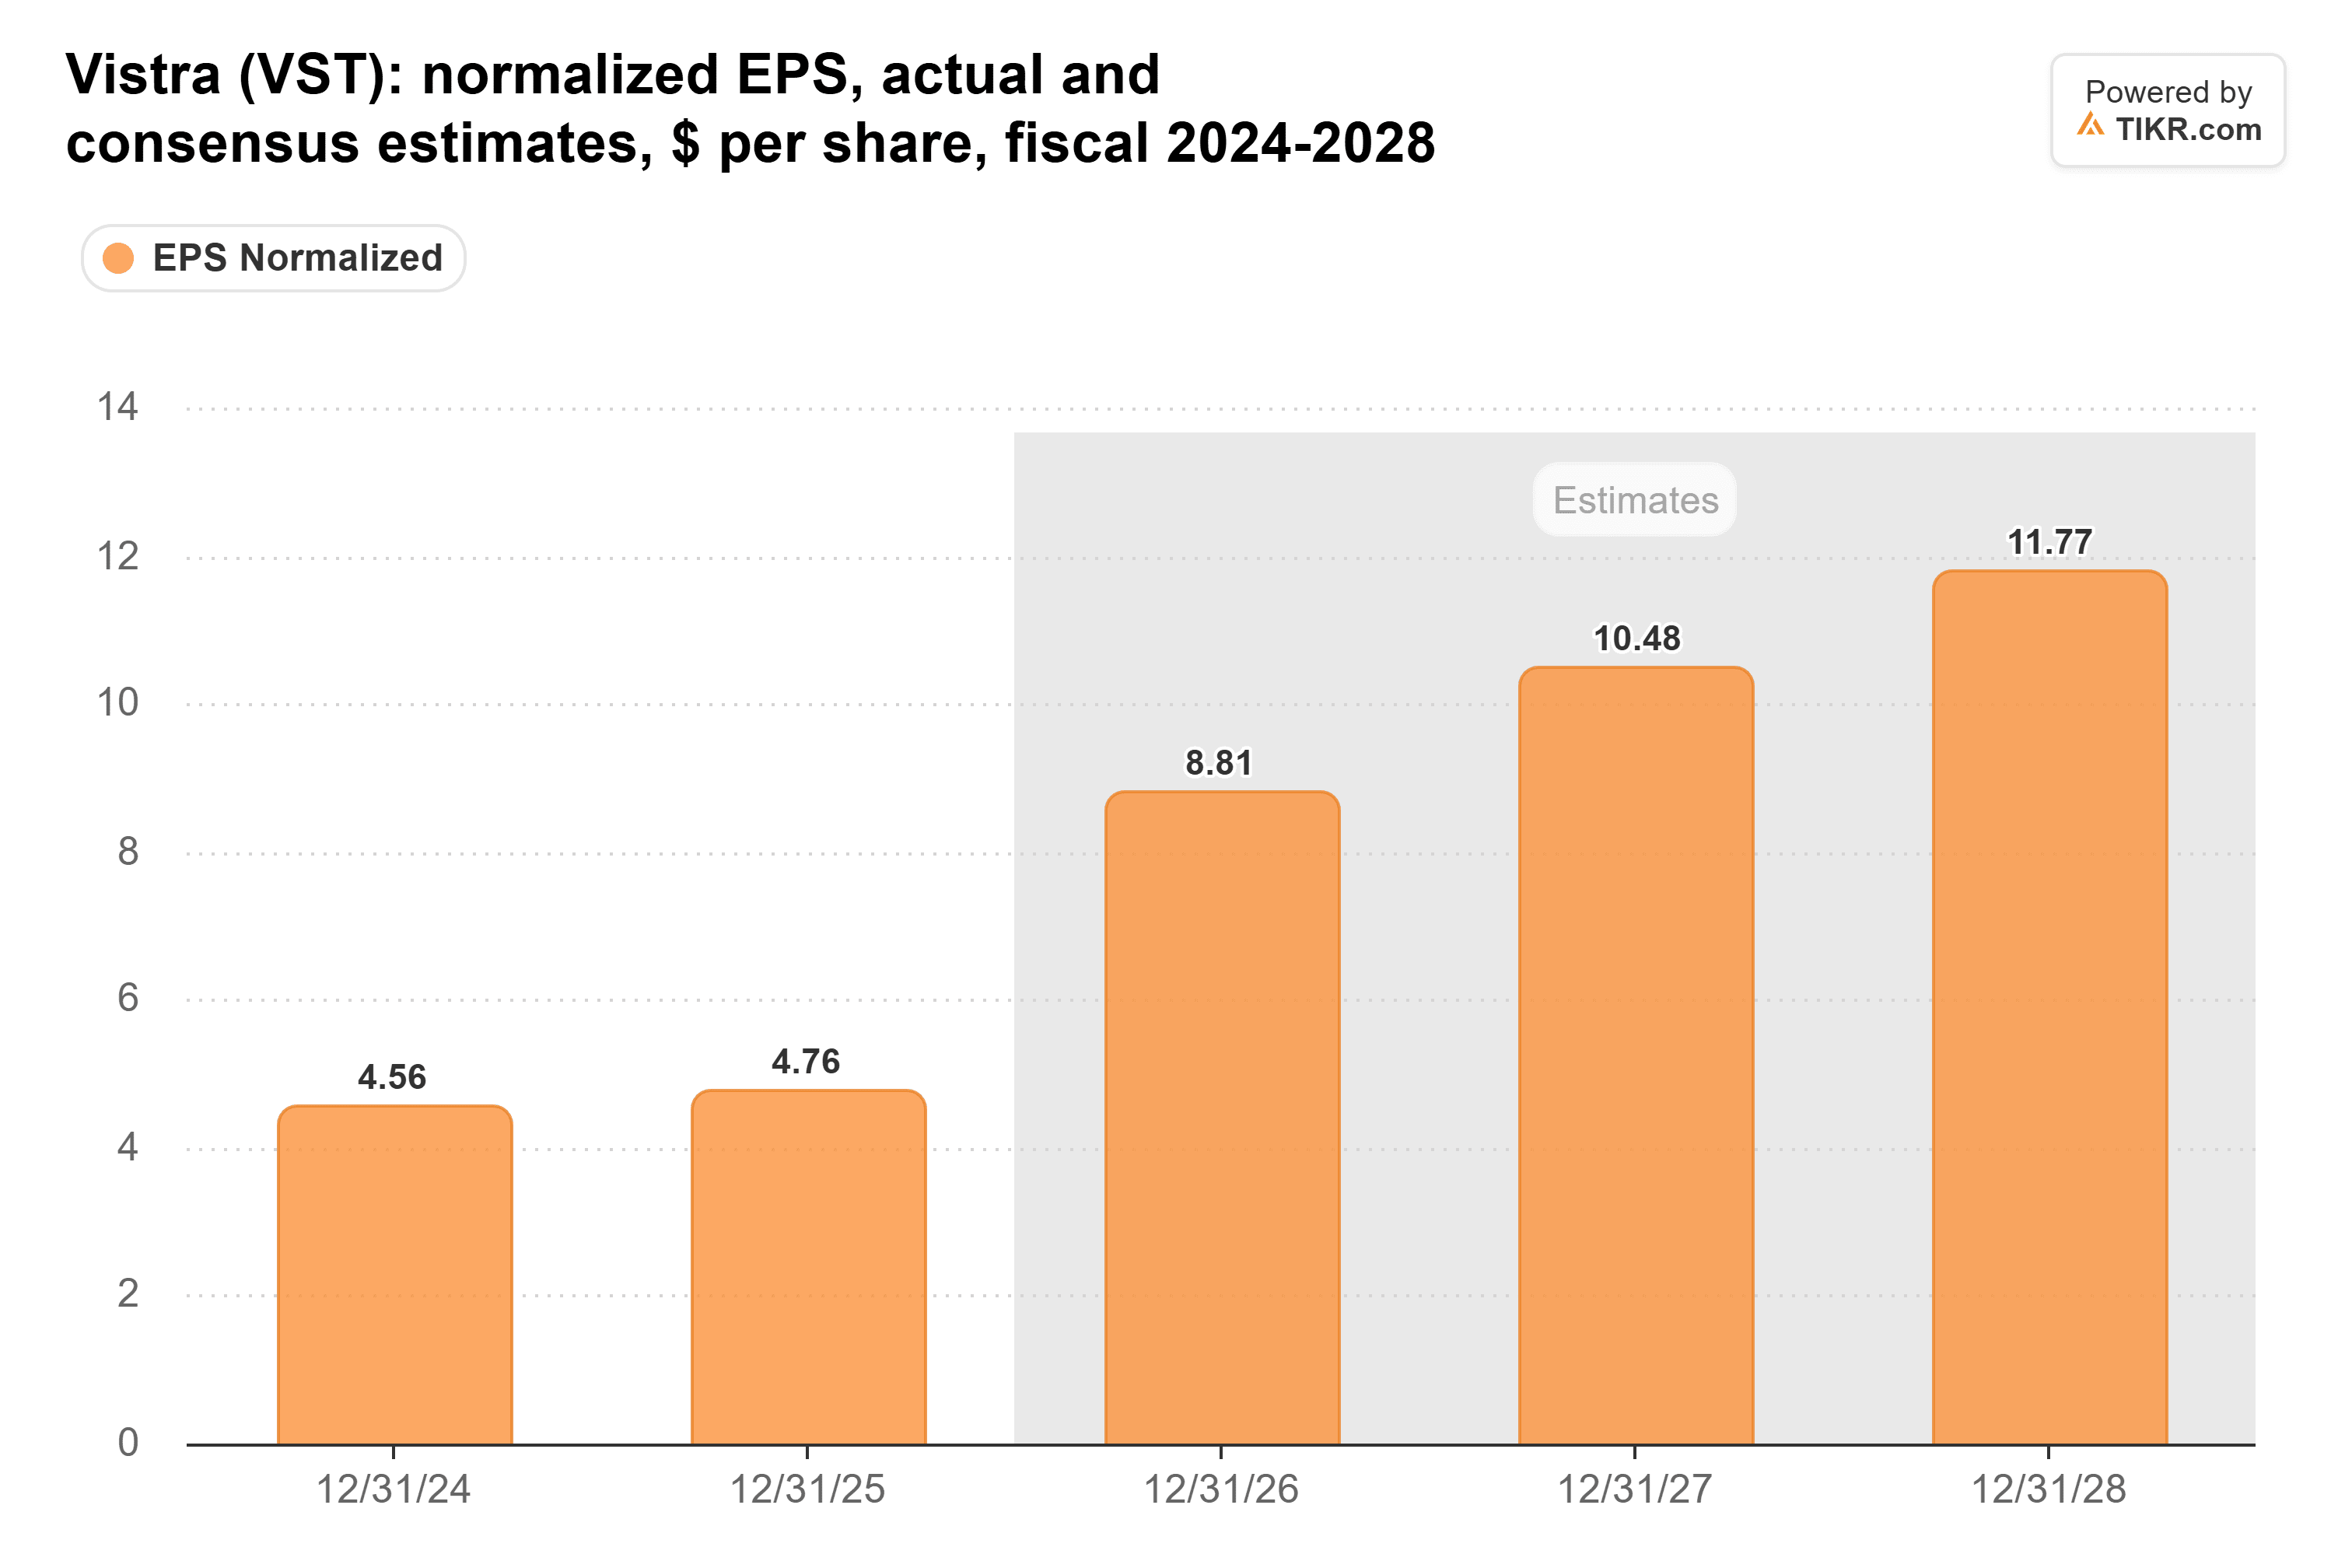
Mais le chiffre de 2027 a été revu à la baisse. Les analystes l'ont réduit d'environ 6 % au cours des trois derniers mois, et rien ne vient du Texas depuis août pour justifier de le relever.
Vistra se négocie à 14x les bénéfices futurs, juste en dessous de sa moyenne quinquennale de 15x :
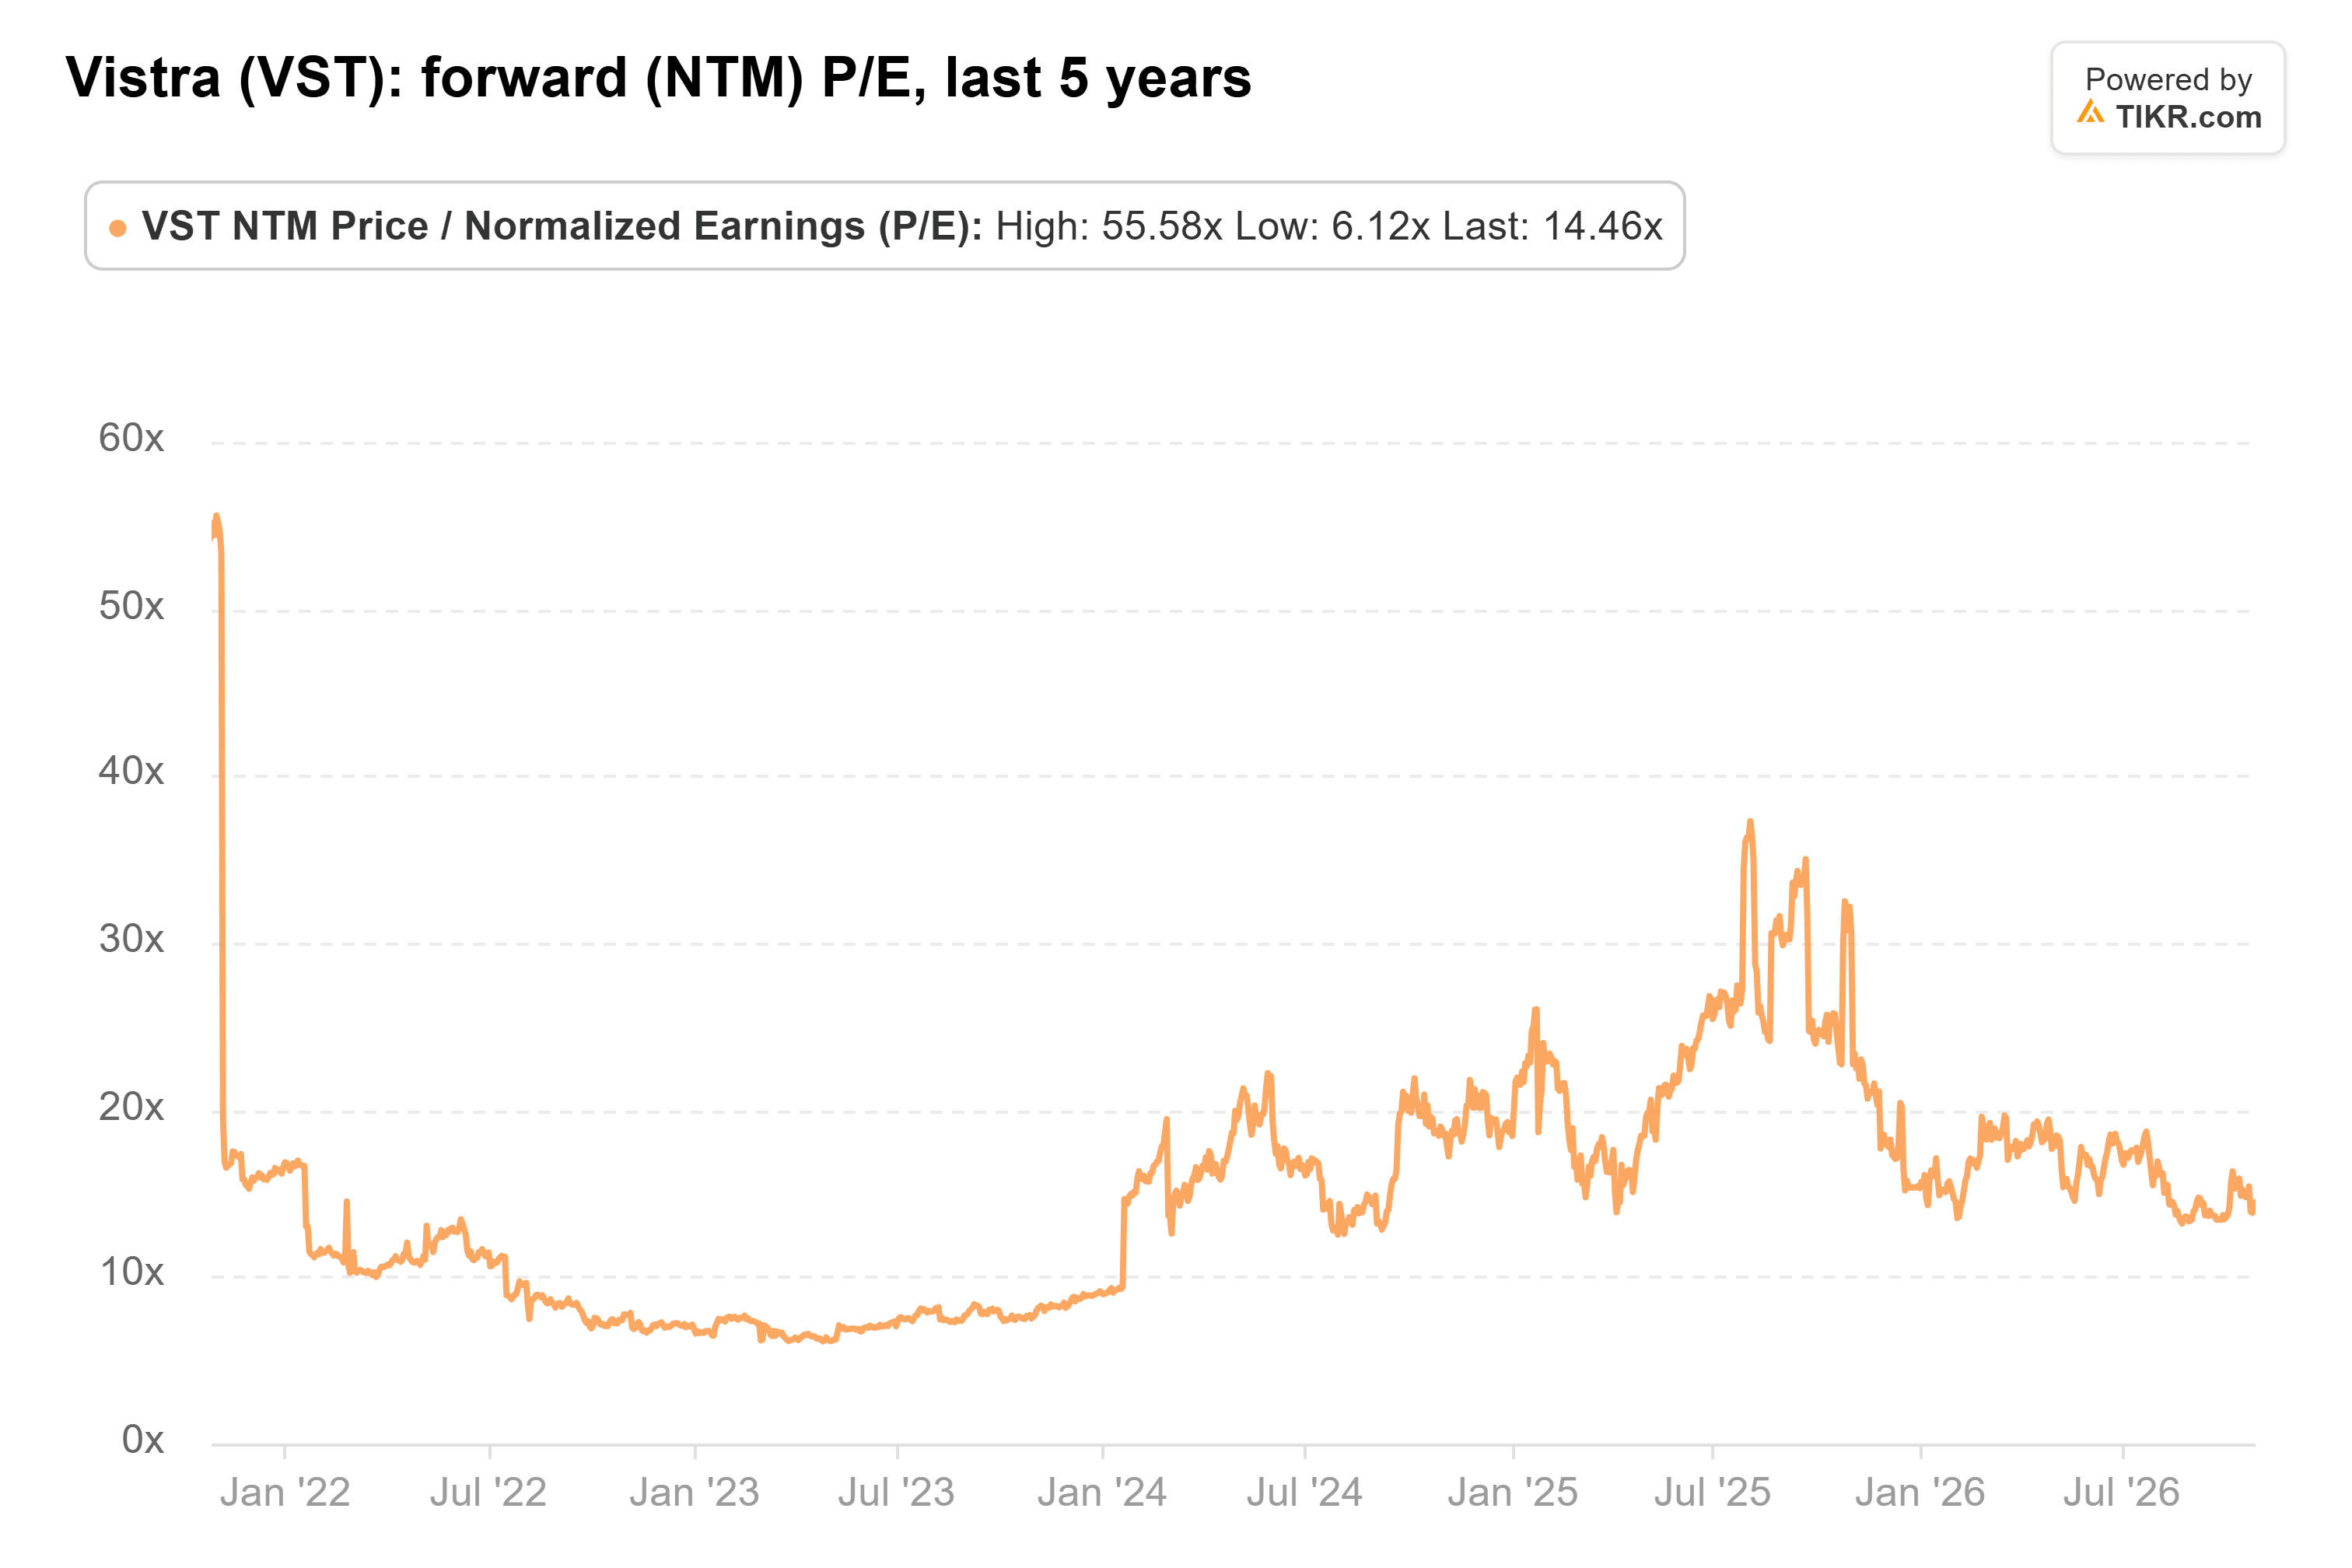
L'objectif de 198 $ de Wells Fargo correspond à un multiple de 20x sur les bénéfices attendus sur les douze prochains mois. C'est bien au-dessus de la moyenne quinquennale de Vistra.
Attendez-vous à un rebond plus modeste
Le Texas compte d'autant plus que l'on regarde loin dans le futur. Au 3 août, Vistra avait couvert environ 94 % de sa production attendue pour 2027, mais seulement environ 72 % de celle de 2028. Ainsi, des prix à terme plus faibles pèsent davantage en 2028.
À 14x, Vistra semble bon marché par rapport à son historique, et je pense qu'un rebond est raisonnable. Mais une hausse de 39 % en un an nécessite un multiple plus élevé que celui que l'action obtient habituellement. Elle nécessite également des prévisions pour 2027 qui tiennent la route, et c'est trop demander pour l'instant.
Vistra publiera ses résultats du troisième trimestre le 6 novembre. Des perspectives 2027 qui résistent à des prix plus faibles au Texas rapprocheraient considérablement l'objectif de 198 $.
Alors, quelle est la valeur réelle de l'action Vistra ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Vistra pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !