AT&T (T) a perdu 5,6 % vendredi 23 octobre, tombant à son plus bas niveau depuis plus de trois mois, après que Bloomberg a rapporté que SpaceX (SPCX) était en pourparlers pour accéder à au moins 80 000 sites cellulaires américains pour son propre opérateur de téléphonie mobile. T-Mobile (TMUS) a perdu 5 % et Verizon (VZ) a reculé de 1,6 %, selon Reuters. Aucune des entreprises n'a confirmé les discussions.
C'est le deuxième coup porté par SpaceX en deux semaines. Le 9 octobre, après que SpaceX a accepté d'acheter le spectre national 800 MHz de Grain Management pour un montant rapporté de 8 milliards de dollars, AT&T a clôturé en baisse de 9,81 % et Verizon a connu sa pire journée depuis 2002.
Le spectre était la menace théorique. Les tours la rendent réelle.
Un opérateur a besoin de deux choses : des ondes radio, et un endroit où accrocher les équipements. SpaceX a un accord pour la première (toujours en attente de l'approbation de la FCC), et les pourparlers sur les tours visent la seconde. Bloomberg a cité Crown Castle parmi les entreprises avec lesquelles SpaceX discute.
L'ampleur est ce qui frappe. 80 000 sites représenteraient environ la moitié des 158 500 tours cellulaires spécialement construites opérant aux États-Unis l'année dernière, selon la Wireless Infrastructure Association, et TD Cowen estime le coût d'un réseau national à plus de 80 milliards de dollars. C'est l'échelle d'un opérateur, bien au-delà d'un service satellite pour les zones mortes.
Crown Castle (CCI) a bondi de 11,6 %. AT&T, Verizon et T-Mobile étaient censés générer près de 90 % de ses revenus locatifs de sites pour 2025, donc SpaceX serait son premier nouveau locataire opérateur national depuis des années.
Les estimations pour AT&T augmentent. Son multiple, non.
Les analystes relèvent les chiffres d'AT&T, ils ne les réduisent pas. Wall Street attend désormais 2,40 $ de BPA normalisé pour 2026, conformément aux prévisions qu'AT&T a relevées le 21 octobre, et 2,93 $ pour 2028. Le jour du rapport, ces estimations étaient de 2,34 $ et 2,90 $.
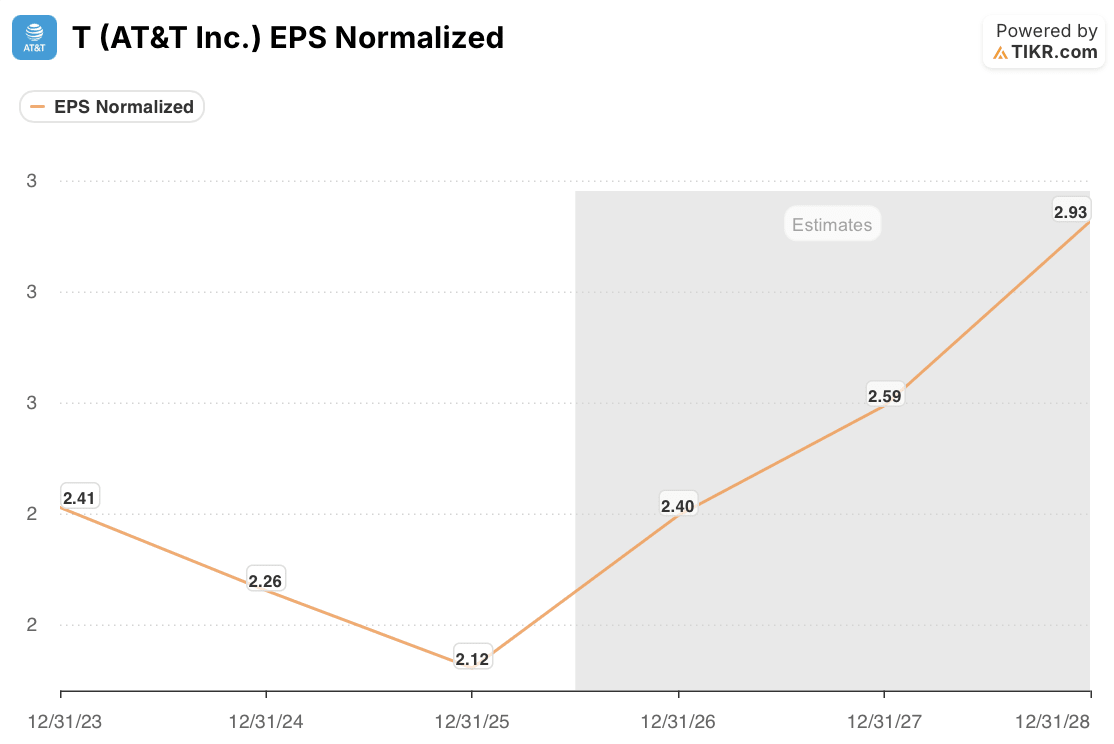
L'action a pris la direction opposée. AT&T se négocie à 8,96x les bénéfices des douze prochains mois (NTM), en dessous de sa moyenne quinquennale de 9,11x et en baisse par rapport à 9,70x le 21 octobre. Cela représente une réduction de 7,6 % du multiple depuis lors, tandis que l'estimation pour 2026 a augmenté de 2,6 %.

Le marché semble tarifer le risque concurrentiel à plus long terme même si les estimations de bénéfices d'AT&T augmentent.
TIKR suit 27 analystes sur AT&T. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur AT&T, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour AT&T
Pourquoi les baissiers ont encore un argument contre AT&T
Le PDG John Stankey a déclaré lors de la conférence téléphonique sur les résultats du 21 octobre qu'il ne "surexposerait" pas l'entreprise à un seul opérateur disposant d'un spectre basse fréquence, car AT&T en gère six à huit dans une zone métropolitaine typique. Il a ajouté que construire un réseau pour rivaliser ne se fait pas du jour au lendemain.
Le trimestre qu'il défendait donne cependant du grain à moudre aux baissiers. Les revenus des services mobiles étaient de 17,76 milliards de dollars, soit environ 55 % du total de 32,3 milliards de dollars d'AT&T, et le communiqué du troisième trimestre indiquait que les remises promotionnelles sur les nouvelles lignes avaient partiellement compensé sa croissance de 5,0 %. Les ajouts de téléphones postpayés ont ralenti à 379 000 contre 432 000, et le taux de désabonnement (churn) est passé à 0,92 % contre 0,86 %.
AT&T a également réduit ses perspectives d'investissement en capital à 22-23 milliards de dollars par an pour 2027 et 2028. Ce plan avait été établi avant qu'un quatrième opérateur ne paraisse aussi concret.
La question à laquelle les détenteurs d'AT&T ne peuvent pas encore répondre
C'est de savoir si ces pourparlers se transforment en contrats de location principaux signés. Un bail couvrant des dizaines de milliers de sites serait une étape majeure vers un réseau terrestre, bien que le déploiement et la pression sur les prix puissent encore être à des années. Si les discussions s'enlisent, le calendrier et l'ampleur de ce déploiement resteraient incertains, ce qui rapproche le débat du point de vue de Stankey selon lequel la construction d'un réseau rival prend des années.
Avec un multiple inférieur à sa moyenne quinquennale et des estimations toujours en hausse, l'action AT&T semble tarifer la menace avant qu'un accord de location national n'ait été confirmé publiquement. Je lirais la baisse de vendredi comme une inquiétude concernant la future concurrence plutôt qu'un changement dans les perspectives de bénéfices actuelles d'AT&T. Le premier vrai test sera le taux de désabonnement (churn) postpayé de Verizon le 26 octobre.
Alors, quelle est la valeur réelle de l'action AT&T ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que l'action T pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez AT&T Inc. gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !