Points clés
- SK hynix (SKHY) a chuté de 33% sur le mois jusqu'au 22 octobre, contre une baisse de 22% pour Micron (MU) et un recul de 6% pour le Nasdaq 100.
- Lam Research (LRCX) a ajouté de la pression sur les actions du secteur des semi-conducteurs alors que les investisseurs s'interrogeaient sur la capacité des dépenses en infrastructures d'IA à maintenir leur croissance rapide.
- SK hynix a annoncé un chiffre d'affaires record au troisième trimestre de 104,6 billions de KRW, en hausse de 328% sur un an, avec une marge opérationnelle de 80%.
- La forte demande pour la mémoire HBM, les accords à long terme avec les clients et les retours aux actionnaires prévus d'environ 100 billions de KRW renforcent l'argument en faveur d'un achat plutôt que d'une vente.
Que s'est-il passé ?
L'action SK hynix (SKHY) a plongé de 33% sur le mois jusqu'au 22 octobre, clôturant à 132 $ alors que les inquiétudes concernant la concurrence chinoise dans la mémoire et les dépenses en infrastructures d'IA pesaient sur les actions du secteur des semi-conducteurs.
Ce déclin a dépassé de manière significative les pertes du marché au sens large. Micron (MU) a chuté de 22% sur la même période, tandis que le Nasdaq 100 reculait de 6%, soulignant la pression sur les valeurs de la mémoire.
Le 13 octobre, le chinois CXMT aurait fait des progrès dans le développement d'une technologie DRAM plus dense, suscitant des craintes qu'une production chinoise en expansion puisse éventuellement faire pression sur les prix de la mémoire. Les affirmations technologiques de l'entreprise n'ont pas été vérifiées de manière indépendante.
Parallèlement, Lam Research (LRCX) a annoncé un chiffre d'affaires de 8,22 milliards de $ pour le trimestre de septembre et a projeté environ 8,6 milliards de $ pour le trimestre de décembre. Bien que ses perspectives indiquent une croissance continue, les investisseurs se sont interrogés sur la capacité des dépenses en équipements de semi-conducteurs à maintenir leur récent élan.
Ensemble, ces développements ont alimenté les inquiétudes quant à la durabilité de la rentabilité extraordinaire de l'industrie de la mémoire.
Cependant, les résultats du 28 octobre de SK hynix ont remis en question le scénario baissier. Les actions ont rebondi après l'annonce mais ont clôturé le 30 octobre à 149 $, restant 24% en dessous de leur cours de clôture du 22 septembre.
Des résultats records renforcent le scénario haussier
SK hynix a annoncé un chiffre d'affaires record au troisième trimestre de 104,6 billions de KRW, en hausse de 328% sur un an et de 32% par rapport au trimestre précédent.
Le bénéfice opérationnel a atteint 83,3 billions de KRW, en hausse de 632% sur un an, tandis que la marge opérationnelle est passée à 80% contre 76% au deuxième trimestre.
La croissance a été soutenue par une forte demande pour la mémoire à large bande passante (HBM), la DRAM avancée pour serveurs et les produits de stockage d'entreprise bénéficiant des investissements dans les infrastructures d'IA.
La direction a également confirmé des accords à long terme avec 14 clients majeurs, couvrant plus de la moitié de la capacité de production attendue pour 2027 et 2028.
Le PDG Kwak Noh-Jung a déclaré que la confiance des clients, bâtie grâce à la compétitivité technologique de l'entreprise, "conduit à des contrats à long terme", offrant une meilleure visibilité sur la demande future.
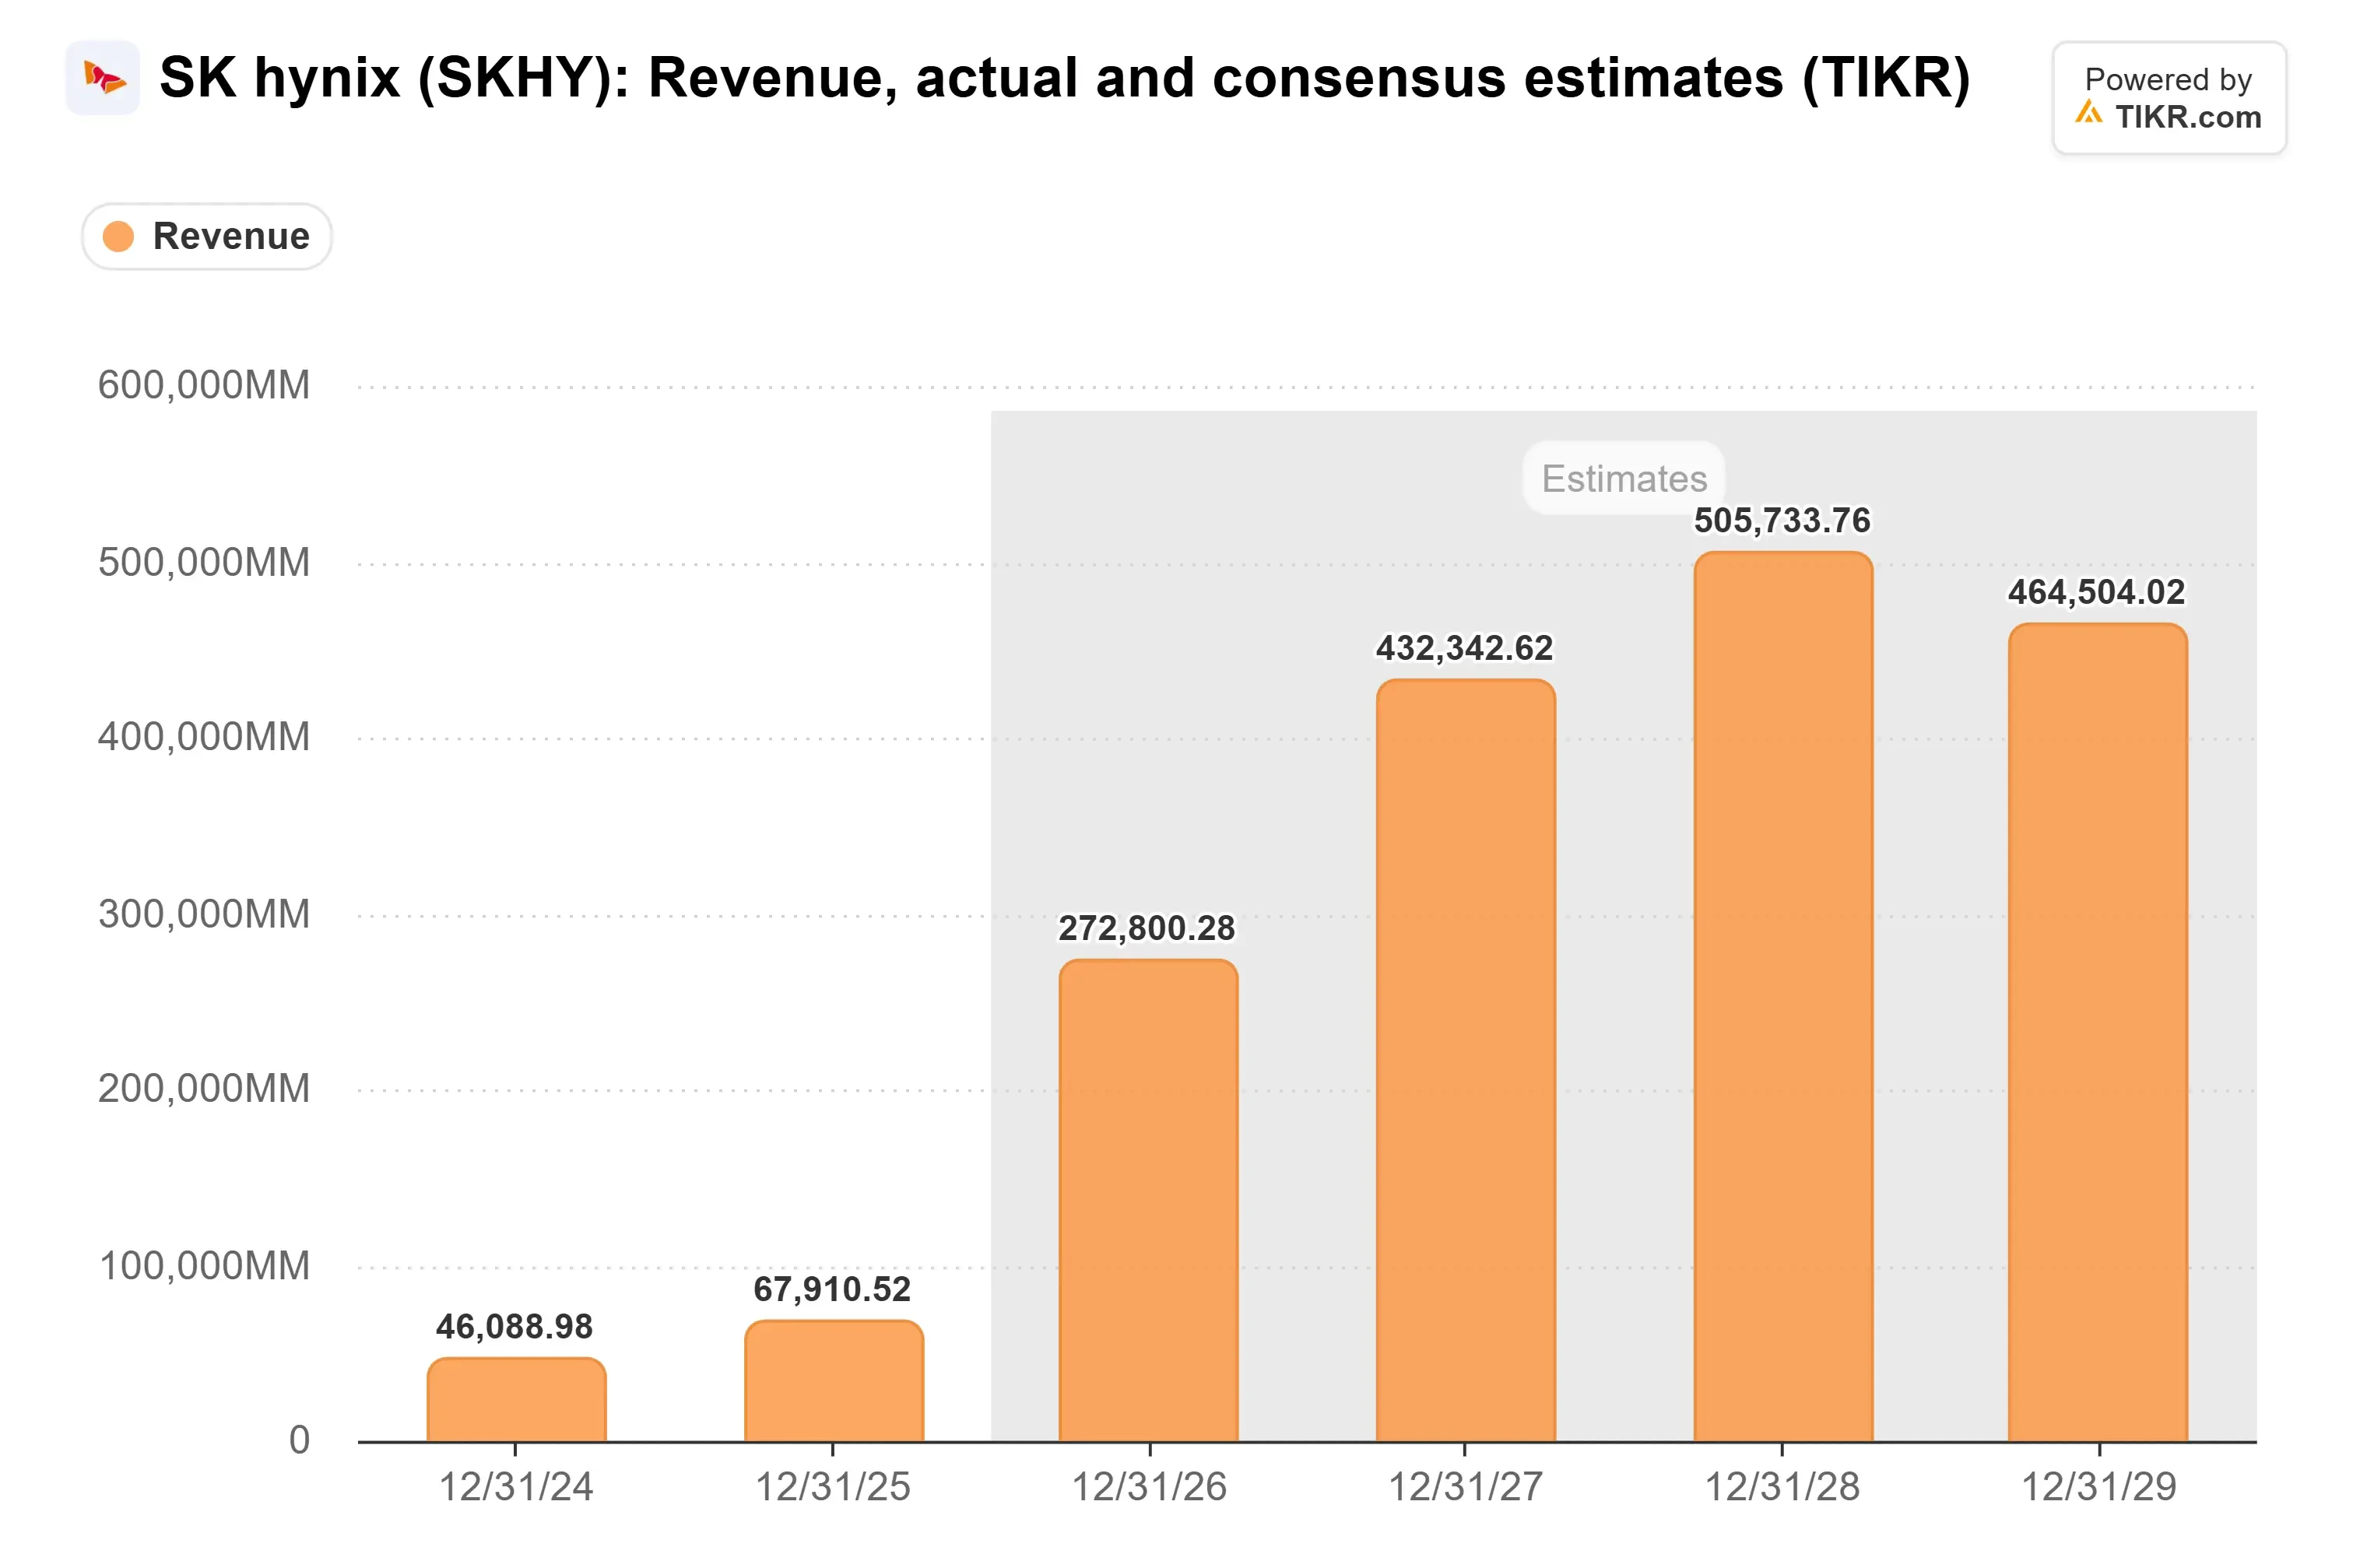
Wall Street s'attend à ce que le chiffre d'affaires de SK hynix augmente significativement jusqu'en 2028 avant de reculer modestement en 2029, selon les estimations consensuelles de TIKR. La croissance projetée reflète la demande continue pour les produits de mémoire liés à l'IA, bien que le recul attendu en 2029 souligne les risques cycliques de l'industrie.
La concurrence chinoise reste une préoccupation légitime, notamment dans la DRAM conventionnelle et la mémoire flash NAND. Cependant, la complexité technique de la HBM et les relations établies de SK hynix avec ses clients rendent son activité de mémoire avancée plus difficile à perturber.
SK hynix est-il sous-évalué ou surévalué ?
SK hynix semble potentiellement sous-évalué par rapport à la solidité de ses bénéfices, bien que le rebond post-résultats ait réduit la décote observée lors de la vente massive d'octobre.
Son PER forward s'est approché de 3x lors de la baisse, en dessous de sa moyenne historique d'environ 4x depuis son introduction aux États-Unis. Au 30 octobre, le multiple s'était redressé à environ 4x, rendant la croissance future des bénéfices de plus en plus importante pour la valorisation.

L'entreprise a également annoncé environ 100 billions de KRW de retours aux actionnaires prévus pour 2026, incluant des dividendes en espèces et des rachats d'actions, renforçant l'argument d'investissement malgré l'IPO abandonnée de Solidigm.

Au cours des 12 prochains mois, les expéditions croissantes de HBM4, la demande de mémoire d'entreprise et les accords à long terme avec les clients pourraient soutenir les bénéfices, bien que la concurrence chinoise, les dépenses d'investissement plus élevées et un potentiel retournement des prix de la mémoire restent des risques importants.
Le verdict penche en faveur d'un achat plutôt que d'une vente : la rentabilité record de SK hynix et la meilleure visibilité sur la demande suggèrent que la vente massive d'octobre a exagéré les risques immédiats, bien que le rebond partiel de l'action rende la discipline en matière de valorisation plus importante.
Alors, quelle est la valeur réelle de l'action SK hynix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SK hynix pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez SK hynix gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !