Principales Statistiques pour l'Action Seagate
- Prix Actuel : $771.81
- Prix Cible (Milieu) : ~$3,200
- Cible du Marché : ~$1,125
- Rendement Total Potentiel : ~315%
- TRI Annualisé : ~35% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Seagate Technology Holdings (STX) a accompli ce que le marché a passé une décennie à penser impossible pour un fabricant de disques durs : augmenter ses prix, trimestre après trimestre, et que cela tienne. Le prix par exaoctet a augmenté à un taux annuel à deux chiffres le trimestre dernier, et la marge brute non-GAAP a atteint 52,7% au trimestre de juin, en hausse d'environ 570 points de base par rapport au trimestre précédent, marquant le treizième trimestre consécutif d'expansion. À $771.81 après une baisse le 15 septembre, une seule question décide désormais du cours de l'action. Ce pouvoir de fixation des prix est-il durable, ou s'agit-il d'un pic conjoncturel qui s'inversera dès que l'offre rattrapera la demande ?
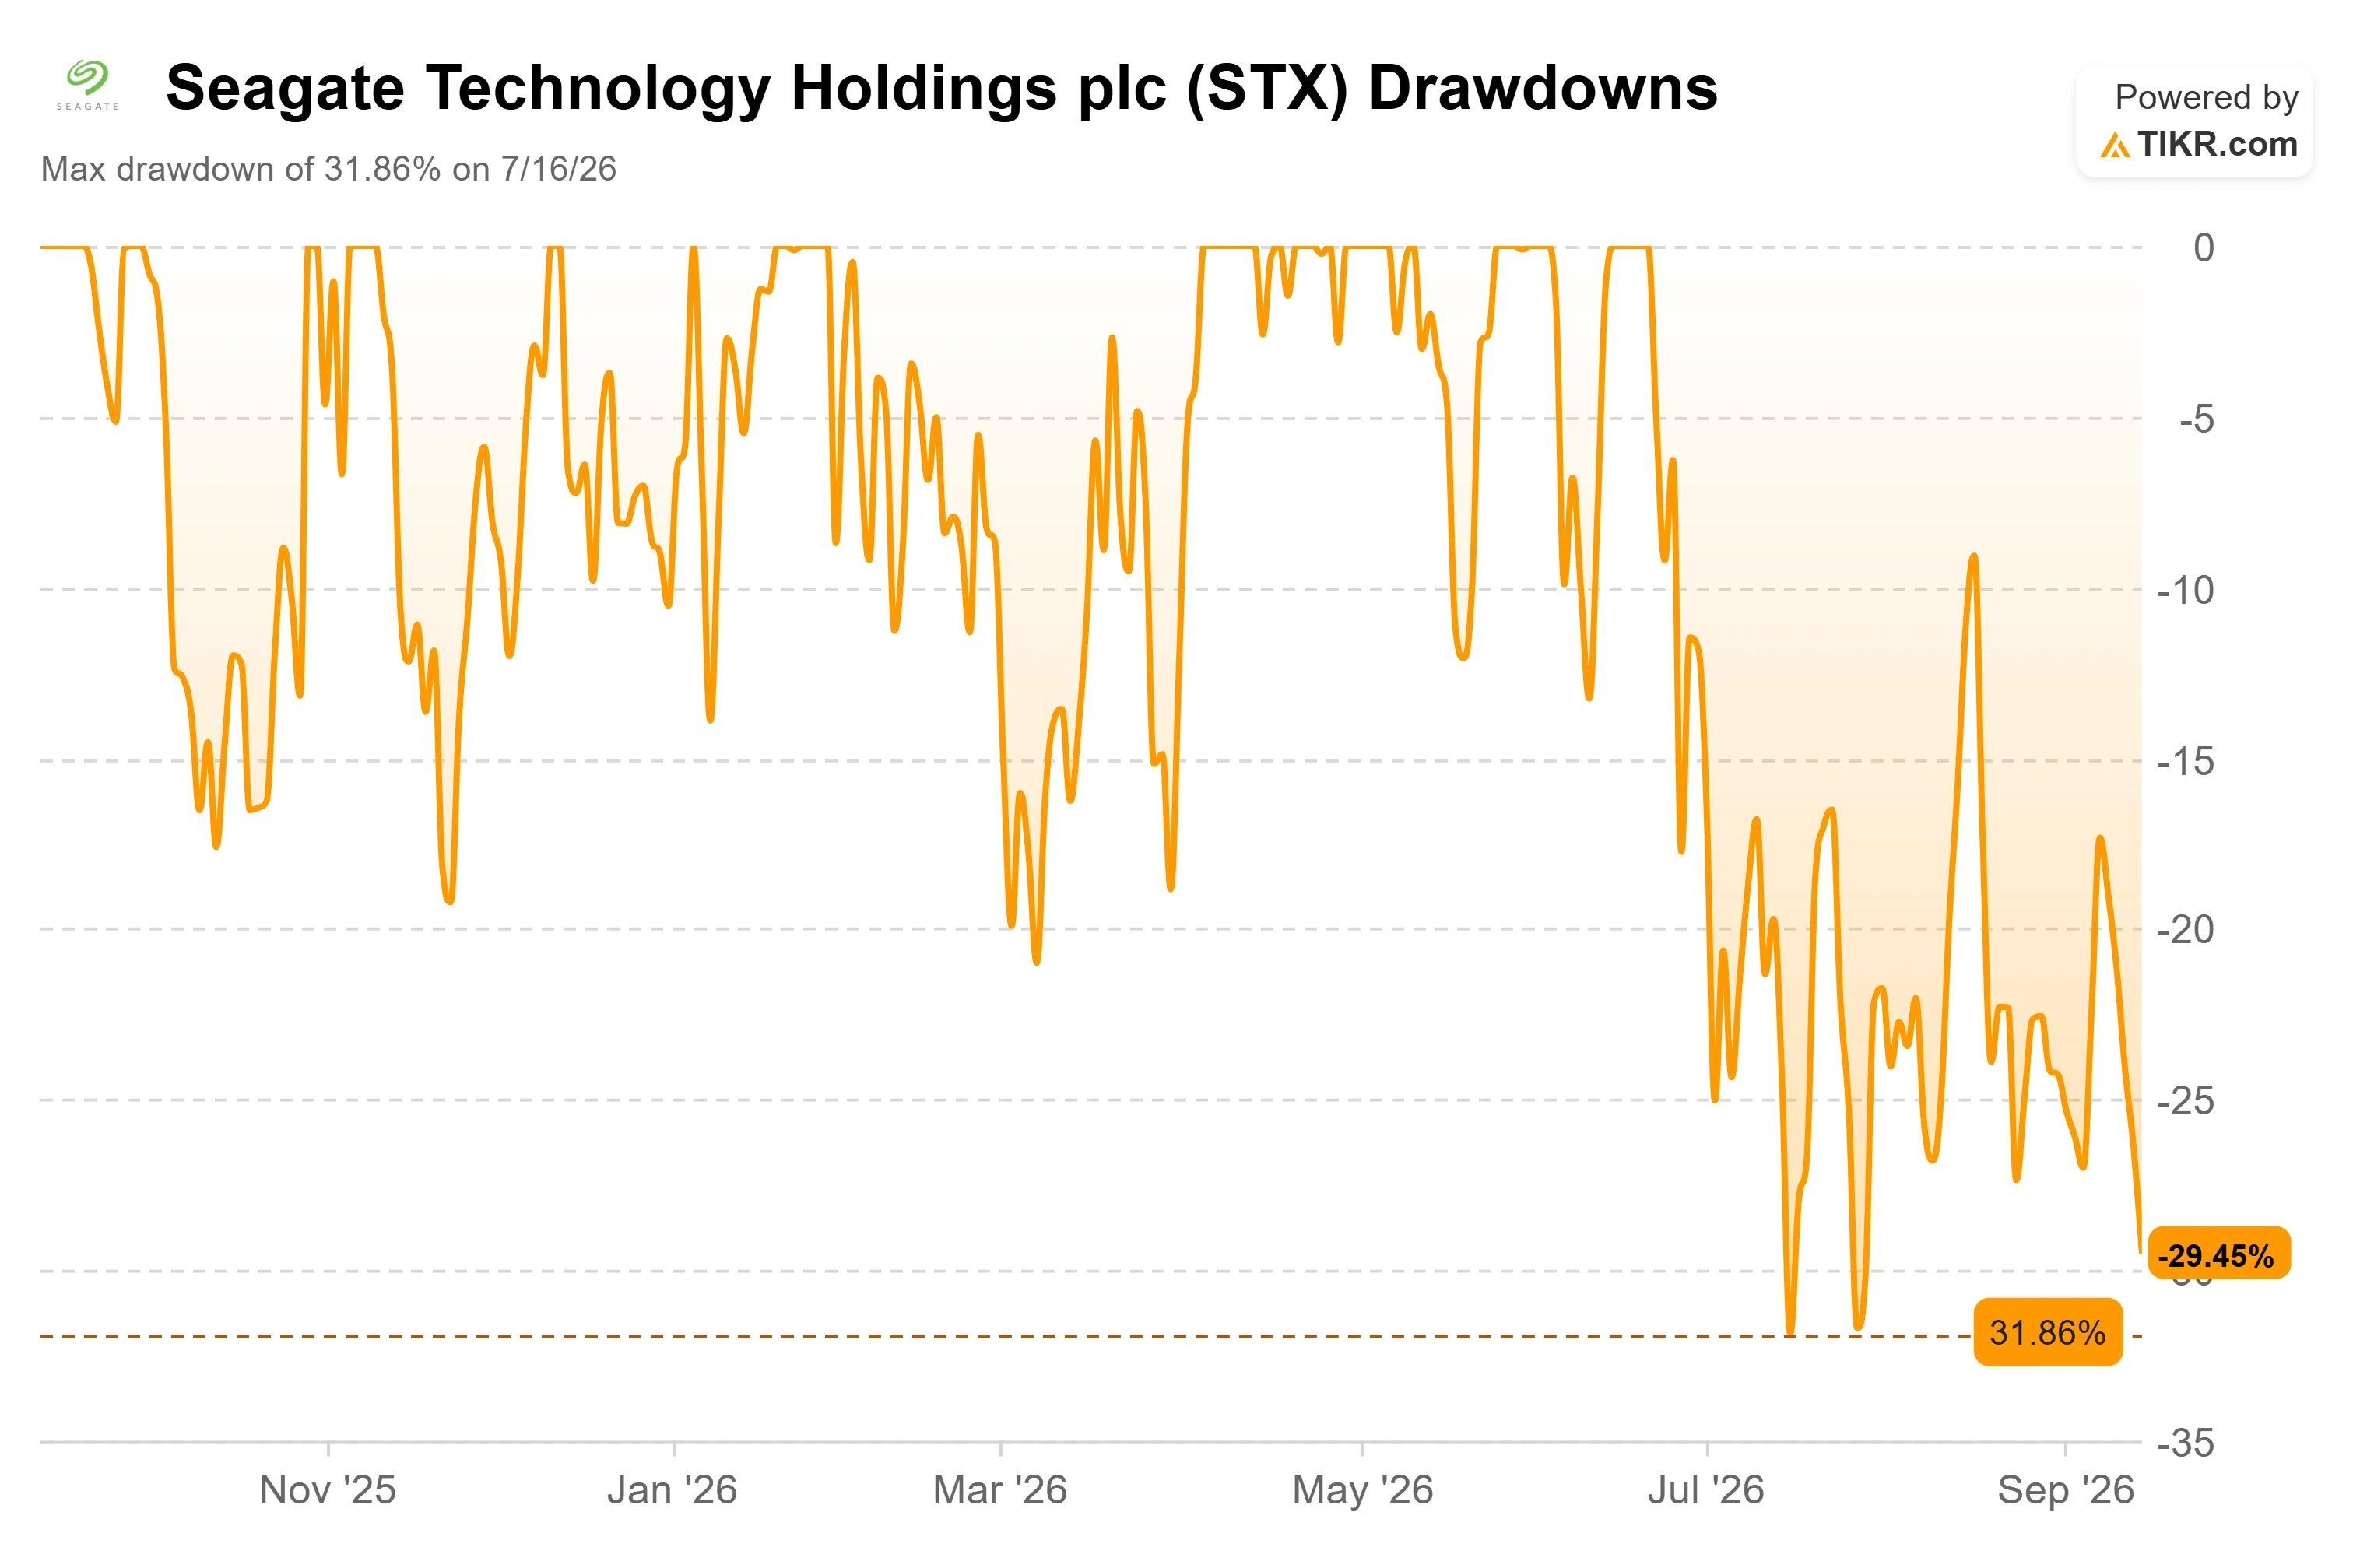
L'action a chuté de 4,19% le 15 septembre et se situe environ 30% en dessous de son record de juin près de $1,093, entraînée à la baisse avec le groupe du stockage par les craintes que les gains d'efficacité des calculs d'IA n'adoucissent la demande future d'infrastructures. Cinq jours plus tôt, lors de la conférence Goldman Sachs Communacopia, le CFO Gianluca Romano a donné la défense la plus concrète à ce jour expliquant pourquoi la hausse des prix tient, et elle repose sur la part infime que représente la facture Seagate sur la facture d'un client.
Pourquoi la hausse des prix tient : Seagate est une erreur d'arrondi dans un budget cloud
La révélation clé de Romano était un chiffre qu'il n'avait pas mis en avant auparavant. Les disques de Seagate ne représentent désormais que "de faibles à moyens chiffres uniques" du total des dépenses d'investissement de ses clients cloud. C'est le cœur de la thèse sur les prix. Lorsque le stockage ne représente que quelques pour cent du budget d'un hyperscaler, et que l'alternative à la conservation des données est le coût bien plus élevé de leur recalcul, une augmentation à deux chiffres du prix par exaoctet passe à peine inaperçue par rapport à la valeur délivrée.
"Nous avons changé notre stratégie de tarification il y a environ 3 ans", a déclaré Romano, EVP et CFO, liant ce changement à un équilibre offre-demande plus serré et à la valeur croissante des données stockées. Lors de la conférence téléphonique, l'analyste a noté que le prix par exaoctet avait augmenté de 11% en glissement annuel le trimestre dernier, un chiffre que Romano n'a pas contesté alors qu'il décrivait une stratégie qui a "presque triplé notre marge brute sans vraiment trop impacter nos clients." Parce que les hausses de prix sont faibles par rapport aux budgets des clients, il a soutenu que Seagate pouvait continuer à appliquer cette approche "pendant une très, très longue période." Cela reformule le scénario baissier : le risque n'est pas que les clients rechignent face à des prix plus élevés, mais que la discipline de l'industrie sur l'offre finisse par se relâcher.
Le moteur sous-jacent est la transition vers le HAMR, la technologie d'enregistrement assisté par la chaleur qui permet de stocker plus de téraoctets sur chaque disque. Les principaux clients cloud ont qualifié le disque de 30 téraoctets de Seagate, les deux plus grands achètent des unités de 40 téraoctets, et un disque de 50 téraoctets arrivera fin 2027. Chaque étape augmente la capacité par disque pour une base de coûts à peu près stable, donc les marges brutes incrémentielles ont été de "plus de 70%", bien au-dessus des 50% que le marché modélisait il y a un an. Les documents de relations avec les investisseurs de Seagate montrent le résultat : chiffre d'affaires de l'exercice 2026 en hausse de 34% à $12,2 milliards, et un trimestre de juin en hausse de 48% en glissement annuel à $3 629 millions avec un BPA ajusté de $5.71, un dépassement de 12%.

Consultez les données historiques et les estimations prospectives pour l'action Seagate (C'est gratuit !) >>>
Qu'est-ce qui pourrait la faire échouer, et ce que la direction a déjà concédé
La thèse de durabilité n'est pas étanche, et Romano a été inhabituellement franc sur la seule chose qui pourrait l'entamer. Interrogé sur un scénario baissier, il n'a pas prétendu que la demande était à toute épreuve. Il a concédé que les clients pourraient ralentir la construction de centres de données en raison de contraintes énergétiques, de retards d'autorisation ou de composants manquants, ce qui repousserait les commandes dans le temps. Son argument était que la demande ne disparaît pas, elle est reportée, et que la discipline de Seagate sur les capacités, ajoutant des exaoctets par la technologie plutôt que par de nouvelles usines, lui permet de mieux gérer un ralentissement qu'un constructeur axé sur les volumes ne pourrait le faire.
Cette franchise compte plus qu'une réponse polie. Elle indique que le risque est lié au timing, et Seagate a déjà contractualisé une grande partie de sa demande à court terme : les bons de commande couvrent les quatre à cinq prochains trimestres avec un mix, un volume et un prix fixes, et la capacité nearline est allouée jusqu'en 2028. Les ventes d'initiés récentes s'inscrivent dans ce contexte. Les propres déclarations du CFO Gianluca Romano montrent que la plus grosse vente, environ $38 millions le 15 septembre, était une vente imposée par l'émetteur pour couvrir la retenue d'impôt sur des actions de performance qui sont devenues acquises la veille, et non un choix discrétionnaire sur l'action. Les dirigeants, y compris le CFO, ont réduit leurs participations via des plans 10b5-1 préétablis, chacun fonctionnant sur un calendrier fixe et non sur une vision du trimestre.
Même après une baisse de 30%, les actions se négocient près de 22x les bénéfices des douze prochains mois et environ 17x l'EV/EBITDA NTM, un multiple élevé pour une entreprise longtemps considérée comme cyclique. La prime par rapport aux pairs est plus fine qu'il n'y paraît : Western Digital se situe près de 20,5x les bénéfices forward et 15x l'EV/EBITDA NTM, avec Dell et NetApp autour de 19x. Par rapport à Western Digital, sa comparaison la plus proche, Seagate est plus qualifiée sur les disques de haute capacité et affiche des marges incrémentielles plus grasses, donc la prime semble méritée, même si elle laisse peu de marge d'erreur si la discipline sur l'offre faiblit.
Voyez comment Seagate se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $771.81
- Prix Cible (Milieu) : ~$3,200
- Rendement Total Potentiel : ~315%
- TRI Annualisé : ~35% / an

Le scénario du milieu indique une valeur juste près de $3,200 d'ici mi-2031, soit un rendement annualisé d'environ 35%. Deux moteurs de revenus le soutiennent : la croissance continue des exaoctets grâce aux transitions de capacité HAMR, et les gains à deux chiffres du prix par exaoctet que la stratégie de tarification a générés depuis trois ans. Ensemble, ils soutiennent un TCAC de revenus du scénario milieu proche de 21%. Le moteur de marge est le même changement de mix, avec une marge nette modélisée vers les faibles 50%, en ligne avec les marges brutes incrémentielles de plus de 70% déjà affichées. Le risque principal est une rupture de la discipline de l'industrie sur l'offre qui mettrait fin à la hausse des prix, ou un report de la demande si les hyperscalers rencontrent des limites énergétiques et d'autorisation.
Ce chiffre de ~$3,200 pour le scénario milieu est une projection basée sur le maintien de ces hypothèses, pas une prévision. L'objectif moyen à 12 mois de Wall Street est bien plus bas, près de $1,125, ce qui implique toujours une hausse potentielle d'environ 46%. Le sentiment est très positif : sur les 25 sociétés qui notent l'action, 18 la notent Acheter, 4 Surperformance, 2 Conserver, 1 Sous-performance, et aucune ne la note Vendre.
Conclusion
La thèse sur les prix subira son prochain test fin octobre, lorsque Seagate publiera ses résultats du T1 2027 après la clôture. La direction a donné des prévisions de $4,1 milliards de chiffre d'affaires et un BPA non-GAAP de $7.30. Le chiffre qui compte n'est pas le dépassement du titre, mais la tendance du prix par exaoctet et le maintien de la hausse de la marge brute. Si les marges s'expandent à nouveau et que le discours sur le carnet de commandes de quatre à cinq trimestres reste ferme, l'argument de Romano sur la part faible des dépenses d'investissement tient, et le repli ressemble à un mouvement de sentiment. Si les prix se stabilisent, la crainte du marché qu'il s'agissait d'un pic conjoncturel trouvera sa première preuve tangible.
Devriez-vous investir dans Seagate ?
La seule façon de vraiment le savoir est d'examiner les chiffres vous-même. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Seagate, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Seagate aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Seagate sur TIKR Gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les investisseurs avisés.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !