Principales indicateurs pour l'action EQT
- Performance de la semaine dernière : -5%
- Fourchette sur 52 semaines : $48 à $68
- Prix cible du modèle de valorisation : $77
- Potentiel de hausse implicite : 45,8% sur 2,3 ans
Comparez les marges d'EQT au reste du secteur gazier avec le modèle de valorisation guidée de TIKR (C'est gratuit) >>>
Les prix du gaz ont vacillé, mais les plans d'expansion ont continué
EQT (EQT) a perdu environ 5% cette semaine, clôturant près de 50$, alors que les prix du gaz naturel restaient sous pression en raison de stocks abondants et d'une production stable dans l'Appalache. Ce repli est intervenu alors même qu'EQT poursuivait l'exécution de ses plans pour reconquérir sa place de premier producteur de gaz naturel américain.
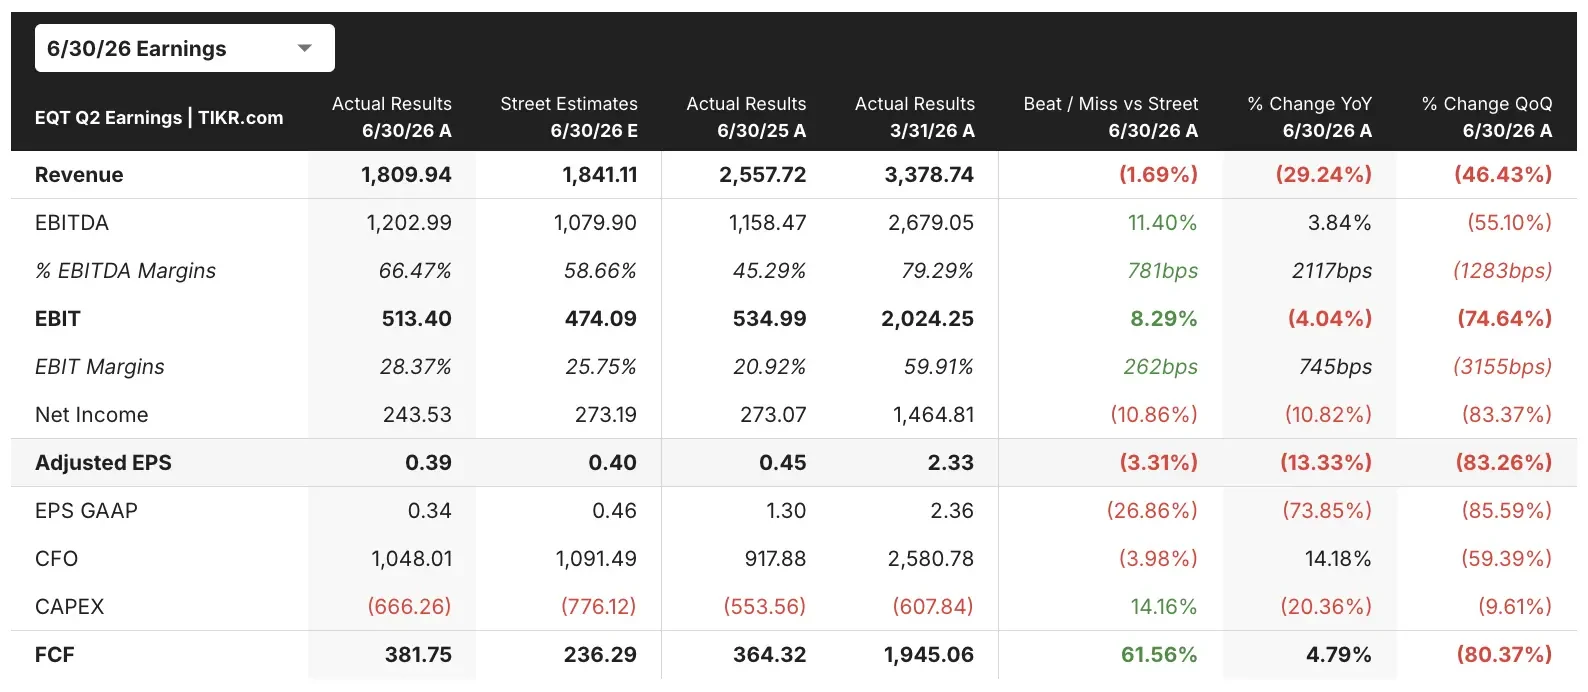
Ce contexte fait suite à un rapport du T2 mitigé en juillet, lorsque EQT a manqué les estimations de BPA ajusté à 0,39$ par action en raison de prix du gaz réalisés plus faibles. Mais la direction a utilisé ce même rapport pour relever ses prévisions de volume de ventes pour l'année complète 2026 à 2 375 - 2 450 milliards de pieds cubes équivalents, tout en réduisant ses prévisions de dépenses en capital de 25 millions de dollars.
Deux développements ce trimestre renforcent la thèse de long terme d'EQT. En août, le producteur d'électricité CPV a sécurisé un accord de netback gazier sur 10 ans avec EQT pour alimenter le Shay Energy Center de 2 100 mégawatts, verrouillant ainsi une demande liée à la production d'électricité au gaz pour les data centers. Et le projet MVP Boost prévu par EQT, une expansion de 500 millions de pieds cubes du Mountain Valley Pipeline, reste sur les rails après que l'expansion associée MVP Southgate a reçu l'approbation de la FERC en juin.
La direction a présenté ces actions comme centrales pour reprendre la première place en termes de production au rival Expand Energy. Les dirigeants ont noté lors de récentes conférences téléphoniques que la structure de coûts et l'accès aux pipelines d'EQT lui confèrent une flexibilité que ses pairs ne peuvent égaler facilement. Si l'action EQT continue d'exécuter ce calendrier, la faiblesse actuelle des prix du gaz pourrait s'avérer temporaire.
Comparez EQT à Expand Energy et Range Resources (C'est gratuit) >>>
L'action EQT est-elle sous-évaluée après ce repli ?
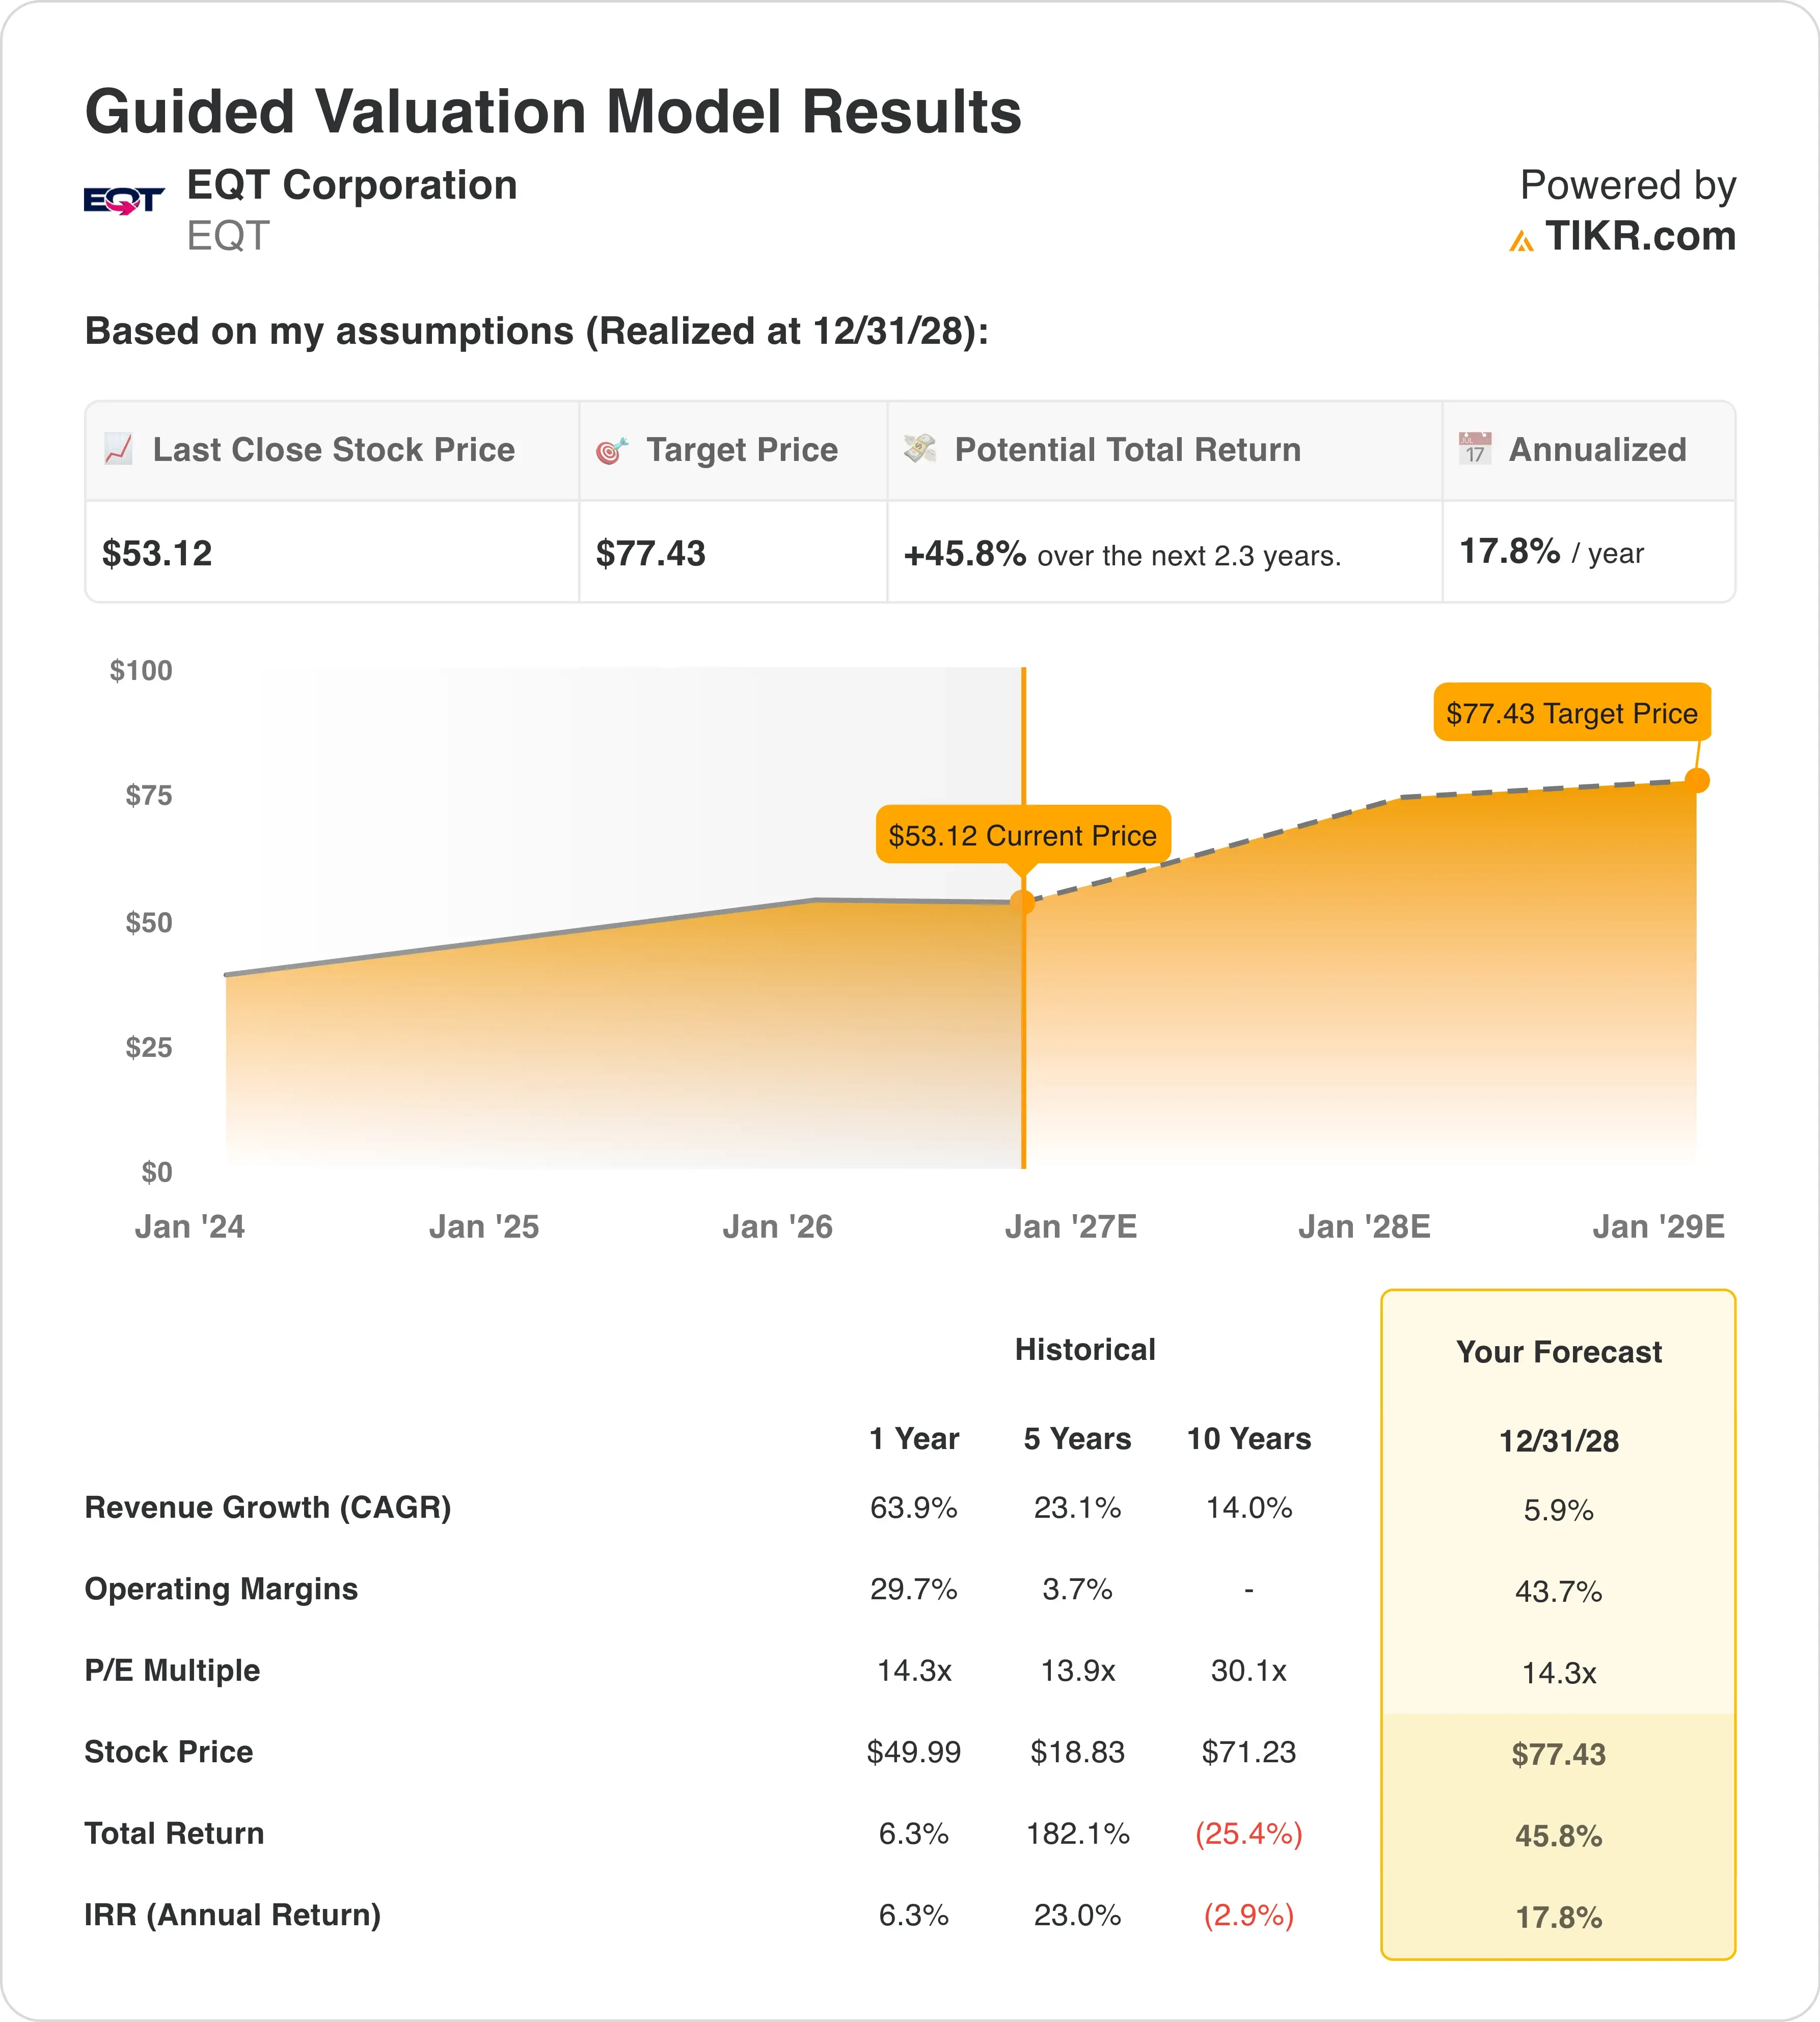
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 5,9%
- Marges opérationnelles : 43,7%
- Multiple de sortie P/E : 14,3x
Sur la base de ces données, le modèle estime un prix cible de 77$, ce qui implique un potentiel de hausse total de 45,8% par rapport au cours actuel et un rendement annualisé de 17,8% sur les 2,3 prochaines années.
Ce rendement annualisé dépasse le seuil de 15% que le modèle considère comme véritablement sous-évalué. Il se distingue car EQT l'atteint sans hypothèses de croissance du chiffre d'affaires agressives. Une croissance du chiffre d'affaires de seulement 5,9% reflète une entreprise qui privilégie la génération de trésorerie libre et les rendements pour les actionnaires plutôt que le volume pour lui-même.
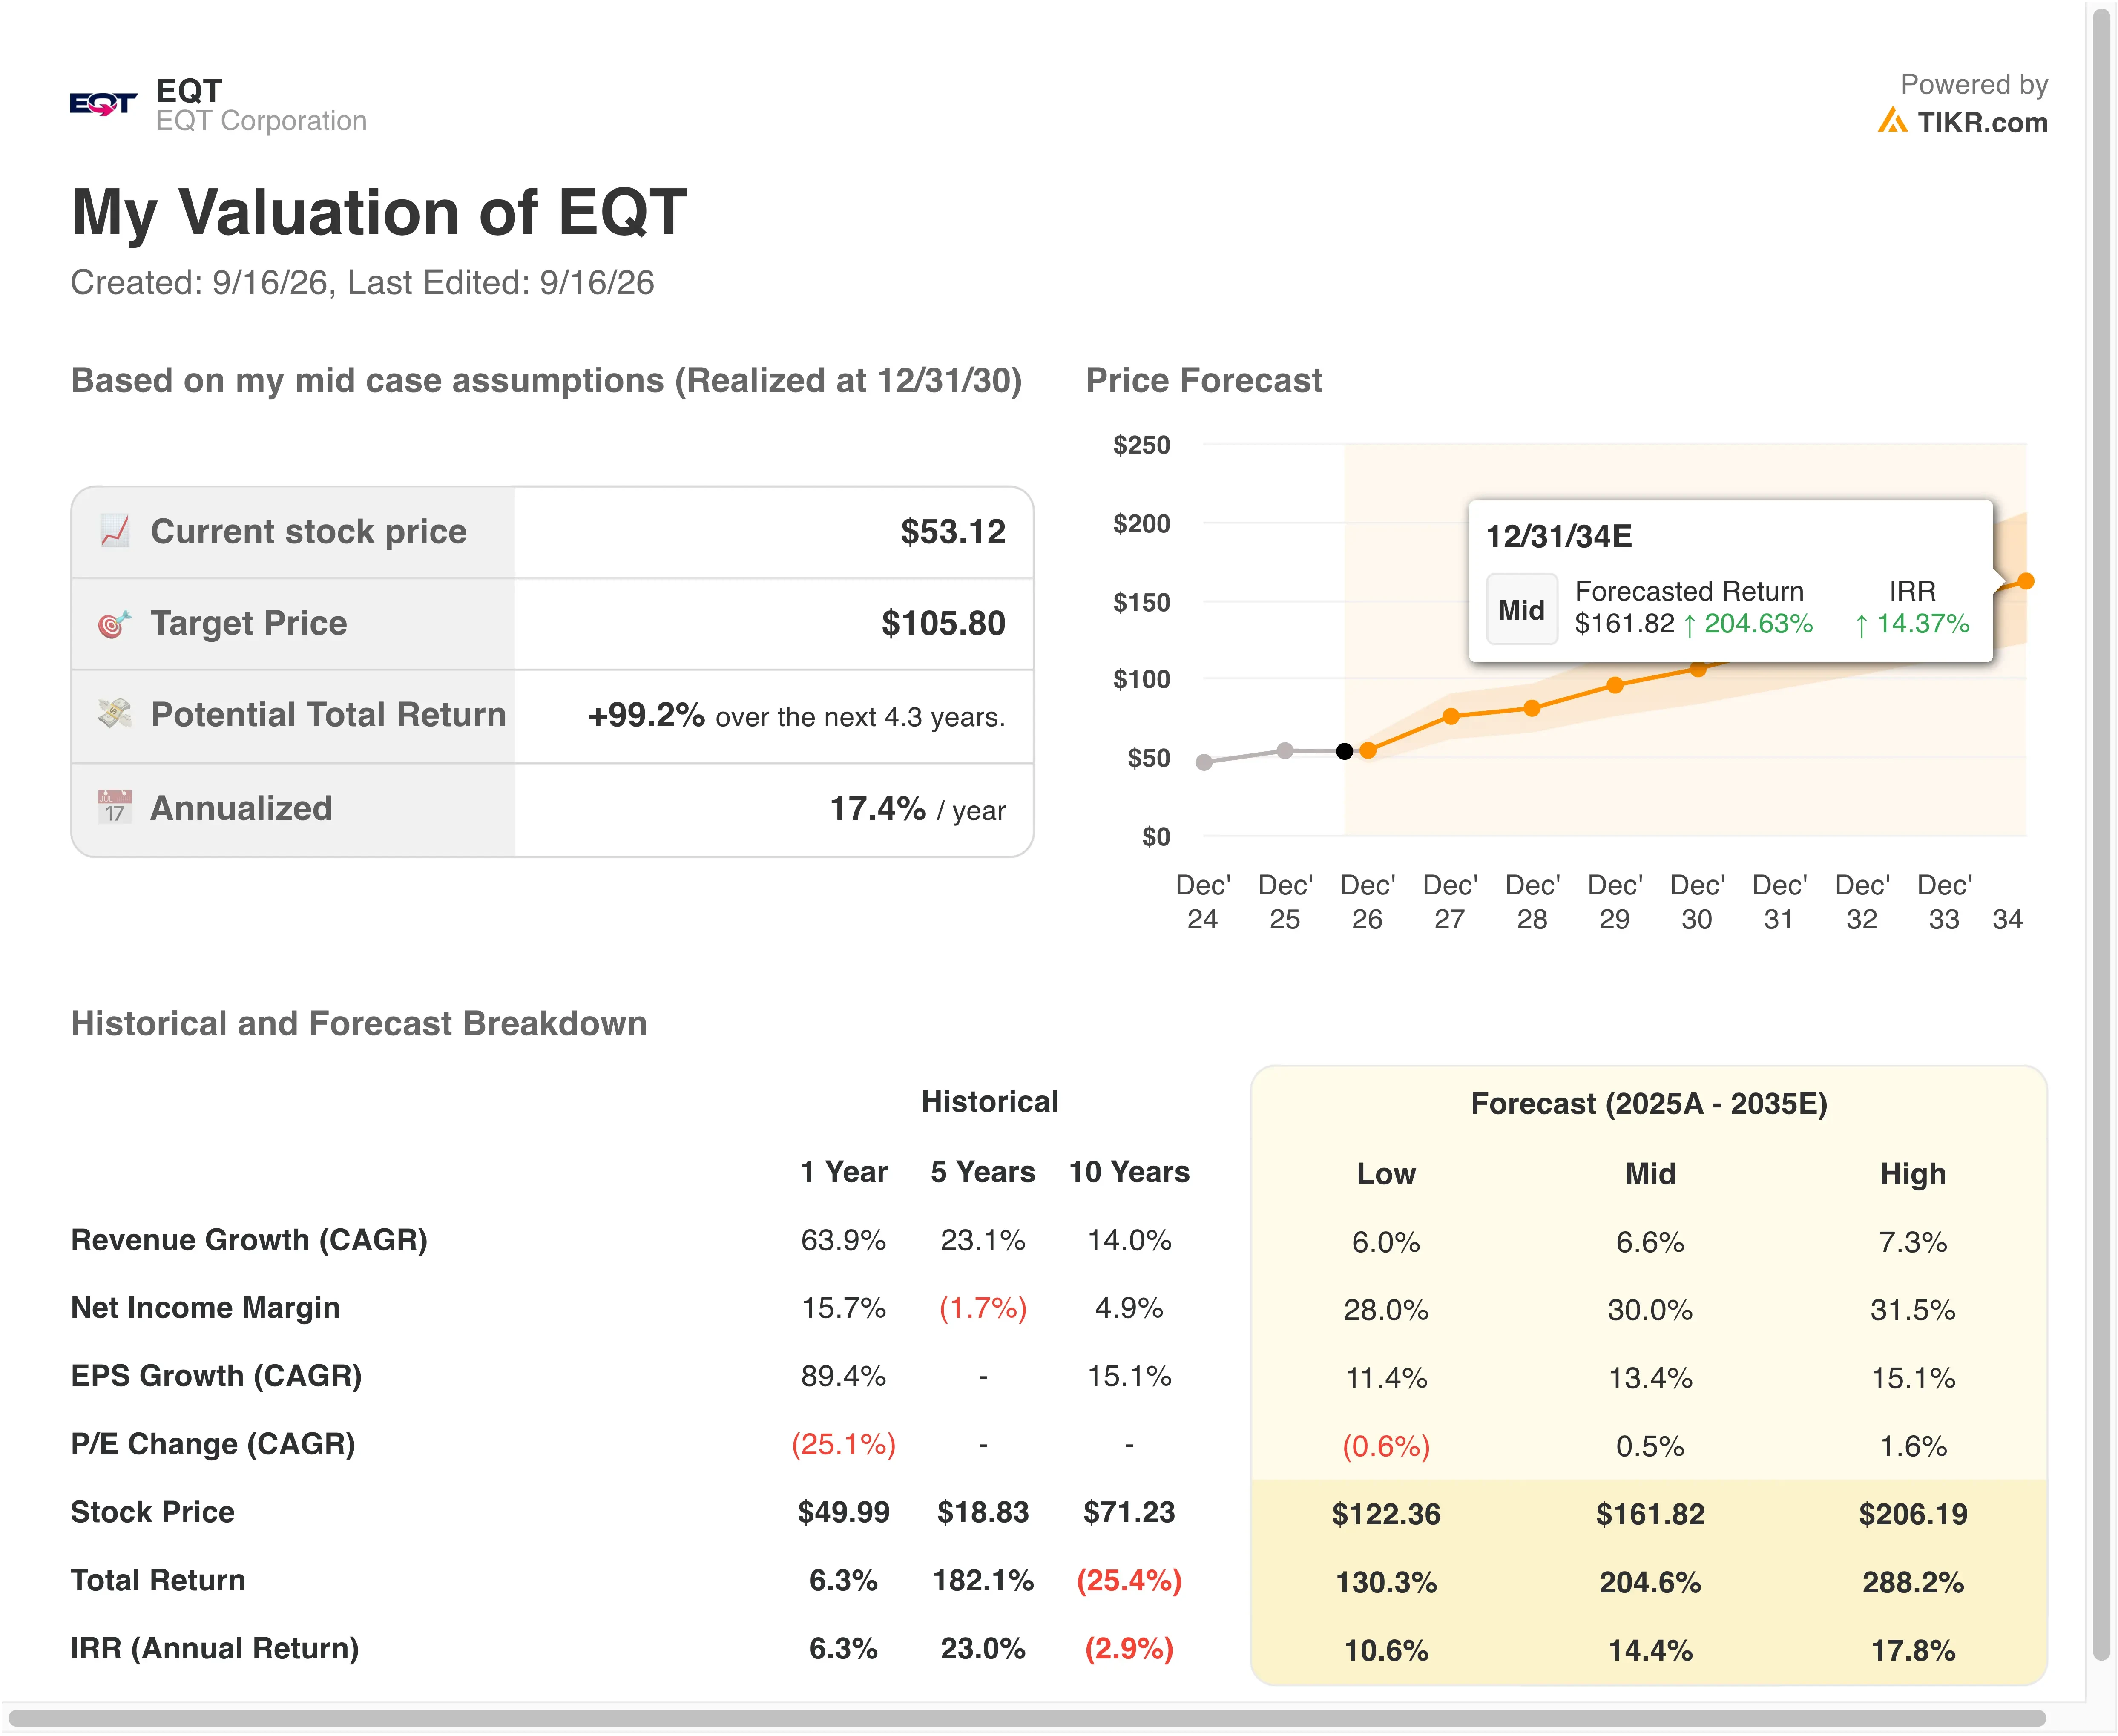
C'est au niveau des marges que l'avantage d'EQT apparaît vraiment. Une marge opérationnelle proche de 44% est exceptionnelle pour une société d'exploration et de production, et elle reflète l'échelle qu'EQT a construite sur sa position dans le schiste de Marcellus. Cette efficacité permet à l'action de générer de forts rendements annualisés même avec un multiple de sortie conservateur de 14,3x.
Le repli actuel, provoqué par la faiblesse des prix du gaz plutôt que par un problème spécifique à l'entreprise, a élargi l'écart entre le cours de l'action d'EQT et la cible du modèle. Pour les investisseurs prêts à regarder au-delà des fluctuations à court terme des matières premières, cet écart est précisément ce que le modèle est conçu pour signaler.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
EQT face à Expand Energy et Range Resources
Expand Energy (EXE) détient actuellement le titre qu'EQT convoite, en tant que premier producteur américain de gaz naturel en volume suite à sa fusion en 2024 de Chesapeake Energy et Southwestern Energy. Expand prévoit une production 2026 d'environ 7,4 à 7,6 milliards de pieds cubes équivalents par jour pour des dépenses en capital de 2,75 à 2,95 milliards de dollars.
Mais l'expansion MVP Boost d'EQT, ajoutant jusqu'à 2,5 milliards de pieds cubes par jour de nouvelle capacité, pourrait la placer bien devant Expand si le rival plus important ne suit pas le rythme. EQT détient également un net avantage en termes d'efficacité, une analyse récente plaçant sa marge d'EBITDA près de 78%, un niveau que ses pairs, y compris Range Resources et Antero Resources (AR), n'ont pas égalé.
Range Resources (RRC) rivalise à plus petite échelle, prévoyant des dépenses en capital annuelles de 650 à 700 millions de dollars entre 2025 et 2027 pour faire croître la production quotidienne d'environ 2,4 à 2,6 milliards de pieds cubes équivalents. L'approche mesurée de Range reflète la discipline capitalistique d'EQT elle-même, bien que la base de réserves plus importante d'EQT, d'environ 25 billions de pieds cubes, lui donne plus de marge de manœuvre.
La dynamique concurrentielle se résume à savoir qui peut convertir la capacité des pipelines en production le plus rapidement. La combinaison de faibles coûts de seuil de rentabilité et d'une capacité d'évacuation croissante positionne bien EQT dans cette course.
Surveillez les rachats d'actions, la demande contractuelle et la croissance de la production >>>
Quels sont les moteurs de l'action EQT à l'avenir ?
Le projet MVP Boost reste le plus grand catalyseur à venir. Le fait de mettre en service avec succès cette expansion de 500 millions de pieds cubes réduirait sensiblement l'écart de production avec Expand Energy et soutiendrait la croissance du volume intégrée au modèle.
Les résultats du T3, attendus vers le 20 octobre, montreront si les prévisions de volume révisées pour l'année complète sont sur la bonne voie. Ils montreront également si les prix du gaz réalisés se sont suffisamment stabilisés pour soutenir les hypothèses de marge actuelles.
La demande électrique des data centers devient un moteur de plus en plus important pour EQT spécifiquement, comme le démontre l'accord de netback avec CPV. D'autres accords de ce type pourraient réduire l'exposition d'EQT aux prix spot volatils du gaz au fil du temps.
Les investisseurs doivent également surveiller les tendances des stocks et de la météo à l'approche de l'hiver, car des conditions plus froides que prévu pourraient rapidement inverser la faiblesse des prix qui a pesé sur l'action cette semaine.
Exécutez votre propre scénario de croissance de production d'EQT (Gratuit avec TIKR) >>>
Devriez-vous investir dans EQT ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez EQT, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre EQT aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action EQT sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !