Principales indicateurs pour l'action SBUX
- Performance de la semaine dernière : En consolidation
- Fourchette sur 52 semaines : $78 à $111
- Prix cible du modèle de valorisation : $118
- Potentiel de hausse implicite : 21,8 % sur 2,0 ans
Comparez Starbucks à vos autres positions avec le Modèle de Valorisation Guidé de TIKR (C'est gratuit) >>>
Une vente au Japon marquerait l'étape suivante d'un réajustement plus large
Starbucks (SBUX) étudierait la vente d'une participation majoritaire dans ses activités au Japon, a rapporté Reuters cette semaine. L'opération pourrait valoriser cette unité à environ 3 milliards de dollars. L'action est restée globalement stable la semaine dernière autour de 97 $, mais cette nouvelle ajoute un chapitre supplémentaire à la restructuration du portefeuille qui a marqué 2026.
Le Japon est le plus grand marché exploité en direct par Starbucks en dehors des États-Unis, avec 1 883 magasins représentant près de 9 % de son empreinte mondiale. Starbucks avait acquis cette activité en totalité auprès de son partenaire local Sazaby League en 2014 pour environ 914 millions de dollars. Une vente aujourd'hui ferait écho à ce qui s'est produit en Chine plus tôt cette année, lorsque Starbucks a finalisé en avril une coentreprise avec Boyu Capital, donnant à Boyu 60 % de la propriété de ses magasins en Chine.
Ces deux mouvements visent le même objectif. Starbucks souhaite réduire son exposition capitalistique dans les marchés où il a déjà atteint une certaine échelle, libérant ainsi des liquidités pour son redressement sur son marché principal, les États-Unis. Ce redressement montre des progrès réels, puisque les résultats du T3 fin juillet ont affiché une croissance des ventes comparables mondiales de 7,9 % et un BPA ajusté de 0,85 $, dépassant les estimations d'environ 30 %.
La direction a relevé ses prévisions de BPA annuel à une fourchette de 2,55 $ à 2,65 $ après ce rapport. Une analyse de Reuters cette semaine a bien capturé le changement de focus des investisseurs, notant que le PDG Brian Niccol a ramené les clients en magasin, mais que les investisseurs veulent maintenant voir ces gains se traduire dans les marges.
Niccol a déclaré aux analystes lors de la conférence téléphonique du T3 que les améliorations opérationnelles en matière de conception des magasins et de dotation en personnel commençaient à augmenter le débit. À l'avenir, la décision concernant le Japon sera probablement interprétée comme un signal de l'agressivité avec laquelle Starbucks entend poursuivre cette histoire de marge.
Suivez la reprise des marges de Starbucks trimestre par trimestre (C'est gratuit) >>>
L'action SBUX est-elle sous-évaluée ?
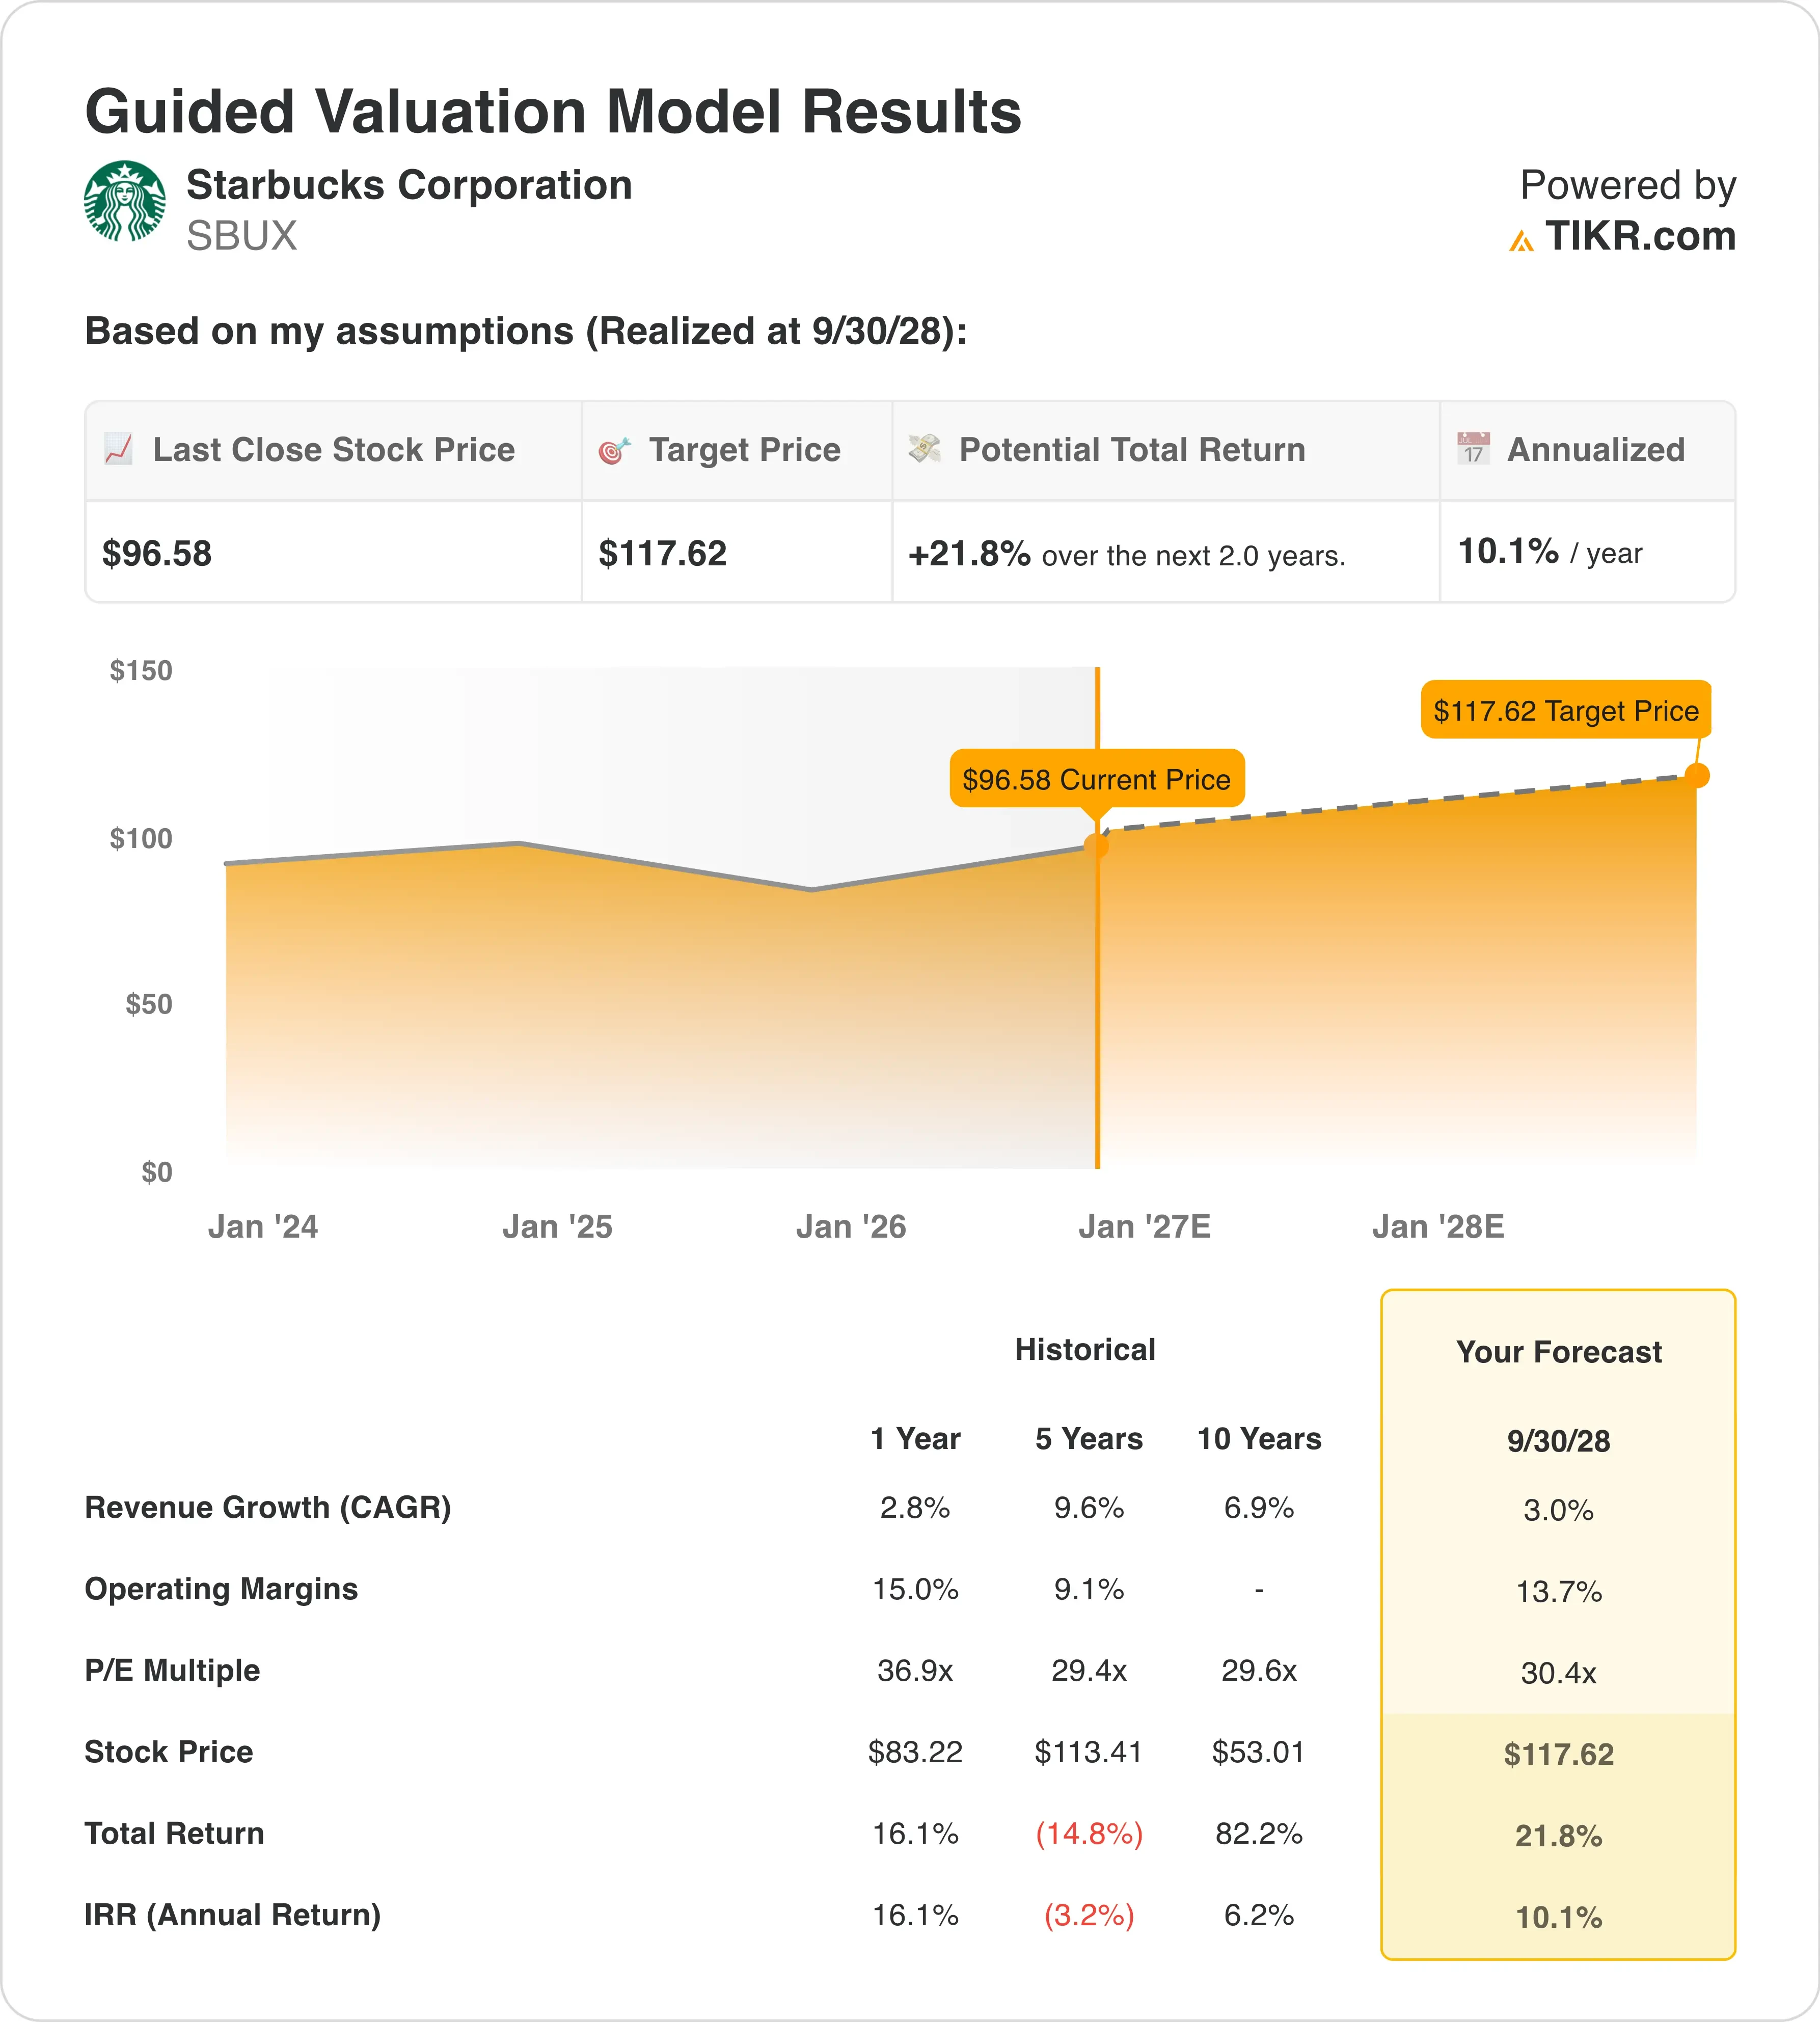
Selon les hypothèses du modèle de valorisation réalisées au 30/09/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 3,0 %
- Marges opérationnelles : 13,7 %
- Multiple de sortie P/E : 30,4x
Sur la base de ces données, le modèle estime un prix cible de 118 $, ce qui implique une hausse totale de 21,8 % par rapport au cours actuel et un rendement annualisé de 10,1 % sur les 2,0 prochaines années.
Ce rendement annualisé se situe dans un territoire modérément attractif. Il reste au-dessus du seuil de 5 % qui signale un potentiel de hausse faible, mais en dessous du niveau de 15 % qui indiquerait une opportunité claire. Une croissance du chiffre d'affaires de 3 % est modeste, mais la véritable opportunité réside dans la ligne de marge, puisque la marge opérationnelle de Starbucks s'est fortement contractée par rapport à sa fourchette historique dans le bas de la vingtaine pour descendre dans le bas de la dizaine.

Chaque point de reprise de marge que l'équipe de Niccol parvient à capturer soutient directement le scénario de hausse du modèle. Les mouvements au Japon et en Chine retirent tous deux des opérations de magasins à faible marge et à forte intensité capitalistique des résultats consolidés, ce qui devrait relever les marges globales même avant toute amélioration opérationnelle supplémentaire.
Un multiple forward de 30,4x n'est pas bon marché pour une entreprise dont le chiffre d'affaires croît aussi lentement, donc le risque d'exécution reste réel. Mais le modèle suggère que le marché n'a pas encore pleinement crédité Starbucks pour la reprise des marges que la direction a déjà commencé à montrer.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Starbucks face à McDonald's et Luckin Coffee
McDonald's (MCD) reste la référence la plus claire pour un opérateur de restauration mature à haute marge, et l'écart est frappant. McDonald's fonctionne selon un modèle à environ 95 % franchisé, ce qui produit une marge opérationnelle proche de 44 %. Starbucks est à la traîne avec environ 8 % à 9 % sur une base glissante, puisqu'il reste largement exploité en direct et absorbe directement l'inflation des coûts de main-d'œuvre et du café.

Cette différence structurelle se reflète également dans la valorisation. McDonald's se négocie autour d'un P/E forward de 22x, tandis que Starbucks affiche un multiple NTM plus élevé de 32,8x, reflétant la volonté du marché de payer pour l'option de redressement plutôt que pour la rentabilité actuelle.
Luckin Coffee (LKNCY) représente une pression d'un autre type, concentrée en Chine. Luckin s'est développée de manière agressive grâce à des formats de magasins à bas prix et à haute fréquence, et cette croissance s'est faite au prix de marges d'exploitation directe minces, qui ont chuté fortement pendant ses phases d'expansion les plus intenses. Starbucks a adopté une approche plus stable en Chine, affichant toujours une croissance des ventes comparables proche de 7 % même si Luckin le concurrence sur les prix.
Ce contraste offre un contexte utile pour la décision concernant le Japon. Starbucks semble choisir la discipline capitalistique plutôt que la propriété directe sur les marchés où les rivaux locaux font une concurrence acharnée sur les prix.
Suivez si des ventes comparables plus fortes se traduisent par une expansion durable des marges >>
Quels sont les moteurs de l'action SBUX à l'avenir ?
Le catalyseur le plus immédiat est la manière dont le processus concernant le Japon va se dérouler. Des sources indiquent qu'un processus de vente formel pourrait débuter dès le T4, et la valorisation finale montrera comment les marchés évaluent les actifs internationaux de Starbucks par rapport à son activité principale aux États-Unis.
Les résultats du T4 fiscal, attendus vers le 27 octobre, seront le prochain test majeur pour voir si la reprise des marges promise par Niccol se matérialise réellement. Cela intervient après que la direction a relevé ses prévisions annuelles à 2,55 $ - 2,65 $ par action.
Les relations sociales restent une pression latente permanente. Une cour d'appel fédérale a restreint une affaire du NLRB contre Starbucks plus tôt ce mois-ci, mais la syndicalisation s'est poursuivie dans les magasins américains, et toute escalade pourrait compliquer l'aspect coût de la main-d'œuvre dans l'histoire des marges.
À plus long terme, les investisseurs observeront si les capitaux libérés par le Japon et la Chine sont réaffectés à la rénovation des magasins américains, car ce réinvestissement est central pour maintenir la reprise de la fréquentation que Niccol a déjà obtenue.
Devriez-vous investir dans Starbucks ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez SBUX, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les prochains trimestres, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une watchlist gratuite pour suivre SBUX aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action SBUX sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !