

Points clés
- L'action Schneider Electric a clôturé en baisse de 9,97% à 272,80 € le 5 octobre après avoir accepté d'acheter PTC pour 205 $ par action en espèces, soit une valeur d'entreprise de 23,7 milliards de dollars.
- Le prix équivaut à environ 21 fois le BAIIA ajusté estimé de PTC pour 2027 sur sa base propre, tombant à 13x seulement si 250 millions d'euros d'économies de coûts et environ 800 millions d'euros de synergies de revenus se matérialisent.
- La dette nette est déjà passée de 9,43 milliards d'euros à 16,29 milliards d'euros entre septembre 2024 et juin 2026, et l'opération ajoute 16 à 17 milliards d'euros de nouvelle dette.
- Après la chute, Schneider se négocie à 24,14 fois les bénéfices normalisés NTM, en dessous de sa moyenne annuelle de 25,76x mais au-dessus de son plus bas de 22,92x.
Pourquoi l'action Schneider Electric a perdu 10% lors de sa plus grosse acquisition
Schneider Electric (SU) a clôturé à 272,80 € le 5 octobre, en baisse de 30,20 €, après avoir accepté d'acheter l'éditeur de logiciels d'ingénierie américain PTC dans sa plus grosse acquisition jamais réalisée. Reuters a estimé que cette chute a effacé près de 15 milliards d'euros de valeur boursière en une seule séance.
Les conditions expliquent en grande partie la réaction. Schneider paiera 205 $ par action PTC en espèces, soit une prime de 42,3% par rapport au cours de clôture de PTC du 2 octobre, pour une valeur boursière d'environ 22,6 milliards de dollars.
Avant lundi, l'action Schneider avait gagné 29% sur l'année, portée principalement par la demande d'équipements d'alimentation et de refroidissement pour data centers. Le chroniqueur de Reuters Breakingviews, Liam Proud, a résumé clairement l'inquiétude : l'opération "prend un gagnant incontestable de l'IA et y mélange un possible perdant".
Cela fait référence aux valeurs du logiciel industriel comme PTC, qui ont été vendues par crainte que l'IA n'ouvre la porte à des concurrents moins chers.
Le PDG Olivier Blum voit l'inverse. Il a déclaré aux investisseurs que "les données deviennent une couche très critique" pour l'IA industrielle, et que les logiciels de conception et de cycle de vie de PTC complètent une pile que Schneider a construite via AVEVA, le PI System, et l'acquisition en attente de Cognite.
Sur une base 2025, les logiciels et services représenteraient 24% du chiffre d'affaires du groupe, soit 5 points de plus que Schneider seul.
Jefferies a qualifié la logique de "très claire", mais a averti que les craintes liées à l'IA qui permettent à Schneider d'acheter PTC "à une valorisation au plus bas depuis une décennie" pourraient également peser sur Schneider après l'opération.
Schneider Electric ajoute PTC à un bilan déjà plus endetté
Le problème le plus lourd pour les actionnaires se situe au bilan. Schneider financera environ 22 milliards d'euros de contrepartie en espèces avec 5 à 6 milliards d'euros de nouvelles actions et 16 à 17 milliards d'euros de nouvelle dette senior.
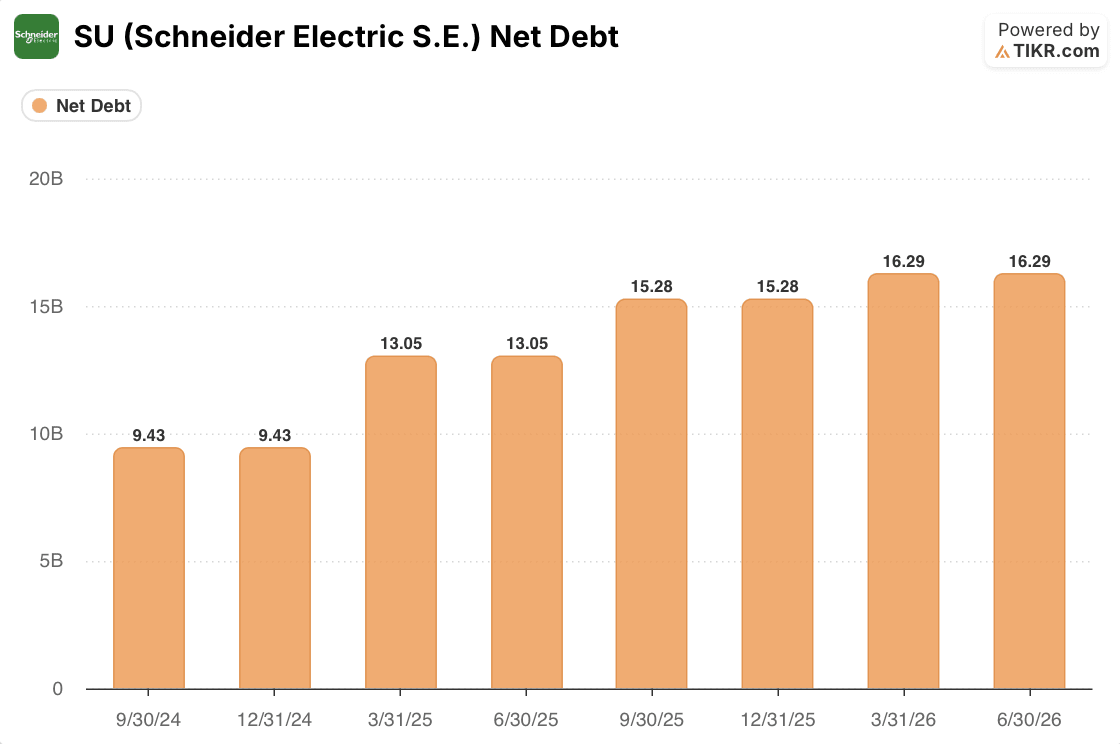
Cette dette s'ajoute à une entreprise dont le levier d'endettement a déjà augmenté. La dette nette est passée de 9,43 milliards d'euros en septembre 2024 à 16,29 milliards d'euros en juin 2026.
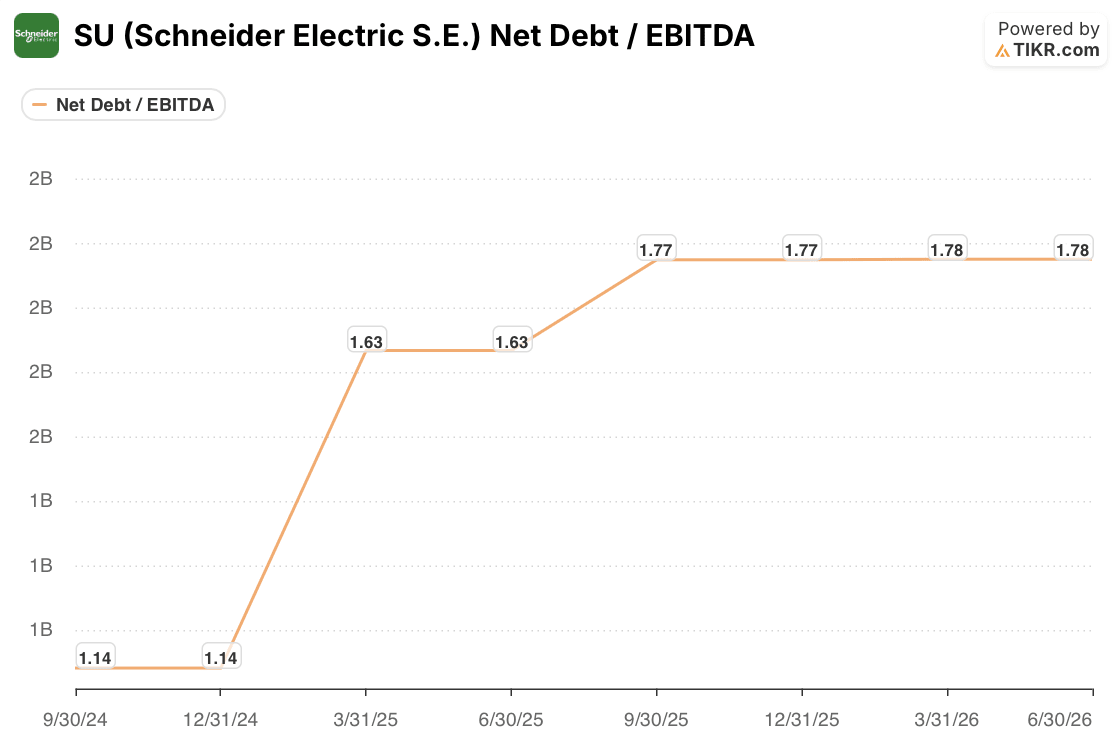
Le ratio dette nette sur EBITDA est passé de 1,14x à 1,78x sur la même période, avant même que PTC ou Cognite ne soient comptabilisés.
Un calcul approximatif montre l'ampleur. Ajouter le nouvel emprunt à la dette nette de juin porte le total près de 32 à 33 milliards d'euros, soit environ le double du niveau actuel.
L'emprunt supplémentaire augmenterait sensiblement le levier d'endettement, mais une estimation comparable du ratio dette nette sur EBITDA nécessite des chiffres d'EBITDA pour les deux entreprises et un calcul pro forma de la dette nette. La croissance des bénéfices et la génération de trésorerie avant la clôture prévue au T3 2027 pourraient réduire le levier, tandis que d'autres acquisitions et sorties de trésorerie pourraient compenser ces gains.


