

Points clés
- Les actions de Harley-Davidson ont bondi jusqu'à 10% après que Citi a relevé la recommandation du titre à Achat (contre Neutre) et porté son objectif de cours à 33$ (contre 31$).
- L'argument de Citi repose sur des ventes au détail qui ont progressé au premier semestre 2026, et que ses analystes, selon leurs vérifications, estiment pouvoir afficher une croissance à deux chiffres en septembre.
- La plupart de Wall Street n'est pas convaincue : 11 des 17 analystes couvrant le titre lui attribuent une recommandation de Conserver ou Sous-performer, et le consensus prévoit un bénéfice par action en baisse à 0,68$ cette année.
- Les résultats du troisième trimestre, attendus vers le 28 octobre, montreront si les ventes au détail plus robustes se traduisent dans les chiffres.
Les actions de Harley-Davidson (HOG) ont bondi de 10% en début de séance lundi matin après que Citi a relevé la recommandation du fabricant de motos à Achat (contre Neutre) avant l'ouverture et porté son objectif de cours à 33$ (contre 31$).
Cet objectif se situe environ 34% au-dessus du cours de clôture de vendredi. Il repose sur une affirmation audacieuse de l'analyste de Citi James Hardiman, citée dans une note par CNBC : « À l'avenir, la force de la demande en 2026 pourrait se transformer en une histoire de croissance au détail sur plusieurs années. »
C'est un pari assez osé pour un titre qui a baissé chacune des trois dernières années.
Accédez gratuitement aux outils professionnels pour analyser l'action HOG sur TIKR →
Ce que voit Citi
L'argument de Hardiman commence par le détail : « Après une croissance positive des ventes au détail nationales au premier semestre 2026 et une force qui s'est poursuivie en juillet et août, nos dernières vérifications suggèrent que les ventes de septembre pourraient afficher une croissance à deux chiffres. » (1H26 signifie le premier semestre 2026.)
Cela correspond aux résultats de juillet de Harley. Les ventes au détail en Amérique du Nord ont augmenté de 3% au deuxième trimestre, et la direction a relevé ses prévisions pour l'année complète concernant à la fois les ventes au détail et le résultat opérationnel.
Les estimations de revenus de Wall Street ont déjà changé de cap. Après une baisse des ventes de 4,84 milliards de dollars en exercice 2023 à 3,58 milliards de dollars en exercice 2025, les analystes prévoient une croissance d'environ 6% cette année et de 4% en 2027…
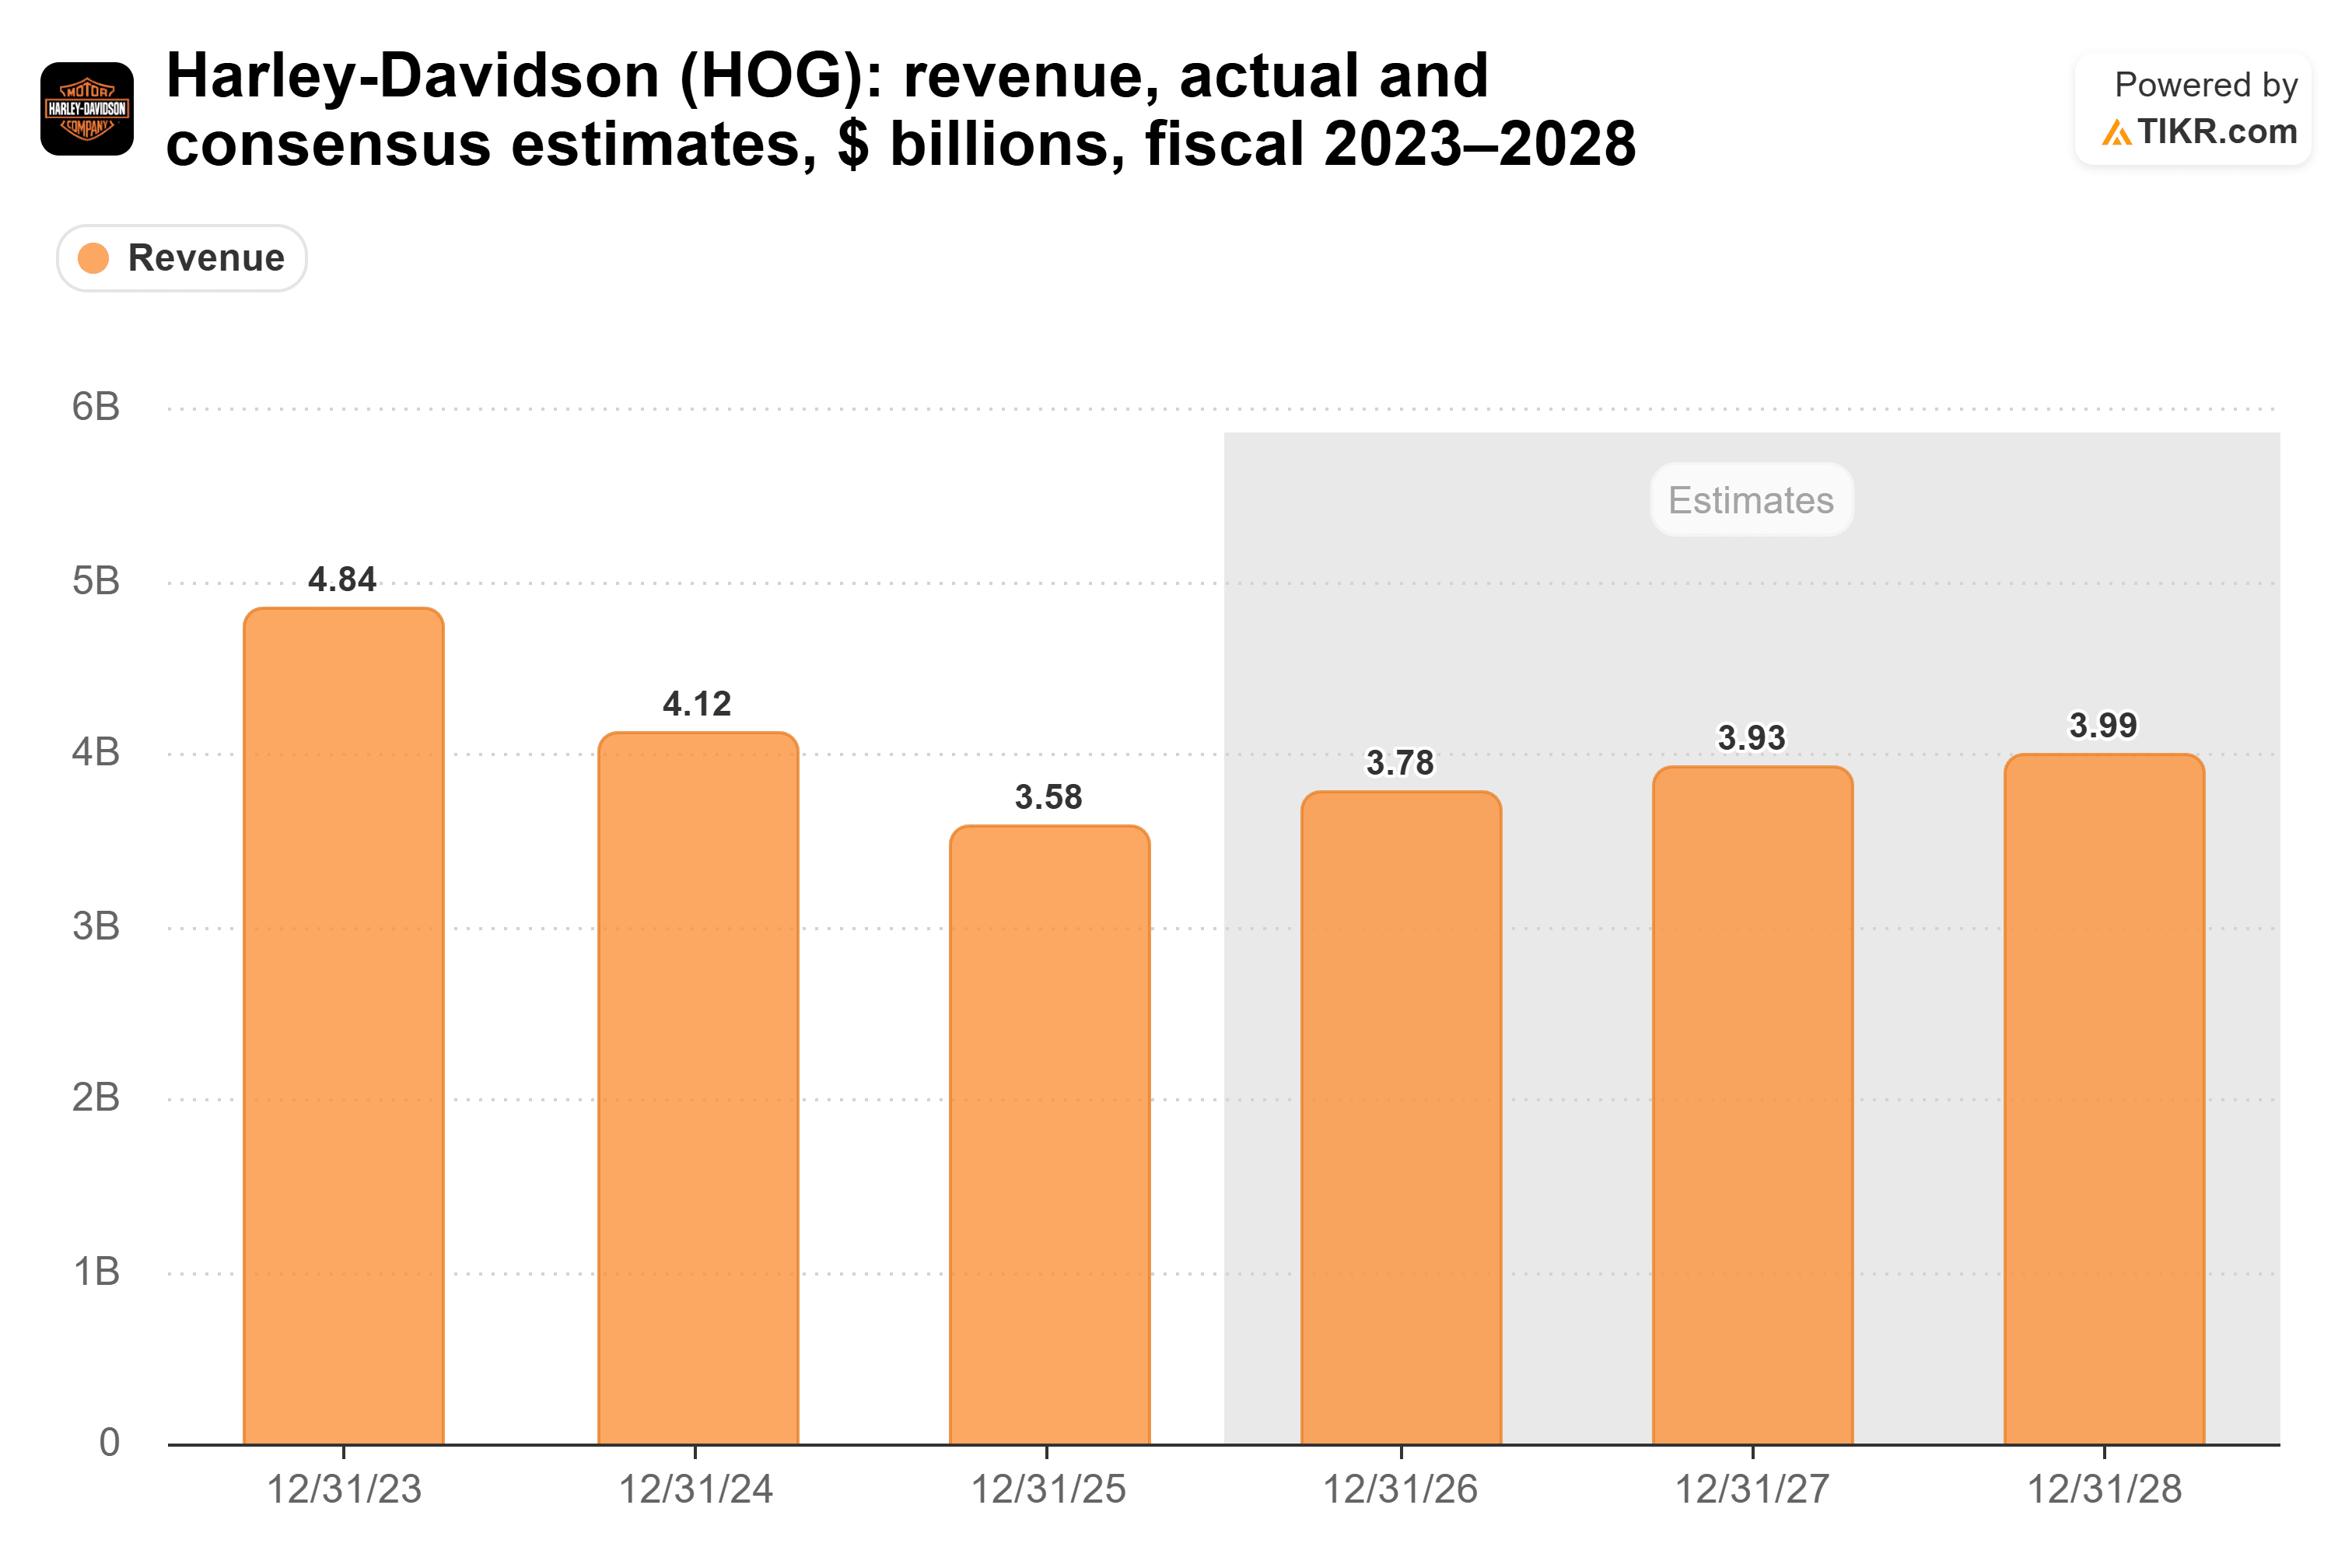
Hardiman a relevé ses propres estimations pour les deux trimestres restants de cette année ainsi que pour 2027 et 2028, donc si ses vérifications de septembre se confirment, le consensus a de la marge pour monter.
Pourquoi la plupart de Wall Street attend
Citi adopte un point de vue différent de celui de la plupart de Wall Street. Sur les 17 analystes couvrant Harley, 11 attribuent au titre une recommandation de Conserver ou Sous-performer, selon LSEG.
Les perspectives de bénéfices aident à expliquer la prudence. Le consensus prévoit que le BPA normalisé chutera de 2,78$ en 2025 à seulement 0,68$ cette année, les bénéfices restant inférieurs au niveau de 2025 en 2028.
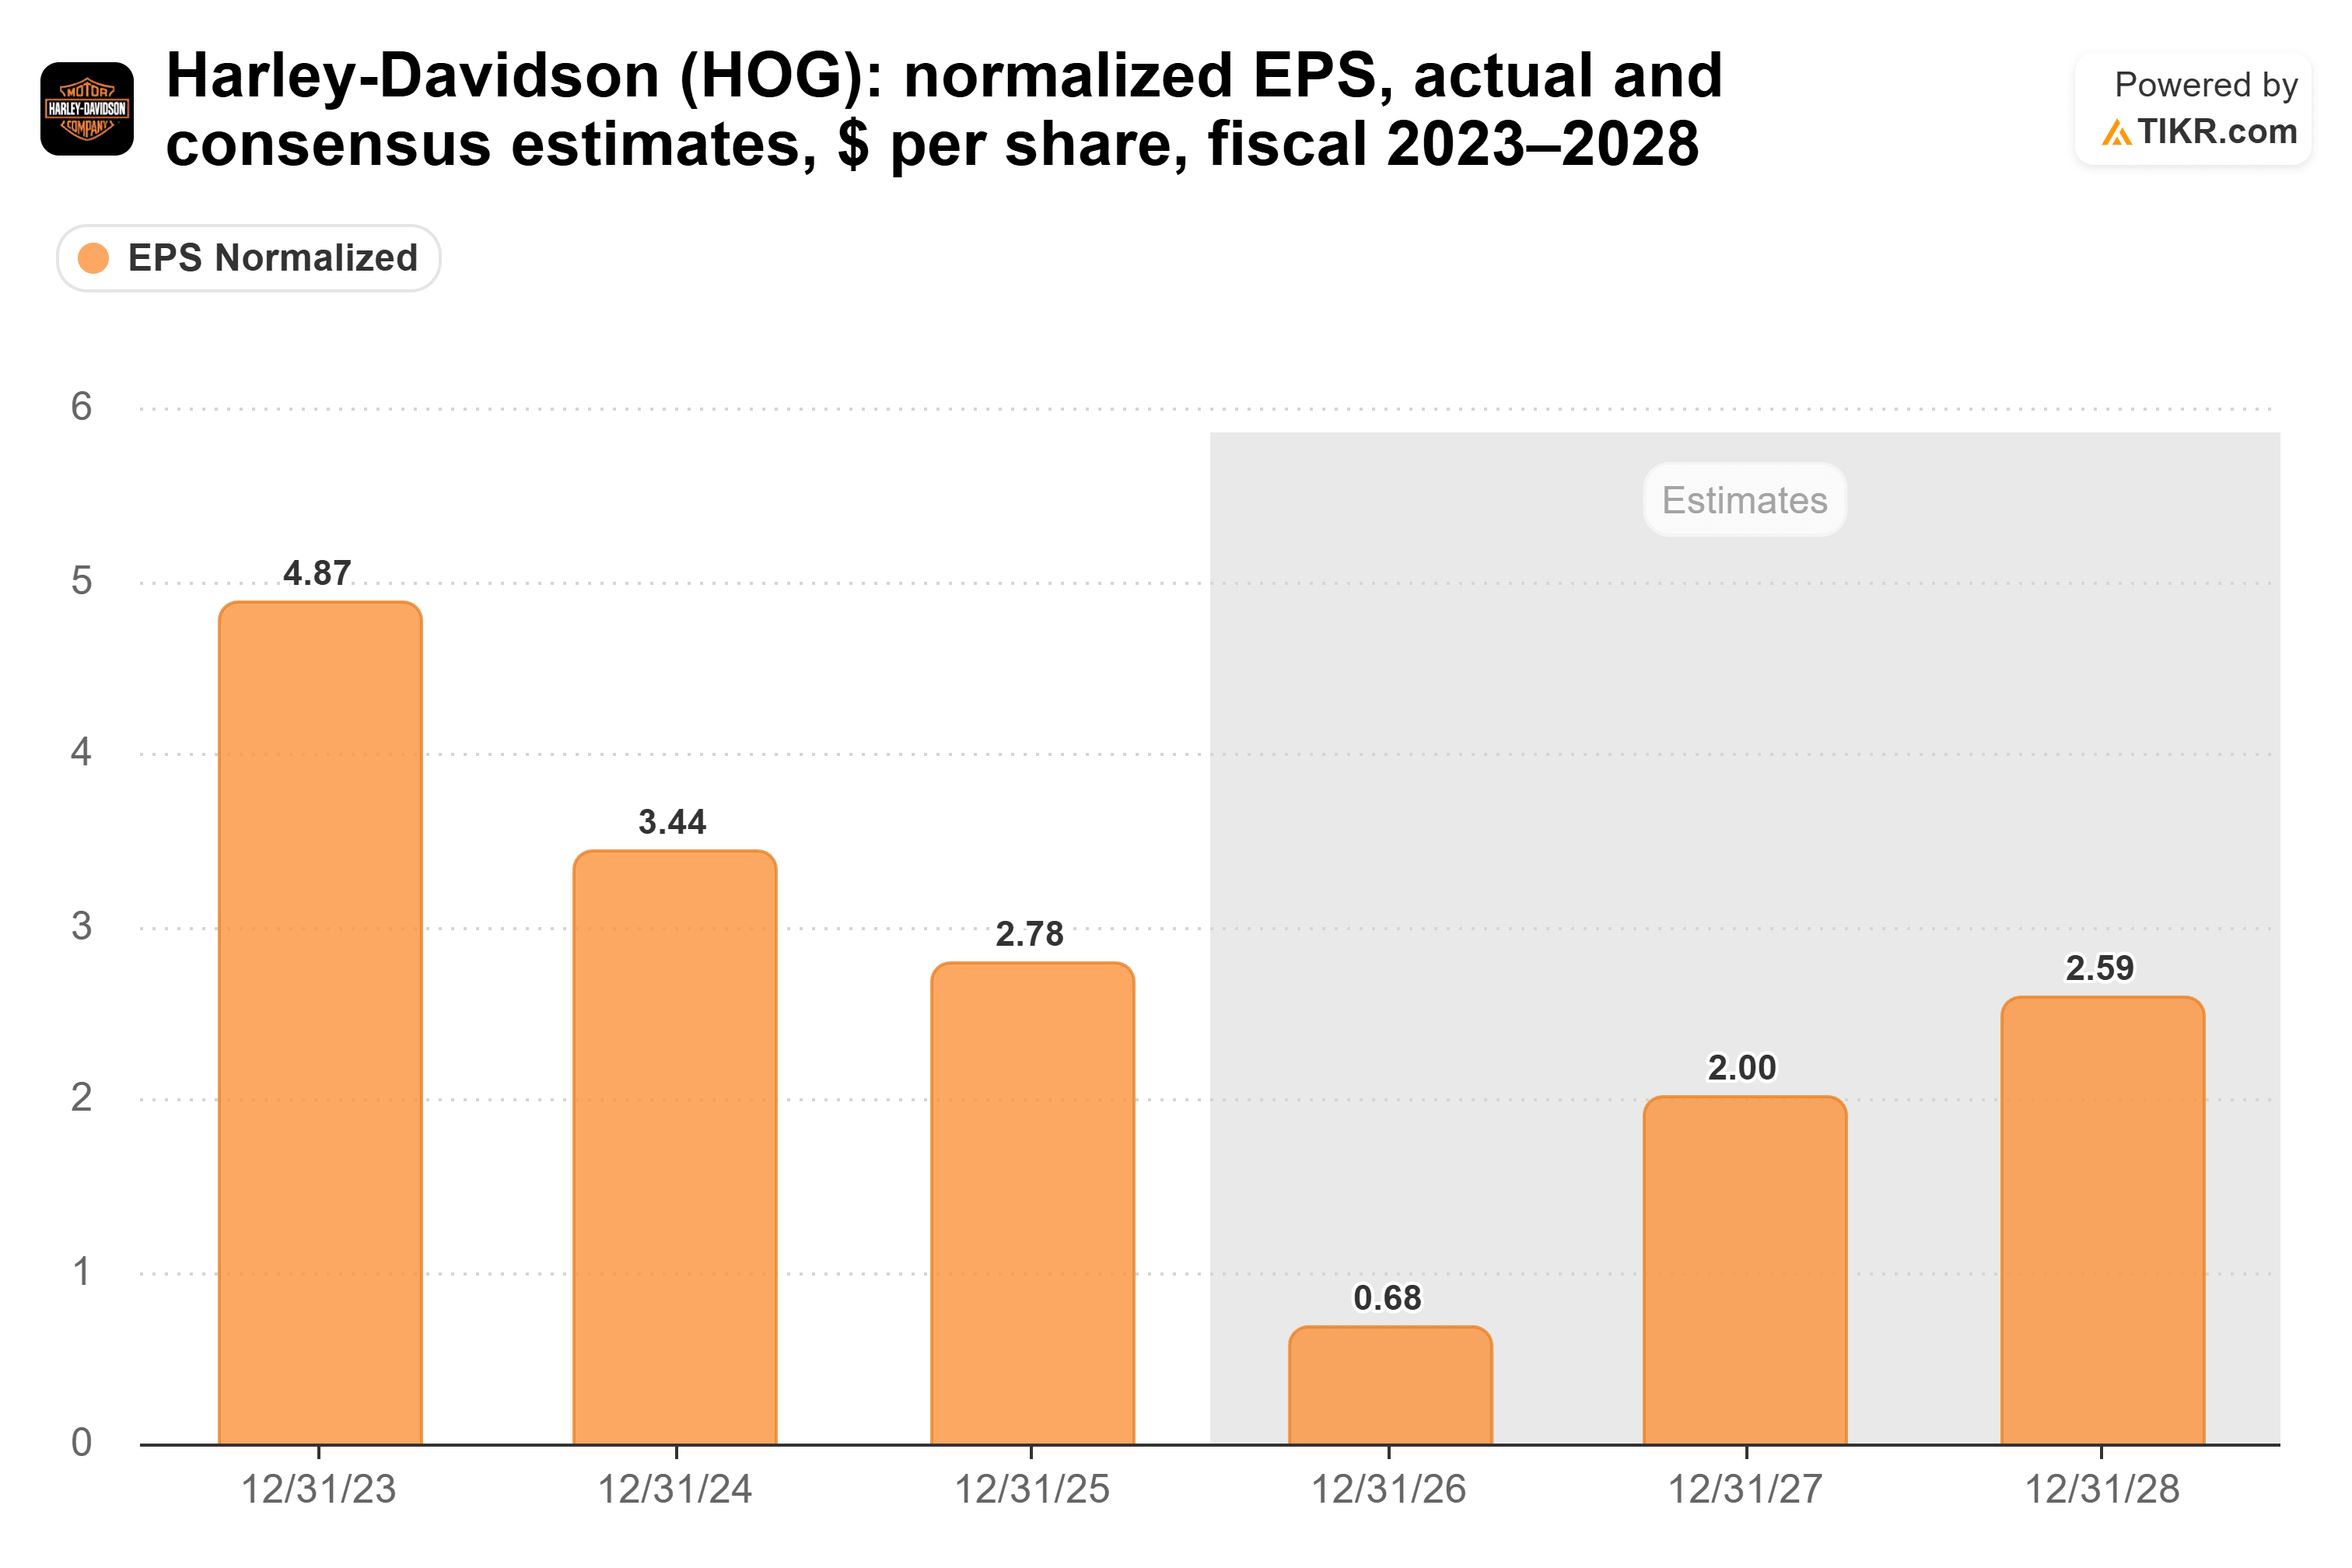
Une partie de cette baisse provient de la filiale de services financiers de Harley, qui passe à un modèle qui immobilise moins de capital. Harley a déclaré que ce changement était la principale raison de la baisse de 26% du résultat net au deuxième trimestre.
Je pense toujours que Citi a le meilleur argument dans ce cas. Les redressements des ventes au détail apparaissent d'abord dans le secteur des motos, et ses revenus ont augmenté de 6% au dernier trimestre. Les stocks des concessionnaires ont également terminé le trimestre à un niveau inférieur de 17% à celui d'il y a un an. Les concessionnaires avec des stocks plus légers et plus de clients qui entrent ont besoin de plus de motos de la part de Harley.
La suite
Harley devrait publier ses résultats du troisième trimestre vers le 28 octobre, selon FactSet. Les analystes interrogés par LSEG s'attendent à une baisse des bénéfices de plus de 80% par rapport à l'année précédente, donc la barre est basse.
L'« histoire de croissance au détail sur plusieurs années » de Citi me semble crédible, même si les bénéfices mettent plus de temps à suivre. Bien sûr, le chiffre de septembre provient des propres vérifications de Hardiman, donc le vrai test est de savoir si Harley le confirme plus tard ce mois-ci.
Alors, quelle est la valeur réelle de l'action Harley-Davidson ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Harley-Davidson pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Harley-Davidson gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les titres mentionnés. Merci de votre lecture et bon investissement !


