Principales Statistiques pour l'Action RTX
- Prix Actuel : $195.50
- Prix Cible (Moyen) : ~$247
- Cible du Marché : ~$235
- Rendement Total Potentiel : ~27%
- TRI Annualisé : ~6% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
RTX Corporation (RTX) a clôturé à $195.50 le 15 septembre 2026, et le chiffre qui compte le plus n'est pas le prix mais le peu d'effet qu'ont eu les récentes bonnes nouvelles pour le faire bouger. Début août, le géant de l'aérospatiale et de la défense, derrière les moteurs Pratt & Whitney, les systèmes Collins Aerospace et les missiles Raytheon, se négociait près de $223, environ un pour cent sous son plus haut sur 52 semaines, et l'argument contre l'achat était que tout s'était déjà bien passé. Depuis lors, l'argument s'est encore renforcé, et l'action est environ $28 plus basse.
Le carnet de commandes a atteint un record de $289 milliards. Un contrat Tomahawk de $22,9 milliards a été attribué en août. Le 15 septembre, la mise à niveau du moteur F135 a franchi une étape majeure de conception. Rien de tout cela n'a déclenché de rallye, et la patience du marché est ce qui pose la question à laquelle les chiffres peuvent maintenant répondre : avec les fondamentaux plus solides qu'à $223, une action 12% moins chère est-elle l'opportunité, ou le marché anticipe-t-il quelque chose que les gros titres ne mentionnent pas ?
Le carnet de commandes a augmenté alors que le prix diminuait
Lors de la conférence Laguna de Morgan Stanley le 15 septembre, le PDG Chris Calio a indiqué un carnet de commandes de $289 milliards, en hausse de 22% sur un an, et a souligné ce qu'il exclut. "Notre carnet de commandes de $289 milliards que j'ai cité plusieurs fois ce matin n'inclut pas les 5 accords-cadres. Il n'inclut pas le [UCA] récemment signé de $23 milliards sur Tomahawk", a-t-il déclaré à l'audience. Les accords-cadres, couvrant Tomahawk, AMRAAM et la famille de missiles Standard, devraient multiplier les volumes sur ces programmes par deux à quatre lorsqu'ils se convertiront en commandes fermes.
Le contrat d'août montre que cette conversion se produit en temps réel. La marine américaine a attribué à Raytheon un contrat de sept ans, $22,9 milliards pour les missiles de croisière Tomahawk le 17 août, soutenant une augmentation de la production annuelle au-dessus de 1 000 missiles. RTX avait déjà triplé les livraisons de Tomahawk au premier semestre 2026 par rapport à l'année précédente, donc ce contrat finance une accélération déjà en cours plutôt qu'une promesse. La formulation de Calio concernant la demande était directe : "Le message de nos clients, qu'ils soient commerciaux ou de défense, est que nous avons besoin de plus et plus vite."
Voir les données historiques et les estimations pour l'action RTX (C'est gratuit !) >>>
D'où viendra la croissance ensuite
Environ 48% du carnet de commandes de Raytheon est désormais international, en hausse de quatre points en un an, et Calio a détaillé une base installée qui garantit des commandes de suivi : neuf pays européens utilisent Patriot, sept utilisent NASAMS, et 20 utilisent les effecteurs de RTX, avec une empreinte comparable au Moyen-Orient. Cette base est importante car les préoccupations de souveraineté ont soulevé des doutes quant à la volonté des alliés de continuer à acheter des systèmes américains. La réponse de Calio était que la co-production, et non le retrait, est la voie à suivre, citant des accords avec Kongsberg et des fournisseurs polonais qui renforcent les liens plutôt que de les relâcher.
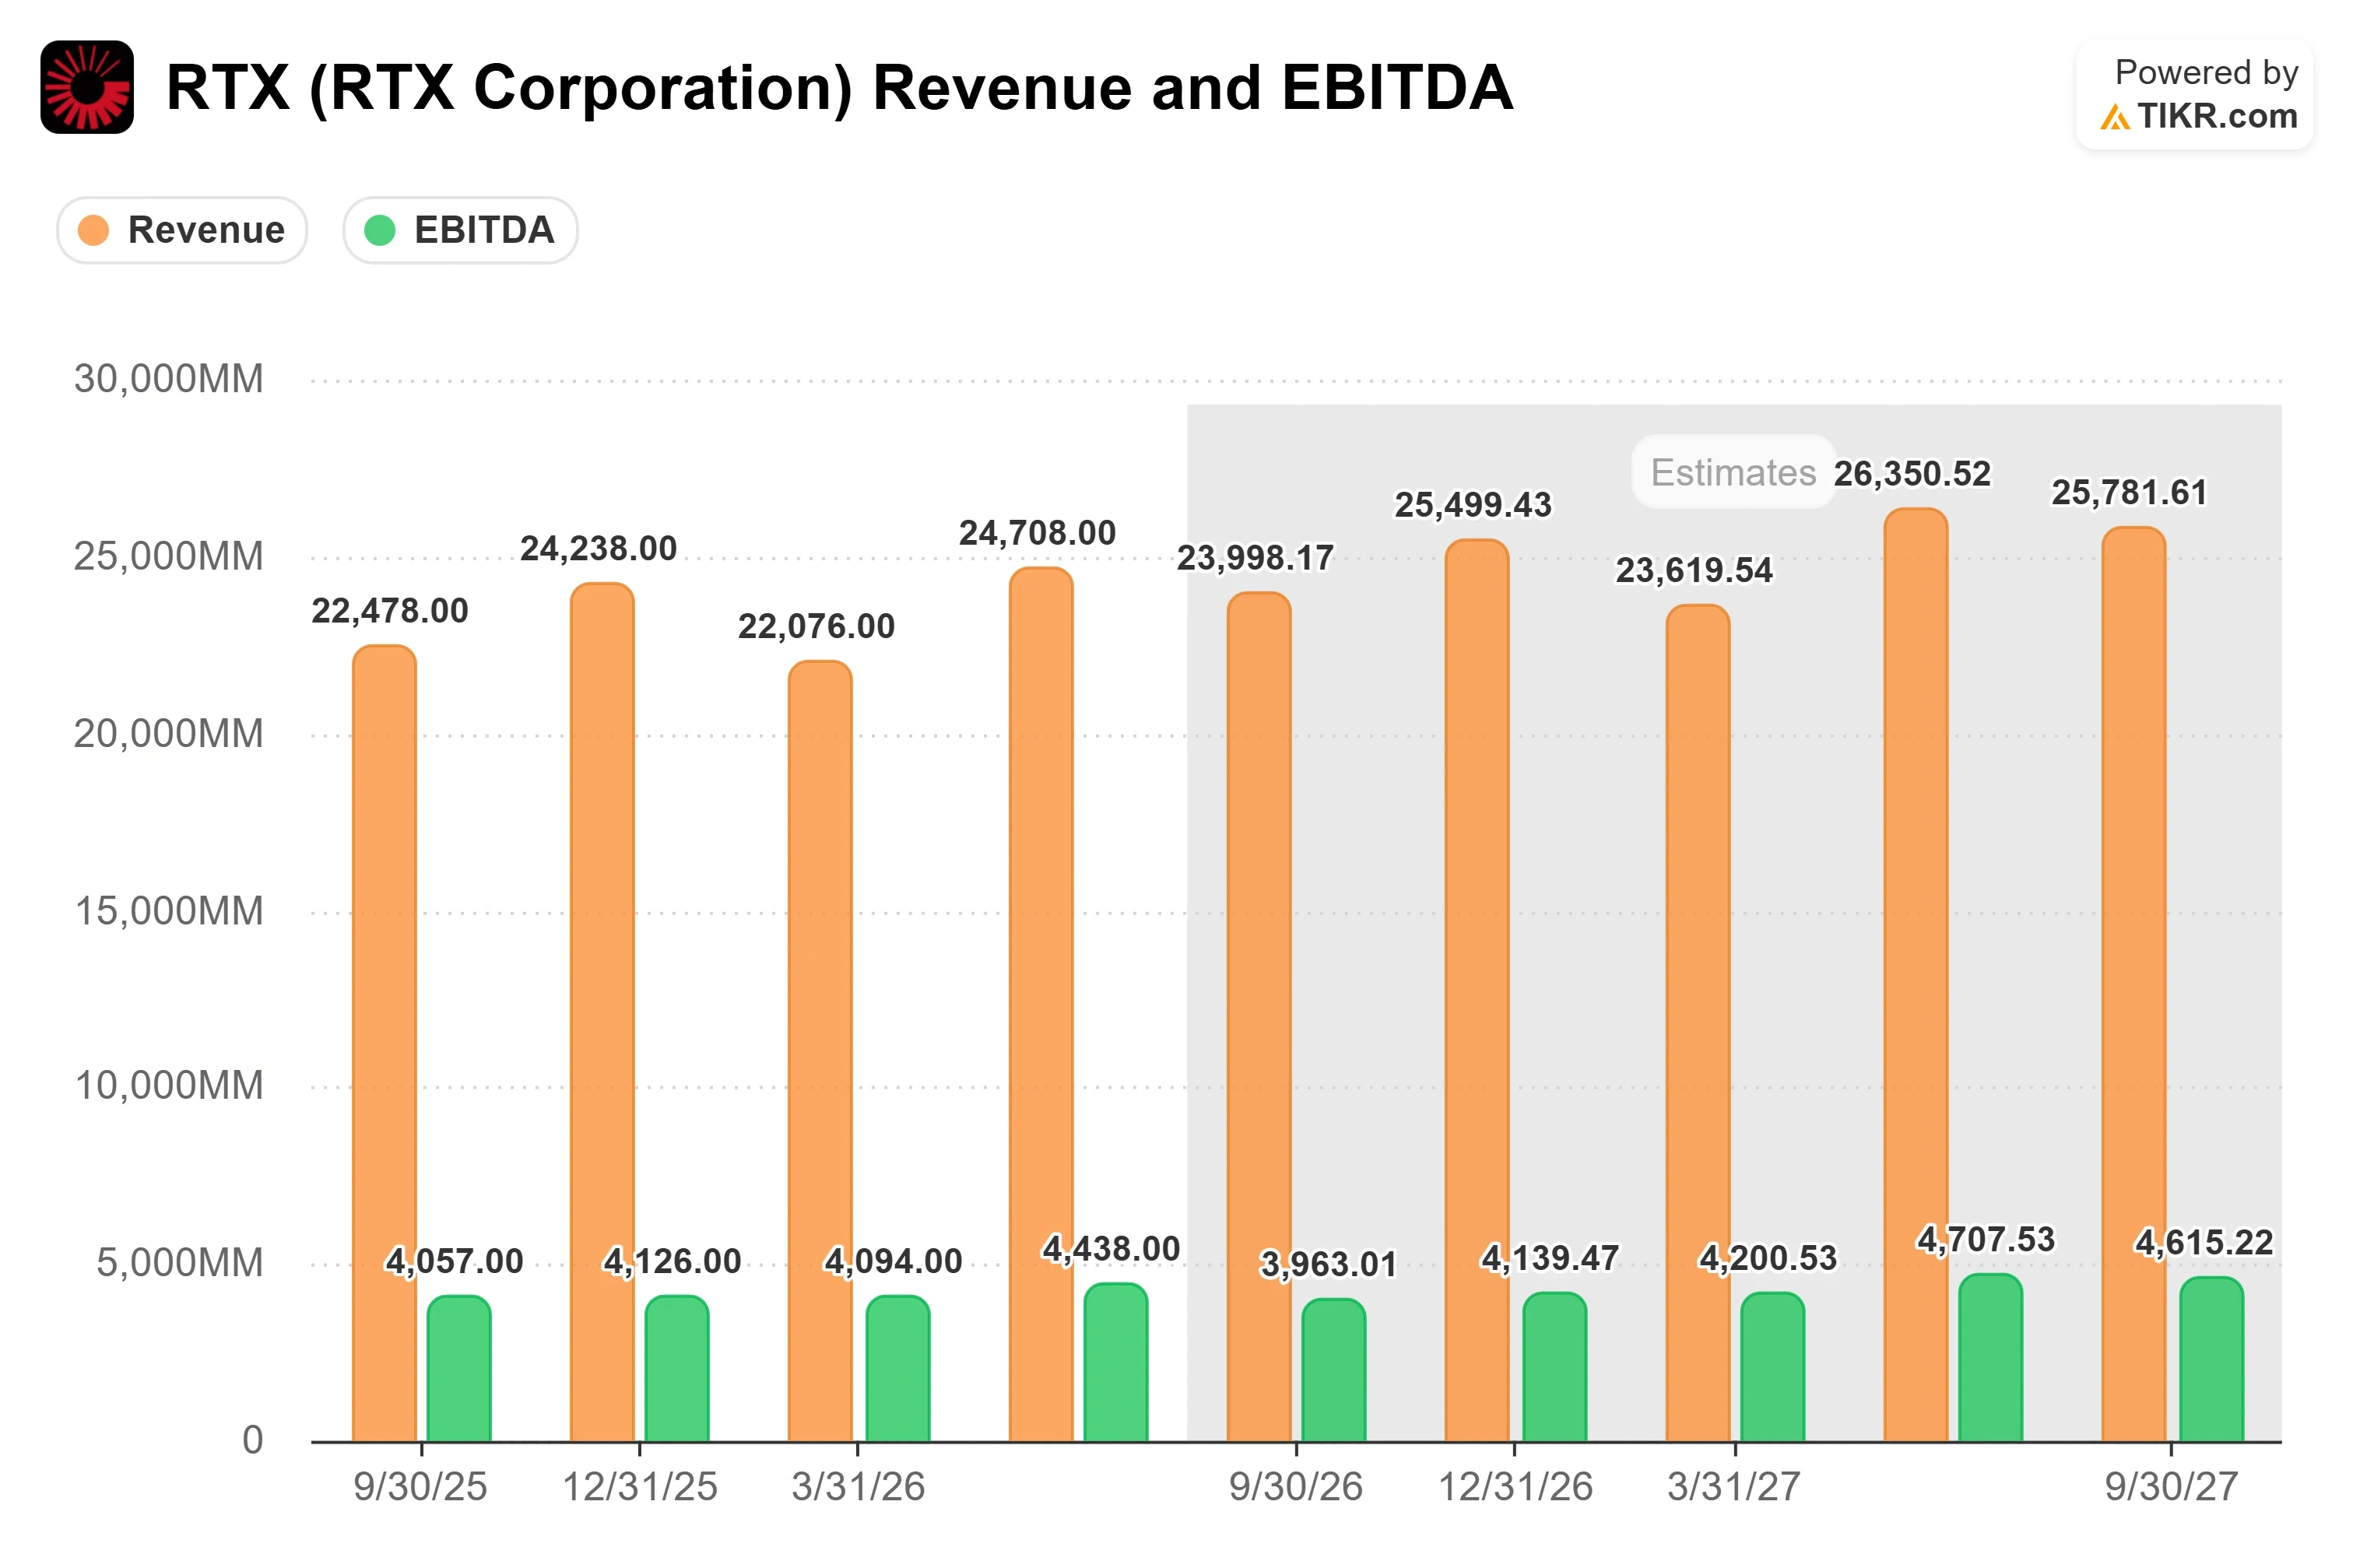
Au T2 2026, publié le 23 juillet, RTX a affiché un chiffre d'affaires de $24 708 millions, en hausse de 14,5% sur un an, et un BPA ajusté de $1,89, dépassant l'estimation du marché de $1,66 de 13,7%. Le flux de trésorerie disponible s'est établi à $2 878 millions contre une estimation de $1 508 millions, et la direction prévoit un flux de trésorerie disponible pour l'année 2026 dans une fourchette de $8,25 à $8,75 milliards, contre environ $7,9 milliards en 2025, les coûts liés à la poudre métallique de Pratt & Whitney s'estompant. Collins, quant à elle, voit une trajectoire vers des marges sectorielles de 19% à 20% à moyen terme, portée par la force du marché des pièces de rechange et des réductions structurelles de coûts. L'étape du 15 septembre pour la mise à niveau du moteur F135 a fait bouger l'action de 0,08%, et cette non-réaction est révélatrice : le marché a cessé de payer plus cher pour des victoires individuelles sur une valeur dont le cas de demande est déjà compris.
Ce que la valorisation demande réellement
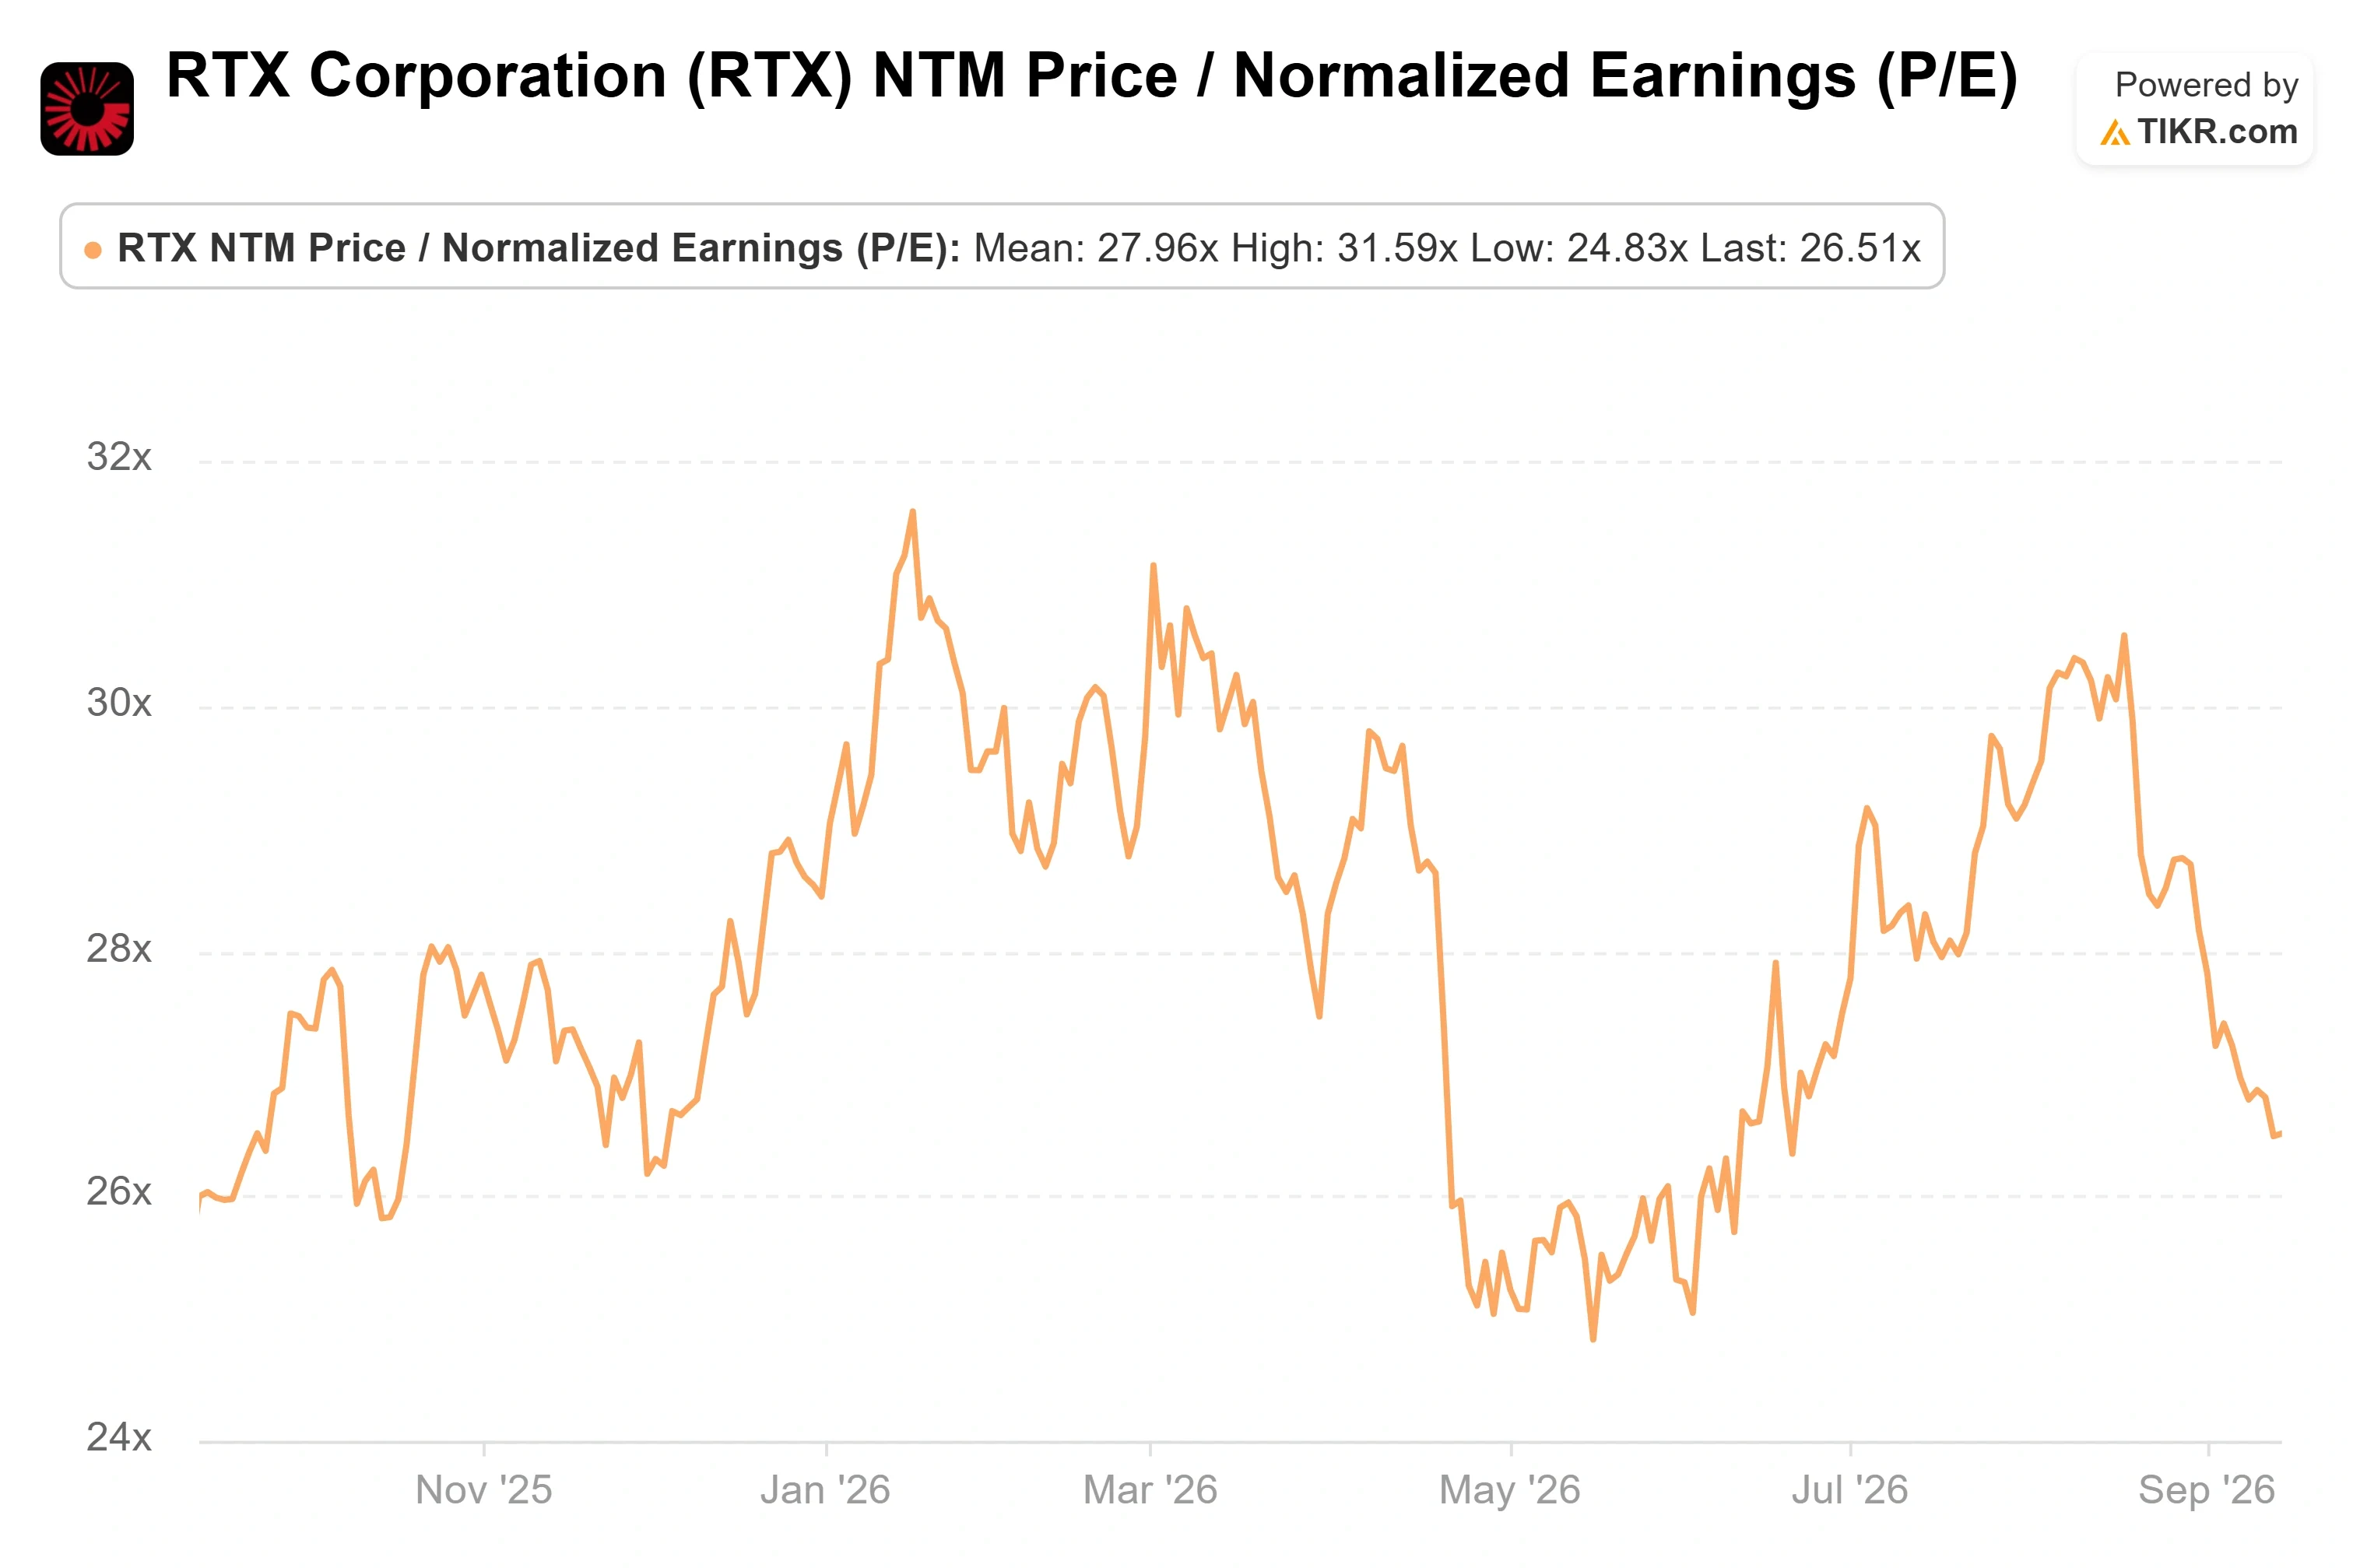
RTX se négocie à 26,5 fois les bénéfices des douze prochains mois et à 17,4 fois l'EV/EBITDA NTM. Comparé à son homologue européen des moteurs Safran, à 27,5 fois les bénéfices anticipés et 15,6 fois l'EBITDA, RTX semble assez comparable. Comparé à Airbus à 24,4 fois et L3Harris à 19,7 fois les bénéfices anticipés, il semble cher. Le multiple n'est pas bon marché en lecture absolue, et il se situe au-dessus de celui de plusieurs pairs de la défense. La prime est le prix de la diversification de RTX et de son marché des pièces de rechange ; un acheteur ici paie pour la qualité.
RTX est une entreprise qui capitalise ses bénéfices de manière mature, pas une valeur en rupture, et à ce multiple, la croissance doit se matérialiser. Les accords-cadres doivent encore se convertir d'intentions signées en chiffre d'affaires facturé selon le calendrier, et la direction a noté à Laguna que les remboursements IEPA ne commencent à affluer qu'au troisième et quatrième trimestres, un élément de perspective encore en mouvement plutôt que fixé. Le contrat Tomahawk de $22,9 milliards est un contrat définitif, c'est pourquoi il importe plus que les accords-cadres qui ne sont pas encore dans le carnet de commandes. Convertir un carnet de $289 milliards en chiffre d'affaires avec des marges en expansion est l'objectif principal, et la contrainte de l'industrie a été l'offre.
Voir comment RTX se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $195.50
- Prix Cible (Moyen) : ~$247
- Rendement Total Potentiel : ~27%
- TRI Annualisé : ~6% / an

Le scénario moyen du modèle TIKR valorise RTX à environ $247, soit environ 27% au-dessus du prix actuel, réalisé sur les 4,3 prochaines années jusqu'à fin 2030, pour un rendement annualisé proche de 6%. Il s'agit du scénario moyen, choisi car il correspond étroitement à la cible moyenne du marché d'environ $235 plutôt qu'à un scénario agressif.
- Moteurs de croissance : l'accélération de la défense (reconstitution des munitions et demande internationale de défense aérienne et antimissile) et le marché des pièces de rechange commerciales (visites en atelier GTF et contenu hors garantie de Collins qui se capitalise avec le vieillissement de la flotte).
- Moteur de marge : la trajectoire de Collins vers des marges sectorielles de 19% à 20% plus l'atténuation de l'impact de la poudre métallique, soutenant une marge nette d'environ 11%.
- Risque principal : le multiple lui-même. Le modèle suppose une compression du P/E d'environ 2,5% par an, donc une dévalorisation plus rapide des valeurs de défense érode rapidement le rendement.
- Potentiel de hausse : le scénario haut atteint environ $382, soit environ 95% de plus sur la période, ou près de 8% annualisés, si les marges et les volumes dépassent tous deux le plan.
- Potentiel de baisse : le scénario bas suppose une compression plus marquée du P/E d'environ 3,7% par an, ce qui réduit le rendement annualisé à environ 3% et laisse peu de marge d'erreur si l'accélération ralentit.
Conclusion
Le prochain vrai test est la publication du T3 fin octobre, avec un consensus proche de $1,77 de BPA ajusté. Surveillez deux choses au-delà du chiffre principal : si les prévisions de flux de trésorerie disponible pour l'année entière sont relevées à l'intérieur ou au-delà de la fourchette de $8,25 à $8,75 milliards, et si l'un des cinq accords-cadres se convertit en carnet de commandes comme l'a fait le contrat Tomahawk. Une augmentation des flux de trésorerie plus un deuxième contrat définitif de munitions indiqueraient que l'accélération est réelle et dans les temps. Un trimestre qui dépasse les attentes sur le BPA mais laisse les prévisions de flux de trésorerie inchangées suggérerait que la conversion est plus lente que ne l'implique la demande.
Devriez-vous investir dans RTX ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez RTX, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre RTX aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez RTX sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en 5 minutes seulement avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des meilleurs investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes nouvelles de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !