Principales Statistiques pour l'Action Netflix
- Cours actuel : $65.85
- Objectif de cours (scénario médian) : ~$126
- Objectif consensus de la place : ~$85
- Rendement total potentiel : ~91%
- TRI annualisé : ~17% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Netflix (NFLX) a clôturé à $65.85 le 23 octobre, en baisse de 29,8% en 2026, après une chute de 5,31% le 21 octobre qui a suivi une révision à la baisse de ses prévisions publicitaires pour 2026 et des prévisions de revenus pour le quatrième trimestre inférieures aux estimations. Le problème de fond est apparu lors de l'entretien sur les résultats du 20 octobre, lorsque le co-PDG Ted Sarandos a qualifié les séries américaines de la société de "doubles" et de "triples". La décision de vendre ou d'acheter davantage dépend de la capacité de Netflix à les transformer en "home runs", et de la quantité de mauvaises nouvelles déjà intégrée dans le cours.
Les séries américaines de Netflix ne font que des "doubles" alors que le monde a besoin de "home runs"
Sarandos l'a dit clairement : "nous avons eu quelques très bons doubles et triples cette année, mais les autres territoires comptent sur certains de ces titres pour être des home runs afin qu'ils voyagent à travers le monde." Les grandes productions originales américaines servent de produit d'exportation pour Netflix, donc une série américaine qui ne performe qu'aux États-Unis laisse de la croissance non captée dans toutes les autres régions.
Les catalogues locaux montrent ce que vaut un succès. Le co-PDG Greg Peters a déclaré qu'un solide catalogue indien, porté par quelques titres exceptionnels, a fait grimper le nombre d'heures de visionnage en Inde de 24% au troisième trimestre en valeur absolue et a généré une croissance des revenus de près de 20%. Les revenus américains ont augmenté de 14,9% en 2025 pour atteindre $18,5 milliards, le plus élevé de toutes les régions, donc un meilleur taux de succès aux États-Unis fait bouger toute l'entreprise.
Netflix passe à l'action. La société a annoncé environ 1 000 suppressions d'emplois, soit environ 6% de ses effectifs, et le lendemain a nommé l'ancien dirigeant de Disney Peter Rice directeur des contenus, remplaçant Bela Bajaria, à compter du 26 octobre. Le départ du responsable du cinéma Dan Lin a suivi quelques jours plus tard, et Sarandos a déclaré qu'il pensait que Rice pouvait façonner les projets déjà en cours, même à court terme. Peters a fixé l'objectif de passer "de très bon à excellent sur la performance de ce catalogue", en citant les sorties du quatrième trimestre comme East of Eden et un catalogue 2027 qui inclut Narnia et de nouvelles saisons de Wednesday et Bridgerton.

TIKR suit 52 analystes sur Netflix. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Netflix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Netflix
Netflix se négocie désormais plus proche de Disney que de Spotify
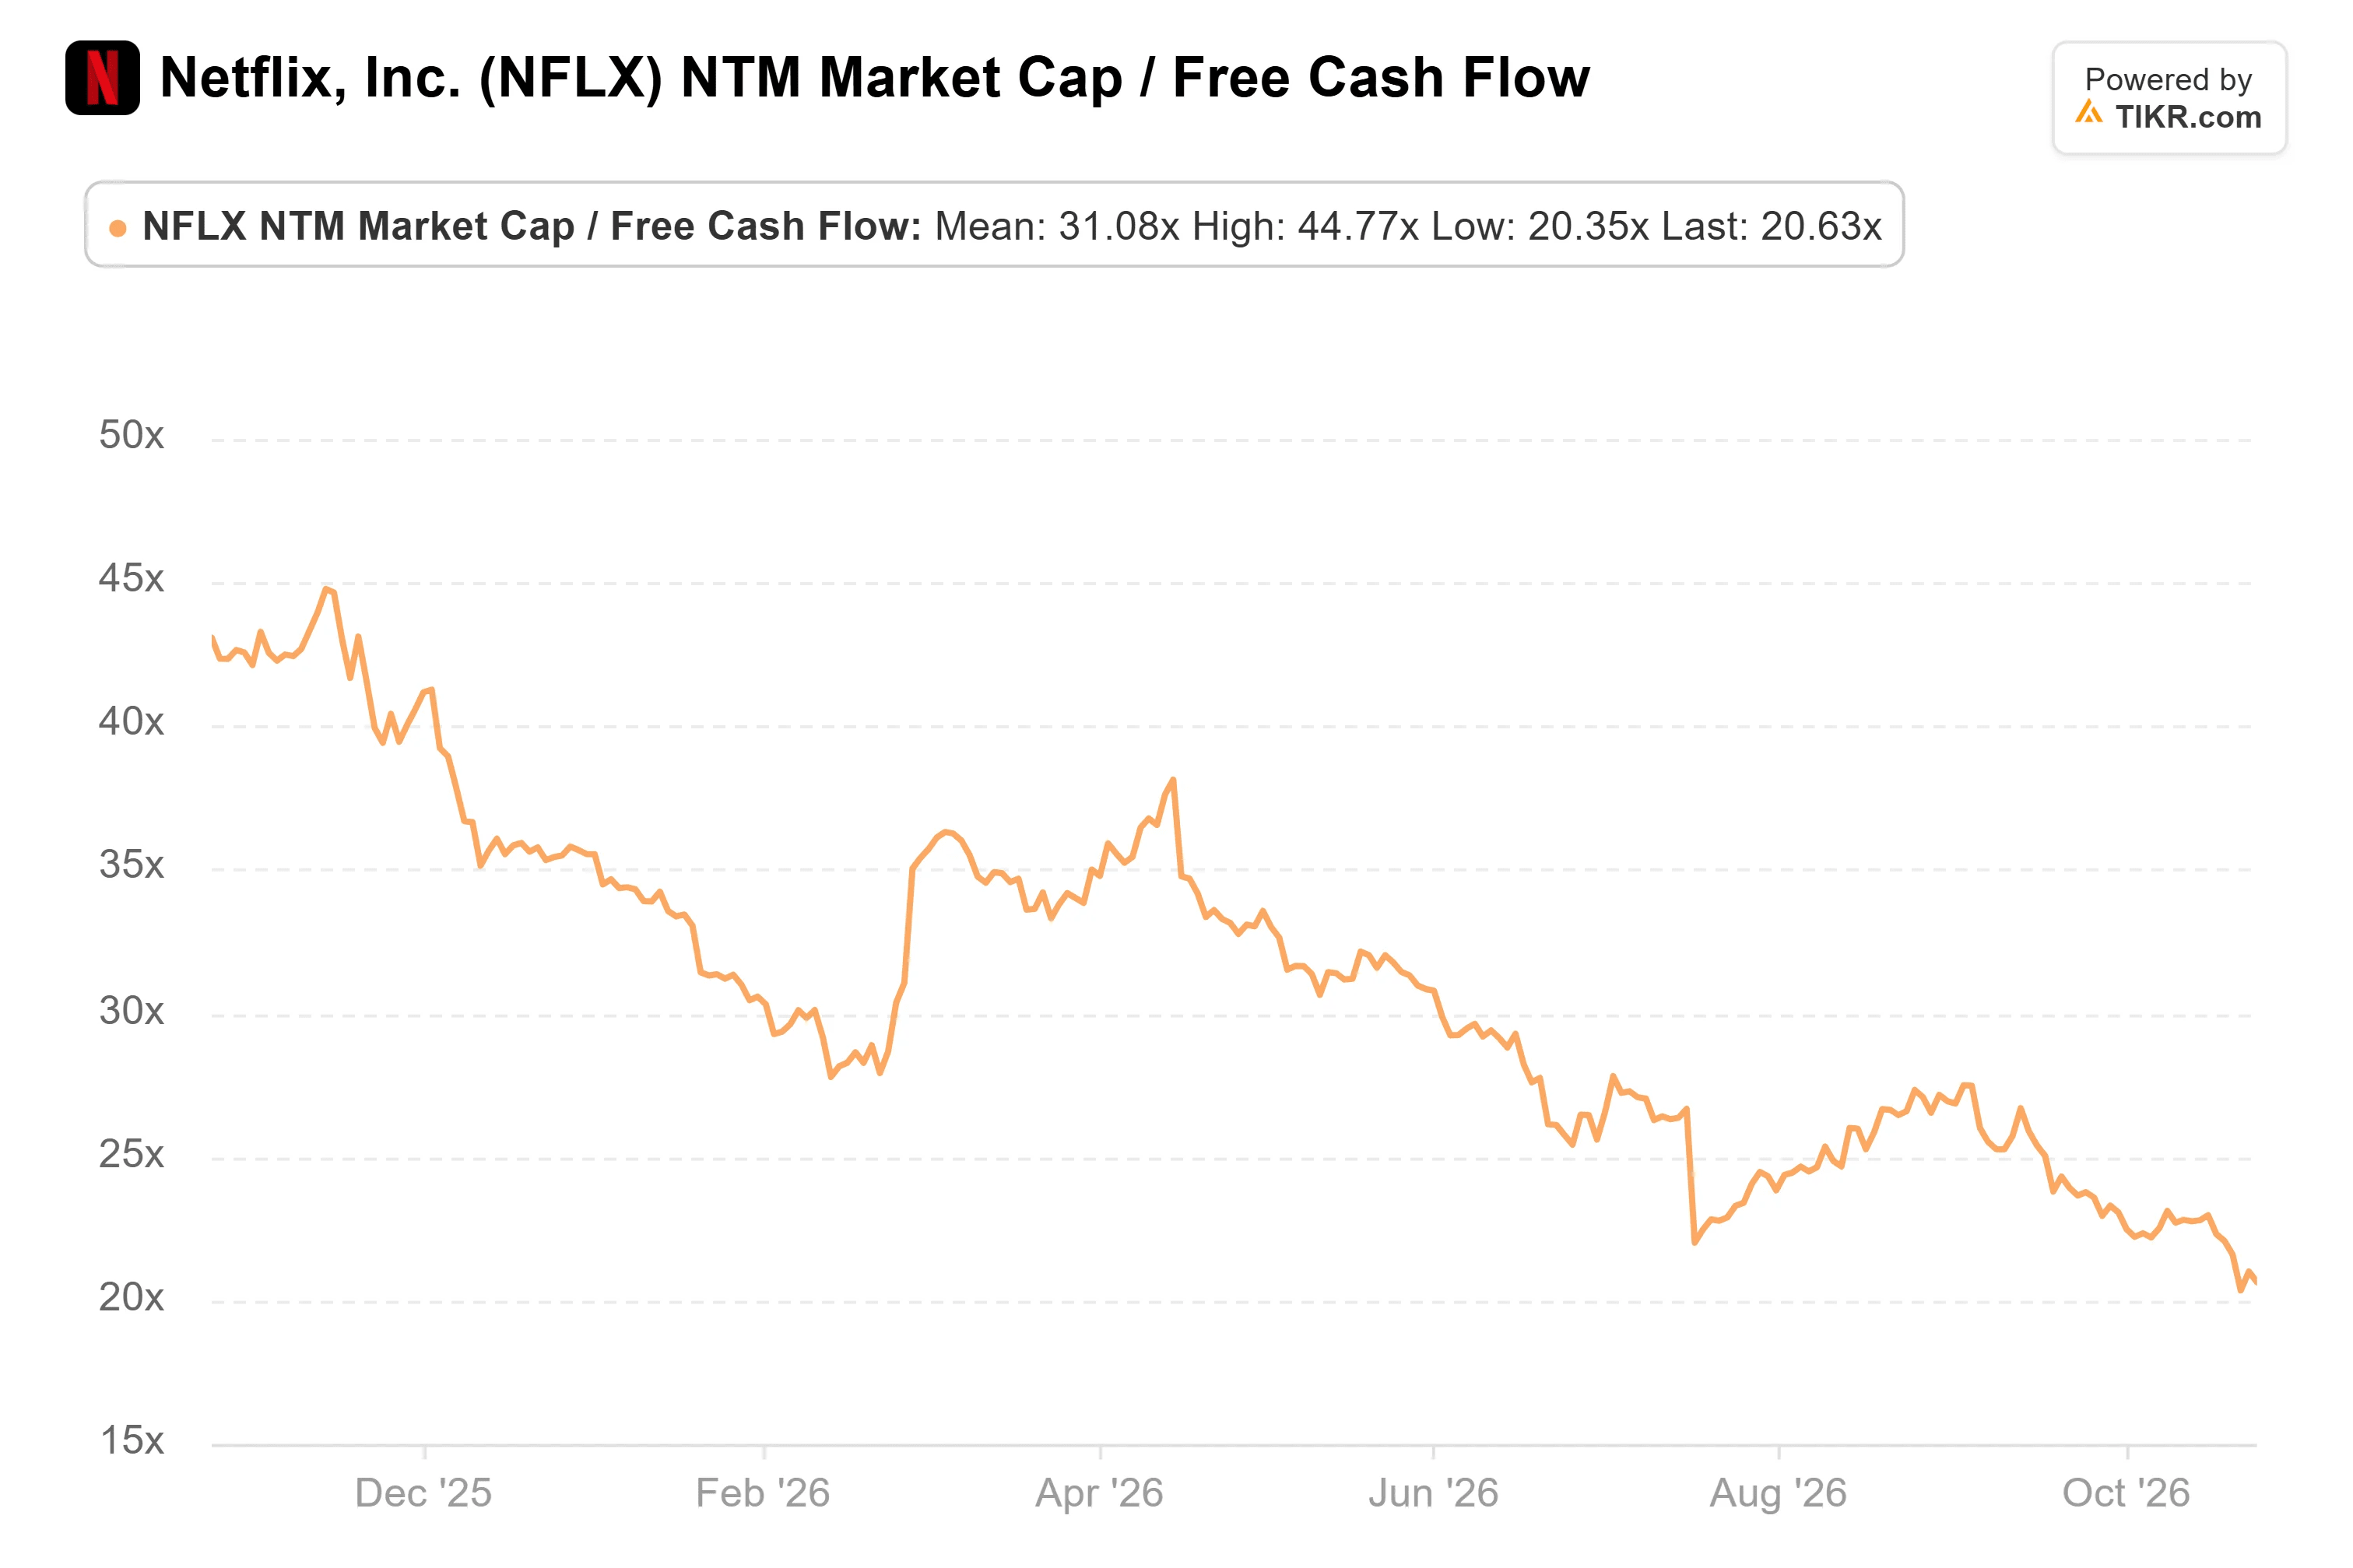
À environ 18 fois les bénéfices NTM (douze mois glissants), Netflix se négocie plus proche de Disney (DIS) à environ 15x que de Spotify (SPOT) à environ 37x, malgré des prévisions de croissance des revenus de 13% en 2026. Son rendement de free cash flow ajusté de la dette sur les douze mois glissants est passé à environ 5%, contre environ 2% fin septembre 2025.
Cette décote reflète de réels revers. Le BPA du troisième trimestre à $0,87 a dépassé l'estimation de $0,82, mais Netflix a déclaré que sa marge opérationnelle avait dépassé sa propre prévision principalement en raison d'un décalage dans les dépenses. La société a réduit ses prévisions de revenus publicitaires pour 2026 à environ $2,7 milliards contre environ $3 milliards après un déploiement plus lent de certains produits publicitaires, et a prévu des revenus du quatrième trimestre d'environ $13,4 milliards, en dessous du consensus pré-publication d'environ $13,5 milliards. La prévision de marge opérationnelle d'environ 26% pour le quatrième trimestre inclut environ 120 points de base de coûts de licenciement et dépasse toujours les 24,5% d'il y a un an. Les prévisions de free cash flow sont tombées à environ $12 milliards contre $12,5 milliards, principalement en raison de la clôture d'une transaction immobilière au quatrième trimestre. Depuis fin septembre, l'objectif moyen de la place est tombé à environ $85 contre environ $93, les recommandations Acheter sont passées à 26 contre 28, et les recommandations Vendre sont passées à deux contre une.
Analyse du Modèle Avancé TIKR
- Cours actuel : $65.85
- Objectif de cours (scénario médian) : ~$126
- Rendement total potentiel : ~91%
- TRI annualisé : ~17% / an
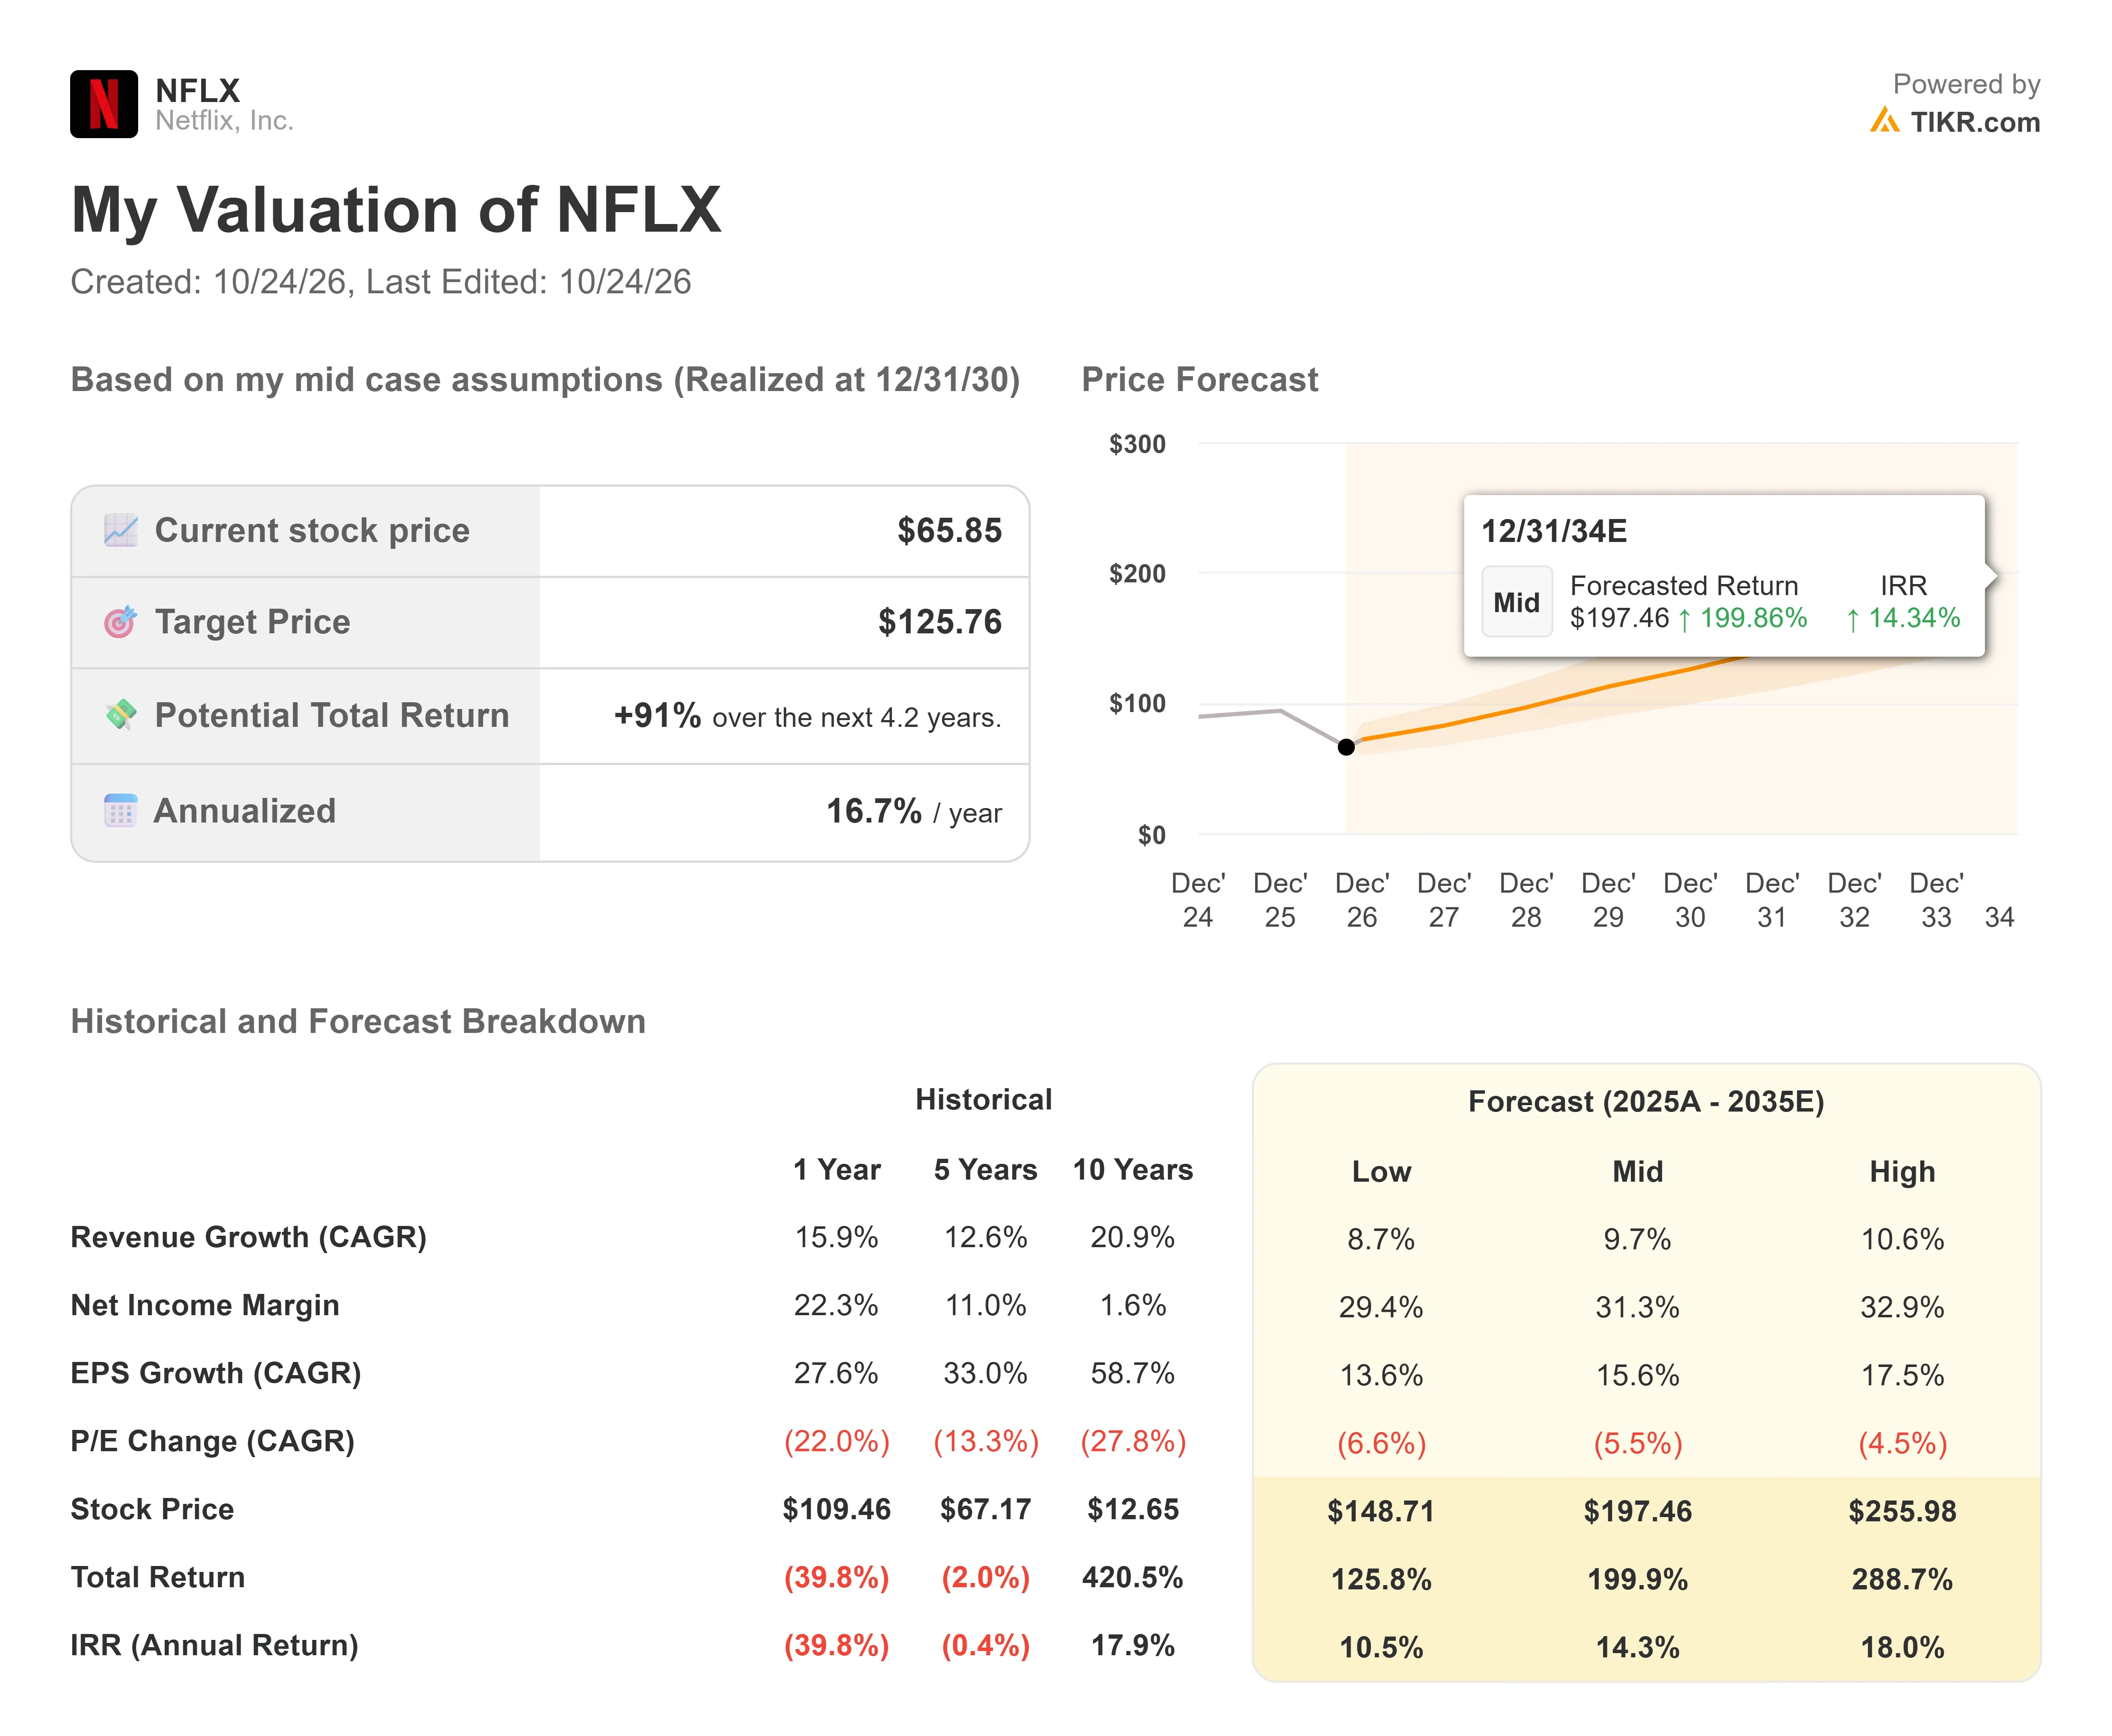
Le scénario médian de TIKR indique un cours d'environ $126 au 31 décembre 2030, soit environ 91% au-dessus de $65,85, ou environ 17% par an. Il s'agit d'un scénario, pas d'une prévision. Les hypothèses du scénario médian du modèle supposent une croissance annuelle des revenus d'environ 10%, inférieure au rythme à deux chiffres que le CFO Spence Neumann a déclaré que Netflix cherchait à "maintenir". Le défi le plus important est la marge : environ 31% de marge nette, contre 24,3% en exercice 2025, bien que la place s'attende déjà à environ 30% pour 2026. À $126, les actions se négocieraient près de 20 fois le BPA consensus 2030 d'environ $6,20, proche du multiple actuel de 19x sur les douze mois glissants.
Le risque principal est la dérive des estimations : le consensus de revenus 2027 est tombé à environ $56,6 milliards contre environ $57,4 milliards fin juin. Le potentiel de hausse vient des succès américains qui voyagent comme ceux de l'Inde ; le risque à la baisse est un catalogue bloqué au niveau des "doubles", tirant les estimations et le multiple vers celui de Disney.
Conclusion
Le scénario médian indique une hausse, mais le vrai test sera le rapport du quatrième trimestre de Netflix en janvier, qui apportera les prévisions pour 2027, y compris les marges. Des prévisions de revenus au niveau ou au-dessus du consensus d'environ $56,6 milliards, soit environ 11% de croissance, montreraient que le moteur continue de capitaliser. Des prévisions inférieures à 10% indiqueraient que le ralentissement américain s'étend au-delà du visionnage.
Alors, quelle est la valeur réelle de l'action Netflix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Netflix pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Analysez Netflix sur TIKR Gratuit →
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !