Points clés
- Elon Musk affirme que les marchés de la dette se sont pratiquement fermés pour les entreprises ne disposant pas de revenus substantiels en dehors des centres de données IA, et prévoit que la plupart des plus de 200 néo-clouds vont disparaître ou être absorbés.
- CoreWeave est le plus exposé, avec 51,6 milliards de dollars de dette totale, y compris les contrats de location, contre 5,5 milliards de dollars de trésorerie fin juin.
- Sa facture d'intérêts de 640 millions de dollars au deuxième trimestre représentait environ un quart de son chiffre d'affaires, et les analystes s'attendent à ce que sa trésorerie disponible reste négative jusqu'en 2030.
- Nebius, Applied Digital, IREN et Cipher Digital disposent de beaucoup plus de trésorerie par rapport à leur dette, et le rapport de CoreWeave du 12 novembre constitue le prochain test.
Elon Musk a une prévision sombre pour les néo-clouds qui louent des puces IA, et elle touche le plus durement CoreWeave (CRWV). (Bien que Nebius (NBIS), Applied Digital (APLD), IREN (IREN) et Cipher Digital (CIFR) ne puissent pas non plus respirer complètement à l'aise.)
L'investisseur Chamath Palihapitiya, qui possède un portefeuille de terrains équipés pour des centres de données, a récemment posté sur X que les néo-clouds sont « désorganisés et sous-capitalisés. »
La réponse de Musk a commencé par « En gros, oui. » Puis il est allé plus loin :
« Depuis quelques semaines, les marchés de la dette ont pratiquement entièrement coupé l'accès aux capitaux pour toute entreprise qui n'a pas de revenus substantiels indépendants des centres de données IA. > > SpaceX a levé 40 milliards de dollars de dette pour des GPU, mais nous sommes de catégorie investment grade et avons les revenus de Starlink et des lancements. > > Cela signifie que les plus de 200 néo-clouds vont connaître une mort et une consolidation de niveau guppy. Certains survivront, mais pas beaucoup. »
Des guppys. Aïe.
(Musk dirige une activité de calcul rivale au sein de SpaceX, il n'est donc guère neutre. Lorsqu'un utilisateur de X a suggéré qu'il dépréciait les néo-clouds pour que certains acceptent des rachats, Musk a rétorqué : « SpaceX n'achète aucun néo-cloud. Inutile. »)
TIKR suit 42 analystes sur CoreWeave. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
CoreWeave a plus besoin des prêteurs que quiconque
Musk n'a pas cité de noms, mais CoreWeave est le plus grand néo-cloud, et ses obligations ont glissé ce mois-ci, ses obligations à 9,625 % échéant 2032 tombant sous les 80 cents pour un dollar le 14 octobre (un rendement proche de 15 %).
Au cours des trois dernières années, la dette de CoreWeave a largement dépassé sa trésorerie…
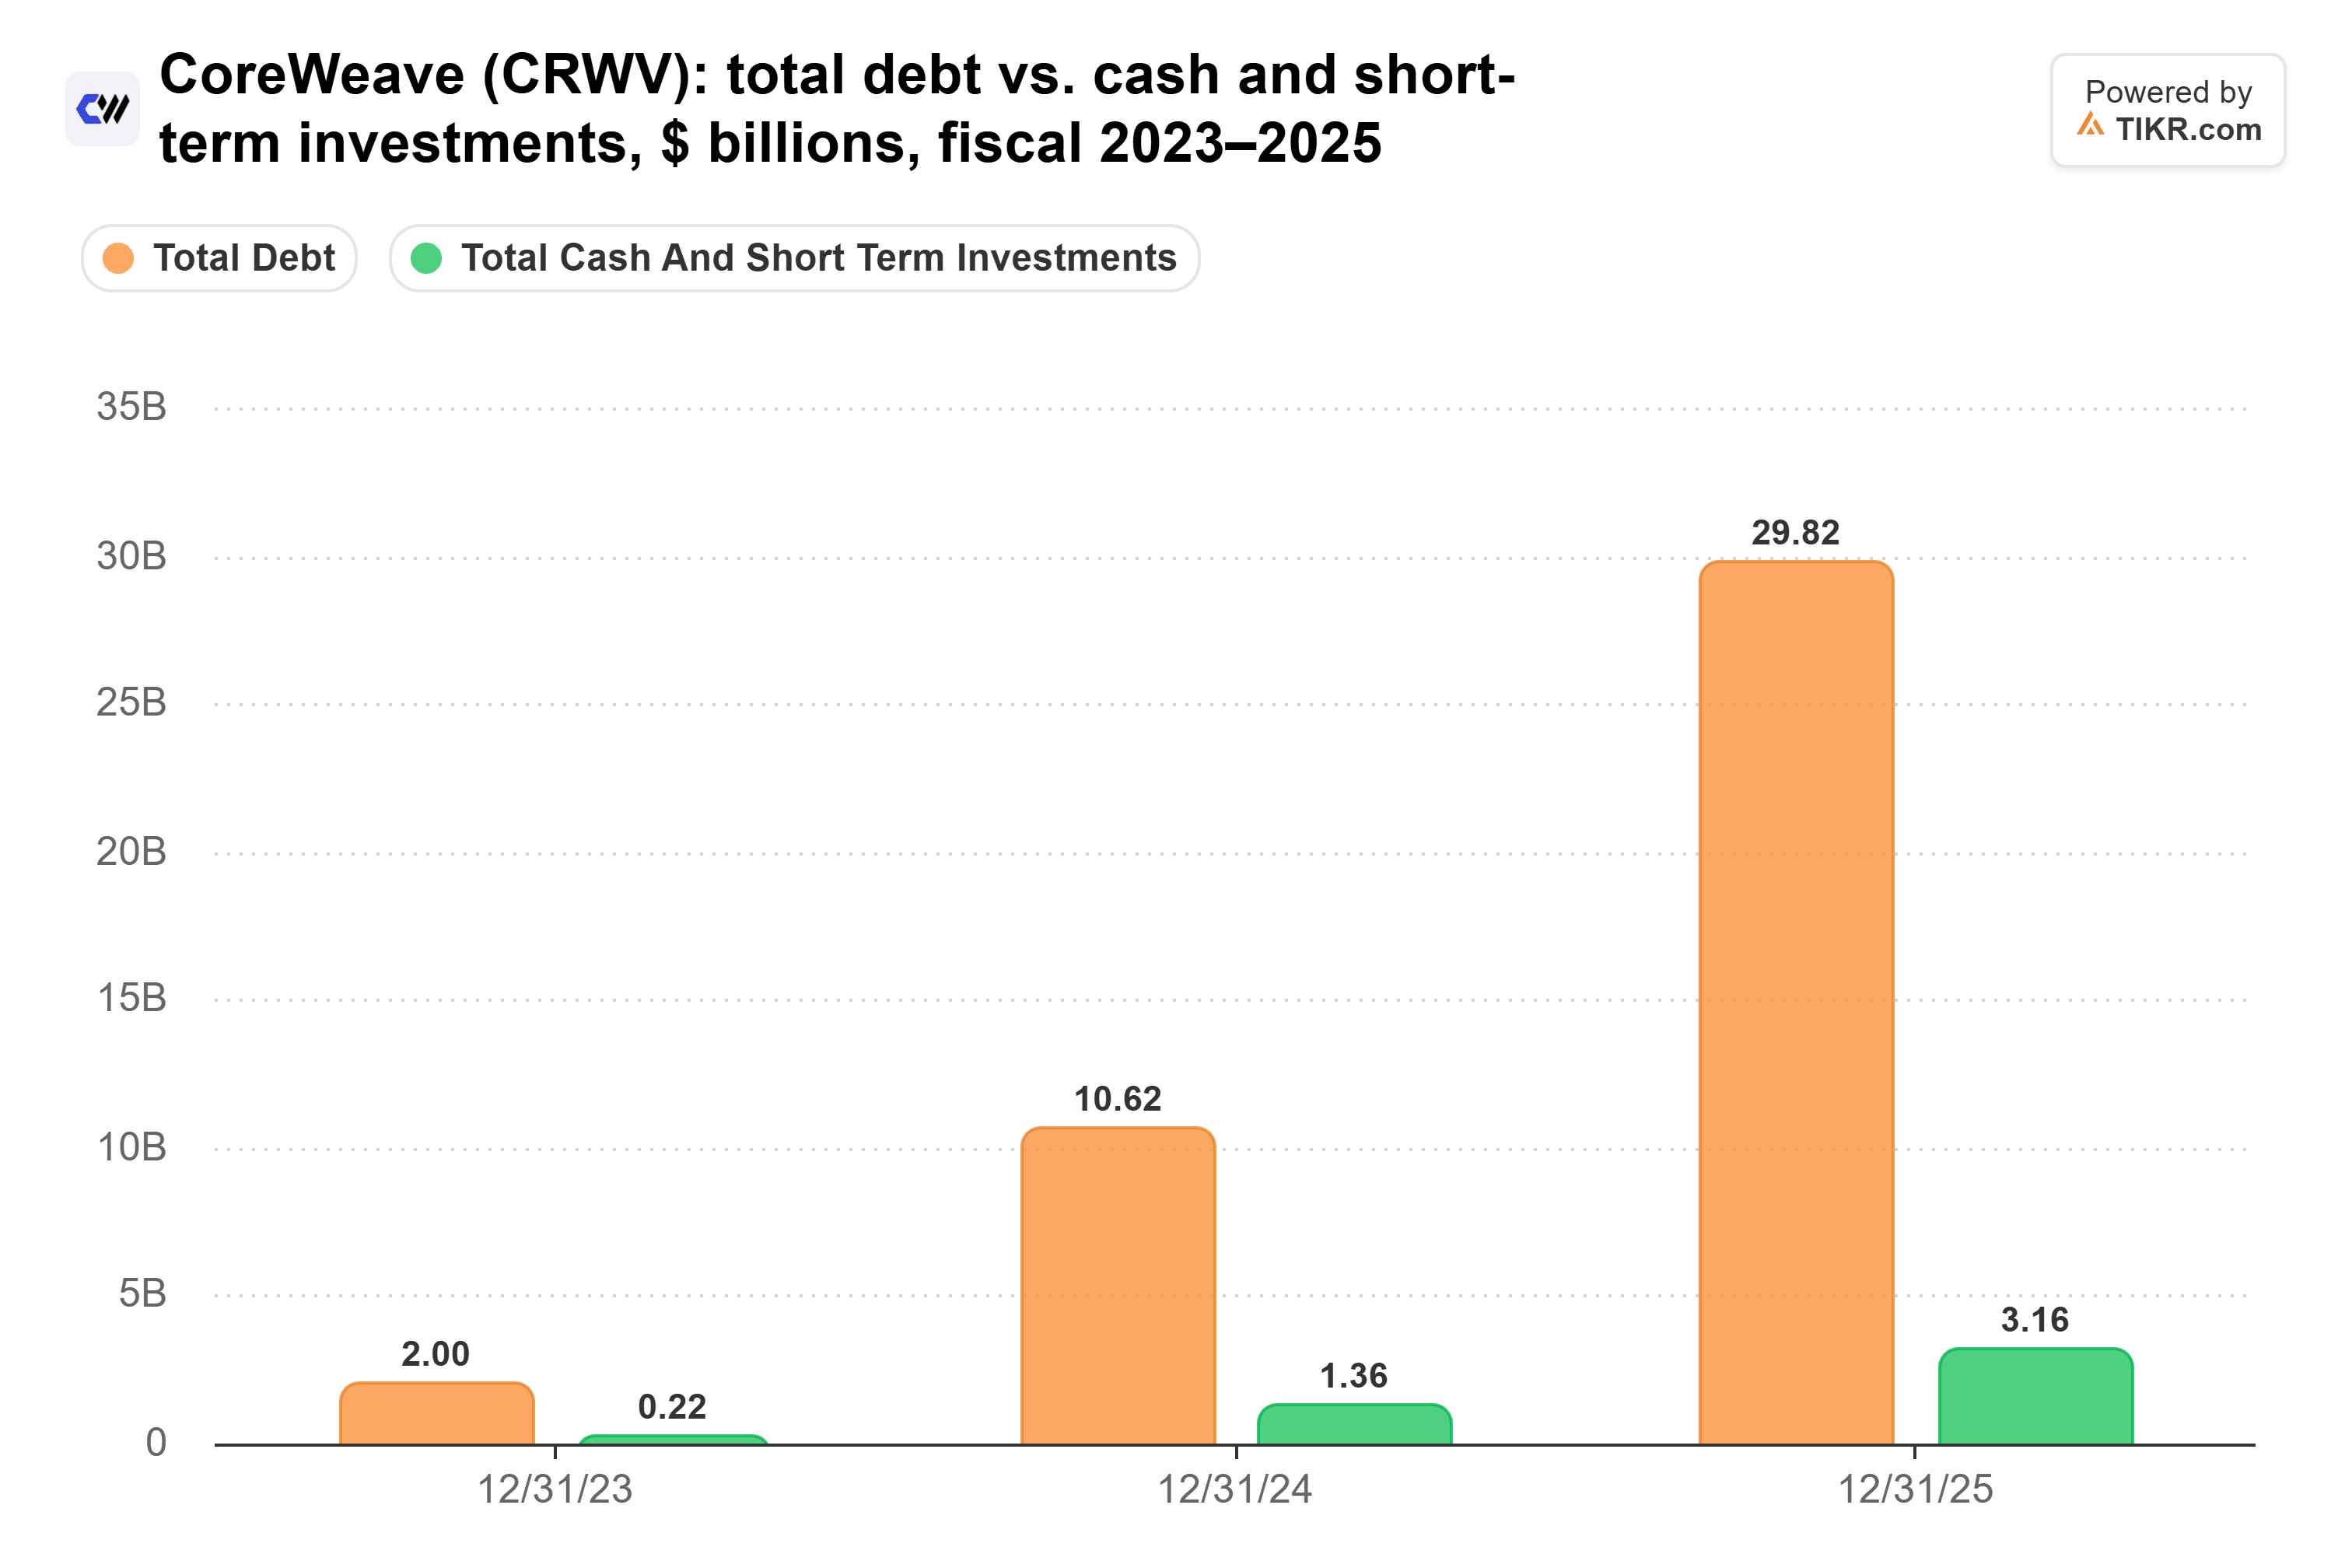
Et l'écart s'est creusé depuis : fin juin, TIKR montre 51,6 milliards de dollars de dette totale, dont 16,5 milliards de dollars de passifs de location, contre 5,5 milliards de dollars de trésorerie.
Cette dette n'est pas bon marché. La facture d'intérêts de CoreWeave a atteint 640 millions de dollars au deuxième trimestre, soit environ un quart de son chiffre d'affaires de 2,6 milliards de dollars, et la direction a donné des prévisions d'intérêts pour le troisième trimestre de 860 à 940 millions de dollars, contre un résultat opérationnel ajusté de seulement 200 à 260 millions de dollars.
De plus : les analystes s'attendent à ce que la trésorerie disponible de CoreWeave reste négative chaque année jusqu'en 2030, avec une dette nette qui grimperait à 113,9 milliards de dollars. Elle devra frapper à la porte des prêteurs pendant des années.
Musk a bien dit « pratiquement entièrement ». Le prêt DDTL 4.0 de CoreWeave, de catégorie investment grade, garanti par des GPU et leurs contrats, a été émis à moins de 6 % en mars, tandis que ses coupons non garantis sont passés de 9,00 % en juillet 2025 à 9,75 % en avril. Les prêteurs financent encore un prand avec un contrat en garantie, et facturent plus cher pour tout le reste.
CoreWeave dispose bien d'un carnet de commandes contractuel de 104,2 milliards de dollars, c'est pourquoi l'analyste tech Dan Ives a déclaré à Anthony Pompliano : « Même si vous regardez $CRWV, la dette qu'ils prennent par rapport à leur carnet de commandes est minuscule. » Mais seulement 41 % du chiffre d'affaires contractuel de CoreWeave est dû dans les deux prochaines années, et les intérêts sont dus chaque trimestre.
Les plus petits néo-clouds ont constitué leur trésorerie tôt
Les rivaux publics plus petits de CoreWeave semblent plus solides. Nebius (NBIS) a terminé 2025 avec 4,97 milliards de dollars de dette contre 3,75 milliards de dollars de trésorerie.
Et les trois autres :
- Applied Digital : environ 5 milliards de dollars de dette, dont 1,59 milliard de dollars d'obligations sécurisées à 7 %, contre 4,2 milliards de dollars de trésorerie fin mai.
- IREN : 7,6 milliards de dollars de dette, principalement des obligations convertibles, contre 5,9 milliards de dollars de trésorerie fin juin (plus 1,7 milliard de dollars de trésorerie bloquée).
- Cipher Digital : 5,2 milliards de dollars de dette, principalement des obligations sécurisées à 6,125 % et 7,125 %, contre 4,6 milliards de dollars de trésorerie (la plupart bloquée) fin juin.
Nebius, Applied Digital, IREN et Cipher Digital détiennent chacun au moins 75 cents de trésorerie pour chaque dollar qu'ils doivent, et ils ont levé la majeure partie de cet argent avant que la fenêtre décrite par Musk ne commence à se fermer. CoreWeave doit plus de 9 dollars pour chaque dollar de trésorerie, ou plus de 6 dollars si l'on exclut ses contrats de location.
La trésorerie n'est pas leur seul test, cependant. Chamath a également qualifié les clauses pénales dans les contrats des néo-clouds de « boss final ».
CoreWeave a le plus à prouver
Je pense que Musk a raison de dire que la pression va éclaircir les rangs des néo-clouds, et parmi les noms publics, CoreWeave la ressentira le plus : elle doit continuer à emprunter pendant des années, à des taux qui avaient déjà augmenté avant la chute obligataire de ce mois-ci.
Mon avis : les clients de CoreWeave sont réels, mais je n'achèterais pas l'action tant qu'elle ne montrera pas qu'elle peut les financer à un prix qui laisse quelque chose pour les actionnaires.
Bien sûr, CoreWeave publie ses résultats le 12 novembre. Si le résultat opérationnel ajusté dépasse les prévisions et que sa prochaine obligation non garantie est émise près des 9,625 % payés en juin, les marchés de la dette ne l'auront finalement pas exclue.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !