

Points clés
- Le fonds Third Point de Dan Loeb a ouvert une nouvelle position sur Block (XYZ) au T2, d'une valeur de 194 millions de dollars au 30 juin, tandis qu'un fonds gérant 6,2 milliards de dollars en actions américaines a réduit ses parts dans Block de 73%.
- L'action de Block n'a progressé que de 0,3% depuis le 30 juin, donc aucun des deux fonds n'a encore été prouvé avoir raison.
- Block se négocie à 17 fois les bénéfices anticipés, en dessous de sa moyenne sur trois ans de 20x, et les analystes ont relevé leurs estimations de BPA depuis juin.
- La hausse des pertes sur prêts est le principal risque, mais Loeb a le meilleur argument avant la publication des résultats du T3 de Block début novembre.
Le fonds Third Point de Dan Loeb a acheté Block au T2. Au cours des mêmes trois mois, un fonds gérant 6,2 milliards de dollars en actions américaines a vendu la majeure partie de ses actions Block.
Ces deux mouvements proviennent des déclarations 13F des fonds pour le trimestre clos le 30 juin, déposées le 14 août, les dernières que chacun ait déposées.
Block publiera ses résultats du T3 début novembre, ce qui en fait un bon moment pour vérifier qui a le meilleur argument selon les chiffres de TIKR.
Loeb a fait de Block l'un de ses 10 principaux paris
Le 13F de Third Point montre 2,56 millions d'actions Block d'une valeur de 194 millions de dollars aux cours de fin de trimestre, toutes acquises au T2. Cela représente 4,2% à 5% des 4,65 milliards de dollars d'actions américaines déclarées par le fonds, et sa 10e plus grande position.
Evergreen Quality Fund GP, Ltd. a pris la direction opposée. Son 13F couvre 6,20 milliards de dollars d'actions américaines et montre qu'il a réduit ses actions Block de 73% au cours du trimestre, à 499 903 actions d'une valeur de 38 millions de dollars.
Au 30 juin, Block représentait 0,6% des avoirs du fonds et sa 24e plus grande position.
Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, donc aucune des déclarations ne dit ce que chaque fonds a payé, ni pourquoi. Et Block a clôturé vendredi à 76,27 dollars, en hausse de 0,3% par rapport à son cours du 30 juin, donc aucun fonds n'a encore été prouvé avoir raison.
TIKR suit 47 analystes sur Block. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Block, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Block
Block génère plus de bénéfices qu'en juin
L'argument pour acheter commence par le profit. La marge brute de Block a augmenté de 25% au T2 pour atteindre 3,17 milliards de dollars. Le résultat opérationnel ajusté a atteint 27% de la marge brute, contre 22% un an auparavant, après que Block a réduit plus de 40% de son effectif en février.
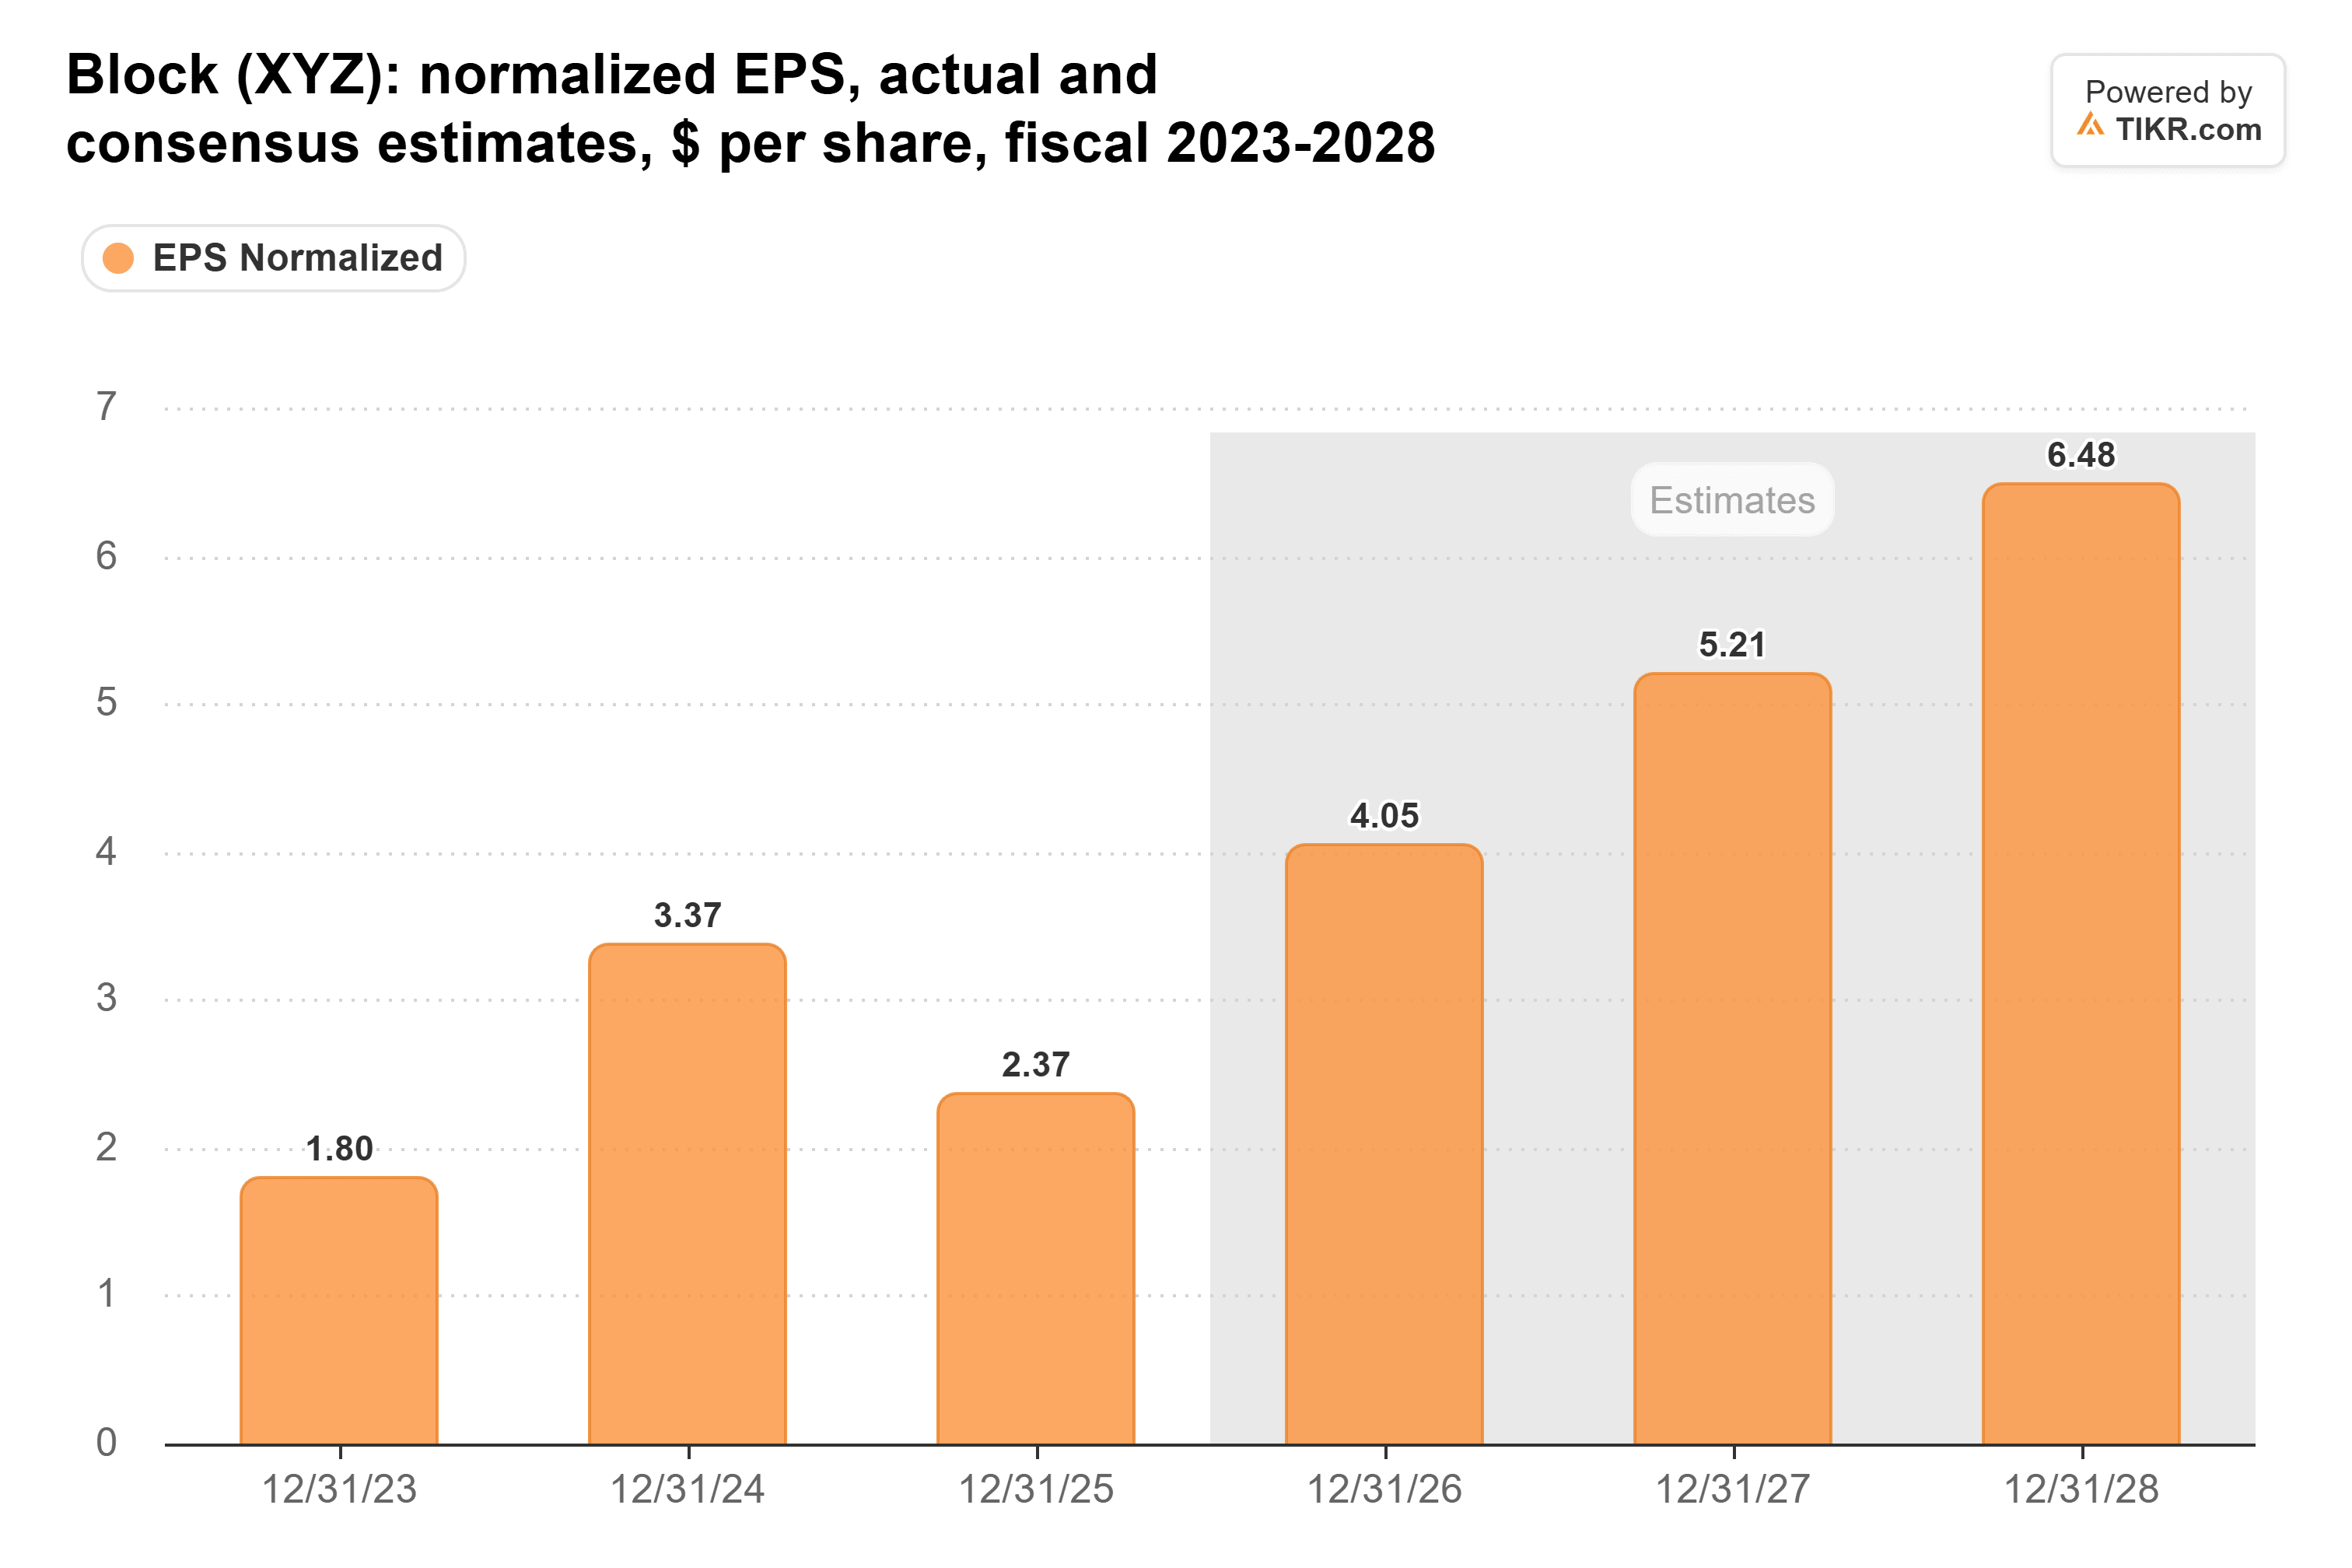
Les analystes ont relevé leurs chiffres depuis. Au 30 juin, ils s'attendaient à un BPA normalisé de 3,90 dollars pour 2026 et 4,97 dollars pour 2027. Maintenant, ils s'attendent à 4,05 dollars et 5,21 dollars, atteignant 6,48 dollars en 2028 :
Mais l'action n'a pas évolué en tandem. À la clôture de vendredi, Block se négociait à 17 fois les bénéfices anticipés, bien en dessous de sa moyenne sur cinq ans de 37x :
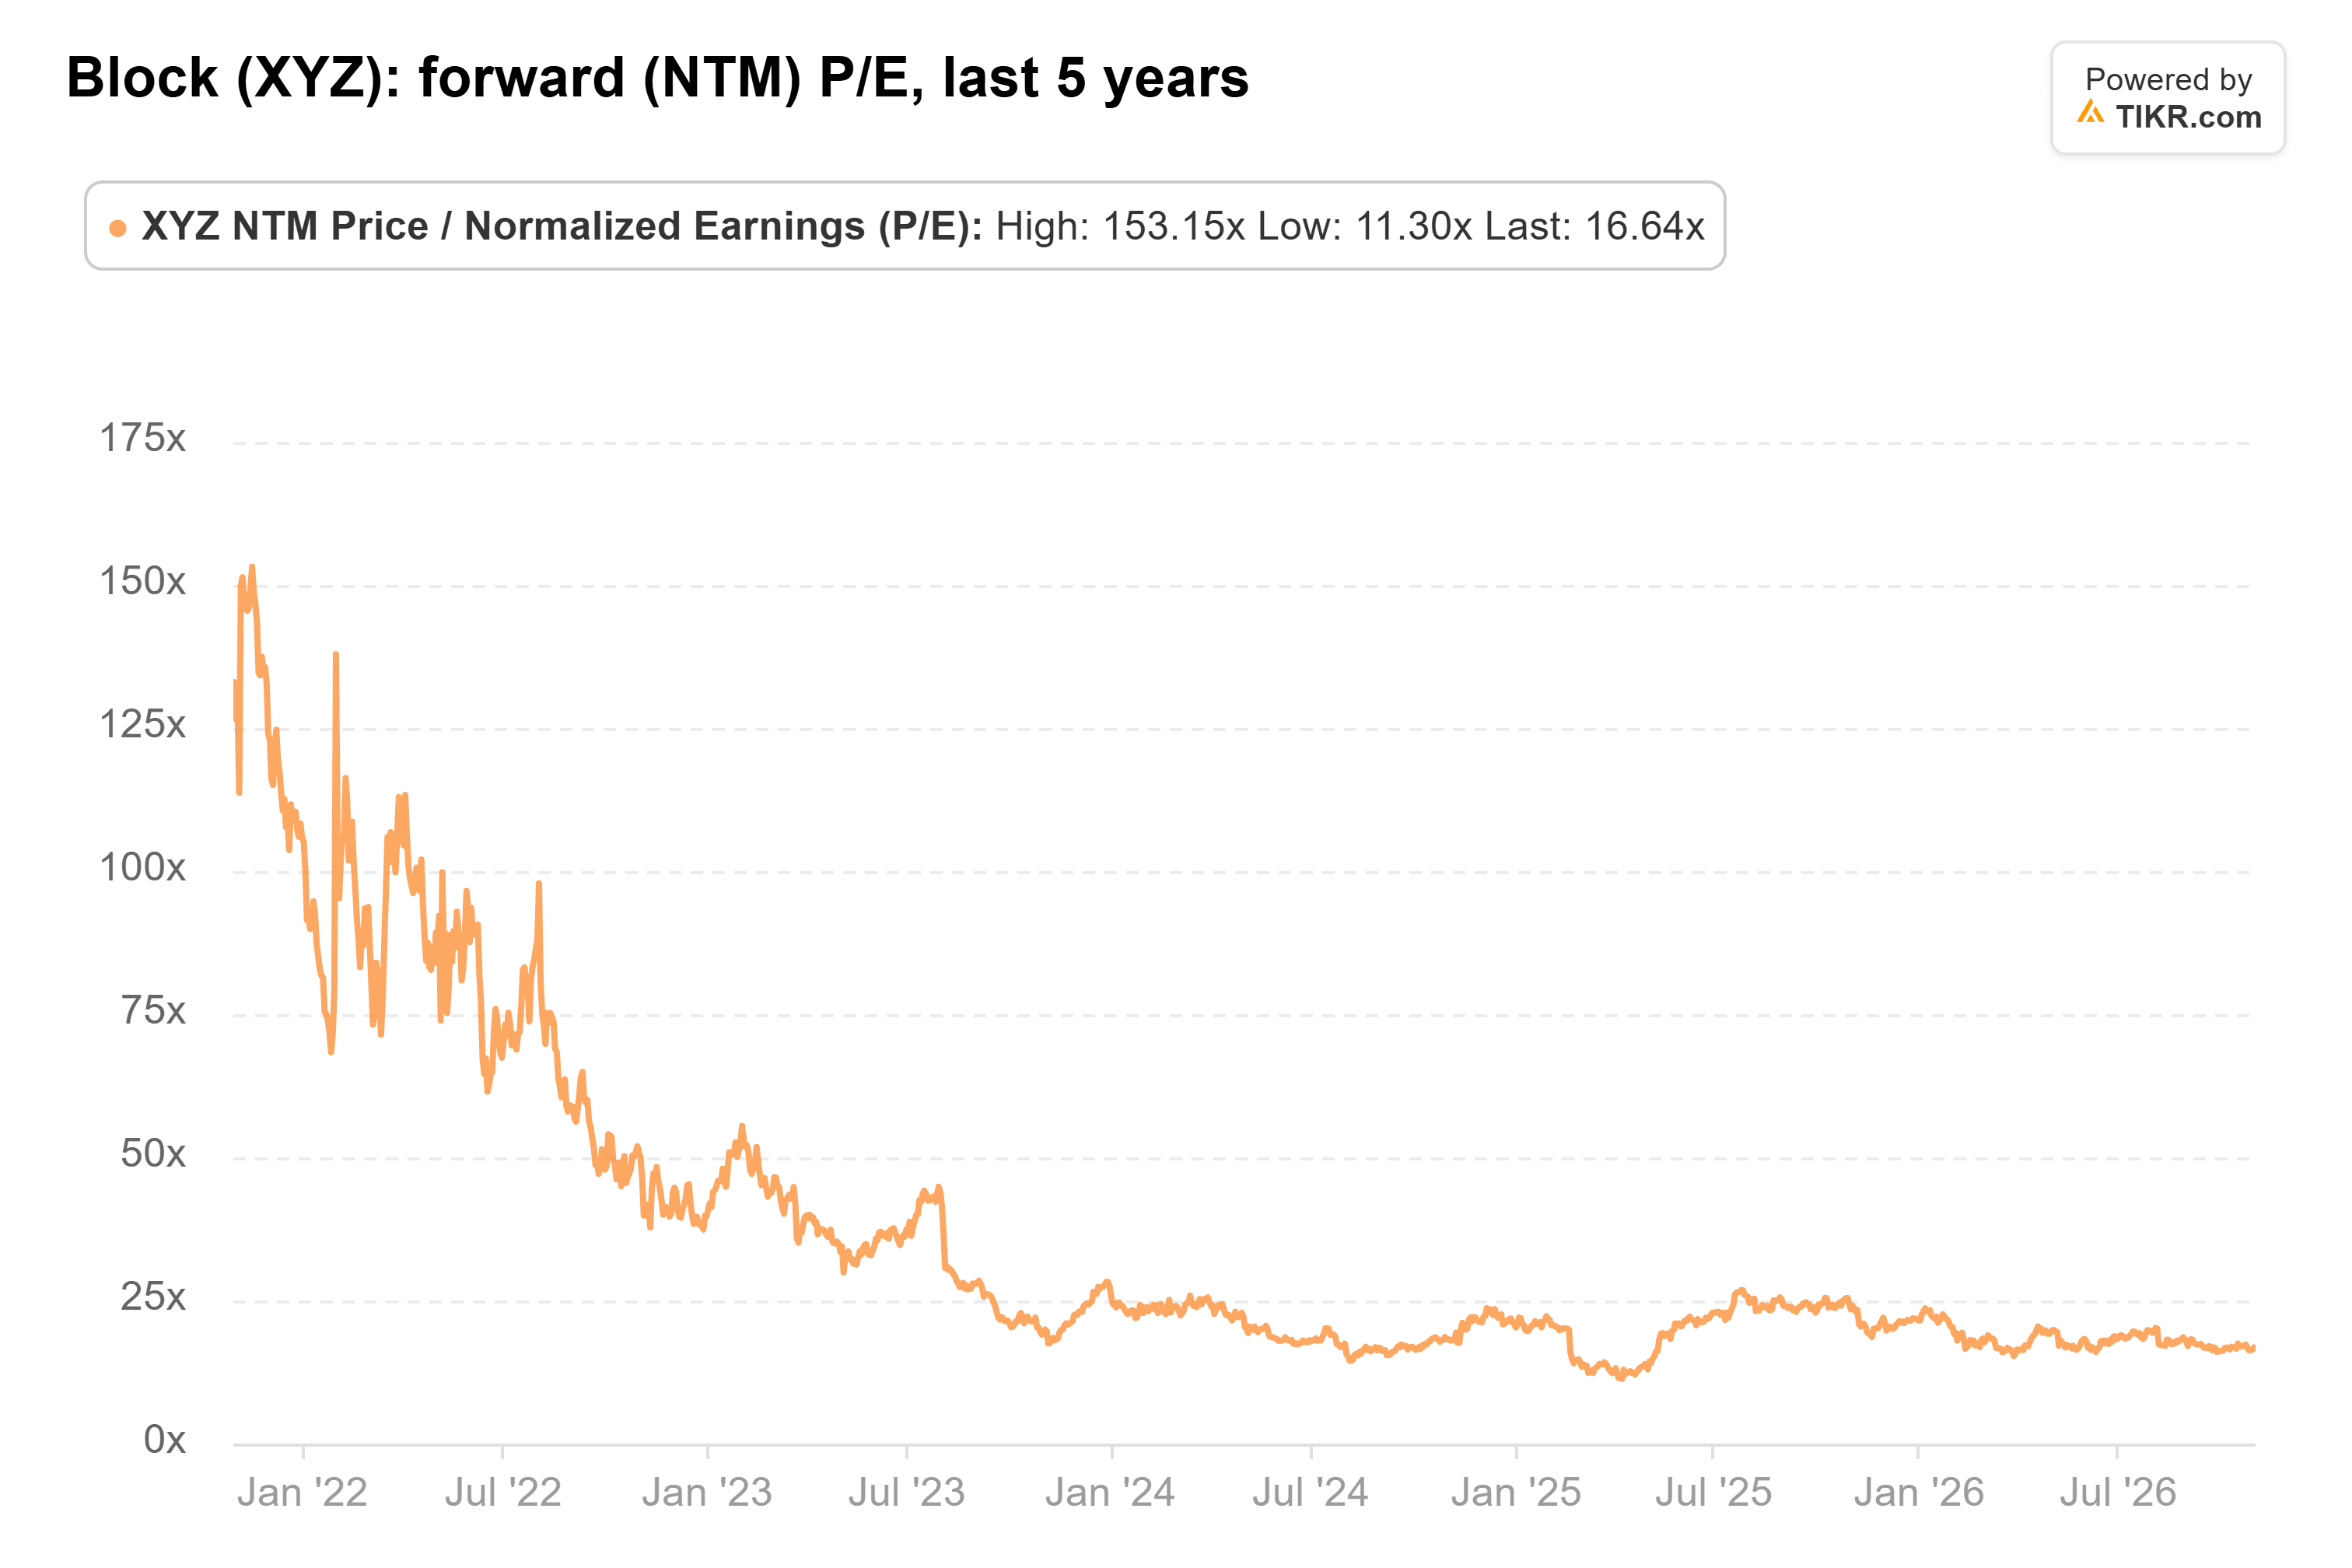
Cette moyenne est tirée vers le haut par 2021, où le multiple a dépassé 153x. Sur les trois dernières années, il a en moyenne été de 20x, et son plus bas était de 11x en avril 2025.
Le crédit est le point sensible
L'argument pour vendre se résume à Cash App Borrow, les prêts à court terme aux consommateurs de Block. Les originations de crédit à la consommation ont augmenté de 59% au T2.
Les pertes de Block sur transactions, prêts et créances consommateurs ont presque doublé sur la même période, passant à 585 millions de dollars contre 294 millions un an auparavant. Cela représente 18% de la marge brute, contre 12%.
Block provisionne également davantage pour les pertes futures. Sa provision sur prêts à la consommation est passée à 14,7% du portefeuille au 30 juin, contre 10,7% au 31 décembre 2025. La direction indique que 70% des clients de Borrow ont des scores FICO inférieurs à 580.
Pendant ce temps, Cash App comptait 59 millions d'utilisateurs actifs mensuels en décembre, mars et juin. Sa croissance doit donc provenir de la vente de plus de produits aux mêmes personnes, y compris du crédit.
James Faucette de Morgan Stanley a rétrogradé Block à Poids égal le 28 octobre et a abaissé son objectif à 80 dollars contre 90 dollars.
Il s'attend à ce que les originations de Borrow ralentissent alors que Block passe à des prêts plus longs, et ces prêts plus longs pourraient également pousser les pertes sur crédit à la hausse.
Et l'estimation pour 2028 dépasse déjà les 5,50 dollars de BPA ajusté que la direction avait présentés lors de sa journée investisseur de novembre 2025. Block doit dépasser son propre plan pour l'atteindre.
Loeb a le meilleur argument
L'objectif de prix moyen des analystes a augmenté au cours de l'année écoulée, passant de 89 à 98 dollars :

Cela représente 29% au-dessus de la clôture de vendredi, selon 47 analystes, avec des objectifs allant de 75 à 125 dollars.
Si je devais choisir un camp, je prendrais celui de Loeb. À 17 fois les bénéfices anticipés, Block se négocie en dessous de sa moyenne sur trois ans alors que les analystes s'attendent à ce que son BPA augmente de 60% entre 2026 et 2028, et ces estimations ont été relevées depuis juin.
Même si 2028 se rapproche davantage des 5,50 dollars de la direction, c'est beaucoup de croissance pour un multiple inférieur à la moyenne.
Si les pertes continuent de croître plus vite que la marge brute générée par Borrow, les gains de marge de février ne compteront pas pour grand-chose.
La publication des résultats du T3 de Block début novembre est le premier test. La direction a donné des prévisions de marge brute de 3,13 milliards de dollars, en hausse de 18%, et de résultat opérationnel ajusté de 875 millions de dollars.
Je veux voir une croissance des pertes bien inférieure à celle du T2. Ensuite, les prochains 13F des fonds, attendus pour le 16 novembre, montreront si Loeb a ajouté et si Evergreen s'est retiré au 30 septembre.
Alors, quelle est la valeur réelle de l'action Block ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Block pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


