Points clés
- Sur Prof G Markets, Josh Brown a déclaré qu'Anthropic pourrait devenir "une source de trésorerie" ("cash spigot") valorisée de manière à rendre Nvidia et Palantir chères. Il a cité la poussée de Meta vers les agents IA comme l'une de ses menaces.
- Brown a également nommé Meta et Alphabet comme ses deux exemples publics d'une entreprise disposant d'un modèle d'IA de premier plan et de sa propre puissance de calcul, ce qui rend Meta plus conforme à son argument que le laboratoire d'IA qu'il décrivait.
- Les analystes s'attendent à ce que le BPA normalisé de Meta passe de 29,68 $ en 2025 à 42,30 $ en 2028, et l'action se négocie à 19 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 21x.
- Le hic, c'est la trésorerie : les analystes ne s'attendent pas à ce que le flux de trésorerie disponible de Meta se rétablisse avant 2029, et le plan d'investissement 2027 prévu fin janvier est le prochain test.
Josh Brown voit "une source de trésorerie" ("cash spigot") arriver dans l'IA. Il parlait d'Anthropic, mais l'entreprise qui correspond le mieux à sa description est Meta Platforms (META).
Lors de l'épisode du 30 octobre de Prof G Markets, Brown, qui co-anime The Compound and Friends, a passé en revue le dépôt d'introduction en bourse d'Anthropic. Il a déclaré qu'Anthropic était valorisée en dessous de Palantir et à peu près au même niveau que Nvidia (NVDA), tout en croissant beaucoup plus vite que les deux. (Nvidia, pour sa part, a accepté la semaine dernière d'investir 3 milliards de dollars dans la vente d'actions de Meta.)
Puis il a énuméré ce qui pourrait mal tourner. Une menace sur sa liste : "si Facebook exploite la couche agentielle et connecte les 500 millions d'entreprises avec lesquelles il a déjà une relation, avec les 3 milliards de consommateurs."
Si Anthropic surmonte tout cela, a-t-il dit, "cette chose devient une source de trésorerie ("cash spigot") qui se négocie à un multiple qui rend Nvidia" cher, "et surtout Palantir."
Alors pourquoi ne pas simplement détenir la menace ?
Brown y est arrivé lui-même plus tard dans l'épisode : "J'ai deux exemples sur le marché coté d'une entreprise qui possède un modèle de premier plan et sa propre source de calcul pour exécuter ce modèle. Nous avons évidemment Alphabet et Google Gemini et maintenant nous avons Meta et Muse."
Anthropic, a-t-il souligné, doit payer quelqu'un d'autre pour sa puissance de calcul. Meta construit la majeure partie de la sienne, mais pas toute : Susan Li a déclaré que des dépenses cloud plus élevées auprès de tiers avaient contribué à la croissance de ses coûts au troisième trimestre.
Les chiffres de Brown tiennent la route
Sur la base d'une enquête utilisateurs, Meta estime qu'au moins 500 millions de petites entreprises auto-identifiées utilisent ses applications, un chiffre qu'elle a répété dans son document d'offre du 26 octobre. Ces applications comptaient en moyenne 3,64 milliards d'utilisateurs quotidiens en septembre.
Muse, son nouvel agent, est déjà en train de les rapprocher. Plus de 10 millions de personnes aux États-Unis et au Canada l'ont configuré au cours de ses six premières semaines. La direction a déclaré lors de la conférence téléphonique du troisième trimestre que plus d'un quart des utilisateurs actifs font leurs achats avec, dépensant en moyenne plus de 200 $ par achat (réservations de voyages incluses).
Meta ne déclare encore aucun revenu provenant de Muse. Malgré cela, les analystes s'attendent à ce que le BPA normalisé de Meta continue de grimper jusqu'en 2028 :

Cela représente 42,30 $ par action en 2028, soit environ 43 % de plus que les 29,68 $ de 2025. Muse est l'élément qui pourrait pousser ces estimations plus haut.
Et les investisseurs ne paient pas cher pour cette trajectoire. Meta se négocie à 19 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 21x :
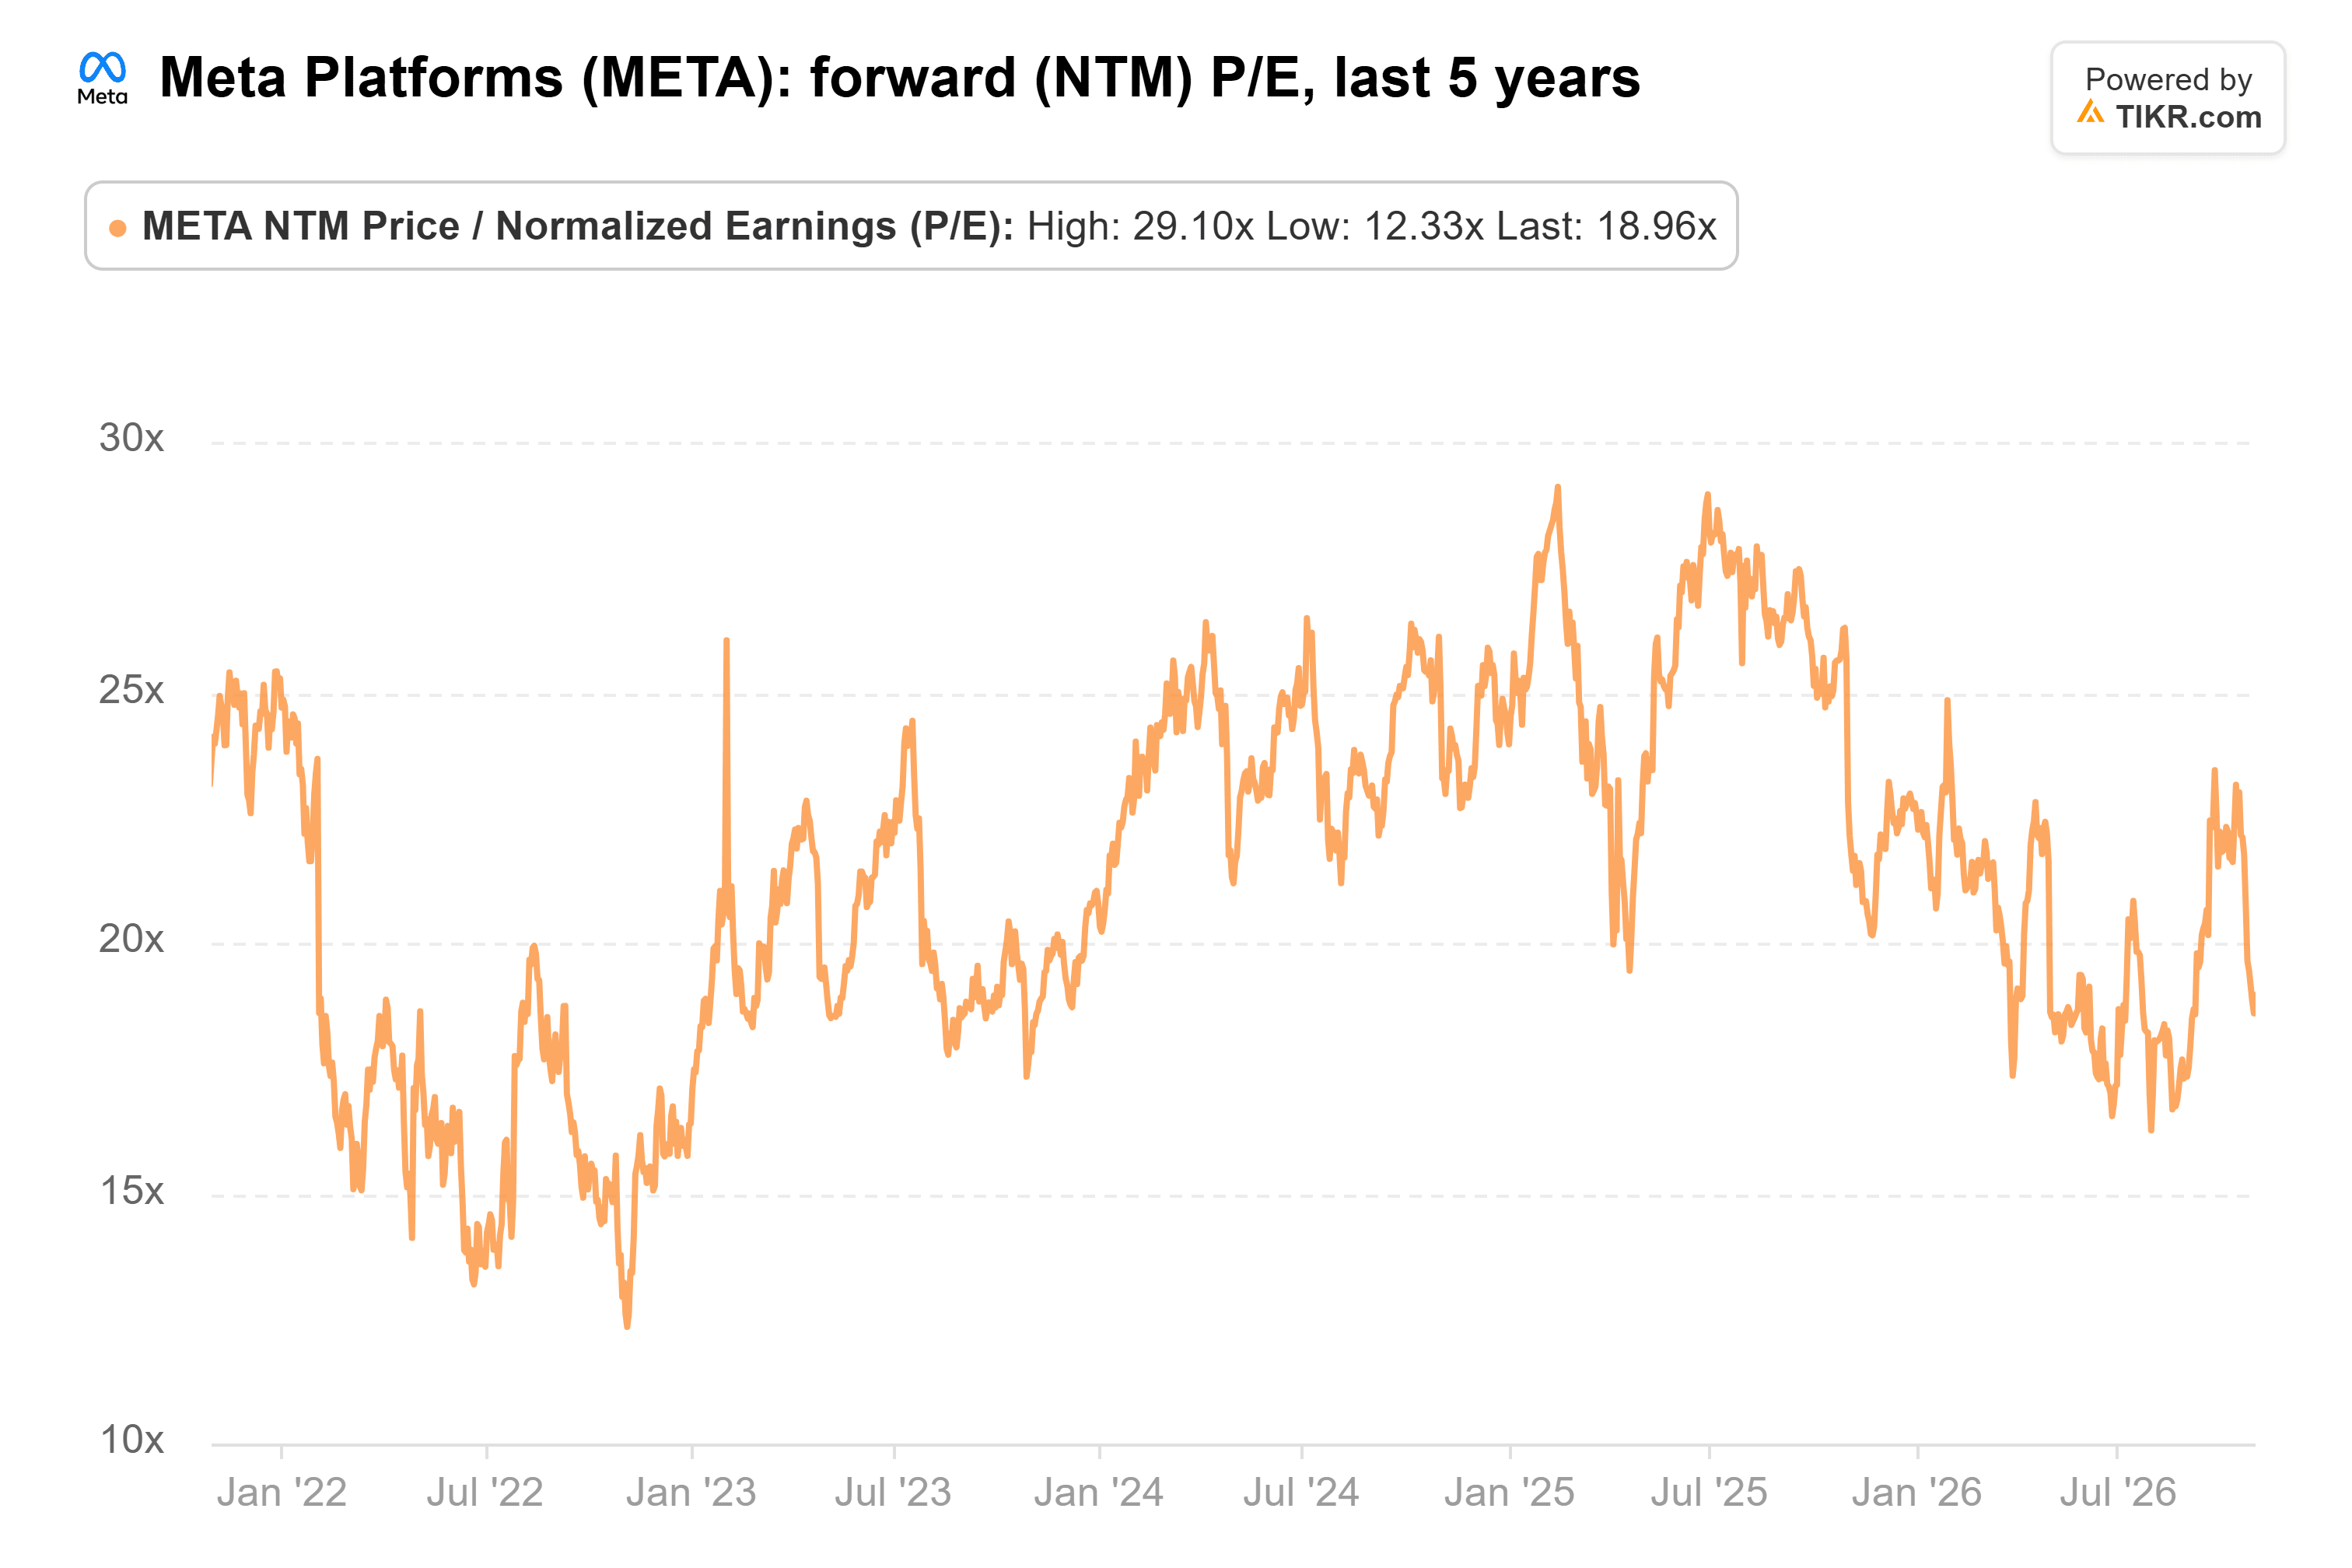
(Il était à 29x aussi récemment qu'en février 2025.)
TIKR suit 63 analystes sur Meta Platforms. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
La source de trésorerie est toujours fermée
Mais Meta réinvestit toute cette trésorerie dans le développement, et même plus. Sur The Compound and Friends le même jour, Brown a estimé les dépenses de Meta à 70 % des revenus. Les chiffres publiés sont plus bas mais se dirigent dans sa direction. Les investissements, y compris le principal des contrats de location-financement, représentaient 54 % des revenus au troisième trimestre, et les estimations des analystes pour 2027 les placent près de 65 %.
Les dépenses en capital de Meta ont presque doublé en 2025, pour atteindre 69,7 milliards de dollars :

Et la direction prévoit entre 135 et 145 milliards de dollars pour 2026.
Au troisième trimestre, les investissements de 34,9 milliards de dollars ont dépassé le flux de trésorerie opérationnel de 32,8 milliards de dollars. Les analystes s'attendent à un flux de trésorerie disponible négatif de 35,1 milliards de dollars en 2027 et à peu près à l'équilibre en 2028, avant qu'il ne bondisse à 80,5 milliards de dollars en 2029.
Meta lève donc des fonds. Elle a émis pour 37,5 milliards de dollars d'actions le 26 octobre et prévoit jusqu'à 60 milliards de dollars supplémentaires en nouvelles actions de classe C à partir de 2027. C'est une dilution réelle pour les actionnaires actuels.
Les 3 milliards de dollars de Nvidia s'accompagnent d'un travail élargi sur Muse, ont déclaré les deux entreprises. Le fait qu'un fabricant de puces finance un gros client peut sembler circulaire, mais lorsque l'entreprise que Brown utilisait comme référence investit, je lis cela comme un vote de confiance.
Pourquoi Meta vaut la peine d'attendre
La source de trésorerie ("cash spigot") de Brown correspond mieux à Meta qu'à l'entreprise sur laquelle il l'a épinglée. Meta possède déjà le modèle, la puissance de calcul et les 3,64 milliards d'utilisateurs, et à 19 fois les bénéfices anticipés, les investisseurs ne paient pas cher pour tout cela. Ce multiple repose sur un nombre d'actions qui est sur le point d'augmenter, cependant, et c'est la partie de l'argument haussier que je surveillerais de plus près.
L'attente est le risque. La première véritable lecture viendra lors de la conférence téléphonique du quatrième trimestre de Meta fin janvier, lorsque la direction donne généralement ses prévisions pour l'année suivante, y compris les investissements 2027. Susan Li a déclaré que les nouvelles activités d'IA de Meta pourraient commencer à contribuer aux revenus en 2027, et Zuckerberg a dit que Muse passera à la monétisation plus tôt que le plan habituel de Meta. C'est lors de cet appel que je chercherais le premier signe que Muse rapporte de l'argent.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Meta pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !