


Points clés
- TotalEnergies offre un rendement de 4,7 % contre 2,6 % pour ExxonMobil, et son dividende a augmenté de 4,9 % par an de l'exercice 2020 à l'exercice 2025, contre 2,8 % pour Exxon.
- Sur 10 ans, le revenu dépend du rendement initial et de la capacité de chaque entreprise à maintenir son rythme de croissance des 5 dernières années.
- Les deux dividendes sont bien couverts aujourd'hui, représentant 56 % du free cash flow pour Exxon et 51 % pour TotalEnergies sur les douze mois clos le 30 juin 2026.
- Les deux ont absorbé 73 % du free cash flow lors de l'exercice 2025, donc le free cash flow des prochains résultats de chaque entreprise est le chiffre à surveiller.
Les majors pétrolières ont passé l'année 2026 à produire malgré un détroit d'Ormuz fermé, et la production au Moyen-Orient de ExxonMobil (XOM) et de TotalEnergies (TTE) a été affectée.
Leurs dividendes ont néanmoins tenu bon. TotalEnergies a augmenté son dividende intérimaire de 5,9 % le 29 avril, passant de 0,85 € à 0,90 € par action, et Exxon a déclaré un autre dividende trimestriel de 1,03 $ par action avec ses résultats du deuxième trimestre le 31 juillet.
Donc, si vous investissez 10 000 $ dans l'une d'elles aujourd'hui, laquelle vous rapporte le plus sur les 10 prochaines années ?
| Métrique | ExxonMobil (XOM) | TotalEnergies (TTE) |
|---|---|---|
| Rendement du dividende | 2,6 % | 4,7 % |
| Dividende actuel | 4,12 $ par an | 3,98 $ par an (fixé en euros, au taux de change actuel) |
| Croissance du dividende, exercices 2020–2025 | 2,8 % par an | 4,9 % par an |
| Taux de distribution en cash, TTM au 30 juin 2026 | 56 % | 51 % |
| Dette nette/EBITDA, LTM | 0,44x | 0,79x |
| Couverture des intérêts, LTM | 52x | 10,2x |
| PER forward, NTM | 12,7x | 7,9x |
Les champs pétroliers d'Exxon croissent plus vite que son dividende
La croissance d'Exxon provient de deux sources. Dans le Permian, la production a atteint un record de plus de 1,8 million de barils équivalent pétrole par jour au deuxième trimestre 2026, et la direction prévoit une croissance annuelle de 9 % jusqu'en 2030. En Guyane, un cinquième navire de production est prévu pour démarrer au quatrième trimestre, ajoutant une capacité de 250 000 barils par jour.
Le dividende a augmenté plus lentement : 2,8 % par an de l'exercice 2020 à l'exercice 2025, passant de 3,48 $ à 4,00 $ par action. Pendant ce temps, le free cash flow est passé de 58,4 milliards de dollars en 2022 à 23,6 milliards de dollars en 2025, tandis que les dividendes versés sont passés de 14,9 milliards à 17,2 milliards de dollars.

… ce qui a porté le taux de distribution en cash à un niveau tendu de 73 % lors de l'exercice 2025. Un deuxième trimestre 2026 solide, avec 17,2 milliards de dollars de free cash flow contre 4,3 milliards de dollars de dividendes, a permis de ramener le ratio à un niveau confortable de 56 % sur les douze mois clos le 30 juin.
Le principal risque est le Moyen-Orient. Lors de sa conférence téléphonique de mai, la direction a exposé un calendrier de réparation de trois à cinq ans pour un train de GNL endommagé au Qatar.
TotalEnergies paie plus, et l'a augmenté plus vite
TotalEnergies a subi un impact plus important du même conflit. Lors de sa conférence téléphonique d'avril, la direction a indiqué que la production arrêtée au Qatar, en Irak et au large des Émirats arabes unis représentait environ 15 % de sa production de pétrole et de gaz. En juillet, elle a estimé l'impact plus proche de 8 % à 9 %.
Sa croissance se situe dans le GNL et l'électricité, avec le projet Mozambique LNG de nouveau en construction, ainsi que la Namibie, que le PDG Patrick Pouyanné a qualifiée de « hub très important pour la croissance future ».
La direction a qualifié le dividende de « sacro-saint » en avril. Dans sa propre devise, il a augmenté de 4,9 % par an de l'exercice 2020 à l'exercice 2025. Les flux de trésorerie sous-jacents ont suivi la même trajectoire que ceux d'Exxon : le free cash flow est passé de 33,7 milliards de dollars en 2022 à 11,6 milliards de dollars en 2025, tandis que les dividendes versés sont passés de 7,60 milliards à 8,42 milliards de dollars…
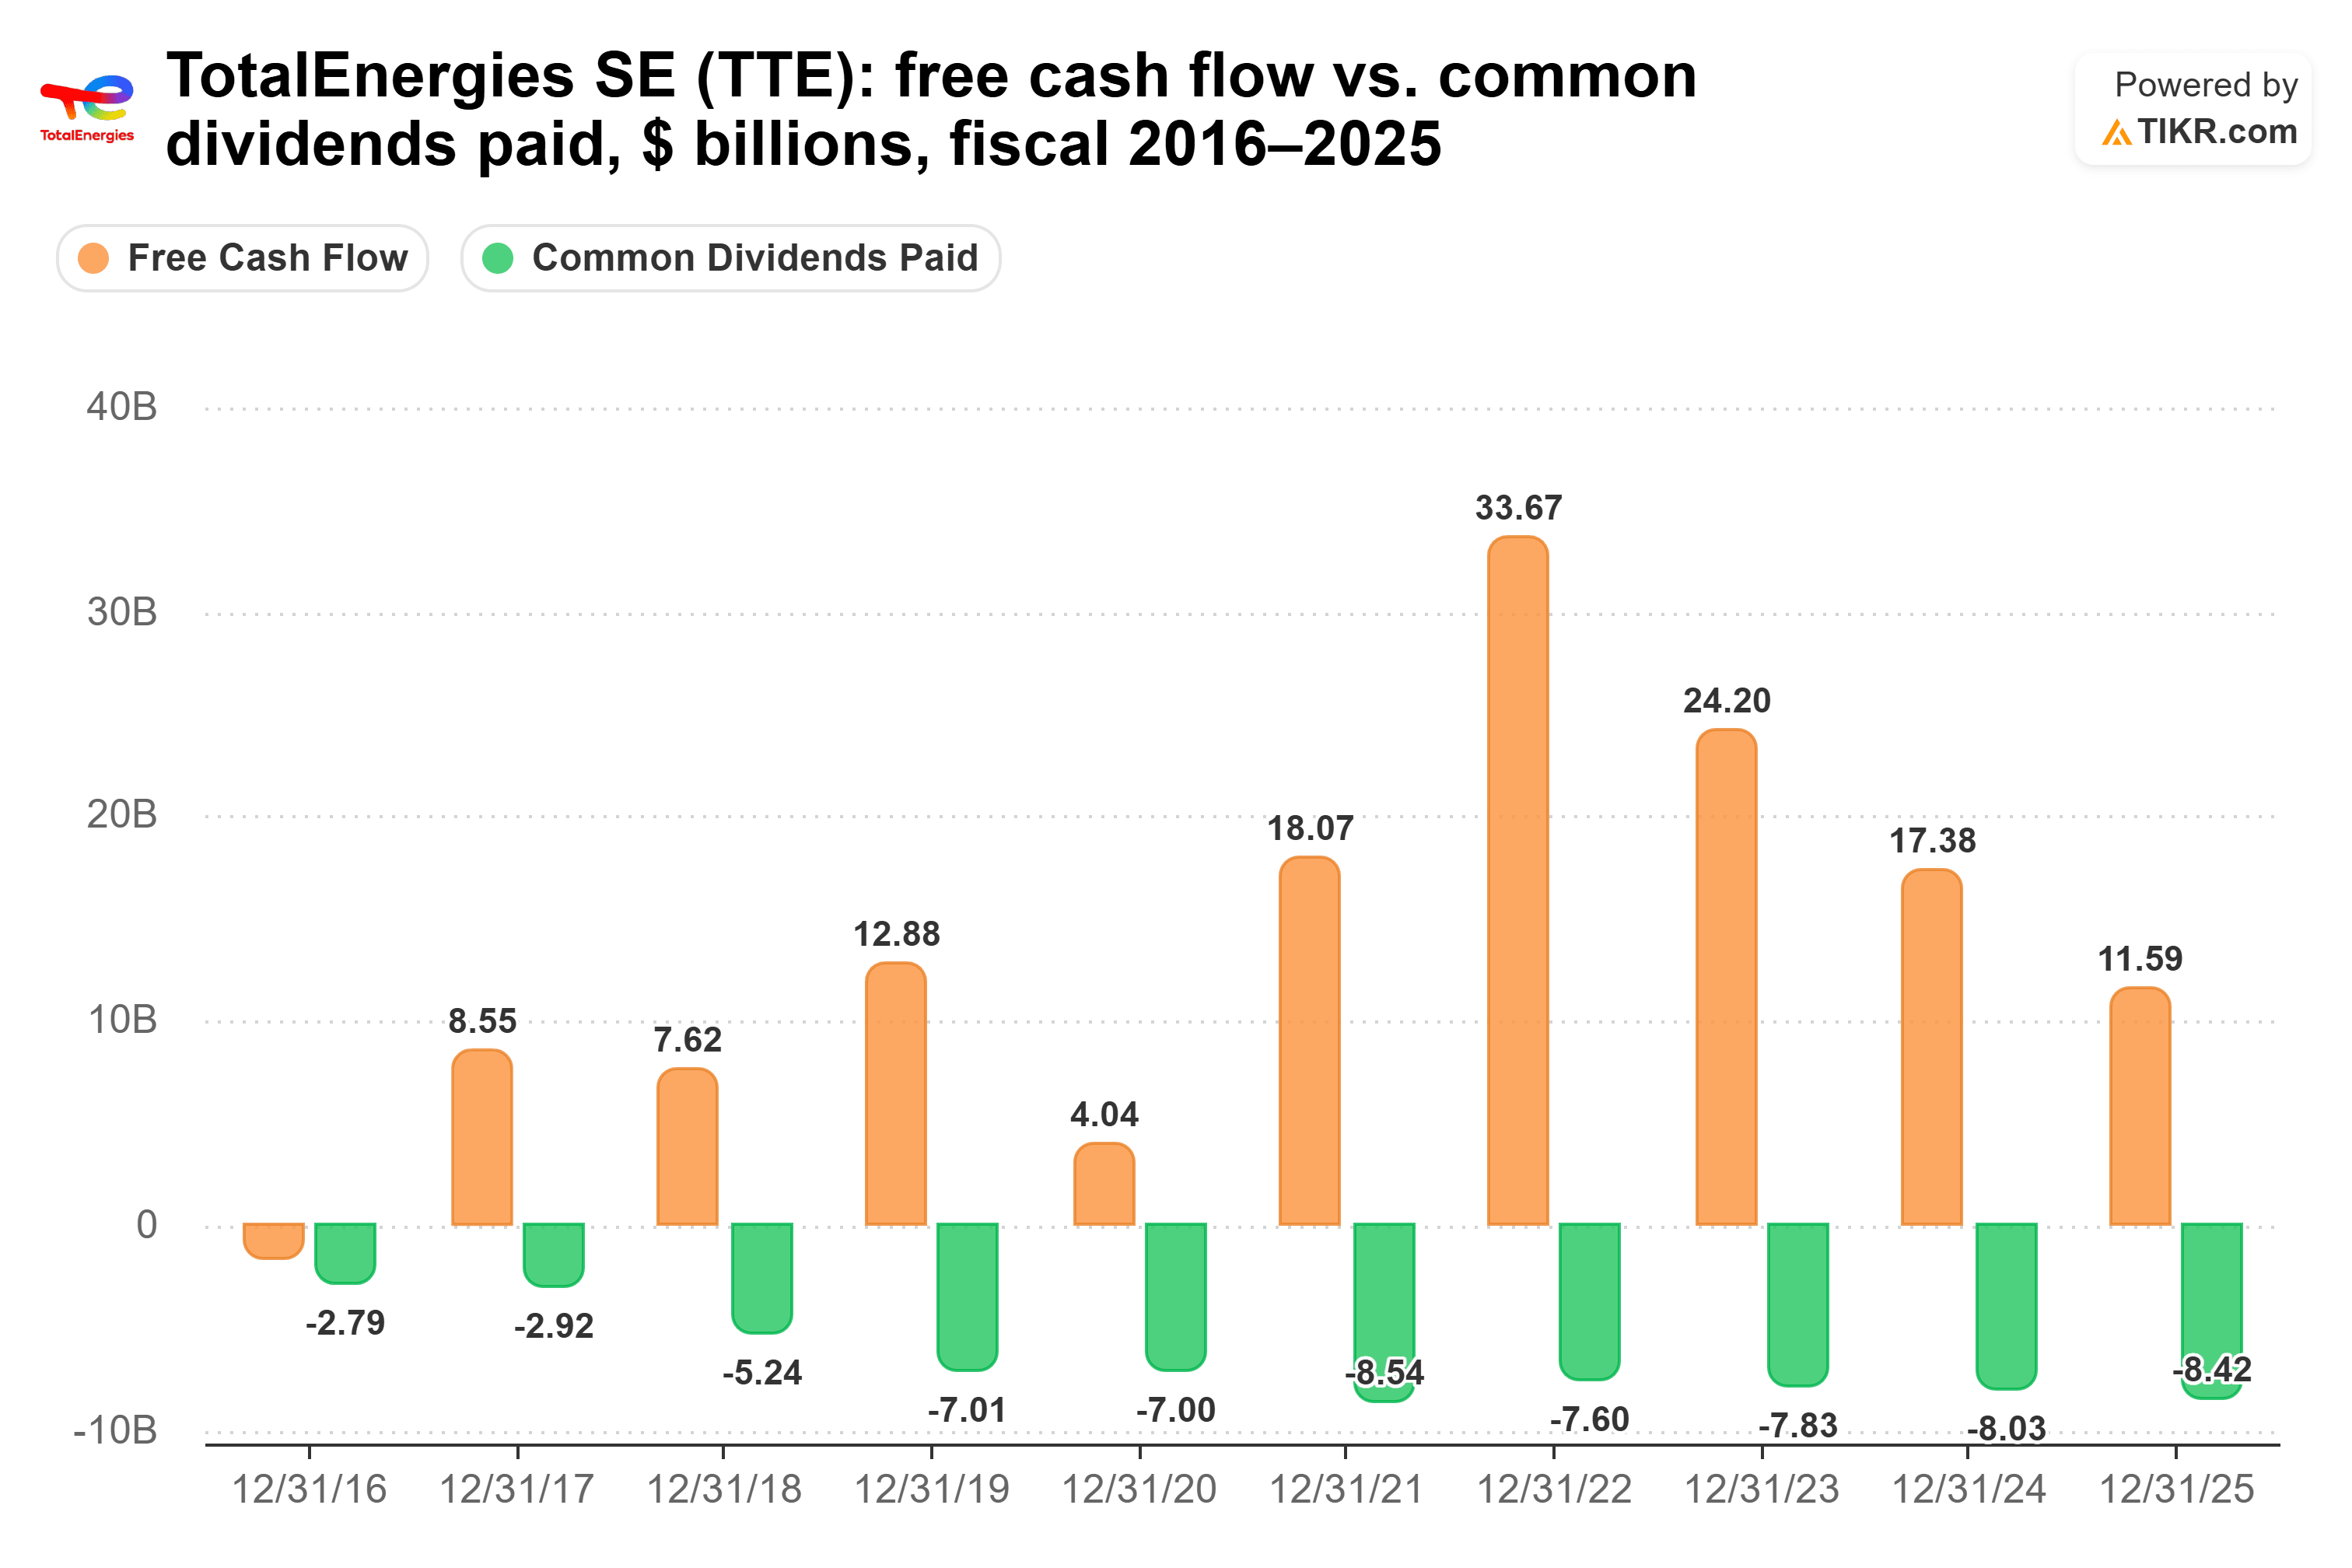
… un taux de distribution tendu de 73 % lors de l'exercice 2025. Sur les douze mois clos le 30 juin 2026, le ratio était revenu à un niveau confortable de 51 %.
Le risque est le bilan. La dette nette de TotalEnergies est de 0,79 fois l'EBITDA, avec une couverture des intérêts de 10,2 fois. Les deux sont sains, mais les deux sont plus faibles que ceux d'Exxon, et comme le dividende est fixé en euros, ce qu'un détenteur américain reçoit en dollars varie avec le taux de change.
Alors, quel dividende l'emporte ?
TotalEnergies vous rapporte plus sur les 10 prochaines années, et de loin. Au taux de croissance des 5 dernières années de chaque entreprise, 10 000 $ investis aujourd'hui dans TotalEnergies rapportent environ 5 871 $ sur la décennie, contre environ 2 957 $ pour Exxon. C'est environ 2 914 $ de plus, et à ces taux, le revenu d'Exxon ne rattrape jamais. (Le chiffre de TotalEnergies est calculé dans sa propre devise.)
Au dernier rythme de chaque dividende, l'écart s'élargit à environ 12 604 $ contre 3 146 $. Je ne compterais pas là-dessus, cependant. Le dividende par action de TotalEnergies a augmenté de 20,7 % lors de l'exercice 2025, mais sa dernière augmentation était de 5,9 %.
Le taux sur 5 ans semble durable. Il est inférieur à cette dernière augmentation, et un taux de distribution de 51 % laisse de la marge pour continuer à augmenter.
Le cas d'Exxon est solide. Son bilan est plus robuste, avec une dette nette à 0,44 fois l'EBITDA et une couverture des intérêts de 52 fois. Les chiffres de TIKR montrent 26 exercices consécutifs de dividendes par action plus élevés jusqu'à l'exercice 2025, et le Permian et la Guyane lui offrent une croissance pour financer de futures augmentations. Mais lorsque la question est le revenu, un rendement presque deux fois plus élevé qui croît également plus vite est plus qu'Exxon ne peut rattraper en une décennie.
Bien sûr, les deux dividendes ont absorbé 73 % du free cash flow aussi récemment qu'en 2025. Si le free cash flow retombe à ces niveaux, les augmentations de TotalEnergies deviennent plus difficiles à maintenir.
Alors, quelle est la valeur réelle de l'action TotalEnergies ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que TotalEnergies pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez TotalEnergies gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !


