


Statistiques clés pour l'action CAVA
- Performance de la semaine dernière : 3,1 %
- Fourchette sur 52 semaines : 42 $ à 99 $
- Prix cible du modèle de valorisation : 120 $
- Potentiel de hausse implicite : +43,5 % sur les 2,5 prochaines années
Valorisez vos actions préférées comme CAVA avec 5 ans de prévisions d'analystes grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Un trimestre record que le marché a déjà intégré
CAVA Group (CAVA) a bondi après la publication de ses résultats du mois de mai mais a depuis reculé. L'action se négocie désormais autour de 83 $, bien en dessous de son pic post-publication. Les investisseurs se demandent si l'histoire de croissance de cette année est déjà entièrement intégrée dans le cours.
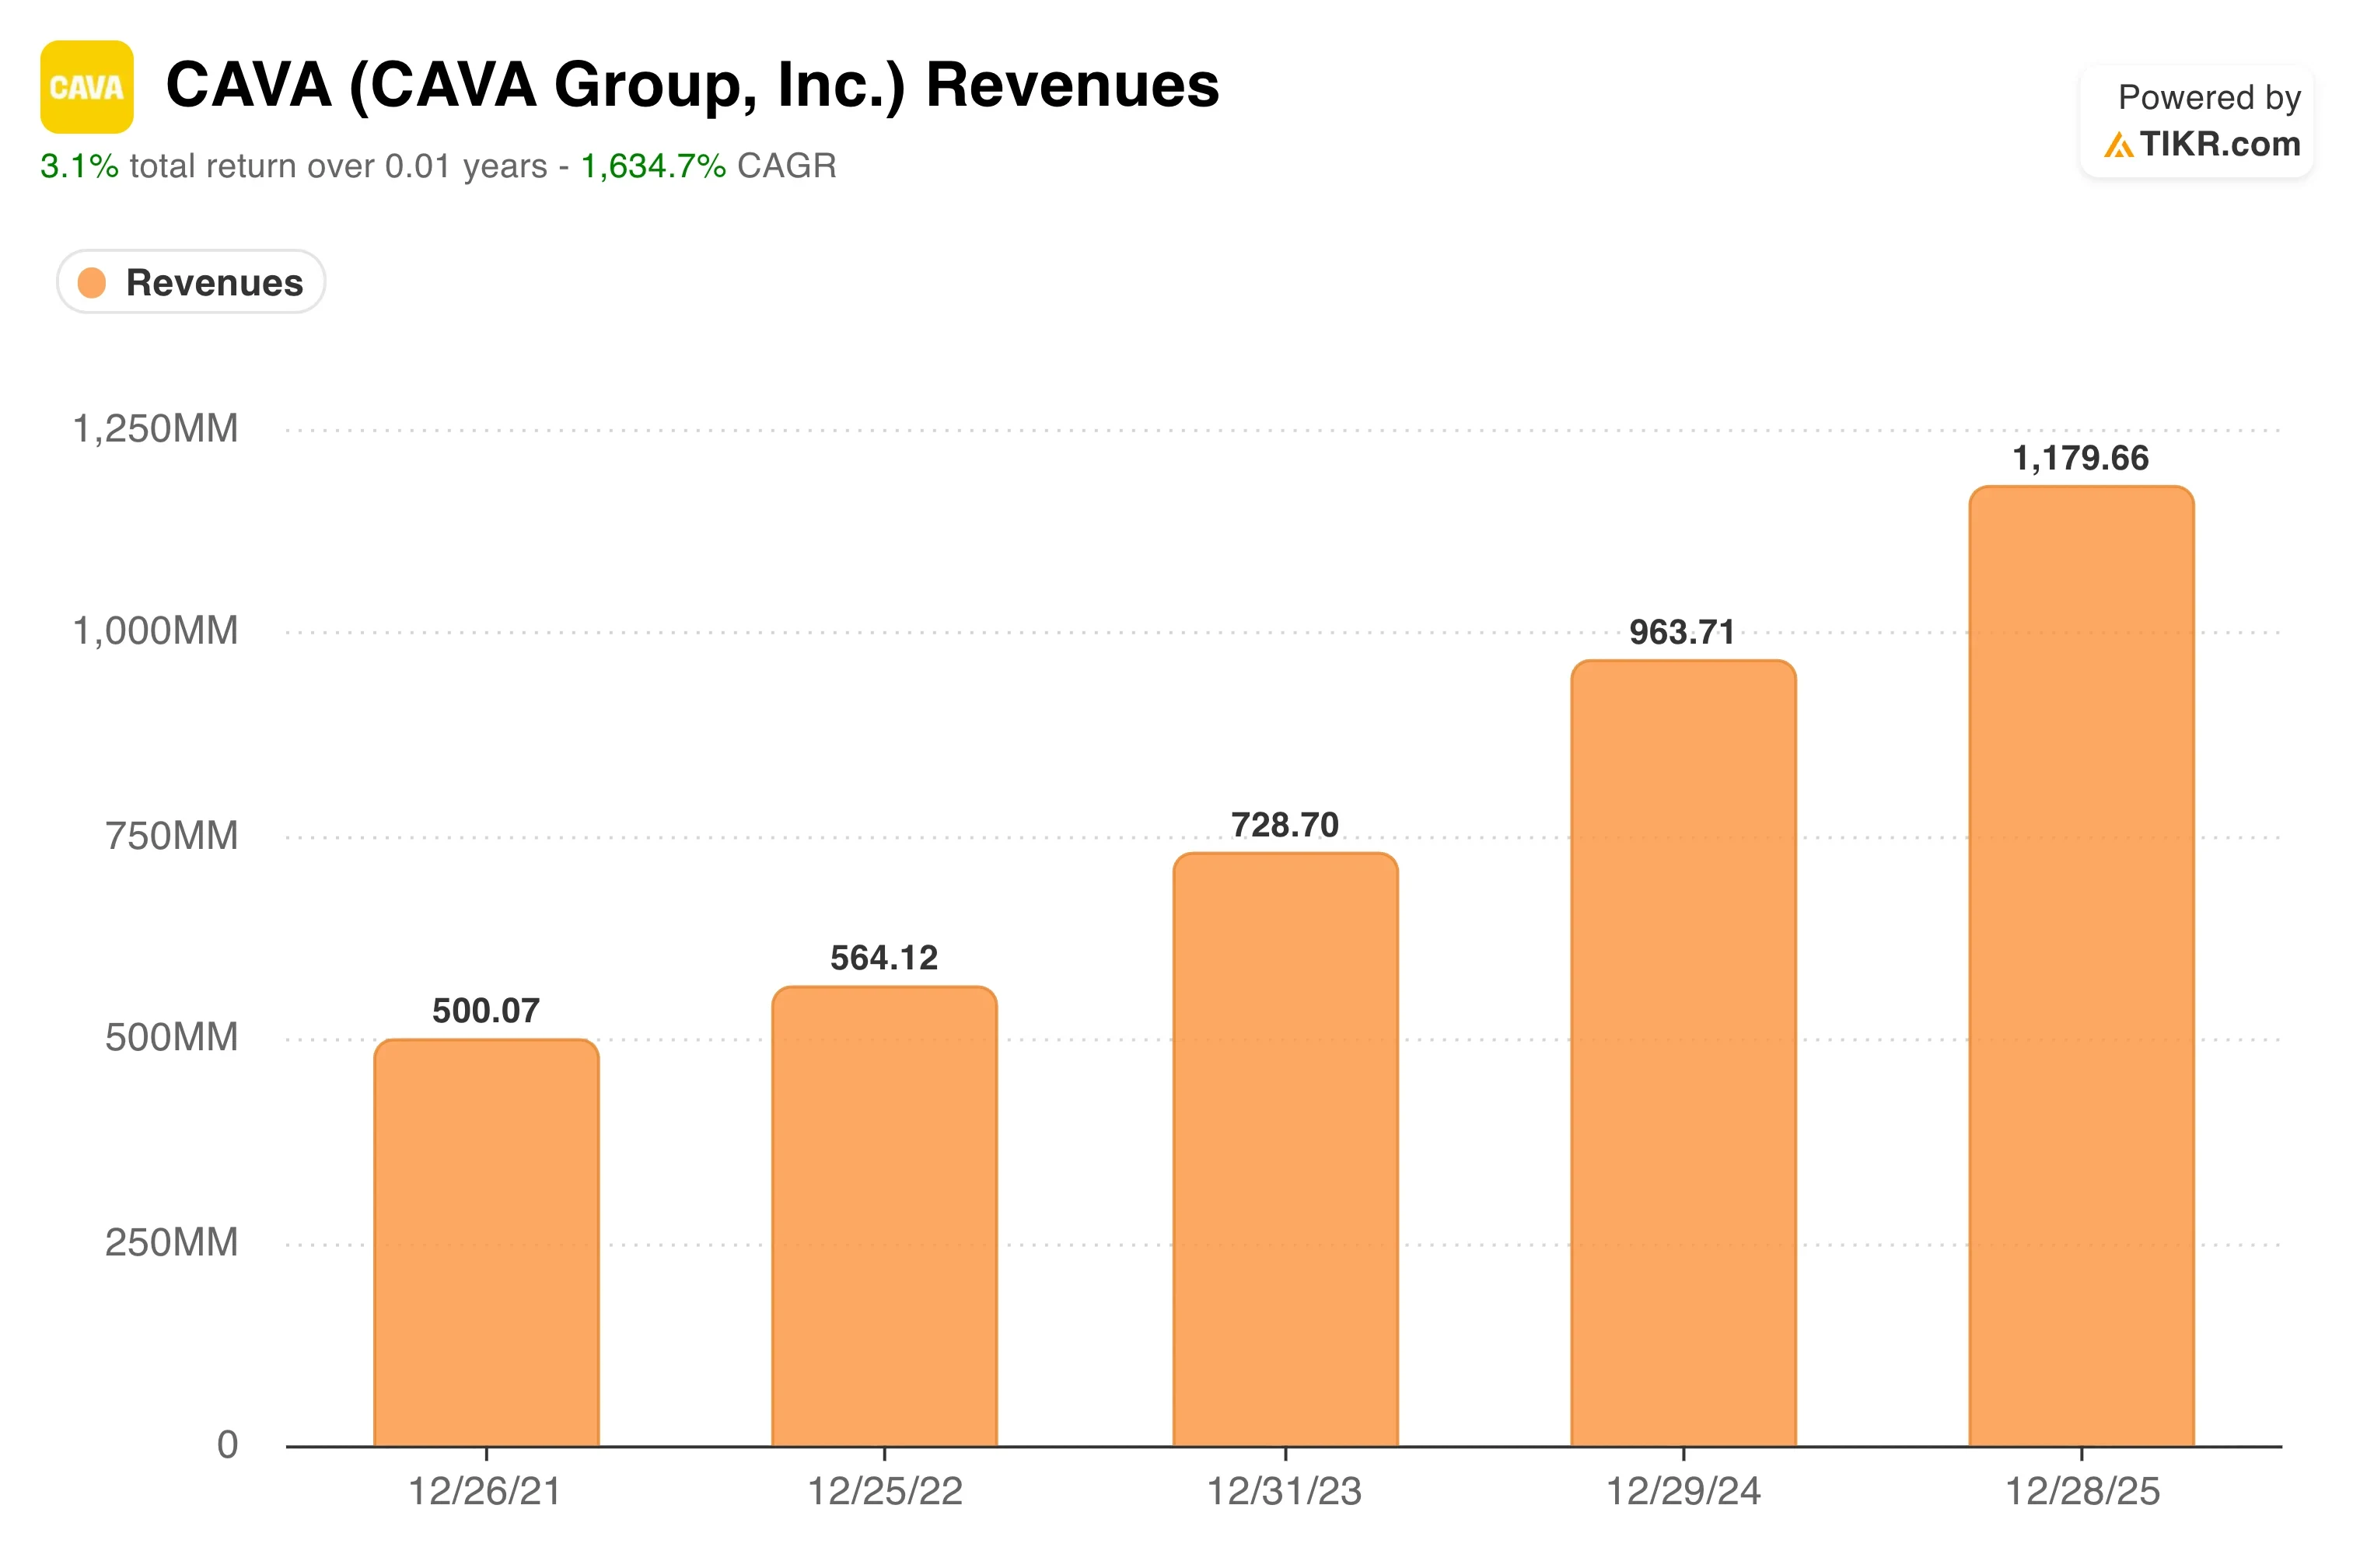
Les chiffres du T1 étaient véritablement solides. Les revenus ont augmenté de 32,2 % en glissement annuel. Les ventes comparables par restaurant ont progressé de 9,7 %, portées par une croissance de la fréquentation de 6,8 %. L'EBITDA ajusté a augmenté de 37,6 % pour atteindre 61,7 millions de dollars. La société a également ouvert 20 restaurants nets, portant son total à 459 établissements. Cette combinaison de ventes comparables tirées par la fréquentation et d'expansion du parc est exactement ce que les investisseurs optimistes veulent voir.
Le sentiment s'est refroidi depuis. Le 24 juin, Reuters a rapporté que Darden Restaurants avait émis un avertissement sur les résultats, citant des coûts plus élevés et une fréquentation plus faible. Bien que CAVA soit dans le segment fast-casual plutôt que de service complet, l'avertissement de Darden a rappelé aux investisseurs que la pression sur les dépenses des consommateurs est réelle. Le grand actionnaire institutionnel Artal Participations a également vendu 3 millions d'actions pour environ 271 millions de dollars à la mi-juin, ajoutant une pression à l'offre à un moment difficile.
Le PDG Brett Schulman a noté que la croissance des ventes comparables par restaurant de 9,7 % « témoigne de la solidité structurelle de notre entreprise » et de sa « proposition de valeur attractive ». À l'avenir, l'action CAVA aura besoin d'une dynamique continue tirée par la fréquentation et d'une discipline dans la rentabilité des nouvelles unités pour justifier son multiple toujours élevé.
L'action CAVA est-elle sous-évaluée ?
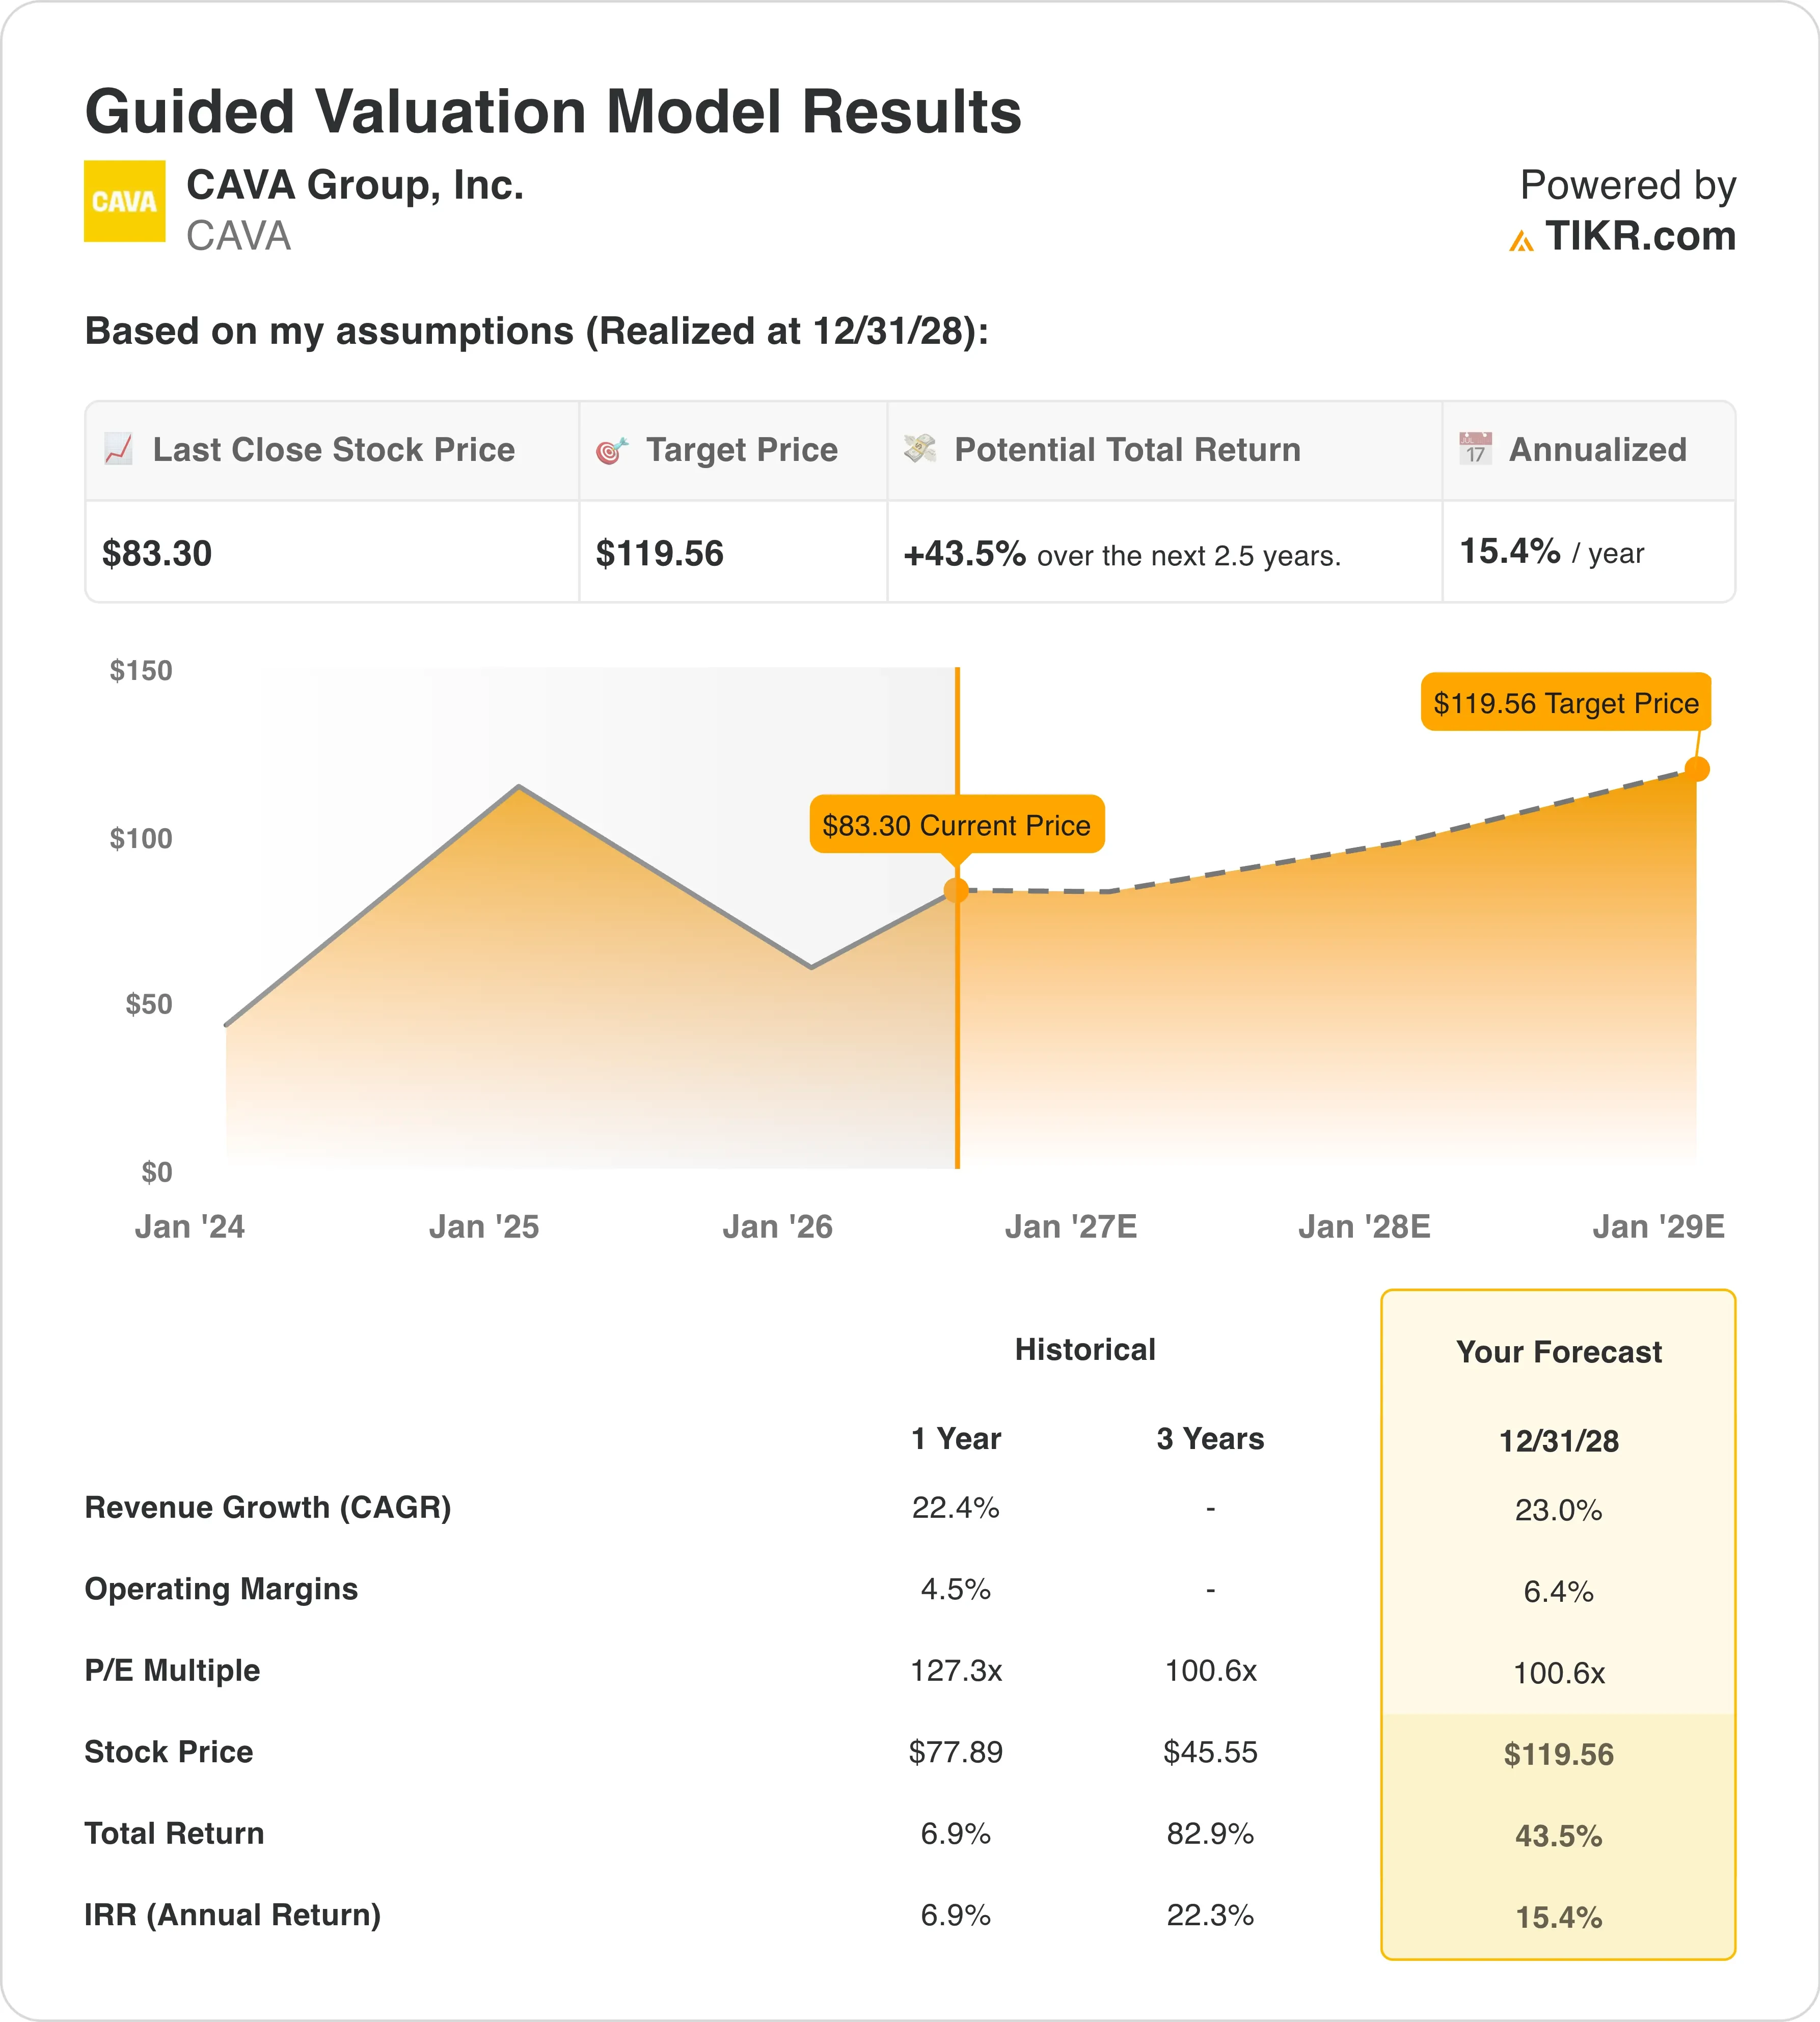
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 23 %
- Marges opérationnelles : 6,4 %
- Multiple de sortie P/E : 100,6x
Sur la base de ces paramètres, le modèle estime un prix cible de 120 $, ce qui implique une hausse totale de 43,5 % et un rendement annualisé de 15,4 % sur les 2,5 prochaines années.
Ces hypothèses nécessitent une exécution soutenue. Une croissance des revenus de 23 % par an signifie que CAVA doit continuer à ouvrir des restaurants et à développer ses ventes comparables simultanément. Le TCAC historique sur un an des revenus de 22,4 % suggère que ce rythme est réalisable. Mais il ne laisse que peu de marge pour un ralentissement de la fréquentation.
Des marges opérationnelles de 6,4 % représentent une expansion significative par rapport au niveau actuel de 4,5 %. Cette expansion dépend de la maîtrise des coûts de main-d'œuvre, de la discipline tarifaire sur les menus et des avantages de l'effet d'échelle. La DAF Tricia Tolivar a noté que les ouvertures de nouveaux restaurants en 2026 dépassent les attentes, avec des volumes moyens par unité de 3 millions de dollars et une productivité à 100 % ou plus. C'est un signe encourageant pour la maturité des marges au niveau unitaire.

Le multiple de sortie de 100,6x est le paramètre le plus débattu. CAVA se négocie actuellement au-dessus de 100x les bénéfices des douze derniers mois, donc le modèle suppose que le multiple se maintient plutôt qu'il ne se compresse. Chipotle, le comparable fast-casual le plus proche de CAVA, a vu son multiple se comprimer sensiblement après sa phase de forte croissance. Dutch Bros, un autre concept à forte croissance, bénéficie également d'une prime mais a vu son multiple fluctuer fortement autour des publications de résultats.
Un graphique des estimations de revenus futurs couvrant les trois prochaines années est la visualisation la plus utile ici. Il montre si la trajectoire de croissance reste intacte après le dépassement du T1 et si la prévision annuelle relevée a modifié les attentes des analystes pour le reste de l'exercice 2026.
Voir comment la croissance de CAVA se compare à Chipotle et Dutch Bros sur TIKR >>>
Comment CAVA se compare à ses concurrents
Chipotle (CMG) est la référence la plus claire pour CAVA. Chipotle se négocie à un P/E sur les douze prochains mois supérieur à 45x et génère des marges opérationnelles supérieures à 16 %. Les marges opérationnelles de CAVA restent autour de 5 %, donc l'écart de rentabilité est important. Mais Chipotle, à un stade similaire d'expansion nationale, affichait également des marges minces et un multiple élevé, et a récompensé les investisseurs patients au fur et à mesure que le nombre d'unités augmentait.

Dutch Bros (BROS) offre une comparaison différente. Elle connaît une croissance rapide des revenus, mais ses marges restent sous pression alors qu'elle investit dans de nouveaux marchés. Dutch Bros se négocie à un multiple de revenus similairement élevé à celui de CAVA. Pourtant, son format exclusivement drive-through génère des schémas de fréquentation moins prévisibles que le mix dîner sur place et numérique de CAVA. Les revenus numériques de CAVA ont atteint 39,9 % du chiffre d'affaires total au T1, ajoutant un canal de commande récurrent et à plus forte marge qui renforce le moat (avantage concurrentiel durable).
La distinction clé est que le format méditerranéen de CAVA n'a pas encore rencontré de concurrent national crédible. Cette absence donne à CAVA un pouvoir de fixation des prix que ni Chipotle ni Dutch Bros n'ont eu à protéger aussi agressivement lors de leurs premières phases de croissance. Les investisseurs comparant les trois sur la base d'un multiple de revenus futurs trouveront CAVA à une légère prime par rapport à Chipotle mais à peu près aligné avec Dutch Bros. Le taux de croissance des ventes comparables par restaurant de CAVA est actuellement bien supérieur à celui de l'un ou l'autre de ses pairs, ce qui justifie partiellement cette prime.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Qu'est-ce qui va piloter l'action CAVA à l'avenir ?
Les ouvertures de nouveaux restaurants sont le principal moteur de croissance futur. CAVA s'est étendu à de nouveaux marchés du Midwest, notamment Cincinnati, St. Louis et Columbus. Chaque nouveau marché teste si l'attrait de la marque est véritablement national ou concentré dans les régions côtières et du Sun Belt.
La croissance des ventes comparables par restaurant déterminera si la prévision annuelle relevée s'avère conservatrice. La société a indiqué une croissance des ventes comparables par restaurant de 3 % à 5 % pour l'année complète. Le résultat du T1 de 9,7 % est bien au-dessus de cette fourchette. Mais les périodes de comparaison deviennent plus difficiles au second semestre à mesure que la base de l'année précédente se renforce.
L'expansion des marges est le catalyseur que les investisseurs surveillent de plus près. Chaque augmentation de 100 points de base de la marge opérationnelle ajoute significativement au bénéfice par action. La DAF Tolivar a noté que le lancement du menu au saumon, qui a débuté au T2, ajoutera un headwind (facteur défavorable) de 20 à 40 points de base provenant des coûts alimentaires et énergétiques. Ainsi, la progression des marges à court terme doit surmonter cette pression avant que l'amélioration ne devienne visible.
La croissance des commandes numériques et de la restauration à emporter compte également à moyen terme. Le mix de revenus numériques de 39,9 % de CAVA génère des tickets moyens plus élevés et des schémas de commande plus prévisibles. À mesure que ces canaux augmentent en part des ventes à l'échelle du système, ils soutiennent à la fois le revenu par établissement et l'amélioration globale des marges sur l'ensemble du parc de restaurants.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans CAVA Group ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez CAVA, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CAVA aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action CAVA sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






