


Points clés
- AT&T offre un rendement de 4,6 % et prévoit de maintenir son dividende à 1,11 $ par action, tandis qu'Enbridge offre un rendement de 6,0 % et a augmenté son dividende de 3 % en décembre 2025 pour la 31e année consécutive.
- Le dividende d'AT&T a absorbé 45 % de sa trésorerie disponible sur les 12 mois se terminant le 30 juin 2026, et les rachats d'actions absorbent la majeure partie du reste de ses perspectives de trésorerie disponible pour 2026.
- La trésorerie distribuable d'Enbridge a couvert son dividende 1,51 fois au cours de l'exercice 2025, mais sa dette nette s'élève à 6,3 fois l'EBITDA, contre 2,91 fois pour AT&T.
- Le calcul des revenus sur 10 ans dépend de la capacité d'Enbridge à continuer d'augmenter son dividende tout en ramenant sa dette dans sa fourchette cible d'ici fin 2026.
AT&T (T) a annoncé en juillet qu'elle accélérerait ses rachats d'actions pour atteindre environ 10 milliards de dollars cette année, tandis que son dividende reste à 1,11 $ par action. Neuf jours plus tard, Enbridge (ENB) a réaffirmé ses prévisions pour 2026 et son plan de croissance de la trésorerie distribuable par action d'environ 5 % par an après 2026.
Ainsi, les investisseurs en quête de revenus pèsent un chèque fixe d'AT&T avec un rendement de 4,6 % contre un chèque croissant d'Enbridge avec un rendement de 6,0 %, mais soutenu par beaucoup plus de dette. Lequel vous rapporte le plus sur les 10 prochaines années ?
| Métrique | AT&T (T) | Enbridge (ENB) |
|---|---|---|
| Rendement du dividende | 4,6 % | 6,0 % |
| Croissance du dividende, exercice 2020 à exercice 2025 | -11,8 % par an | 3,1 % par an |
| Couverture, dernier rapporté | Ratio de distribution de trésorerie : 45 % (TTM au 30 juin 2026) | Couverture par la trésorerie distribuable : 1,51x (exercice 2025) |
| Couverture, prévision | Ratio de distribution de trésorerie : 46 % (consensus exercice 2026) | Couverture par la trésorerie distribuable : 1,50x (consensus exercice 2026) |
| Dette nette/EBITDA (LTM) | 2,91x | 6,3x |
| Couverture des intérêts (LTM) | 3,86x | 2,27x |
AT&T dispose d'une large marge de manœuvre et ne prévoit pas d'augmentation
La croissance d'AT&T provient de la fibre et du sans-fil. Ses revenus de services de connectivité avancée ont augmenté de 5,1 % pour atteindre 23,5 milliards de dollars au deuxième trimestre 2026 par rapport au même trimestre un an plus tôt.
Le dividende est bien couvert. Il a absorbé 45 % de la trésorerie disponible sur les 12 mois se terminant le 30 juin 2026, et en absorbe 46 % selon le consensus pour l'exercice 2026. Cette marge de sécurité provient d'un dividende réduit. Les dividendes versés sont passés de 15,1 milliards de dollars en 2021 à 8,18 milliards de dollars en 2025, et le ratio de distribution de trésorerie est passé de 57,0 % à 42,1 %.
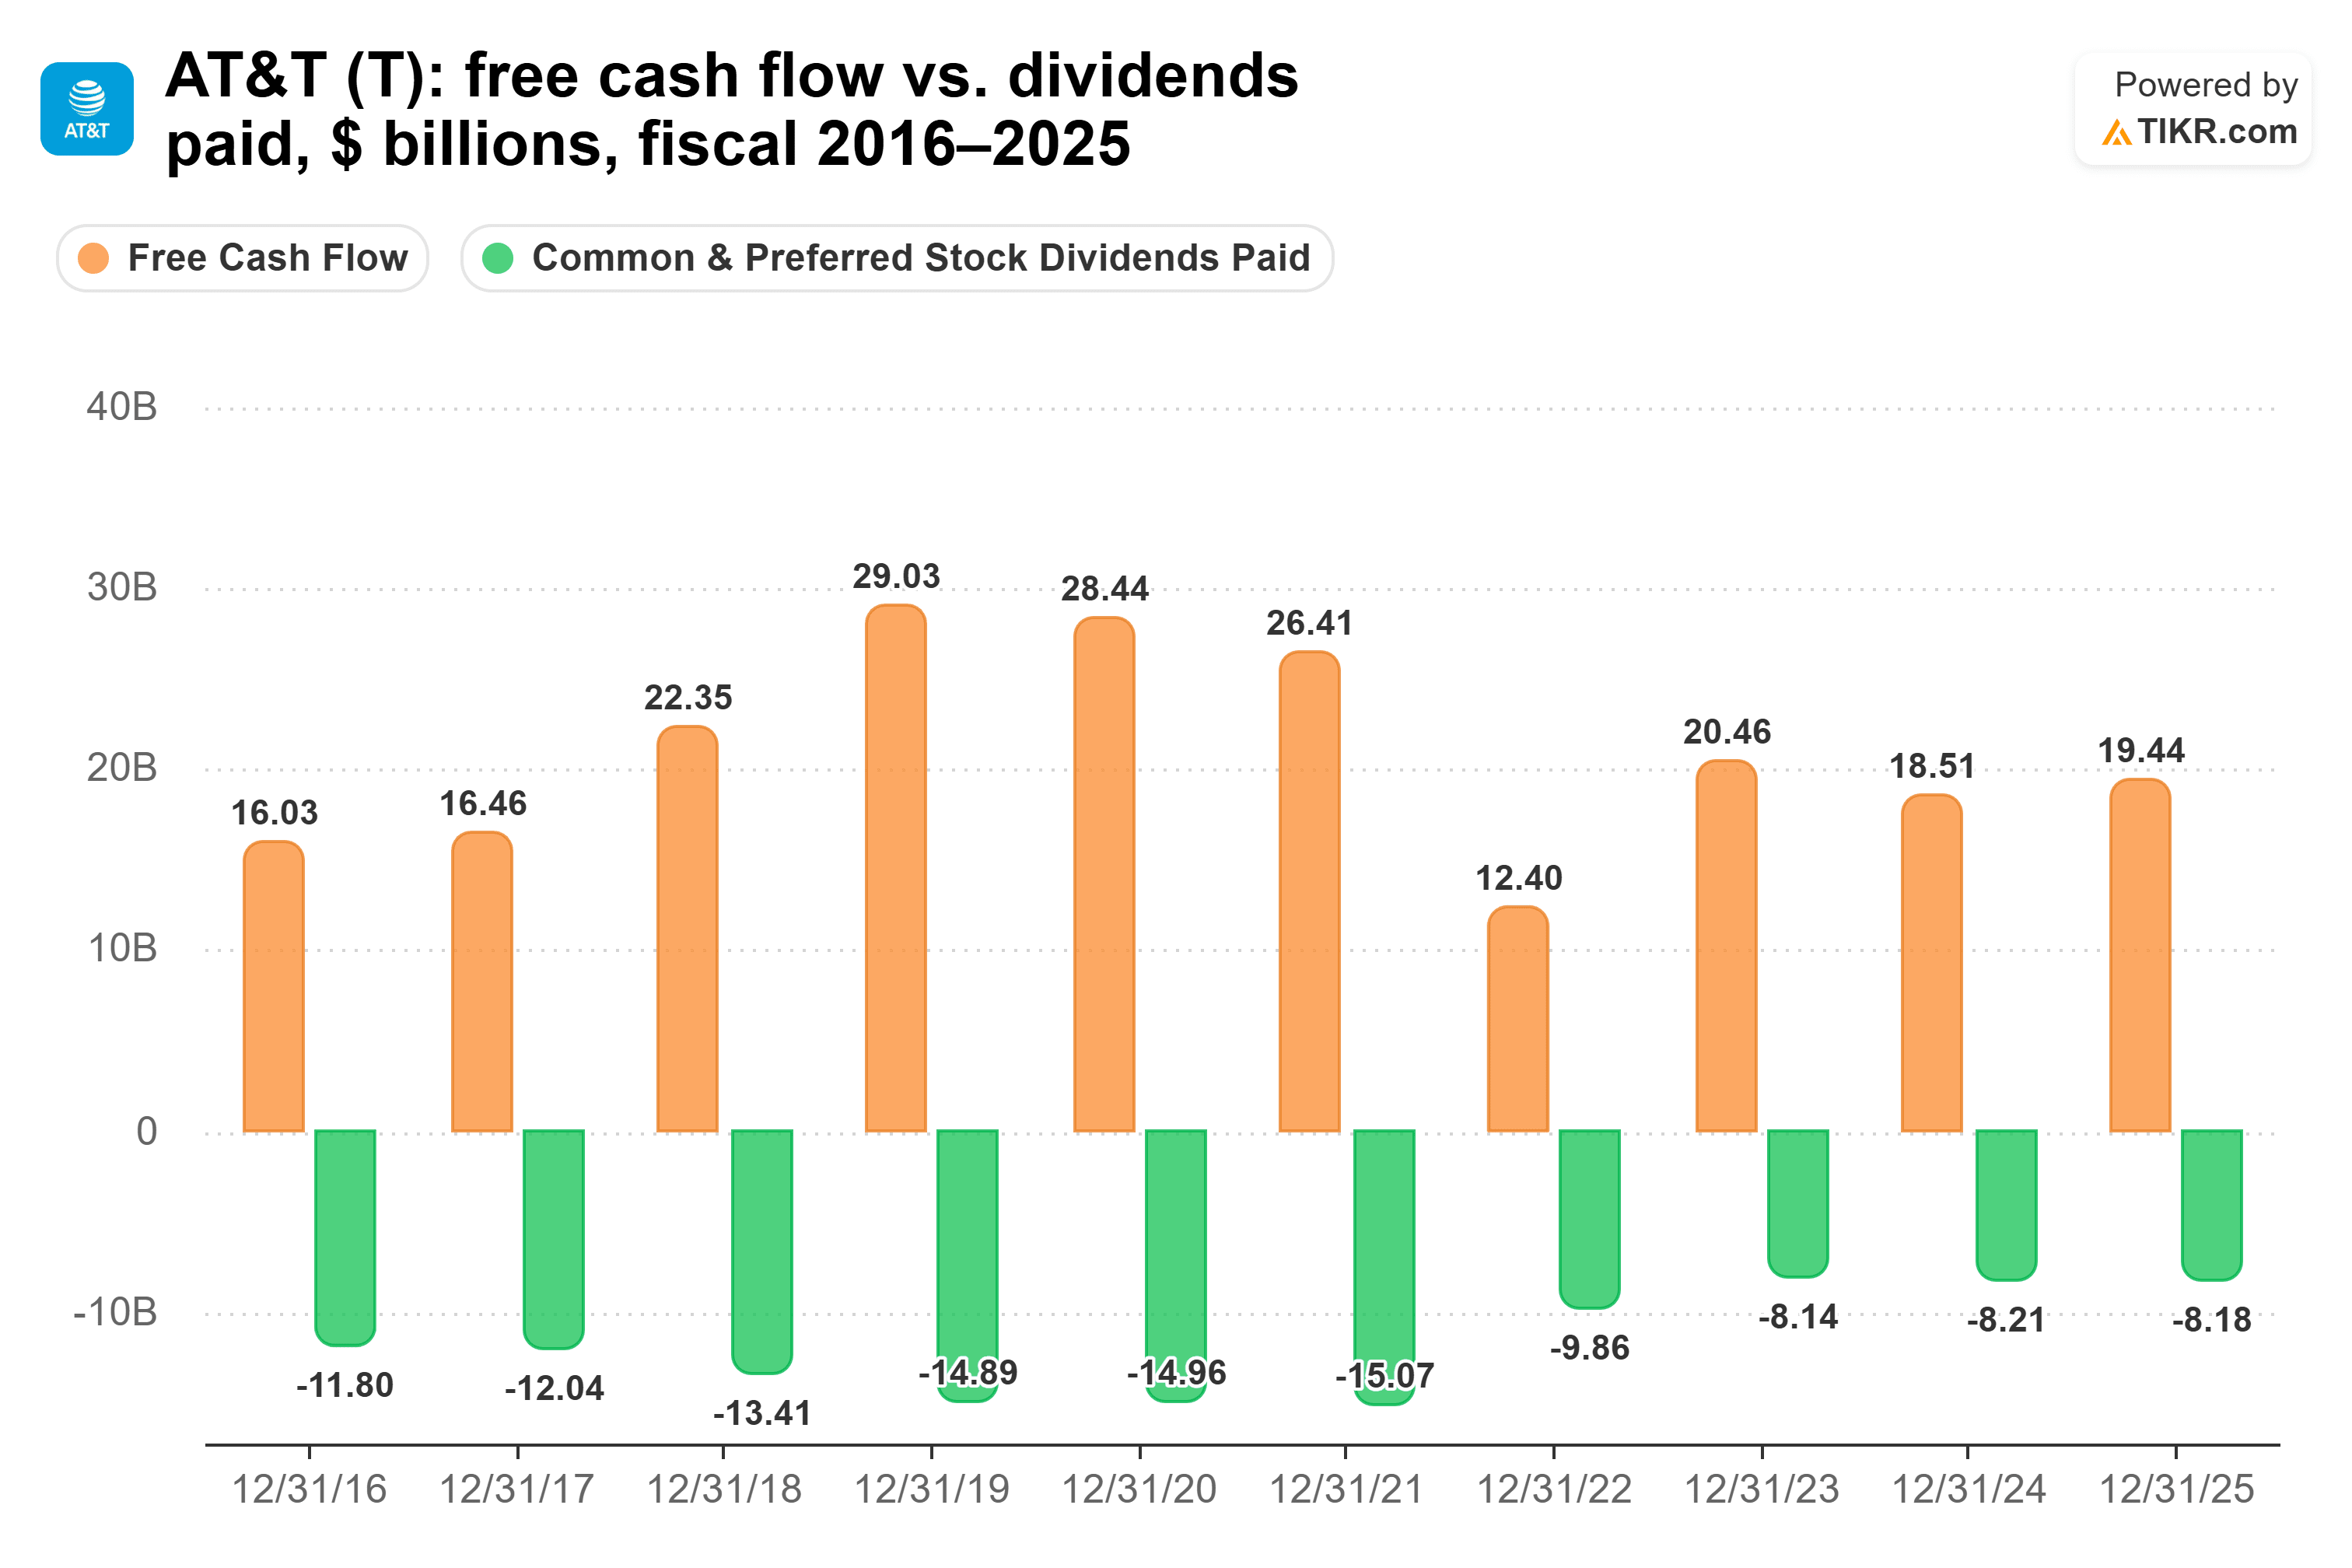
C'est aussi pourquoi le taux de croissance du dividende d'AT&T sur 5 ans est de -11,8 % par an, passant de 2,08 $ par action en 2020 à 1,11 $ en 2025.
AT&T prévoit que les dividendes et les rachats d'actions totaliseront environ 18 milliards de dollars en 2026. Le PDG John Stankey a clairement indiqué la priorité lors de la conférence téléphonique de juillet : « J'aimerais en racheter davantage car je pense qu'elle est incroyablement sous-évaluée. »
Le risque est la dette. AT&T s'attend à ce que son levier financier augmente après la finalisation de son accord avec EchoStar, puis revienne à sa cible de 2,5x dans environ trois ans.
Enbridge continue d'augmenter son dividende avec plus de dette
AT&T maintient son dividende stable, tandis qu'Enbridge a augmenté le sien en décembre 2025 pour la 31e année consécutive, de 3 % à 3,88 $CA par action et par an. Enbridge fixe son dividende en dollars canadiens, donc le chèque d'un détenteur américain évolue avec le taux de change.
La trésorerie derrière ce dividende augmente. L'EBITDA ajusté est passé à 4,8 milliards de dollars canadiens au deuxième trimestre 2026 contre 4,6 milliards de dollars canadiens un an plus tôt. La trésorerie distribuable a couvert le dividende de manière confortable, 1,51 fois au cours de l'exercice 2025, et 1,50 fois selon le consensus pour l'exercice 2026.
Les dividendes par action sont passés de 2,12 $CA en 2016 à 3,77 $CA en 2025. Sur les mêmes années, la trésorerie distribuable par action est passée de 4,08 $CA à 5,71 $CA, ce qui a maintenu la couverture entre 1,44x et 1,92x.

Une augmentation de 3 % laisse de la marge par rapport à l'objectif de croissance d'environ 5 % par an visé par le PDG Greg Ebel : « Nous continuerons d'ajouter de la visibilité et d'étendre nos perspectives de croissance de 5 % plus loin dans le futur. »
Le risque est le levier financier. Selon la propre mesure d'Enbridge, la dette s'élevait à 5,1 fois l'EBITDA fin juin, au-dessus de sa fourchette cible de 4,5x-5,0x.
Alors, quel dividende l'emporte ?
Enbridge vous rapporte plus sur les 10 prochaines années, et de loin. Prenez chaque dividende à son rythme actuel : celui d'AT&T est stable, et celui d'Enbridge a augmenté de 3,0 % en 2025. À ces taux, 10 000 $ investis dans Enbridge rapportent environ 6 880 $ sur la décennie, avec sa croissance calculée en dollars canadiens, contre environ 4 600 $ pour AT&T. Au taux de croissance sur 5 ans de chaque entreprise, l'écart est encore plus grand : environ 6 903 $ contre 2 787 $.
Enbridge peut probablement maintenir ce rythme, avec une trésorerie distribuable couvrant le dividende 1,5 fois.
Le dividende d'AT&T n'est pas en danger. Il est bien couvert, sa dette est bien plus légère, et la direction prévoit que la trésorerie disponible passera de plus de 18 milliards de dollars en 2026 à plus de 21 milliards de dollars en 2028. Le hic, c'est qu'AT&T envoie son excédent de trésorerie aux rachats d'actions. Pour les revenus, un chèque plus gros qui continue d'augmenter est préférable à un chèque plus petit qui reste stable.
Bien sûr, Enbridge doit encore ramener sa dette dans sa fourchette cible d'ici fin 2026. Sa prochaine augmentation montrera si le rythme de 3 % se maintient.
Alors, quelle est la valeur réelle de l'action Enbridge ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que pourrait valoir Enbridge. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


